ECONOMIA
La mora en las cadenas de electrodomésticos es récord: alcanza al 45% de los préstamos

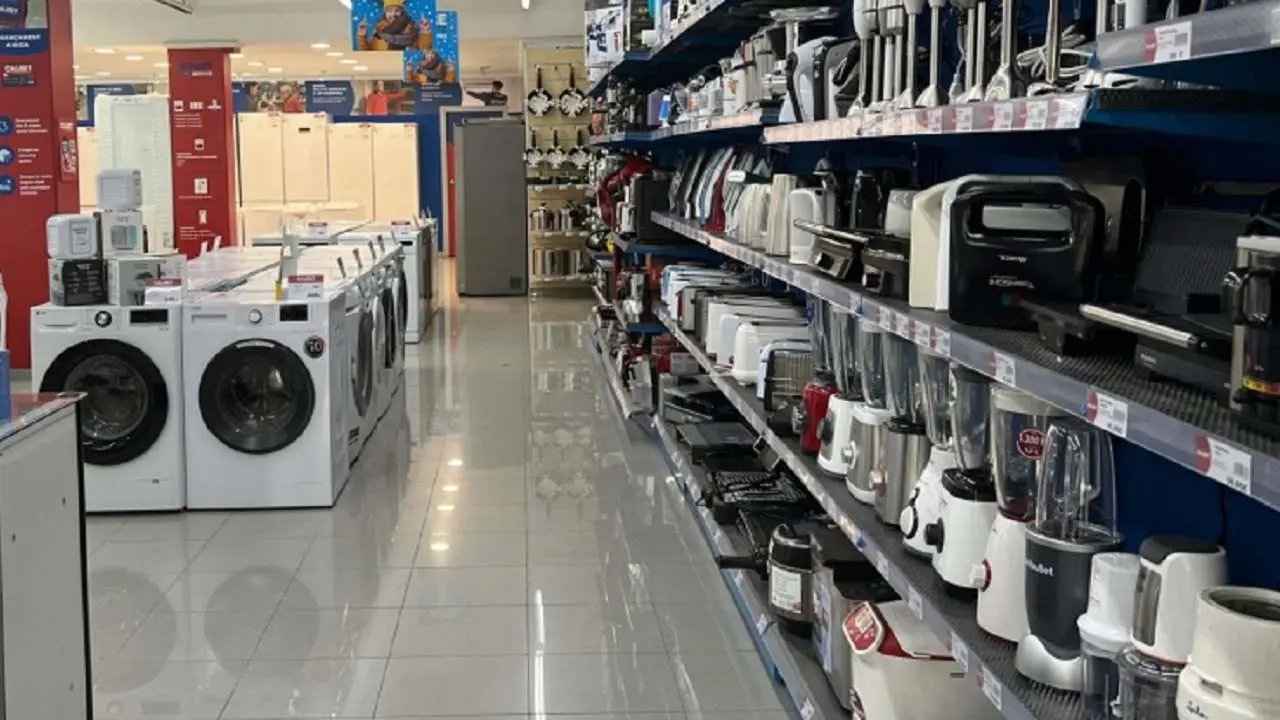
La morosidad en créditos otorgados por comercios y empresas no bancarias pegó un salto preocupante en los últimos seis meses. El sector de proveedores no financieros de crédito (PNFC) incluye casas de electrodomésticos, cadenas de retail, supermercados y empresas de venta directa que financian compras con tarjetas propias o préstamos personales.
El segmento de venta de electrodomésticos alcanzó un récord de 44,3% de préstamos irregulares en febrero de 2026. Este valor se ubicó 15,3 puntos porcentuales por encima del registro de agosto de 2025.
La cartera total de los PNFC registró una irregularidad del 26,9% en febrero de 2026. Esto representa un incremento de 9,7 puntos porcentuales respecto a agosto de 2025.
Si se compara con febrero de 2025, el aumento asciende a 17,4 puntos porcentuales desde mínimos históricos. El deterioro se aceleró en el último semestre.
Préstamos personales y tarjetas: dos frentes con mora creciente
El análisis por tipo de asistencia muestra una tendencia similar en préstamos personales y en el uso de tarjetas de crédito. Los primeros exhibieron una suba de 12,7 puntos porcentuales entre agosto de 2025 y febrero de 2026.
El nivel de irregularidad de los préstamos personales alcanzó el 34,1% en febrero de 2026. Esta cifra refleja el deterioro del poder adquisitivo de las familias argentinas.
Las tarjetas de crédito presentaron un incremento de 7,4 puntos porcentuales en ese período. Su nivel de morosidad cerró en 19,4% a febrero de 2026.
Este fenómeno también impactó al sistema financiero en general. La irregularidad de los préstamos a familias subió de 6,6% a 11,2% en los últimos seis meses relevados.
Los préstamos personales del sistema bancario cerraron en 13,8%. La diferencia con los PNFC evidencia el mayor riesgo crediticio del sector no bancario.
Qué pasa en cada segmento de proveedores no financieros
Entre los distintos grupos de PNFC, casi todos mostraron aumentos en las tasas de irregularidad. La única excepción fue el segmento de Leasing & Factoring, que opera con un enfoque orientado a personas jurídicas y préstamos garantizados.
El grupo de otras emisoras de tarjetas de crédito reportó un nivel de morosidad del 20,7% en febrero de 2026. Registró una suba de 8,4 puntos porcentuales desde agosto de 2025.
El sector Fintech se ubicó en 26,2%. Acumuló un incremento de 6,6 puntos porcentuales en el mismo lapso.
La categoría identificada como Resto está compuesta por empresas sin una característica específica y con baja incidencia en el mercado. Registró un nivel de irregularidad del 58,4%, con un salto de 20,3 puntos porcentuales.
El segmento de venta de electrodomésticos se destacó como uno de los más afectados. Su tasa de préstamos en mora superó ampliamente al promedio del resto del sector.
El drama detrás de los números: 5,3 millones de argentinos en problemas
Según un informe de la consultora 1816, en base a datos de la Central de Deudores del BCRA (CENDEU), la morosidad en los créditos otorgados a familias por entidades no financieras volvió a incrementarse en abril. El índice de irregularidad alcanzó el 31,5% en abril, frente al 30,7% registrado en marzo.
Las financiaciones de entidades no financieras a familias representan cerca del 17% del total de préstamos a familias. Este cálculo considera tanto entidades financieras como no financieras.
Ya hay 5,3 millones de personas con al menos un crédito irregular. Se considera irregular un préstamo impago hace al menos 90 días, sea con entidades financieras o no financieras.
El universo total de personas con préstamos alcanza los 20 millones. Esto significa que el 26,7% de la gente que tiene algún crédito en el sistema tiene un préstamo en situación irregular.
Puede ser con bancos, billeteras o cualquier otra entidad, financiera o no financiera. El porcentaje refleja la magnitud del problema de endeudamiento de las familias argentinas.
La zona gris: créditos con seguimiento especial que preocupan
Dentro de la cartera de los PNFC existe una porción en situación intermedia. Se denomina «con seguimiento especial» y corresponde a créditos con entre 30 y 90 días de mora.
Si bien estos todavía no se clasifican formalmente como irregulares, presentan un riesgo de incobrabilidad mayor. Son préstamos que podrían convertirse en mora definitiva en los próximos meses.
Este segmento representó en febrero de 2026 el 5,9% de la cartera total. Mostró un aumento de 0,5 puntos porcentuales respecto a agosto de 2025.
Frente a febrero de 2025, el incremento fue de 0,9 puntos porcentuales. La tendencia sugiere que más créditos están entrando en zona de riesgo.
El análisis de los saldos reales según la situación muestra que, durante los últimos seis meses, se registró por primera vez desde principios de 2024 una contracción en los saldos en situación regular, fenómeno que se intensificó en los últimos tres meses, donde únicamente el saldo irregular evidenció un crecimiento.
Este dato confirma que el deterioro no es solo nominal. Hay menos créditos al día y más créditos en mora, lo que agrava la situación del sector no financiero y anticipa mayor cautela en el otorgamiento de nuevos préstamos.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,créditos,consumo







ECONOMIA
Telecentro oficializó la compra iPlan: cuánto pagó, sus planes para el futuro y qué pasará con los clientes
Este medio lo adelantó hace poco más de un mes y hoy, luego del cierre completo de la operación llegó la confirmación oficial.
En un movimiento que impacta fuerte en el mundo de las telecomunicaciones –después de que Telecom se quedara con Telefónica, a comienzos de 2025– Telecentro, el operador cuyo principal accionista es Alberto Pierri, compró iPlan, uno de los jugadores más jóvenes del mercado local, aunque tiene 20 años y fuerte presencia en conexiones de fibra óptica.
El negocio se cerró en unos USD 260 millones, según fuentes que participaron del deal a las que tuvo acceso Infobae.
“Esta operación fortalece nuestra presencia incorporando infraestructura, servicios y la fortaleza de la marca iPlan. En su equipo y en su posicionamiento encontramos un activo clave para nuestro plan de expansión: vamos a sumar capacidades de red para potenciar la llegada a más hogares y empresas, cuidando y consolidando lo que iPlan construyó exitosamente durante todos estos años”, dijo Fernando Herrera, CEO de Telecentro.
Por su parte, Pablo Saubidet, cofundador de iPlan, afirmó que “con esta operación iPlan accederá a una nueva escala y a mayores recursos que le permitirán profundizar el liderazgo alcanzado en los segmentos residenciales premium y de las pymes, ambos complementarios a los que han sido foco de Telecentro”.
Según detalló la empresa de Pierri en un comunicado, con la operación “Telecentro suma un jugador relevante del mercado, con fuerte ritmo de crecimiento”.
Además destacaron que iPlan les aporta su “sólida trayectoria en el segmento corporativo, complementando la amplia oferta en el mercado residencial que posee, y permitiéndole el acceso inmediato a nuevas plazas como Rosario, Córdoba y Tucumán, además de ampliar su cobertura en CABA”.
Telecentro, un jugador de peso en el negocio de las telecomunicaciones, que ahora consolida el segmento corporativo. En las últimas semanas la familia Pierri participó también de la licitación por la mayoría accionaria de Metrogas.
Como resultado del negocio, se estima que los ingresos consolidados ascenderían a USD 750 millones. Y, según pudo saber este medio, más allá de las sinergias de negocios producto de la fusión, no están previstos cambios en los servicios y prestaciones para los clientes de ambas compañías.
De parte de los vendedores el asesor financiero fue JP Morgan y los estudios de abogados fueron Cleary Gottlieb Steen & Hamilton y Mitrani Caballero. Por Telecentro, en tanto, el asesor financiero fue F&G Advisors y el legal, DLA Piper.
Telecentro tiene 35 años en el mercado y es uno de los líderes del sector. Ofrece servicios de televisión por cable, banda ancha e internet, y telefonía fija, y cuenta con una extensa red de fibra óptica a través de la cual brinda servicios a una significativa base de clientes residenciales y corporativos. Suma más de 6 millones de hogares “pasados” (el total donde puede brindar servicios) y una tasa de penetración del 30 por ciento. En 2025, alcanzó ingresos por más de USD 600 millones.
iPlan, en tanto, fue fundada en 1999 por Pablo Saubidet, Daniel Nofal y George Stewart, quien falleció en 2001. Todos eran ex Cablevisión. Cuenta con una red 100% subterránea de última generación y atiende el segmento corporativo y residencial con conectividad de fibra, servicios de IT, datacenter y soluciones de internet de alta velocidad FTTH. Suma más de 1 millón de hogares pasados, una tasa de penetración del 11% en el segmento residencial y del 17% en el segmento corporativo. El año pasado tuvo ingresos por unos USD 130 millones.
Daniel Nofal es hijo de Luis Nofal, histórico empresario de medios –fallecido en 2010– quien fue fundador, junto a Carlos Ávila, de Torneos y Competencias. Además, es hermano de Esteban Nofal, quien recientemente adquirió Celulosa Argentina.
ECONOMIA
Inversión de USD 110 millones: con la presencia de Jorge Brito y el gobernador Orrego, Genneia inauguró el Parque Solar San Juan Sur
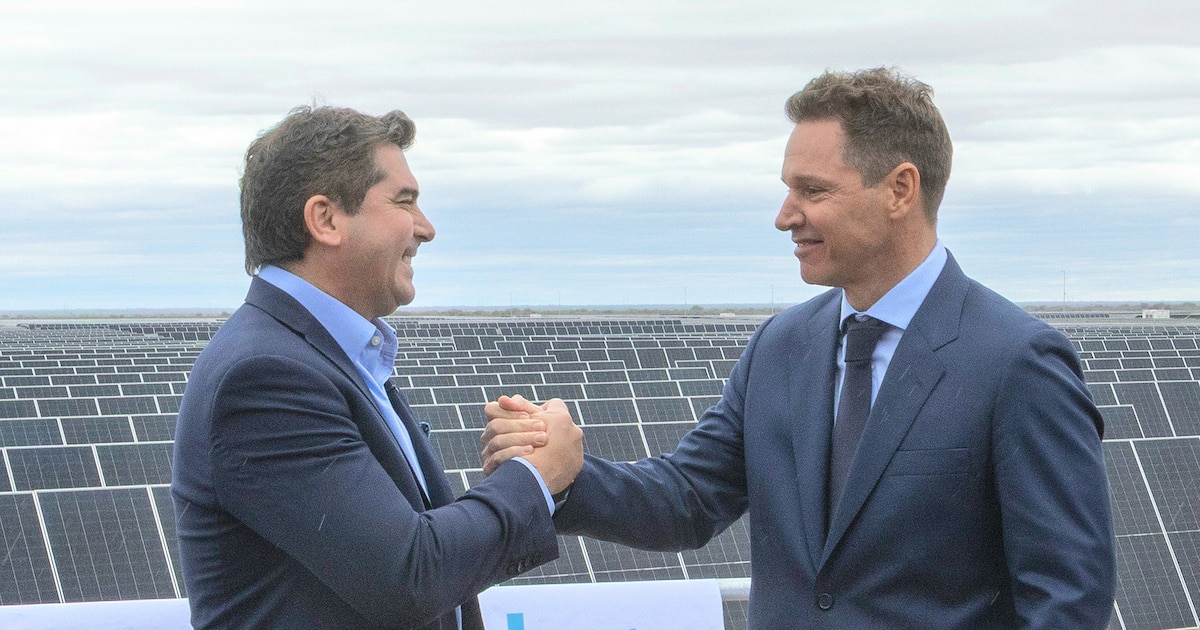
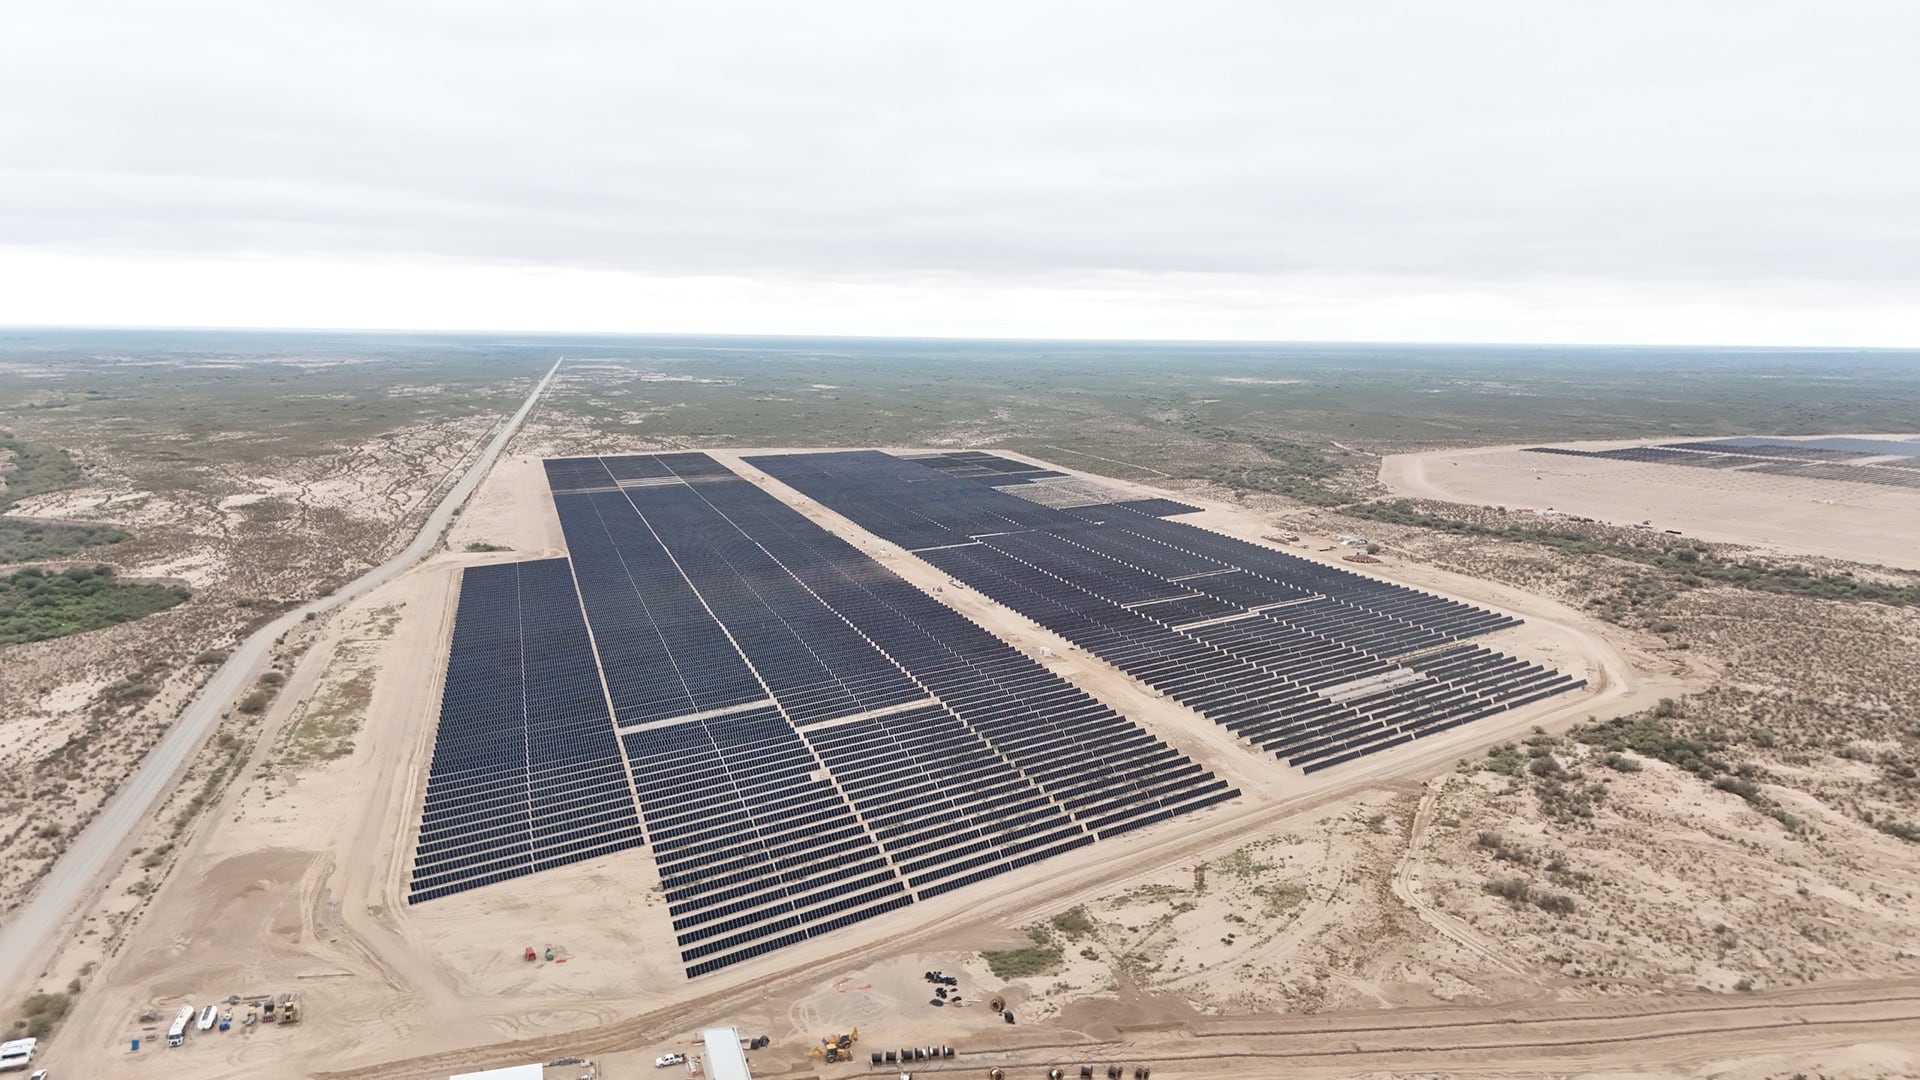
Genneia inauguró el Parque Solar San Juan Sur en Retamito, San Juan.
Con una inversión de USD 110 millones y una potencia de 129 MW el nuevo complejo amplía la oferta de energía renovable para la industria y la minería de la provincia.
Se trata del mayor desarrollo fotovoltaico de San Juan y elevó a 350 MW la capacidad operativa de la compañía en territorio sanjuanino. También representa el cuarto parque solar de Genneia en la provincia y el séptimo de la empresa en la región de Cuyo.
Una inversión orientada a la demanda minera e industrial
La inauguración reunió al presidente de Genneia, Jorge Brito; al gobernador de San Juan, Marcelo Orrego, al CEO de la empresa, Bernardo Andrews; y al intendente de Sarmiento, Alfredo Castro, además de autoridades nacionales, provinciales y referentes del sector energético.
Brito vinculó el proyecto con la expansión renovable de la empresa en el país: “El desarrollo de la Argentina necesita una matriz energética cada vez más robusta, competitiva y sustentable. En Genneia asumimos ese desafío con una visión de largo plazo y más de 2.000 millones de dólares invertidos en la última década, que nos permitieron superar los 1,7 GW de capacidad renovable en nueve provincias”.
El presidente de la compañía sostuvo que la nueva planta permite consolidar su vínculo con las actividades extractivas. “Con este proyecto alcanzamos los 350 MW de capacidad instalada en la provincia. Seguimos fortaleciendo nuestro rol como socio estratégico para el desarrollo de la minería”, afirmó.
Brito agregó que Argentina dispone de recursos naturales para expandir su producción con una matriz de menor impacto ambiental. “En Genneia queremos ser protagonistas de ese proceso, acompañando el desarrollo productivo del país con inversiones de largo plazo y energía renovable a gran escala”, destacó.
La planta ocupa 500 hectáreas y cuenta con 250.000 paneles bifaciales de alta eficiencia. La electricidad producida será vendida a grandes usuarios industriales mediante el Mercado a Término de Energías Renovables, conocido como MATER.
La generación anual del parque equivaldrá al consumo de unos 90.000 hogares y evitará la emisión de cerca de 160.000 toneladas de dióxido de carbono por año. Durante la construcción, el proyecto generó alrededor de 300 empleos en su momento de mayor actividad.
La expansión solar en San Juan y Cuyo
San Juan Sur se incorpora a los desarrollos Ullum I, II y III, Sierras de Ullum y Tocota III. La empresa busca atender una demanda industrial que requiere abastecimiento confiable, costos competitivos y reducción de emisiones.
El gobernador Marcelo Orrego señaló que la obra responde a una coordinación entre el Estado provincial y el sector privado. “Que una empresa líder como Genneia continúe invirtiendo y ampliando su presencia en San Juan es una clara señal de confianza en nuestro potencial productivo y en las condiciones que ofrecemos para el desarrollo de proyectos de gran escala”, expresó.
Con la nueva planta, Genneia alcanzó 800 MW de capacidad solar en Cuyo y cuenta con siete parques fotovoltaicos en operación a nivel nacional.
La empresa de energías renovables tiene un 24% del total de la potencia instalada, alcanzando el 21% de la capacidad de energía eólica y el 26% de la solar. Posee 8 parques eólicos —Rawson, Trelew, Madryn, Chubut Norte, Villalonga, Pomona, Necochea y La Elbita— y 7 parques solares —Ullum, Sierras de Ullum, Tocota III, Malargüe I, Anchoris, San Rafael y San Juan Sur—.
“Con estos activos, ha elevado su capacidad total de energía renovable a más de 1.785 MW, marcando un logro sin precedentes en el panorama energético del país”, destacó. Abastece a más de 100 clientes corporativos de distintas industrias es la principal emisora de bonos verdes de Argentina, con más de USD 1.280 millones emitidos hasta la fecha.
ECONOMIA
El oro del BCRA: la AGN dice que el organismo especuló con el precio del metal, “erró el cálculo” y perdió más de USD 1.000 millones
La Auditoría General de la Nación (AGN) realizó un informe sobre los resultados contables del Banco Central de la República Argentina (BCRA) y señaló que, en 2025, la autoridad monetaria realizó operaciones financieras “especulando” con la trayectoria del precio internacional del oro, “erró el cálculo” y perdió 1.023 millones de dólares.
Juan Manuel Olmos, presidente de la AGN, sostuvo que desde que el organismo audita los estados contables del Banco Central “nunca se había registrado una pérdida de esta magnitud, ni tampoco la utilización de las reservas físicas de oro para transacciones de riesgo”.
El señalamiento forma parte de la auditoría de los estados contables de la entidad al 31 de diciembre de 2025. Sobre ese conjunto, la AGN opinó que los balances son razonables en sus aspectos técnicos y en lo que respecta a la situación patrimonial del Banco Central.
Ahora bien, el punto que concentra la atención está en las operaciones vinculadas a las reservas de oro. De acuerdo con la AGN, bajo la actual gestión (Bausili) y con fines de cobertura, el BCRA concertó operaciones de derivados liquidables en dólares y utilizó parte del oro de las reservas como bien de respaldo, lo que técnicamente se denomina subyacente.
Según los estados contables, el resultado de esas operaciones fue una pérdida de $1,5 billones, equivalentes a USD 1.023 millones, que se pagó con divisas de la entidad. Olmos detalló la composición de ese monto. Se trata de USD 960 millones por el resultado negativo de las operaciones y USD 62,8 millones correspondientes a primas de opciones.
Noticia en desarrollo…
Corporate Events,South America / Central America

Telecentro oficializó la compra iPlan: cuánto pagó, sus planes para el futuro y qué pasará con los clientes

El fuerte cruce entre Luis Ventura y Marina Calabró por la presencia de Claudia Villafañe en el juicio por la muerte de Maradona

El ‘reset’ de Ter Stegen que sigue con atención el Barça

Grabois cruzó a Pettovello por las denuncias contra estudiantes: “Fanática de los desacatamientos judiciales”

Conflicto universitario: en La Plata, los estudiantes de las secundarias que dependen de la UNLP perdieron 38 días de clase

El Gobierno analiza realizar una demanda ante un organismo internacional por el atentado a la AMIA

¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia

Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

La Argentina se sumó a un acuerdo liderado por EE.UU. para impulsar el uso de la inteligencia artificial en la ciencia

 DEPORTE20 horas ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- INTERNACIONAL2 días ago
Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil
- DEPORTE2 días ago
El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’