Connect with us

ECONOMIA

La mora se desaceleró pero todavía es alta y no da señales de normalización, según un informe oficial

Published

on


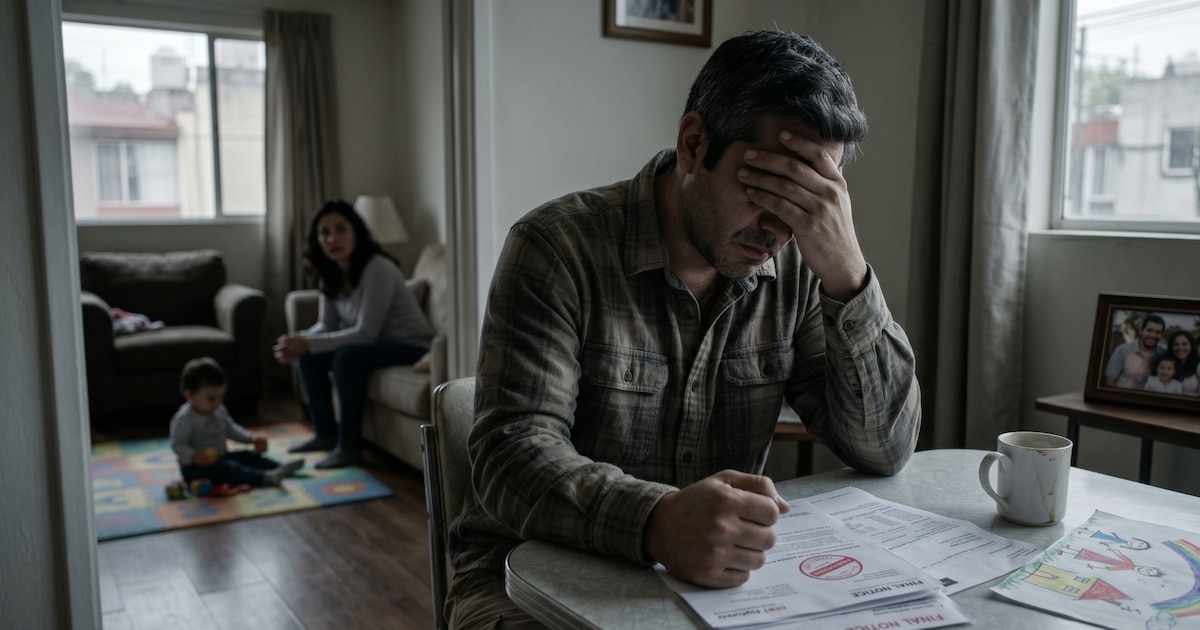
El informe detalló el peso de la carga financiera de la deuda sobre los ingresos de los hogares. (Imagen ilustrativa IA Infobae)

infografia
  • La carga de la deuda sobre el ingreso de las familias: El informe analiza la relación entre los pagos mensuales de las deudas con entidades financieras y la masa salarial de los hogares como un indicador para anticipar cambios en la calidad de la cartera. Los datos del Banco Central muestran que los aumentos de esa carga suelen anteceder a una suba de los préstamos irregulares de las familias. El informe vincula esa presión con la evolución del ingreso disponible: aunque los salarios reales tuvieron una recuperación parcial, los gastos fijos crecieron a mayor velocidad entre 2024 y 2026. “El ingreso disponible de las familias avanzó con menor intensidad debido al incremento de otros gastos relativamente inflexibles”, precisó el documento. Así, el punto no es cuánto cobran los hogares, sino cuánto dinero les queda después de afrontar gastos esenciales. Esa diferencia ayuda a explicar por qué el sistema puede registrar dificultades de pago incluso sin una caída generalizada de los ingresos nominales.
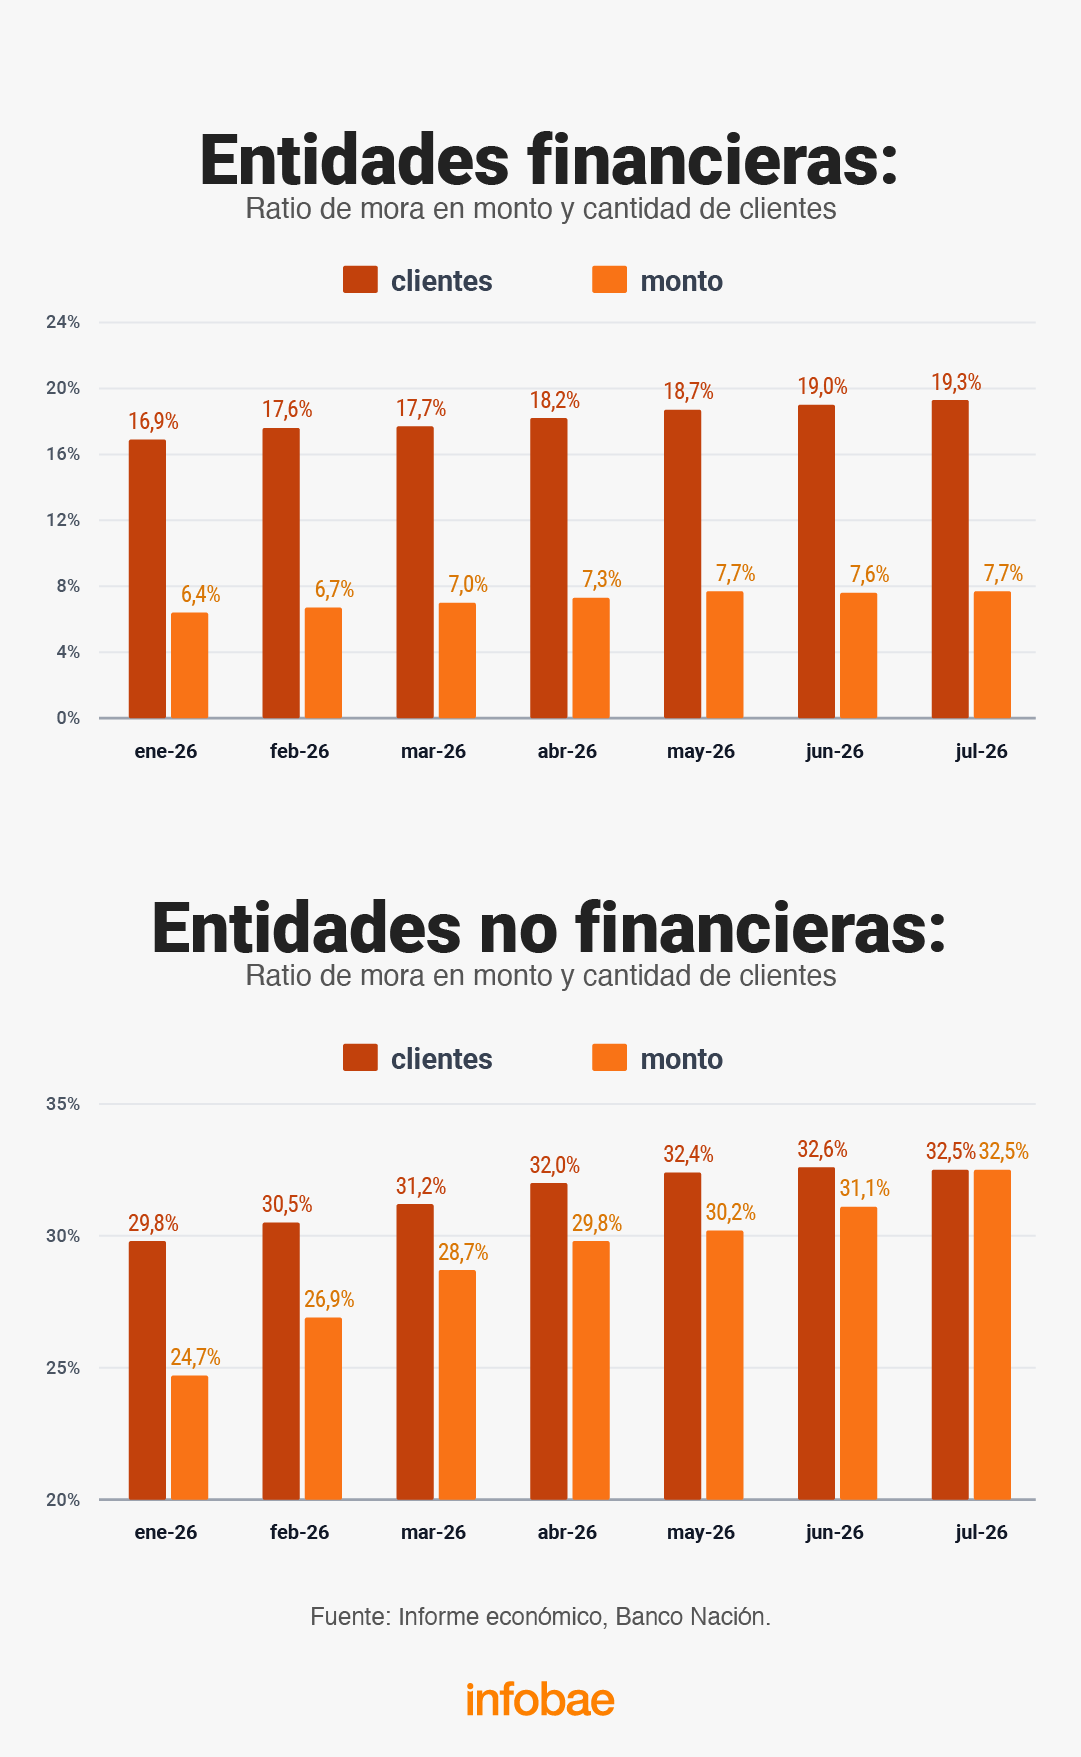
  • Los créditos de proveedores no financieros: El crédito no bancario concentra una mora más elevada que el sistema bancario, pero el informe del Nación destaca además la diferencia entre cantidad de personas afectadas y el monto de dinero adeudado. A julio, estas entidades registraban una cartera irregular de 32,5%, frente al 7,7% de la banca tradicional. Sin embargo, manejaban una cartera total de $16,3 billones, muy por debajo de los $161,5 billones del sistema bancario. “Mientras las primeras concentran créditos de mayor monto, los proveedores no financieros se especializan en financiamientos de menor cuantía”, apuntó el documento. La brecha también se refleja en las medianas de deuda: $300.000 en proveedores no financieros, frente a $1 millón en el resto del sistema financiero. El foco, por lo tanto, está puesto en un fenómeno extendido entre más deudores, pero con menor peso relativo en los saldos totales. Esa composición condiciona el impacto patrimonial del deterioro y, al mismo tiempo, amplía su alcance sobre los hogares.
infografia
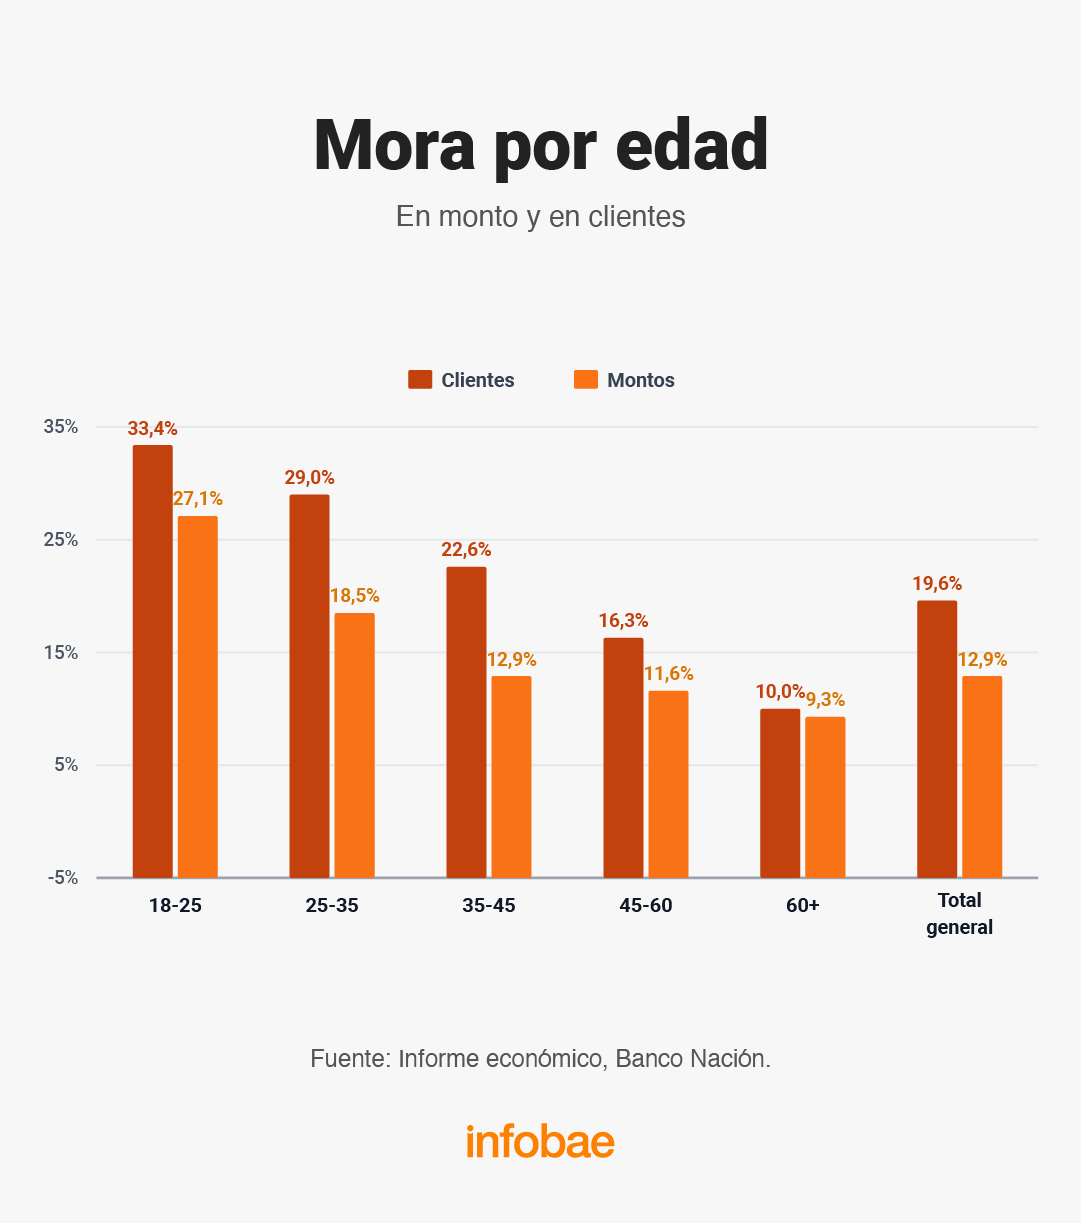
  • La situación de los deudores jóvenes: La edad aparece como uno de los factores que permite distinguir dónde se concentra la mayor fragilidad dentro de la cartera de consumo. Entre los clientes de 18 a 25 años de las entidades financieras, la mora por cantidad de personas llegó al 33,4% en julio. En el grupo de más de 60 años, en cambio, fue de 10%. La diferencia se mantiene al mirar los montos: los jóvenes registraron una irregularidad de 27,1%, frente al 9,3% de los mayores. El Nación remarcó que los saldos de los deudores más jóvenes son más reducidos y señaló que “el patrón se replica en la consolidación de ambos sistemas”. Esto implica que el problema tiene menor dimensión medido en dinero que en número de personas. En los proveedores no financieros, donde se concentra una parte importante del financiamiento de consumo, la proporción de jóvenes con mora supera el 40%. Este segmento etario es clave ya que combina menor antigüedad laboral, menor nivel de ingresos y una elevada exposición al crédito de corto plazo.
infografia
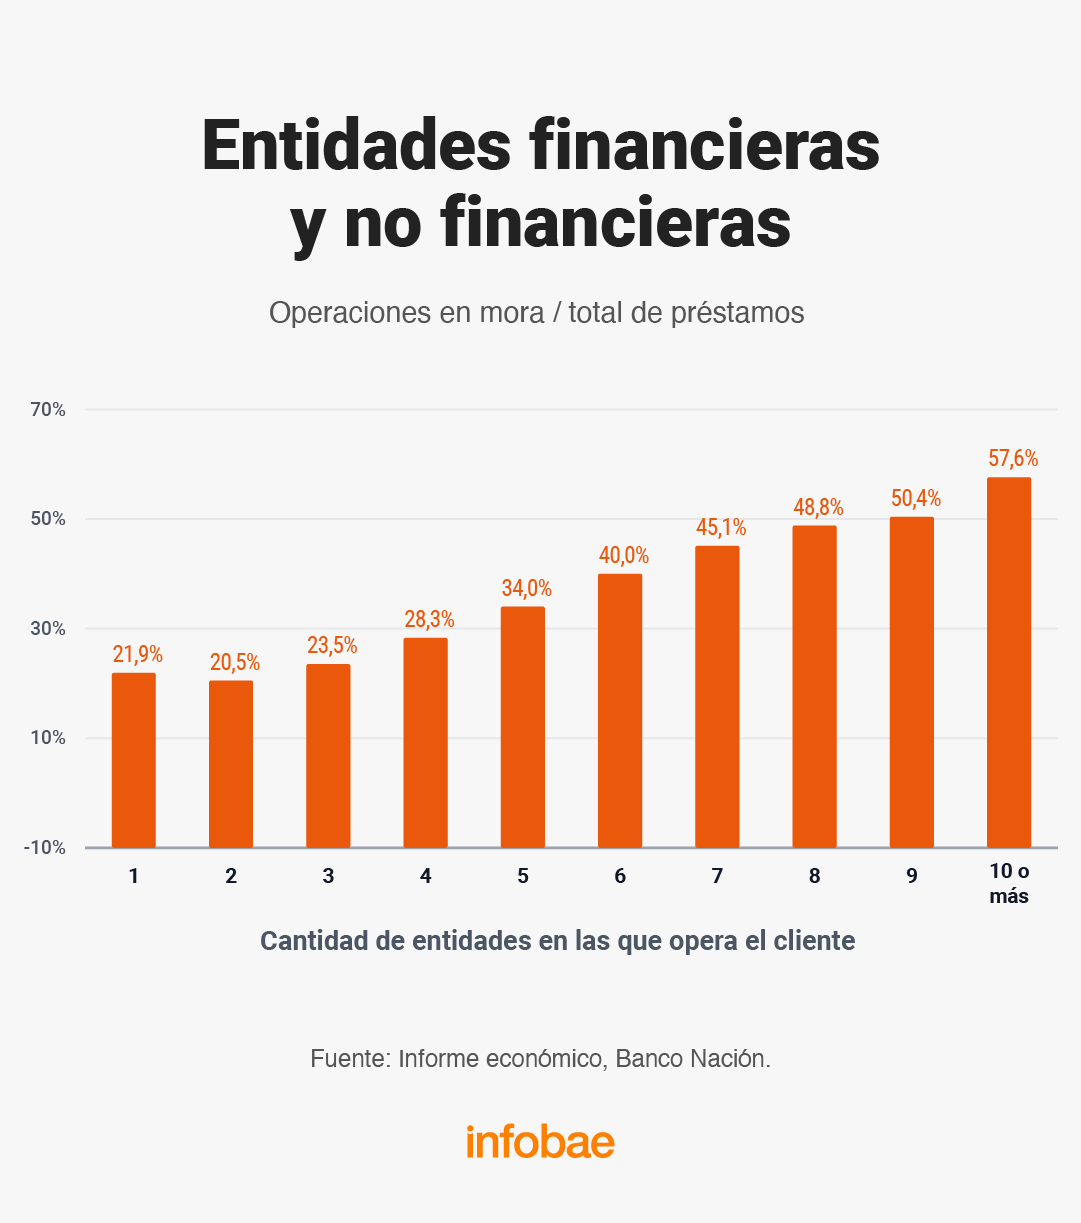
  • Los clientes con deudas en muchas entidades a la vez: El ratio de préstamos irregulares entre los clientes que operaban con una sola entidad fue de 21,9% a julio. La proporción subió a 34% para quienes tenían deudas con cinco entidades, a 45,1% con siete y alcanzó 57,6% entre los que se financiaban con diez o más. “Se observa una relación directa entre el nivel de endeudamiento y la mora: la probabilidad de incumplimiento aumenta sistemáticamente a medida que crece la cantidad de entidades con las que opera cada cliente. El ratio pasa del 21,9% para quienes mantienen una única relación crediticia al 57,6% entre quienes operan con diez o más entidades”, detalló el Nación. El reporte aclara que la mayoría de los deudores se concentra en los tramos de una o dos entidades, de modo que los clientes más expuestos son una porción limitada del universo total. Sin embargo, la progresión de los porcentajes muestra que el riesgo aumenta a medida que se superponen cuotas, saldos y vencimientos.
  • La evolución de las refinanciaciones: Se trata de otro indicador esencial porque su crecimiento puede postergar o suavizar el pase de los créditos a las categorías más riesgosas. El programa del Banco Nación acumuló en 2026 un total de 114.232 operaciones por $523.203 millones y alcanzó a 99.956 clientes, aunque una misma persona pudo utilizar más de una línea. El 64,2% del monto refinanciado correspondió a casos de mora y el 35,8% a clientes en premora. El informe advierte que esos acuerdos no equivalen a una normalización inmediata: “La regularización efectiva de los deudores refinanciados requiere períodos prolongados de cumplimiento”. Las líneas incluyen refinanciaciones de tarjetas, consolidación de deudas propias y de otras entidades, con plazos que llegan hasta 120 meses según el producto. Parte de las operaciones alcanzan a obligaciones con atrasos superiores a 90 días, incluso deudas castigadas o judicializadas. Por esa razón, el Nación advierte que una porción relevante de esos préstamos continúa dentro de las categorías de mayor riesgo y que el efecto sobre los indicadores irregularidad del sistema puede aparecer con demora.


salud mental,padres,estrés económico,familia,deudas,preocupación

Advertisement

ECONOMIA

El dólar se disparó en Brasil hasta 12% tras el triunfo de Lula en el balotaje

Published

on


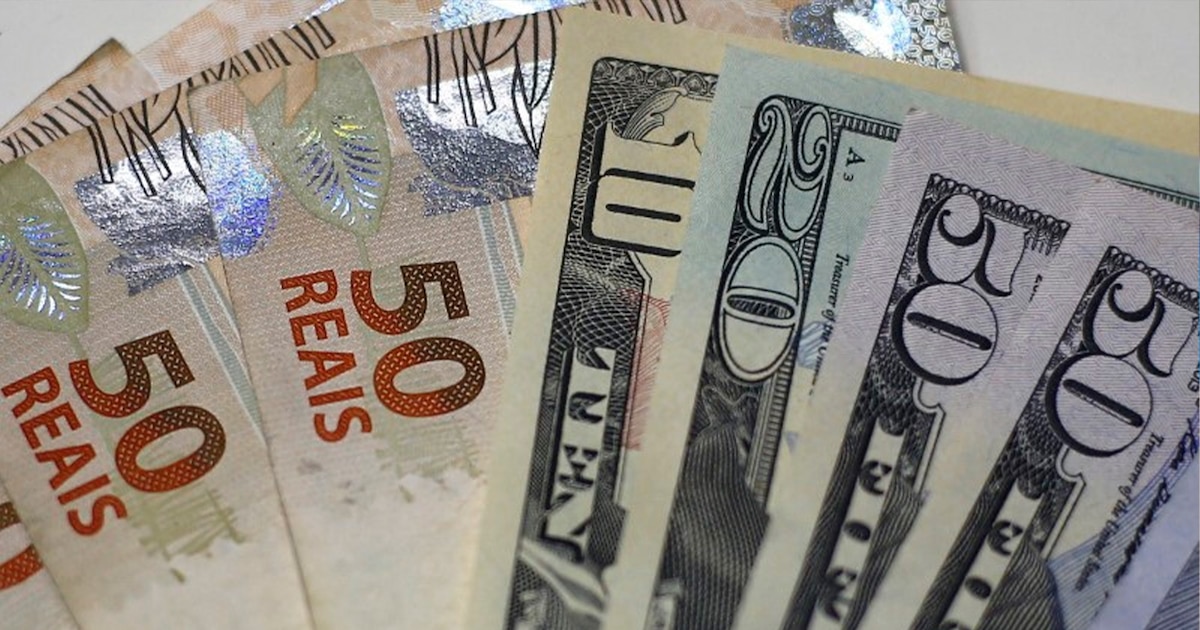
Los futuros del real brasileño llegaron a car este lunes más de 10%, luego de que el presidente Luiz Inácio Lula da Silva ganara la reelección frente al senador Flávio Bolsonaro. El resultado llevó a los inversores a reevaluar sus expectativas de un gobierno de oposición y de una política fiscal más restrictiva.

El dólar spot de Brasil había cerrado el viernes en 4,9896 reales por unidad, con una baja de 1 por ciento. A última hora del domingo, los futuros del real con vencimiento en noviembre negociados en el exterior habían caído 10%, lo que implica aproximadamente 5,56 reales por dólar.

Advertisement

En las primeras operaciones en el mercado de futuros la moneda brasileña llegó a debilitarse un 12,2% frente al dólar y llegó a cotizar a 5,60 reales por dólar, según Reuters, en una reacción marcada por las dudas de los inversores sobre la orientación económica del próximo Gobierno.

El movimiento bajista para el billete brasileño también se produjo en la Argentina. Según la cotización en el Banco Nación el real cayó 10,4% este lunes a 284 pesos por unidad desde los 317 pesos del viernes 23.

Lula Da Silva dio el “batacazo” en el balotaje de este domingo y tendrá un nuevo mandato como presidente de Brasil hasta 2030. El impacto en los mercados financieros no se hizo esperar: así como habían reaccionado con euforia tras el resultado de la primera vuelta, ahora predominan fuertes variaciones negativas en el pre market, tanto en las acciones como en la cotización del real.

Advertisement

Por un lado, el ETF (del inglés Exchange Traded Fund) EWZ, fondo cotizado en bolsa que agrupa a las empresas de mediana y gran capitalización más importantes de la bolsa brasileña, llegó a derrumbarse 27% antes de la apertura del mercado. Las acciones más fuertes muestran bajas relevantes; a modo de ejemplo, Petrobras, Itaú y Bradesco pierden 21%, 27% y 29% respectivamente.

Tras la reelección de Lula da Silva como presidente de Brasil, JP Morgan ha ajustado sus perspectivas y recomendaciones sobre los activos brasileños y la evolución del real brasileño.

En cuanto a la reacción del mercado y tipo de cambio, el triunfo de Lula en la segunda vuelta frente a Flávio Bolsonaro provocó un abrupto movimiento inicial adverso para las cotizaciones, con caídas en los activos vinculados a Brasil y presiones de depreciación sobre el real brasileño.

Advertisement

Previamente, JP Morgan había apostado por la bolsa de Brasil (proyectando un potencial de alza de hasta el 20 % en el índice MSCI Brazil tras la primera vuelta), pero el resultado definitivo y las dudas sobre las perspectivas fiscales y el mantenimiento de tasas de interés elevadas (Selic) han incrementado la cautela de los inversores.

La incertidumbre en torno a la política económica y la situación del real brasileño llevó a JPMorgan a emitir recortes de recomendación sobre empresas con fuerte exposición al país

Con el 99,88% de los votos escrutados, Lula da Silva fue reelegido presidente de la República este domingo, tras derrotar a Flávio Bolsonaro en la segunda vuelta de las elecciones generales de 2026. Con el 51,76% de los votos válidos , frente al 48,24% de Flávio, el candidato del PT garantizó la continuidad de su gobierno por otros cuatro años.

Advertisement

Lula recibió 64.149.775 votos , mientras que Flávio Bolsonaro obtuvo 59.778.475 votos, según los resultados oficiales publicados por el Tribunal Superior Electoral (TSE).

La contienda enfrentó dos proyectos políticos distintos. Lula defendió la continuidad de las políticas sociales, la creación de empleo y el papel del Estado en la reducción de las desigualdades. Flávio Bolsonaro, por su parte, presentó propuestas de cambio en la gestión del gobierno federal, centrándose en la responsabilidad fiscal, la reducción de impuestos y el fortalecimiento de la economía.

Advertisement
Continue Reading

ECONOMIA

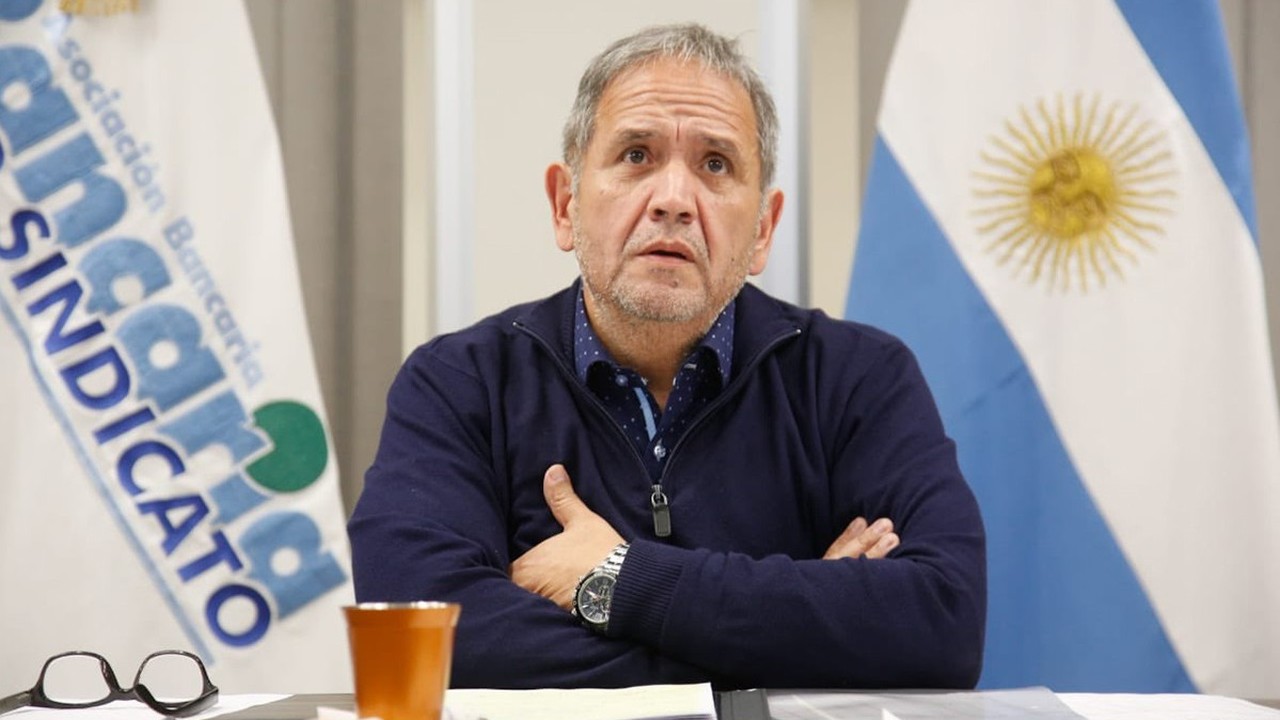
La Asociación Bancaria incorporó al convenio colectivo al personal de BICE Fideicomisos

Published

on


Incorporan al personal al convenio colectivo 18/75, respetando la antigüedad y los derechos laborales. Preocupación por el cierre de sucursales


Advertisement

Puntos importantes

Checkbox Checked
La banca se transforma por tecnología, cerrando sucursales y poniendo empleos en riesgo.
Checkbox Checked
La Asociación Bancaria aseguró un acuerdo con BICE para incorporar personal de BIFISA, garantizando todos sus derechos laborales.
Checkbox Checked
El sindicato rechaza ajustes y despidos, defendiendo empleos ante cierres de sucursales y la transformación del sector.

Continuidad de los puestos de trabajo y reconocimiento de derechos

Puntos clave del acuerdo

  • Incorporación de personal: El convenio garantiza que la totalidad de los trabajadores y trabajadoras de BICE Fideicomisos S.A. (BIFISA) sean incorporados de manera directa a la planta del BICE
  • Reconocimiento gremial: La organización destacó el entendimiento bajo el lema «¡SON BANCARIOS Y BANCARIAS!», asegurando que el personal quede amparado bajo los derechos y el convenio colectivo de la actividad bancaria tras el proceso de absorción/fusión de la compañía
  • Contexto de la medida: Este acuerdo acompaña el proceso de reordenamiento y absorción iniciado previamente por el banco para integrar las operaciones de su filial fiduciaria

Reclamos por ajustes y cierre de sucursales


asociación bancaria,sergio palazzo,bice,fice fideicomiso,Economía,Económica,Economia politica,Que es economía

Continue Reading

ECONOMIA

El Gobierno reglamentó el nuevo Régimen de Zona Fría: qué ciudades perderán el subsidio al gas

Published

on


El Gobierno aprobó la reglamentación de las modificaciones al Régimen de Zonas Frías, con cambios en el funcionamiento del Fondo Fiduciario para Subsidios de Consumos de Gas, la determinación de las compensaciones a las empresas proveedoras y la administración de las bonificaciones destinadas a los usuarios.

La medida, formalizada mediante el Decreto 1266/2026, establece que la Secretaría de Energía será la autoridad de aplicación del régimen. Entre sus atribuciones estará determinar las compensaciones y bonificaciones previstas por la normativa, intervenir en la validación de los montos a pagar y dictar las disposiciones complementarias necesarias para su funcionamiento.

Advertisement

Cómo funcionará el esquema de subsidios

La reglamentación establece que el Fondo Fiduciario para Subsidios de Consumos de Gas continuará financiando las compensaciones vinculadas con la comercialización de gas natural y gas licuado de petróleo (GLP), así como las bonificaciones correspondientes al Régimen de Zonas Frías.

El financiamiento del fondo fiduciario se realizará mediante un recargo de hasta el 7,5% sobre el precio del gas natural en el punto de ingreso al sistema de transporte (Imagen Ilustrativa Infobae)

El esquema contempla beneficios para los consumos de gas en la Región Patagónica, el departamento mendocino de Malargüe y la región de la Puna. También prevé una bonificación adicional por Zona Fría, en el marco del régimen de Subsidios Energéticos Focalizados (SEF).

En este último caso, la bonificación se aplicará sobre los consumos base de los usuarios residenciales de gas natural por redes y gas propano indiluido por redes que reúnan las condiciones previstas en la legislación.

Advertisement

La norma también mantiene la compensación relacionada con la venta de cilindros, garrafas y otros productos de GLP, así como del gas propano comercializado a granel, en las regiones contempladas por el régimen.

El financiamiento del fondo fiduciario se realizará mediante un recargo de hasta el 7,5% sobre el precio del gas natural en el punto de ingreso al sistema de transporte, por cada metro cúbico de 9.300 kilocalorías.

La disposición alcanza a la totalidad del gas consumido o comercializado para consumo a través de redes o ductos dentro del territorio nacional, cualquiera sea su uso final. Quedan exceptuados el gas natural y el gas natural licuado destinados a la exportación, así como el gas natural inyectado al sistema de transporte que provenga de GNL importado y regasificado.

Advertisement

Los productores de gas actuarán como agentes de percepción del recargo cuando emitan las facturas o documentos equivalentes. La reglamentación también contempla a los importadores como agentes de percepción, con excepción de quienes importen gas natural licuado para su posterior regasificación.

Cambios en el pago de las compensaciones

Uno de los puntos centrales de la nueva operatoria es que las compensaciones deberán calcularse sobre el precio del gas y abonarse directamente a las empresas proveedoras.

Uno de los puntos centrales de la nueva operatoria es que las compensaciones deberán calcularse sobre el precio del gas y abonarse directamente a las empresas proveedoras (Imagen Ilustrativa Infobae)

De esta manera, las distribuidoras y subdistribuidoras quedarán excluidas de la administración y percepción de los fondos correspondientes a los subsidios. Su intervención se limitará a aplicar las bonificaciones en las facturas de los usuarios finales y a proporcionar la información necesaria para determinar y distribuir las compensaciones.

Advertisement

El listado de los municipios que pierden el subsidio

El cambio afecta directamente a 1,24 millones de hogares distribuidos en los 94 municipios bonaerenses. En el ámbito nacional, el número de usuarios que dejarán de recibir el beneficio automático alcanza los 3,35 millones. Patagones es el único distrito de la provincia que mantiene el subsidio, debido a su pertenencia formal a la región patagónica.

  • 25 de Mayo
  • 9 de Julio
  • Adolfo Alsina
  • Adolfo Gonzales Chaves
  • Alberti
  • Arrecifes
  • Ayacucho
  • Azul
  • Bahía Blanca
  • Balcarce
  • Baradero
  • Benito Juárez
  • Bolívar
  • Bragado
  • Cañuelas
  • Capitán Sarmiento
  • Carlos Casares
  • Carlos Tejedor
  • Carmen de Areco
  • Castelli
  • Chacabuco
  • Chivilcoy
  • Colón
  • Coronel Pringles
  • Coronel Rosales
  • Coronel Suárez
  • Daireaux
  • Dolores
  • Florentino Ameghino
  • General Alvarado
  • General Alvear
  • General Arenales
  • General Belgrano
  • General Guido
  • General La Madrid
  • General Las Heras
  • General Lavalle
  • General Madariaga
  • General Paz
  • General Pinto
  • General Pueyrredon (Mar del Plata)
  • General Rodríguez
  • General Viamonte
  • General Villegas
  • Guaminí
  • Hipólito Yrigoyen
  • Junín
  • La Costa
  • Laprida
  • Las Flores
  • Leandro N. Alem
  • Lincoln
  • Lobería
  • Lobos
  • Maipú
  • Mar Chiquita
  • Marcos Paz
  • Mercedes
  • Monte
  • Monte Hermoso
  • Navarro
  • Necochea
  • Olavarría
  • Pehuajó
  • Pellegrini
  • Pergamino
  • Pilar
  • Pinamar
  • Puan
  • Ramallo
  • Rauch
  • Rivadavia
  • Rojas
  • Roque Pérez
  • Saavedra
  • Saladillo
  • Salliqueló
  • Salto
  • San Andrés de Giles
  • San Antonio de Areco
  • San Cayetano
  • San Nicolás
  • San Pedro
  • Suipacha
  • Tandil
  • Tapalqué
  • Tordillo
  • Tornquist
  • Trenque Lauquen
  • Tres Arroyos
  • Tres Lomas
  • Villa Gesell
  • Villarino

Qué pasa en Córdoba, Santa Fe y San Luis

El recorte también afecta a Córdoba, donde quedan excluidos departamentos del centro y sur provincial, como Río Cuarto, Juárez Celman, General Roca, Presidente Roque Sáenz Peña, Tercero Arriba, Calamuchita, Santa María y San Alberto.

En Santa Fe, la reducción de la cobertura alcanza al sur de la provincia e incluye ciudades como Rosario, Venado Tuerto y Casilda.

Por su parte, San Luis queda completamente fuera de la zona contemplada por el régimen de Zona Fría. De este modo, localidades como Villa Mercedes y Merlo dejan de acceder al descuento.

Advertisement

En Mendoza, el nuevo esquema modifica el alcance territorial del beneficio. A diferencia del régimen anterior, que comprendía a toda la provincia, la cobertura queda limitada a zonas específicas. Entre las localidades y departamentos que pierden el subsidio se encuentran Mendoza Capital, San Rafael, General Alvear, Tunuyán, Tupungato, San Carlos, San Martín, Junín, Rivadavia, Santa Rosa y La Paz. En cambio, Malargüe conserva el beneficio.

gas,hornalla,llama,estufa,combustión,cocción

Advertisement
Continue Reading

Tendencias