ECONOMIA
La reactivación se encuentra con una muralla: la alta morosidad de los particulares en el pago de créditos

El conflicto en el Golfo amenaza con extenderse por el ataque de los Hutìes a Arabia Saudita. La guerra podría regionalizarse; Turquía y Pakistán anunciaron que apoyarán a los saudíes ante un nuevo ataque Yemení. Estados Unidos anunció su apoyo a Arabia Saudita e Irán, oficialmente, se desentendió del ataque de Yemen. Los vuelos a Arabia Saudita están en riesgo porque los Hutíes prometieron derribar a cualquier aeronave que ingrese a cielo saudí.
De esta manera, los dos pasos clave para el petróleo y otras mercancías, los estrechos de Bab el-Mandeb y de Ormuz, están bloqueados e impiden la salida de los 7 millones de barriles diarios de petróleo saudita. Así, la guerra puede sacar del juego a otro exportador petrolero, mientras Donald Trump logró una pausa de ataque a refinerías rusas por parte de Ucrania.
Las consultoras locales siguieron de cerca este escenario que complica a los bonos soberanos de la región y más a la Argentina por el riesgo electoral de 2027 que, a pesar de que lo atenuó Brasil, todavía existe.
La consultora EconViews que dirige Miguel Kiguel se enfocó sobre la política monetaria del Banco Central y se pregunta “si es restrictiva o no”. Si uno mira la tasa de interés. señala, la historia es bastante clara. Un plazo fijo mayorista (TAMAR) paga alrededor de 24% anual, o 1.9% mensual, en línea o apenas por encima de la inflación esperada, y las tasas de corto plazo rondan el 20%, nivel en el que el BCRA absorbe pesos para que no bajen más. Hace un año, en plena previa electoral, la TAMAR rendía casi 30% real anualizada, y entre marzo y julio de este año llegó a ser negativa. Con estos números la política monetaria está más cerca de neutral o laxa que de restrictiva”.
Baja demanda de dinero
El informe agrega que “si la cantidad de dinero cae y la tasa se mantiene baja, lo que cayó es la demanda. Si el Central estuviera retirando pesos que la gente necesita, la tasa se dispararía. En lo que va del año el BCRA emitió casi $23 billones (a precios de hoy) comprando dólares, y buena parte volvió a salir por las licitaciones del Tesoro y pasivos remunerados. La emisión neta fue chica y aun así la tasa no subió, señal de que se retiraron pesos que la gente no quería tener. porque la economía no crece”.

Según EconViews, “ahí entra el tercer jugador de la historia, que es el crédito. La remonetización de una economía no depende solo de que el Banco Central emita pesos, sino de que los bancos multipliquen esos pesos prestando. Y hoy ese canal está frenado por la morosidad y por una economía débil. Para el sector corporativo la liquidez está (las tasas de adelantos en cuentas corrientes rondan el 25%) aunque la demanda de crédito para inversión sigue cauta a la espera de un repunte claro del consumo. Las familias, en cambio, pagan cerca de 62% anual por un préstamo personal, una tasa real altísima. Los bancos cobran caro o directamente restringen el crédito por la mora, y las familias tampoco tienen mucha espalda para seguir sumando deudas”.
El informe finaliza contestando la pregunta del principio: “la política monetaria no parece demasiado restrictiva. Hay pocos pesos porque la economía no los demanda. Con la actividad quieta y el crédito a las familias trabado por la mora, bajar la tasa no va a cambiar mucho. La remonetización va a llegar cuando la economía y el crédito vuelvan a crecer”.
FMyA, que dirige Fernando Marull señala que el contexto internacional “siguió complicado, atento a la suba de tasas internacional y la guerra. Pero el mercado está en máximos, sin grandes temores, y los activos tecnológicos muy demandados. En Brasil sorprendió la ventaja de Bolsonaro en primera vuelta, por lo que voló el mercado y cayó el dólar. Esto trajo un renovado optimismo en los activos argentinos, porque mejora la lectura sobre las chances del Gobierno rumbo a las Elecciones 2027”.
¿Señales de recuperación?
La consultora destaca que “esta semana empezaron a salir buenos datos de la actividad de septiembre, en línea con lo esperado, donde se advierte un rebote visible, luego de un julio muy flojo y agosto mixto. Ayuda que los salarios vienen subiendo al 2% mensual y le ganan a la inflación, que igual estimamos que rebote en septiembre a 1,8% (no descartamos 1,9%). La Construcción también da señales de mayor actividad. Esperamos que en el cuarto trimestre de 2026 la actividad este más estable, por un rebote en salario, algo más de crédito (hasta acá viene mejorando sólo empresas/hipotecarios) e inversión (Construcción). Las exportaciones también van a seguir creciendo y se viene el trigo en diciembre”.
Sobre las tasas de interés, el informe indica que “el segmento de pesos viene muy estable: Lecaps, bonos CER y Tamar rebotaron estos días; y ayuda mucho la estabilidad del dólar. Se viene licitación del Tesoro y esperamos que siga colocando a corto plazo, ya que todavía las tasas están altas (Duales post elecciones). En el frente dólar, el impulso de Brasil ayudó a bajar el riesgo país a 590 puntos básicos. Si bien ya juega el riesgo electoral (lo venimos comentando hace algunos meses) y el Programa financiero de 2027 no está cerrado, creemos que el rebote de la actividad en septiembre podría ayudar a que los bonos y acciones se estabilicen, luego de semanas negativas. Una economía más estable, le pone piso al apoyo del Gobierno y a los activos. Inversores conservadores: evitar argentina”.
En cuanto al riesgo la consultora de Marull opina que “el gobierno busca recuperar la agenda política, trabaja en acuerdos con gobernadores para el Presupuesto 2027 y eliminar las PASO. Pero, la oposición convocó a una nueva sesión especial en Diputados el jueves para intentar rechaza el DNU 70/23 por completo (el Senado ya lo rechazó hace dos años). Para quorum y rechazo se necesitan 129 diputados. Los cambios en varios capítulos reformistas significan un riesgo alto y un golpe político relevante para el Gobierno que afectaría al mercado”.
Desde F2, que dirige Andrés Reschini advierten que esta semana “Wall Street comenzará a recibir información que tendrá peso en las expectativas. Comienzan los reportes trimestrales de ganancias y los datos de inflación de septiembre que también serán un insumo clave para la próxima reunión de la Reserva Federal. El Índice de Sentimiento del Consumidor de la Universidad de Michigan volvió a caer hasta 46,3 puntos y no logra de esta manera mantener el menor nivel desde que comenzó la serie histórica en 1952. A un mes de las elecciones de medio término en Estados Unidos, Trump informó a través de redes sociales que acordó con Putin el envío de diesel ruso a Estados Unidos y al mundo con la finalidad de bajar los precios del principal combustible involucrado en los costos de transporte y producción como un intento de aliviar los bolsillos y quitarle presión a las tasas para que también sienta alivio el fisco a través de un menor costo de financiamiento. De todos modos, no es una solución definitiva y no está del todo claro su grado de eficacia”.
Señales mixtas
El informe agrega que en el ámbito local “los préstamos al sector privado en el noveno mes del año dejan señales mixtas que hasta pueden ser esperanzadoras. En concreto, los préstamos en dólares continuaron con buena tracción y cerraron en USD 25.324 millones (neto de tarjeta) lo que significa un incremento punta a punta de USD 768 millones. En promedio, la serie desestacionalizada arroja una suba del 3,7% contra el mes anterior. En pesos, que es donde el crédito se topa con la pesadez de los sectores de la actividad más postergados, septiembre volvió a mostrar una retracción, pero esta es la menos profunda de los últimos 7 meses cuando el crédito en pesos comenzó a ceder. Las categorías vinculadas al consumo siguen flojas pero los hipotecarios continuaron creciendo ininterrumpidamente por 26 meses y llevan 5 meses acelerando. En dólares encadenan 32 meses de crecimiento y en septiembre mostraron un incremento del 10,4% contra agosto, que es el mayor diferencial porcentual mensual desde enero de 2025. La firmeza de los hipotecarios es un puntal para la Construcción que, si bien no recupera lo perdido con el cambio de modelo económico de la actual gestión, el crecimiento sostenido del crédito hipotecario puede darle un impulso mayor. Por otra parte, el crédito en dólares sigue ganando terreno en el total de préstamos asignados al sector privado desde que asumió Javier Milei y la proporción de préstamos otorgados en moneda extranjera alcanzó el 27% mientras el máximo de la serie fue del 35% en 2019”.
Sobre las tasas la observación es que “los break evens del mercado de bonos lucen relativamente alineados, aunque levemente más pesimistas (1,7% mensual promedio). En cuanto a tasas nominales las expectativas son de una reducción paulatina desde el 1,95% mensual al 1,83% hacia el final del primer trimestre del año próximo, de modo que se mantendrían en terreno positivo, algo compatible con el sesgo restrictivo en la oferta monetaria, algo que también ayudaría a mantener al tipo de cambio en calma, siempre y cuando la política no nos traiga sorpresas y tampoco el frente externo”.
Oferta monetaria restrictiva
En cuanto a la política monetaria, para F2 ”los datos de evolución del M2 del BCRA dan cuenta de que el sesgo restrictivo en la oferta monetaria se mantiene vigente ya que este agregado en relación con el PBI cerró septiembre en 8,1%, algo más abajo del final de agosto luego de subir ininterrumpidamente desde abril. En este nivel sigue bien por debajo del 9,7% previo a las PASO de 2019 que, además, ya era bajo en comparación con los registros históricos previos que navegaban en un rango de entre el 12% y 16%. Con lo cual, es cierto que hay menos combustible como para un fogonazo cambiario pero la tensión de la previa electoral de 2025 se generó con un registro algo inferior al 9%, de modo que un shock de incertidumbre puede gatillar presión sobre el tipo de cambio, pero probablemente no llegue a tener el alcance que supimos ver en episodios del pasado con un mayor hangover monetario, déficit fiscal y reservas netas negativas. Además, la mejora de los activos brasileños rebotó la deuda de emergentes y la curva de Bonares y Globales se acopló a esta dinámica”.

El informe de la consultora 1816 se orienta a las elecciones en Brasil y señala que “si Bolsonaro termina ganando en Brasil, la derecha habrá triunfado en 9 de las últimas elecciones presidenciales: América del Sur (la única excepción es Uruguay 2024), vivirá algo sin antecedentes este siglo. Al mismo tiempo, los datos muestran que, de las últimas 20 elecciones presidenciales de la región, 18 las ganaron candidatos opositores (las excepciones fueron Paraguay 2023 y Ecuador 2025) ¿Hubo un giro ideológico por la gente que está disconforme (especialmente post pandemia) y por los gobiernos que no logran satisfacer electorado? Imposible tener certeza. Parece difícil sacar conclusiones contundentes de Brasil 2026 pensando en Argentina 2027. Pero lo indudable es que Milei volvió a arriesgar (como con Estados Unidos) y, si se confirma Bolsonaro, ganará otro aliado muy importante para 2027 (en 2025, último año electoral, la alianza con Estados Unidos fue clave). A juzgar por la reacción de los activos argentinos el lunes (bonos y acciones rebotaron tras 3 meses muy malos), habrá que estar muy atentos a la segunda vuelta en Brasil y, sobre todo, a la elección de medio término de Estados Unidos”.
El informe destaca que “la industria y la construcción recuperaron en agosto una pequeña parte de la fuerte caída de julio y el mercado ya espera un crecimiento marginal mientras el crédito en Pesos no repunta, con la notable excepción de los hipotecarios”.
1816 advierte que “el pago de deudas de obras públicas con Lecap, al igual que gastos anteriores del PAMI, obligan a seguir monitoreando los datos fiscales en detalle, pero no ponen en duda los extraordinarios números del superávit Milei (entre ambos conceptos sumaron solo 0,07% del PBI)”.
Tras los informes de las consultoras, la realidad es que hoy puede haber un respiro en los bonos soberanos argentinos porque por el feriado del 12 de octubre, la plaza de títulos públicos norteamericanos no operará. El resto de los mercados funcionará con normalidad.
Anoche, en el overnite, mejoraron los precios, tras aplacarse la crisis de la mañana y se produjo un recorte en la suba del petróleo. Las Bolsas también eran optimistas. El oro retomaba el alza y subía 0,30% a USD 4.230. Este escenario favorable parece difícil de sostener por la volatilidad que aporta la crisis saudí.
Infocorp,reporte crediticio,deuda,morosidad,estrés financiero







- La tutela del crédito: garantizar a los acreedores el cobro equitativo de sus créditos.
- La protección de la empresa: brindarle oxígeno financiero para mantener su operatoria, resguardar el empleo y seguir aportando bienes o servicios a la sociedad.
- Identificar el origen del desequilibrio económico.
- Ordenar y verificar la información contable, financiera ypatrimonial.
- Y sobre todo, proteger los activos necesarios para lacontinuidad de la empresa.
- Explicar las causas que llevaron al estado de cesación depagos.
- Acompañar un estado detallado y valorado del activo y delpasivo.
- Detallar la nómina de acreedores, los montos de sus créditosy sus vencimientos.
- Informar los procesos patrimoniales en trámite, la informaciónrelativa a los empleados y las deudas laborales yprevisionales.
- En el caso de sociedades, adjuntar sus estatutos y los últimostres estados contables
divorcio,custodia infantil,derecho de familia,mazo de juez

- Hasta $1.212.301: $79.812,80 por hijo
- De $1.212.301,01 a $1.777.957: $53.838,46
- De $1.777.957,01 a $2.052.708: $32.564,29
- De $2.052.708,01 a $6.419.726: $16.801,94

- PNC por invalidez o vejez: $310.910,91 de básico + $70.000 de bono = $380.910,91
- PNC para madres de siete hijos o más: $444.158,46 (equivalente al haber mínimo) + $70.000 de bono = $514.158,46
- Pensión Universal para el Adulto Mayor (PUAM), destinada a personas de 65 años que no reúnen los aportes para acceder a una jubilación ordinaria: $355.326,76 de básico + $70.000 de bono = $425.326,76
- Nacimiento: $93.032,34
- Adopción: $556.214
- Matrimonio: $139.297,43

Corporate Events,South America / Central America
ECONOMIA
Tras la suba del riesgo país, el Gobierno mueve fichas para reactivar la economía y el consumo
Con la vista puesta en las elecciones de medio término, los inversores operaron con cautela, pero apostando a una derrota de los republicanos en la Cámara de Representantes de Estados Unidos. Esta vez, las casas de apuestas y la encuestas coincidían en un triunfo de los demócratas por amplio margen.
Pero la realidad no influyó en Brasil, donde la Bolsa de San Pablo padeció una caída de 1,43%. El ETF que lo representa bajó 1,3% y acumula un retroceso de 2,2% en lo que va del mes. El real se devaluó 2% a 5,50 por dólar y los activos brasileros siguen sin mejorar.
En efecto, el riesgo país del país vecino se aproxima a 200 puntos básicos y desplazó a República Dominicana del top five de países de más elevado riesgo de Latinoamérica. Con dos puntos más sobrepasaría a Honduras. El ranking, que no incluye a Venezuela, es encabezado por la Argentina.
Por cierto, al país no le fue bien porque los inversores tienen cada vez más dudas sobre las elecciones presidenciales de octubre de 2027. De esta manera, la caída de los bonos Globales, que tienen ley extranjera, propiciaron que el riesgo país suba 26 unidades (+3,2%) a 831 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Además del factor político, incidió la baja de los bonos del Tesoro de Estados Unidos que elevaron su rendimiento a 4,95 por ciento. Los inversores saben que los fundamentos de la economía están dentro de lo comprometido por el FMI y la Argentina forma parte de los pocos países con superávit fiscal.
Pero la falta de despegue del consumo y la actividad económica no lo favorecen y son los factores que más inciden en el voto. Tampoco la política ayuda. El anuncio de que los CEDEAR —certificados de tenencia de acciones o ETF extranjeros que cotizan al contado con liquidación (CCL)— tributarían un 15% de impuesto a las Ganancias para las compras realizadas después de octubre fue desmentido poco después. La explicación fue que se trataba de “un borrador viejo” incluido en el bloque de reformas de la Ley de Competitividad Financiera.
El Gobierno mejoró los reflejos porque sabe que necesita algo más que números macroeconómicos para lograr votos en las elecciones. Por eso, envió señales mínimas.
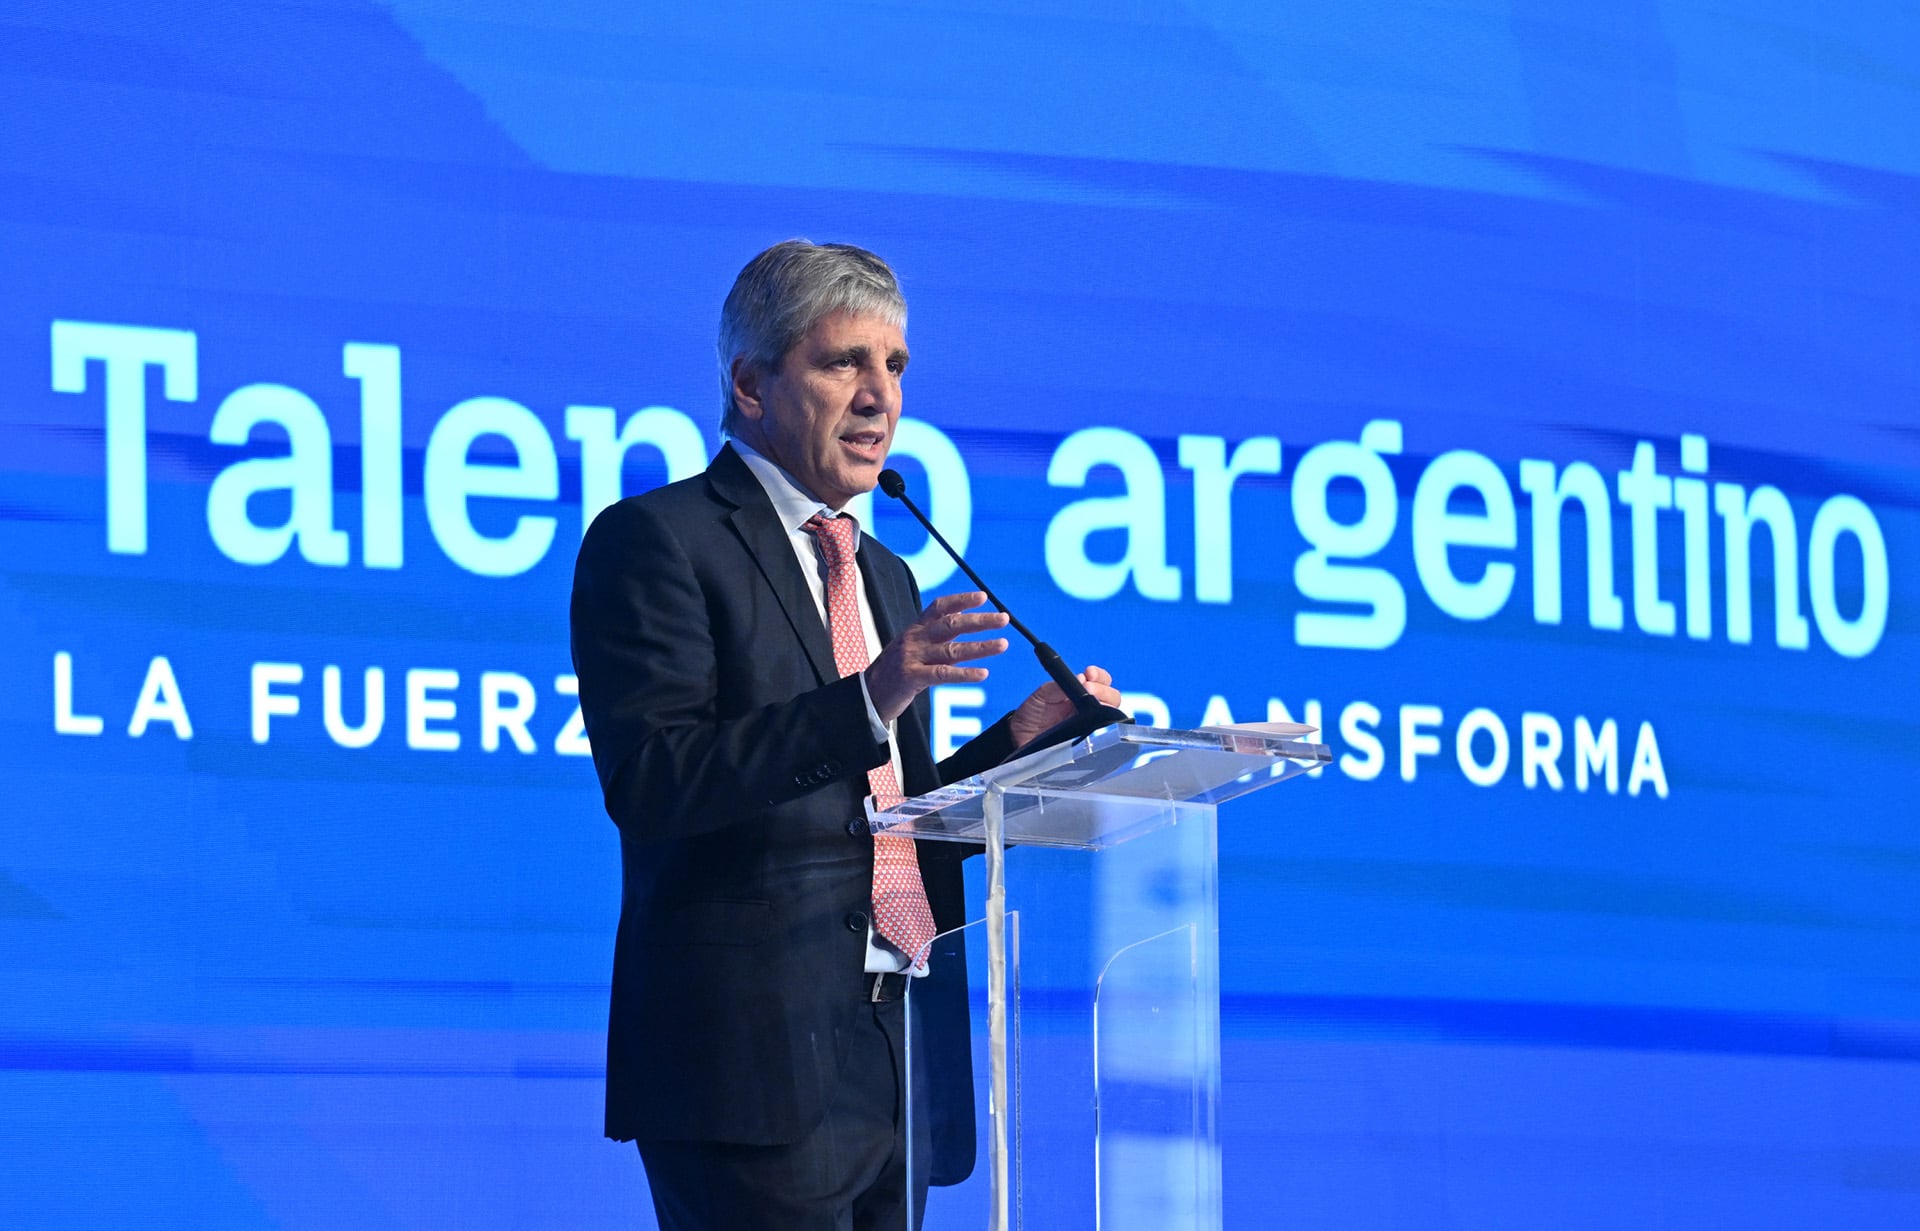
En la Conferencia Industrial de la UIA, el ministro de Economía, Luis Caputo, anunció la suspensión de embargos de ARCA para pymes hasta mayo de 2027, la búsqueda de acuerdos con las provincias para la eliminación del impuesto a los Sellos, créditos del Banco Nación a tasa fija del 20% con un plazo de 3 a 5 años para el sector automotriz y la utilización del 100% del saldo a favor por exportación para cancelar deudas aduaneras. Además, se prolongaron los subsidios al transporte y otras tarifas, sin contar que no se ha trasladado a pleno el costo del aumento del petróleo a los combustibles.
En el Mercado Libre de Cambios (MLC), el dólar mayorista respondió al igual que en otras partes del mundo, con alzas. La divisa subió 0,14% frente a las seis principales monedas del mundo. Por eso, con operaciones por USD 468 millones y con otra rueda sin compras del Banco Central, el dólar subió $5,50 (+0,4%) al récord de 1.551 pesos.
La consultora F2 que dirige Andrés Reschini señaló que “en futuros el interés abierto se incrementó USD 190 millones y se hace evidente la aceleración luego del balotaje en Brasil lo que coincide con una mayor frecuencia en las jornadas sin compras del BCRA y un tipo de cambio en alza de 1,4% desde la previa a la victoria de Lula (7 ruedas). Los activos argentinos, el peso inclusive, siguen sintiendo tanto la volatilidad internacional, como la incertidumbre política local en un contexto de altas tasas globales”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En la plaza financiera, el MEP subió $9 (+0,6%) a $1.575, mientras el contado con liquidación (CCL) tuvo un salto de $20 (+1,2%) a $1.674. El canje o costo del cable, la diferencia entre ambos dólares, aumento a 5,80%. El “blue” subió $5 (+0,3%) a 1.570 pesos.
La Bolsa tuvo una leve reacción. El Merval de las acciones líderes aumentó 1,6% en pesos y apenas 0,4% en dólares debido al aumento del CCL. Transportadora Gas del Sur (+4,8%), Banco VALO (+4,4%) e YPF (+3,5%) fueron los papeles más destacados.
Las tasas de las LECAP, que son referencia del mercado, se mantuvieron en 1,97% para el corto plazo y subieron, a partir de abril, por encima de 2 por ciento.
El petróleo, tras la fuerte caída del día anterior, seguía en baja. En el mercado overnite, anoche el Brent cedía casi 0,50% a USD 104 por barril.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Según Matías Togni, analista de la consultora petrolera NextBarrel, “es una semana de definiciones para el petróleo, con las elecciones de Estados Unidos como factor binario para los precios. Los USD 115 del Brent de la semana pasada tenían incluidos una continuación de los ataques pasadas las elecciones, ignorando totalmente los fundamentals del mercado reciente, e hizo falta una declaración apenas vaga para desarmar esa posición que venía acumulándose hace un mes.
“Sin ataques, el precio colapsa bajo su propio peso, ya que tenemos indicadores en el mercado físico de sobreoferta en el corto plazo. Lo cierto es que las exportaciones e importaciones de octubre en crudo están en línea con los volúmenes pre guerra, a pesar de la narrativa. Sin acción militar, que con Trump no se puede descartar, va a ser difícil que el petróleo se mantenga por encima de los 100 dólares en el corto plazo”, sumó.
La volatilidad cumplió y fue a la cita, tras la buena rueda de ayer de las Bolsas de Nueva York. Anoche operaban en rojo con caídas en las acciones tecnológicas de 1,25% promedio. El Nasdaq, había subido el martes, 0,83% por un rebote en el sector de inteligencia artificial. El oro seguía en alza y marcaba 0,53% de aumento, pero está lejos de perforar el techo de USD 4.000. el dólar se debilitaba 0,46 por ciento.
La Argentina puede tener otra rueda de indefiniciones. Los bonos soberanos después de la caída, pueden tener un rebote. Por lo menos, los más cortos.
horizontal,market

Hernán Crespo anunció que será padre por cuarta vez a los 51 años: su novia Antonella Silguero está embarazada

El guiño de Harry Kane: ‘Nunca tuve realmente la oportunidad’

¿Qué es un concurso preventivo?

Los looks más espectaculares de los famosos de la PPZ Fest 25 años

El Gobierno se vuelca a polarizar con el kirchnerismo mientras enfrenta cada vez más conflictos internos

El Gobierno amplió el control aéreo por la visita del papa León XIV y habilitó el derribo de “aeronaves hostiles”

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

 CHIMENTOS2 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA14 horas ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA3 días ago
Karina Milei y Jorge Macri recorrieron los preparativos para la misa del Papa León XIV – Nexofin