ECONOMIA
Ley de Inocencia Fiscal limita controles de ARCA y levanta sospechas de blanqueo encubierto

El Poder Ejecutivo finalmente puso sobre la mesa un ambicioso proyecto de ley que introduce modificaciones relevantes en las Leyes 27.799 (Inocencia Fiscal), 11.683 (Procedimiento Tributario) y 25.191 (Trabajadores Rurales). Bajo la denominación de «Ley de Inocencia Fiscal II», la iniciativa busca consolidar un sistema tributario más lógico que proteja a los pequeños y medianos contribuyentes. Al mismo tiempo, se aclara que esta simplificación tiene por objeto ordenar el cumplimiento sin flexibilizar los controles estatales sobre aquellos contribuyentes de gran magnitud económica (Grandes Contribuyentes).
Sin embargo, más allá de la propuesta oficial centrada en la simplificación administrativa, la letra de la iniciativa abrió un intenso debate entre tributaristas, contadores y especialistas en compliance: ¿se trata únicamente de una reducción de cargas burocráticas o constituye, en los hechos, una nueva forma de blanqueo de capitales encubierto?
Para responder esa pregunta resulta necesario analizar los principales cambios previstos para los períodos fiscales iniciados a partir del 1° de enero de 2025. Aunque el texto evita expresamente términos como «blanqueo» o «exteriorización voluntaria», varias de sus disposiciones generan efectos similares a los observados en regímenes de regularización fiscal anteriores.
Declaración simplificada: quiénes podrán adherir
El corazón de la reforma se encuentra en la creación de un régimen simplificado para la presentación de Ganancias destinado a personas humanas y sucesiones indivisas residentes en el país. La permanencia en la condición de residente fiscal durante todo el ejercicio constituye un requisito indispensable para acceder a los beneficios previstos. De perderse esa condición, ARCA quedaría habilitada para realizar tareas de fiscalización y eventualmente aplicar sanciones.
Uno de los aspectos más llamativos es la exclusión de los Grandes Contribuyentes Nacionales de los beneficios centrales del esquema. Aunque podrán utilizar la modalidad simplificada para presentar y abonar el impuesto, el proyecto establece que no accederán a las presunciones ni a los efectos especiales previstos para el resto de los contribuyentes.
La decisión parece orientada a concentrar los beneficios en contribuyentes medianos y pequeños, manteniendo mayores controles sobre los grandes patrimonios y empresas de gran escala.
La Ley de Inocencia Fiscal fija nuevas limitaciones a la fiscalización de ARCA
Uno de los puntos que más controversia genera es la fuerte restricción a las facultades de control del organismo recaudador.
El proyecto incorpora una presunción de exactitud sobre las declaraciones juradas presentadas bajo este régimen. Para cuestionarlas, ARCA deberá demostrar la existencia de una «discrepancia significativa», concepto que el propio texto define de manera particularmente restrictiva.
Según la propuesta, una diferencia sólo será considerada relevante cuando el ajuste fiscal supere el 15% del impuesto determinado por el contribuyente y, además, exceda determinados umbrales vinculados al Régimen Penal Tributario. También se contemplan excepciones vinculadas con facturación apócrifa o ingresos manifiestamente improcedentes.
A ello se suma una posibilidad adicional para neutralizar el cuestionamiento: si el contribuyente presenta una declaración rectificativa dentro de los 15 días hábiles de ser notificado y cancela la diferencia, la discrepancia quedaría subsanada.
La carga de la prueba cambia de manos con la Ley de Inocencia Fiscal
La iniciativa también modifica de manera significativa la dinámica de los procedimientos de fiscalización.
En ese sentido establece expresamente que la carga de probar la existencia de inconsistencias recaerá exclusivamente sobre ARCA. Además, limita las herramientas probatorias disponibles para el organismo, que sólo podrá basarse en la información declarada por el contribuyente, los datos obrantes en sus sistemas o la información suministrada por terceros.
El texto incluso dispone que cualquier otro elemento considerado por la administración carecerá de valor probatorio para impugnar la declaración presentada.
Para los críticos de la iniciativa, este esquema genera un verdadero «tapón fiscal», al dificultar de manera sustancial la revisión de períodos anteriores y extender una presunción favorable sobre ejercicios no prescriptos vinculados al IVA.
El ingreso de fondos al circuito formal
Otro de los aspectos que alimentan la discusión sobre un posible blanqueo encubierto es el tratamiento previsto para los fondos incorporados al sistema financiero formal.
El nuevo artículo 40 bis obliga a canalizar determinadas operaciones a través de instrumentos autorizados por el Banco Central y la Comisión Nacional de Valores. Sin embargo, el punto central radica en que esos fondos serán considerados incorporados al patrimonio del contribuyente en la fecha de realización de la operación a los efectos del Impuesto sobre los Bienes Personales.
En la práctica, esto implica que recursos previamente no declarados podrían ingresar al circuito formal y adquirir reconocimiento patrimonial sin que se examine necesariamente su origen histórico, una característica que diversos especialistas asocian con los efectos típicos de los regímenes de exteriorización de activos.
El rol de la UIF y los sujetos obligados
La iniciativa también contempla un tratamiento especial para los controles vinculados a la prevención del lavado de activos.
La adhesión al régimen deberá ser considerada por bancos, agentes de bolsa, escribanos y otros sujetos obligados como un antecedente favorable al momento de analizar operaciones. Aunque el proyecto aclara que continúan vigentes las obligaciones establecidas por la normativa antilavado, también ordena a la Unidad de Información Financiera dictar regulaciones complementarias y prevé mecanismos tecnológicos para verificar rápidamente la situación de los contribuyentes adheridos.
La eximición de multas por defraudación
Quizás el punto más sensible del proyecto aparece en materia sancionatoria.
El artículo 42 ter establece que quienes adhieran al régimen y regularicen obligaciones tributarias derivadas de ajustes previos de ARCA quedarán eximidos de las multas previstas en los artículos 45 y 46 de la Ley 11.683.
Se trata de sanciones vinculadas tanto a la omisión de impuestos como a supuestos de defraudación fiscal. Para acceder a este beneficio, el contribuyente deberá renunciar a iniciar acciones de repetición contra el Estado por los montos regularizados.
Precisamente esta exención de multas es uno de los argumentos más utilizados por quienes sostienen que el proyecto excede ampliamente una mera simplificación administrativa y se aproxima a una verdadera amnistía tributaria.
El contraste: endurecimiento para el trabajo rural no registrado
Mientras el capítulo tributario introduce beneficios y alivios para determinados contribuyentes, el Título II del anteproyecto adopta una lógica opuesta respecto del empleo agrario.
La reforma prevé un incremento sustancial de las sanciones por trabajo rural no registrado. Las multas por declaraciones falsas podrían alcanzar hasta $1,5 M por trabajador, mientras que las infracciones más graves -vinculadas a la omisión total de registración- llegarían a montos de entre $1,5 M y $7,5 M por empleado, con agravantes por reincidencia.
Además, esas sanciones se actualizarán mediante el índice UVA, un mecanismo que garantiza su ajuste periódico.
Un proyecto que promete generar debate
Más allá de cómo finalmente sea bautizada por el Congreso, la iniciativa ya instaló una discusión de fondo sobre el equilibrio entre simplificación tributaria, seguridad jurídica y capacidad de fiscalización estatal.
Sus defensores sostienen que permitirá reducir burocracia, incentivar la formalización y canalizar recursos hacia la economía real. Sus críticos, en cambio, consideran que las restricciones impuestas a ARCA, la protección otorgada a determinados fondos y la condonación de multas configuran una arquitectura jurídica que, en los hechos, funciona como un blanqueo sin el costo político que supone impulsar una amnistía fiscal tradicional.
Lo cierto es que el debate aún no comienza en el Congreso y promete convertirse en uno de los ejes tributarios más relevantes de los próximos meses.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,impuestos,blanqueo,ley de inocencia fiscal





ECONOMIA
Viajó un año por Europa y sobrevivió al Titanic: la historia del Rolls-Royce que todavía conserva la familia Pereyra Iraola
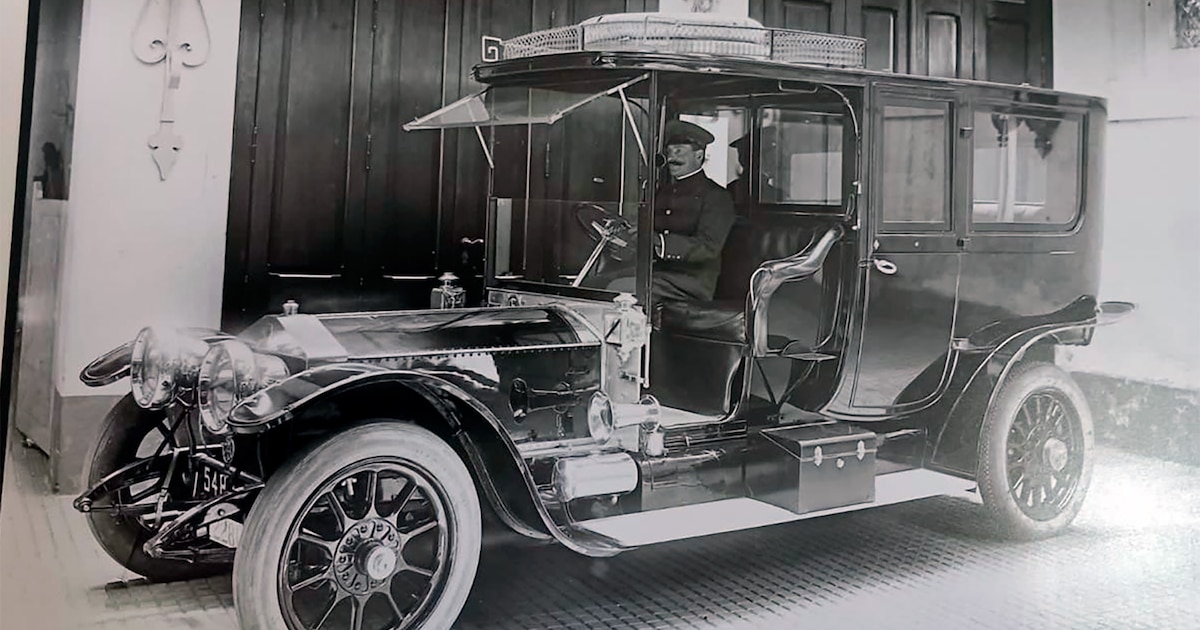
El pasado fin de semana, un auto de principios del siglo XX se convirtió en noticia por una historia desconocida que protagonizó hace 114 años, en uno de los acontecimientos más resonantes a nivel mundial como fue el hundimiento del Titanic.
El auto es un Rolls-Royce de 1910 que pertenece, desde el primer día, a la familia Pereyra Iraola y se conserva en perfecto estado y funcionamiento. Debía embarcar en el famoso transatlántico que pretendía unir Southampton con New York en abril de 1912, luego de haber trasladado a gran parte de los integrantes de esa familia paticia argentina en un viaje cultural por todo Europa.
La historia se conoció en el marco de la presentación del vehículo en Autoclásica, la tradicional exposición de autos que anualmente se lleva a cabo en los jardines del hipódromo de San Isidro, en la que, como corolario, fue galardonado con el premio “Best of Show”.
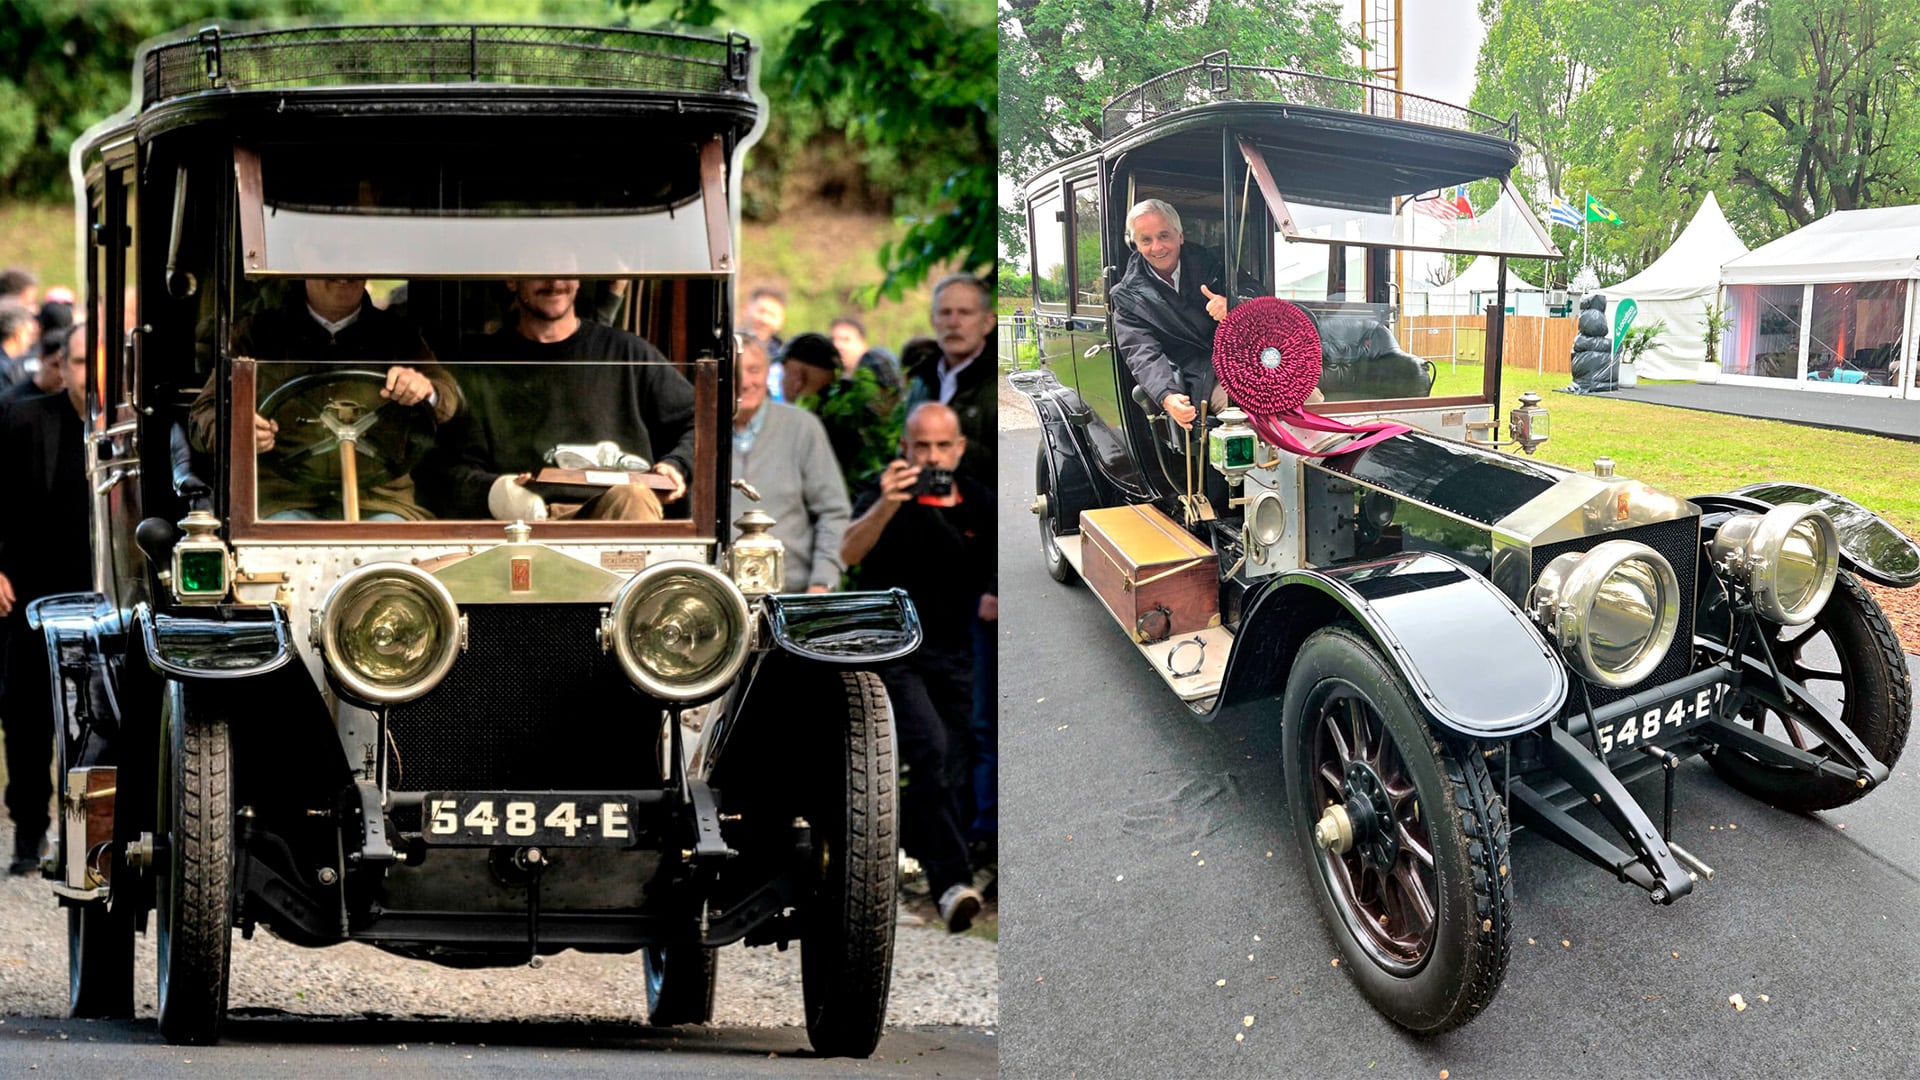
Pero más allá de ser noticia por haberse salvado de hundirse en las profundidades del Océano Atlántico Norte aquel 15 de abril de 1912, este Rolls-Royce Silver Ghost de 1910 tiene detrás una historia apasionante para los amantes de los autos, y especialmente de los clásicos.
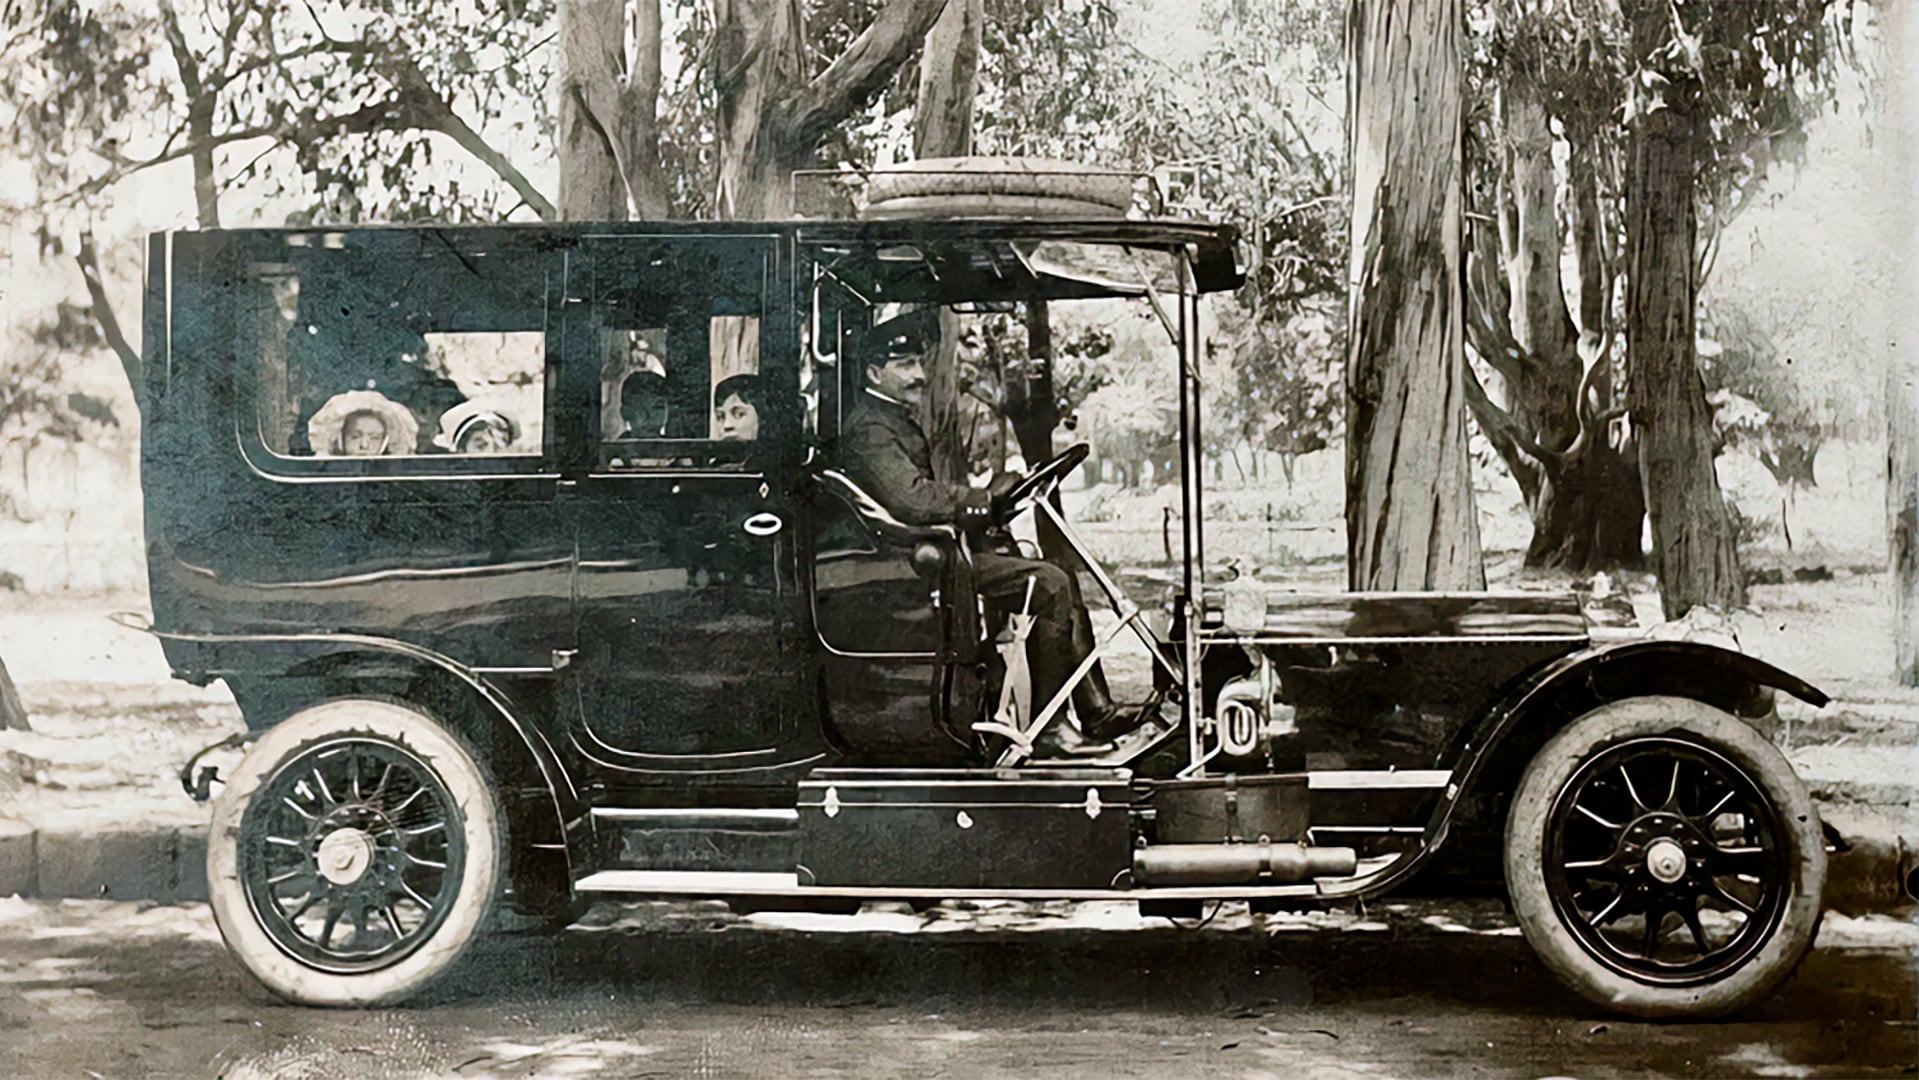
Todo comenzó con la inquietud de Laura, una de las hijas del matrimonio de Leonardo Higinio Pereyra Iraola y Antonia María Iraola, quien planificó un viaje de estudios para sus 5 sobrinos por todo Europa, para lo cual en 1910 encargaron directamente a Rolls-Royce un vehículo que pudieran adaptar para la travesía.
Así fue como una vez terminada la fabricación del vehículo, ya a comienzos de 1911, personal de la familia viajó a Inglaterra para trasladar el vehículo a Francia, a las instalaciones de Rothschild & Son, uno de los fabricantes de carruajes más prestigiosos de la época, para que adaptara a ese Rolls-Royce con una carrocería tipo limousine que cumpliera la necesidad de los Pereyra Iraola para su viaje.
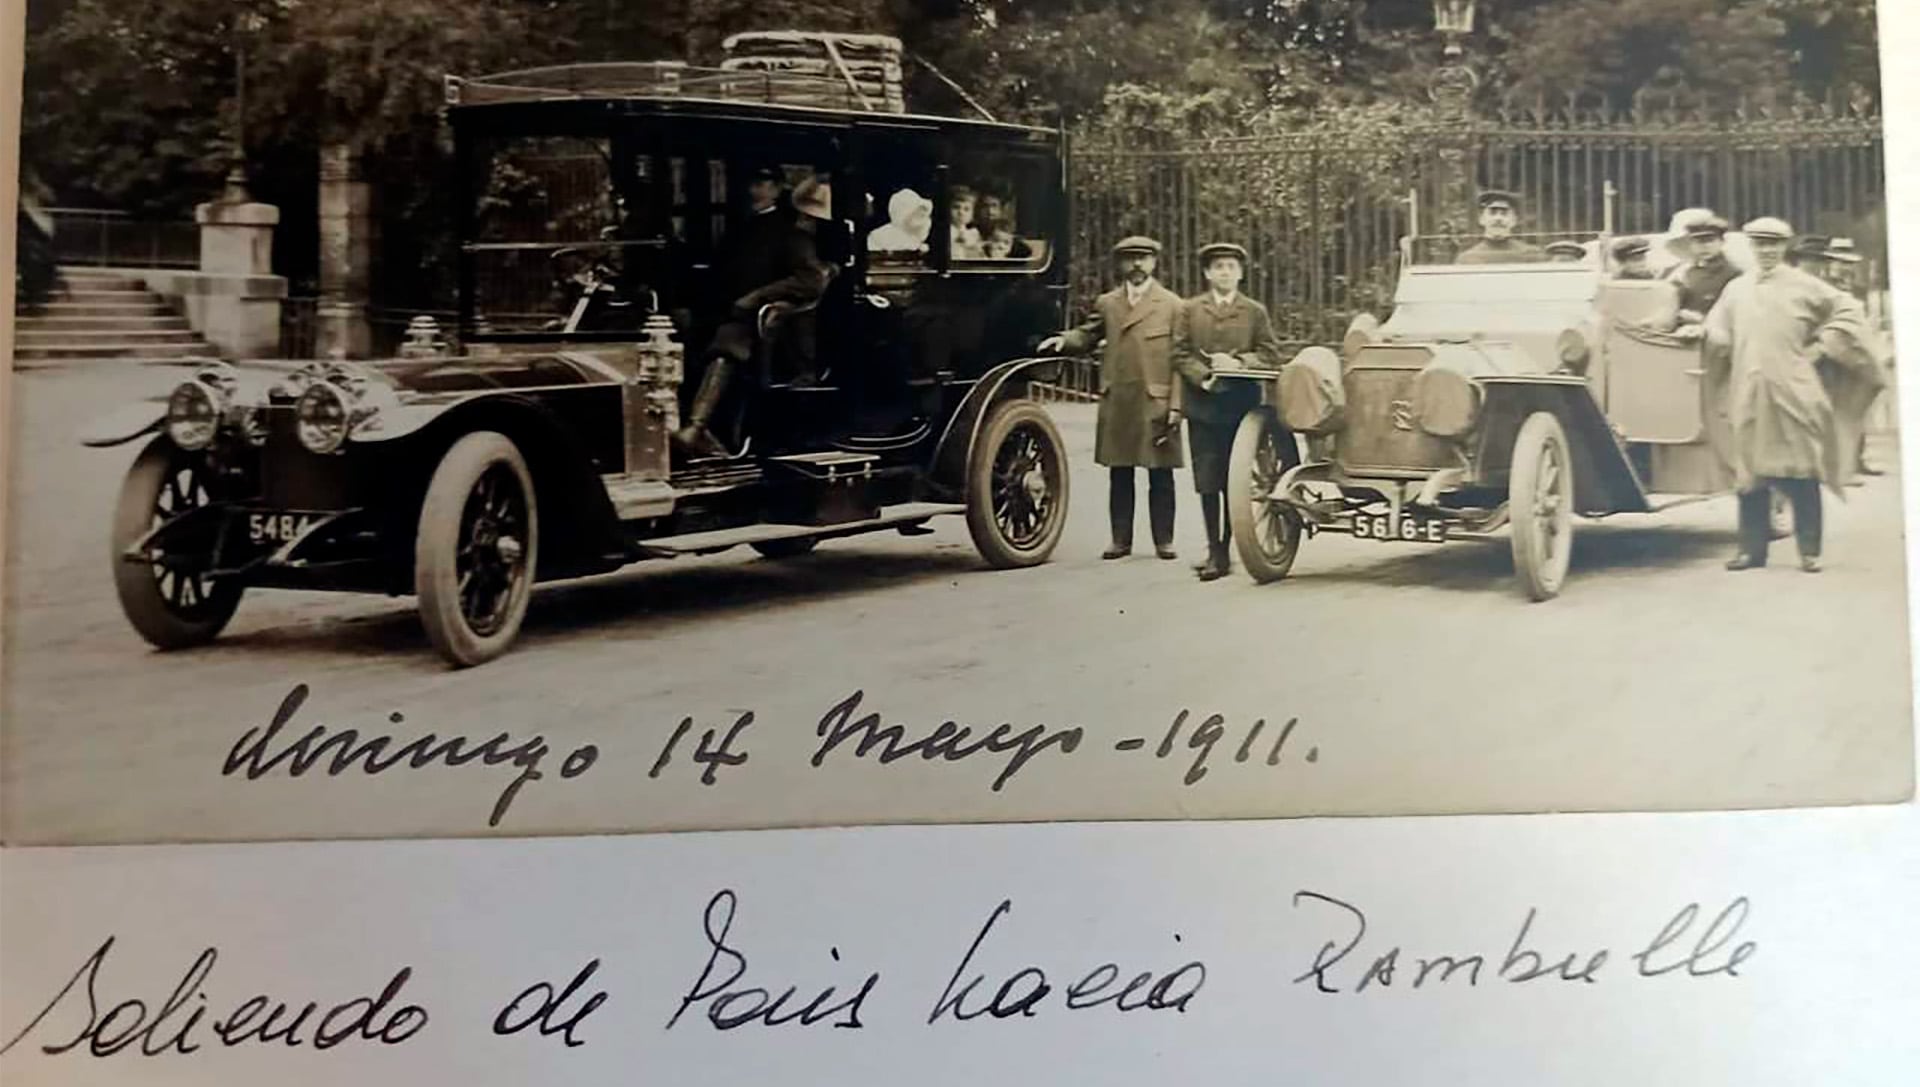
El vehículo estuvo listo ese mismo año, y el viaje comenzó desde París hacia Moscú el 14 de mayo de ese año. Les demandaría casi un año, hasta terminar en Inglaterra nuevamente, donde nació el automóvil original.
En el interior viajaba Laura Pereyra Iraola, sus cinco sobrinos, la niñera y el chofer, y en un auto de apoyo que los acompañaba iban cuatro personas incluida la institutriz, que tenía la misión de darles clases para que no perdieran su año escolar, y para que comprendieran el valor histórico de cada escala del viaje.
Al terminar el viaje, el auto iba a embarcarse rumbo a América en el Titanic. Pero cuando llegó el momento de partir, una de las hermanas, que estaba embarazada y en un estado avanzado de gestación, recibió la recomendación médica de no viajar. Así, el auto y la familia se quedaron en Inglaterra y se salvaron de una de las mayores tragedias de la historia marítima contemporánea.
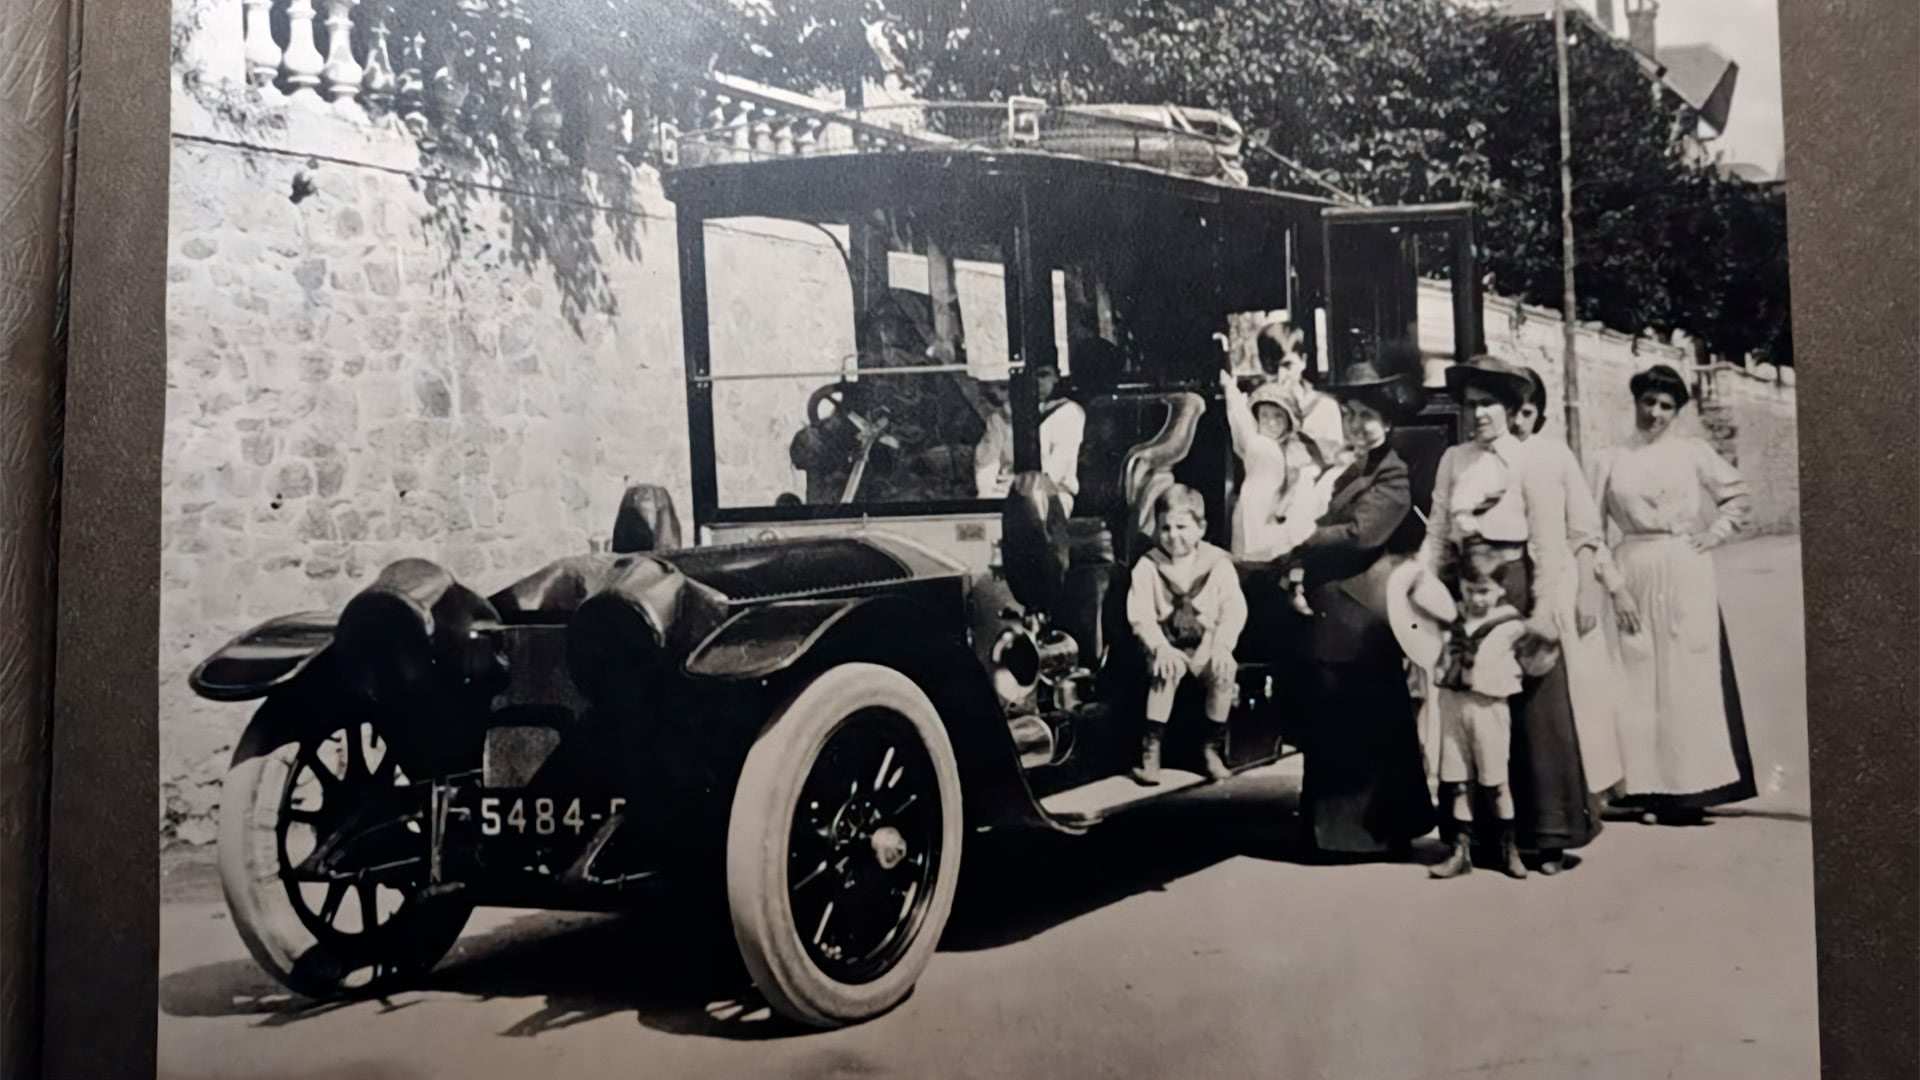
Algunos meses después, el Rolls-Royce Silver Ghost llegó a Buenos Aires y quedó en la familia como una joya que ya no era solo mecánica sino también simbólica de un viaje y una experiencia invalorable para la descendencia de la familia.
El vehículo se utilizó durante muchos años para los traslados de la familia. Estaba guardado en la calle Esmeralda, a la vuelta del Palacio Anchorena, que era la residencia Pereyra Iraola. Cerca de 1920, ingenieros de Rolls-Royce viajaron a la Argentina para hacerle la instalación eléctrica, ya que el auto no la tenía. La propia marca realizó ese trabajo en Buenos Aires.
El auto pasó por cuatro generaciones hasta el día de hoy. “Se usó mucho. En las décadas de 1960 y 1970 participó en algunos rallies, entre ellos uno a Las Flores. Además circulaba dentro de la estancia Abril y ocasionalmente viajaba a Buenos Aires, como cualquier auto clásico que se saca a la calle de vez en cuando”, cuentan los bisnietos de la familia.
“El auto siempre estuvo en movimiento. Para nosotros representa una historia familiar viva. Es muy impactante sentarse en los asientos traseros y pensar que, tres generaciones atrás, mi familia recorrió Europa allí. Tiene una energía muy especial”, describen hoy con emoción.
La familia cuenta que el auto siempre fue de su propiedad, desde el primer día, y conservan toda la documentación original que incluyen los registros de compra y tiene el kilometraje real de uso.
“Recibimos ofertas de compra durante toda la vida; mi padre recibió muchas cartas con propuestas, pero siempre las rechazó. Nada podía reemplazar el valor familiar de ese auto”, relató Jorge Pereyra Iraola, ahijado de “la tía Laura”, como la mencionan al recordar tan curiosa historia del Rolls-Royce que sobrevivió al Titanic.
Rolls-Royce Silver Ghost,Pereyra Iraola,Titanic
El economista Alberto Ades reabrió el debate sobre el tipo de cambio al advertir que el dólar está casi 30% por debajo de su promedio histórico
Puntos importantes

Alberto Ades reabre el debate: el dólar atrasado afecta la competitividad.
Superávit fiscal/comercial y el auge de Vaca Muerta/minería ofrecen un nuevo escenario.
Opciones: ajuste fiscal, devaluar (con riesgos) o reformas de productividad.
dólar,devaluación,caputo,ades,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
ECONOMIA
El Gobierno promulgó la Ley de Zonas Frías: los 94 municipios que pierden el subsidio y cuándo empieza a regir la nueva norma

- 25 de Mayo
- 9 de Julio
- Adolfo Alsina
- Adolfo Gonzales Chaves
- Alberti
- Arrecifes
- Ayacucho
- Azul
- Bahía Blanca
- Balcarce
- Baradero
- Benito Juárez
- Bolívar
- Bragado
- Cañuelas
- Capitán Sarmiento
- Carlos Casares
- Carlos Tejedor
- Carmen de Areco
- Castelli
- Chacabuco
- Chivilcoy
- Colón
- Coronel Pringles
- Coronel Rosales
- Coronel Suárez
- Daireaux
- Dolores
- Florentino Ameghino
- General Alvarado
- General Alvear
- General Arenales
- General Belgrano
- General Guido
- General La Madrid
- General Las Heras
- General Lavalle
- General Madariaga
- General Paz
- General Pinto
- General Pueyrredon (Mar del Plata)
- General Rodríguez
- General Viamonte
- General Villegas
- Guaminí
- Hipólito Yrigoyen
- Junín
- La Costa
- Laprida
- Las Flores
- Leandro N. Alem
- Lincoln
- Lobería
- Lobos
- Maipú
- Mar Chiquita
- Marcos Paz
- Mercedes
- Monte
- Monte Hermoso
- Navarro
- Necochea
- Olavarría
- Pehuajó
- Pellegrini
- Pergamino
- Pilar
- Pinamar
- Puan
- Ramallo
- Rauch
- Rivadavia
- Rojas
- Roque Pérez
- Saavedra
- Saladillo
- Salliqueló
- Salto
- San Andrés de Giles
- San Antonio de Areco
- San Cayetano
- San Nicolás
- San Pedro
- Suipacha
- Tandil
- Tapalqué
- Tordillo
- Tornquist
- Trenque Lauquen
- Tres Arroyos
- Tres Lomas
- Villa Gesell
- Villarino

FOTOS SENADO- VOTACION ZONAS FRIAS

INTERNACIONAL3 minutos ago
Nicaragua es el país de Centroamérica donde una de cada 10 adolescentes es madre

POLITICA19 minutos ago
El Reino Unido respaldó la explotación petrolera en Malvinas y anunció medidas legales para blindar a las empresas de la presión Argentina

DEPORTE23 minutos ago
Esequiel Barco fue elegido MVP de la liga rusa y recibió el premio de una leyenda del fútbol

CHIMENTOS34 minutos ago
El emotivo video de Laura Novoa por los 86 años de su mamá junto a su padre Pepe: “Sigue el amor intacto”

POLITICA36 minutos ago
El último misterio de Perón: el encuentro secreto con el Papa en una iglesia de Roma y la carta por el cuerpo de Eva

SOCIEDAD40 minutos ago
Así es HomeView, la última pantalla inteligente de Apple para controlar los hogares con su nueva IA

INTERNACIONAL4 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá

DEPORTE4 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto

ECONOMIA4 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

POLITICA4 días ago