Connect with us

ECONOMIA

Licencias parentales modernas: los países que ya ofrecen más días a padres

Published

on


Tras los aumentos, cuánto cobrará un empleado de comercio en noviembre 2026 Tras los aumentos, cuánto cobrará un empleado de comercio en noviembre 2


Advertisement

Países con mejores licencias por maternidad y paternidad

  • Albania: las colaboradoras que llevan 12 meses consecutivos trabajando en la empresa tienen derecho a hasta un año de licencia de maternidad remunerada. Después de 63 días, esta puede permanecer en periodo de licencia o regresar al trabajo. Las colaboradoras que esperan más de un hijo tienen derecho a 390 días de licencia de maternidad. El pago de los primeros seis meses de licencia parental es el 80% del salario mensual promedio del año anterior, y el de los siguientes seis meses es el 50% de su salario mensual promedio. Pero a la vez, Albania no tiene licencia por paternidad. Allí los colaboradores de cualquier género con hijos dependientes tienen derecho hasta 12 días de licencia remunerada para cuidar a un niño o niña. Aquellos con menores de tres años tienen derecho a 3 días adicionales. Los colaboradores pueden tomar 30 días adicionales de licencia no remunerada por año para cuidarlo.
  • Australia: Los padres que dan a luz tienen derecho a 12 meses de licencia cuando cumplen un año trabajando en la empresa. Algunos empleadores ofrecen licencia de maternidad remunerada. Además, los colaboradores pueden aplicar al esquema del Gobierno Federal, que incluye el pago de 18 semanas de licencia. Los padres que no dan a luz tienen derecho a 5 días de licencia no remunerada en el momento del parto, y también pueden solicitar al régimen del Gobierno Federal una licencia adicional. En Australia, la licencia parental cubre la licencia por adopción, que es por 12 meses pero no remunerada. Y los colaboradores que toman una licencia parental para cuidar a un niño adoptado, también tienen derecho a 2 días de licencia no remunerada previa a la adopción para asistir a las entrevistas o exámenes pertinentes.
  • Bulgaria: Las colaboradoras embarazadas que han trabajado 12 meses tienen derecho a 410 días de licencia remunerada a repartir en los primeros dos años del niño o niña. Recibe una compensación de acuerdo a la edad del niño, iniciando en 90% de su salario. Los padres que no dieron a luz tienen 15 días de licencia de paternidad remunerada con el 90% de su salario, extensible a 6 meses adicionales sin pago. En tanto que los padres adoptivos tienen derecho a 365 días de licencia por la adopción de un niño de hasta cinco años de edad, con pago del equivalente al 90% de sus ingresos mensuales brutos medios. Si no hace uso de la licencia y vuelve a trabajar full time, tiene derecho a recibir una compensación económica del 50% por el periodo de licencia.
  • Bosnia y Herzegovina: Entre 42 días y hasta un año por licencia de maternidad. Cobran durante ese tiempo entre el 50% y el 100% de su salario, dependiendo de la región. Por otra parte, los colaboradores que no dan a luz tienen derecho a cualquier licencia de maternidad restante después de las primeras seis semanas de maternidad tomadas desde el nacimiento. Reciben el mismo salario que la madre durante este periodo. Y también uno de los progenitores tiene la libertad de ejercer la licencia de maternidad o paternidad en situaciones de adopción u hogar de tránsito.
  • Kosovo: Hasta 12 meses de licencia por maternidad, con el 70% del salario, pagado durante 6 meses por el empleador y por el Estado el tiempo restante. Padres que no dan a luz tienen derecho a tres días de licencia remunerada después del nacimiento y dos semanas hasta que el niño o niña cumpla tres años, igual que en casos de adopción.
  • Serbia: hasta un año de licencia por maternidad, con una remuneración correspondiente a su salario promedio, y cinco días de licencia para padres que no dan a luz, consecutivos al alumbramiento y sin remuneración salvo en circunstancias excepcionales. Pero quienes adopten a un menor de cinco años, tienen derecho a 8 meses de licencia. En caso de adoptar un bebe antes de que cumpla tres meses, los padres adoptivos tienen derecho a una licencia más larga para ocuparse de este hasta que cumpla 11 meses.
  • Reino Unido: 52 semanas de licencia remunerada con el 90% del salario las primeras 6, un pago de £157,97 por semana las siguientes 33, y sin remuneración las últimas 13 semanas. Dos semanas de licencia de paternidad remunerada y deben ser tomadas en un periodo continuo. Además, los padres tienen derecho a 50 semanas de licencia parental compartida (SPL). Ambos padres pueden decidir cómo distribuir los días libres y cualquiera de ellos puede tomarlos. Asimismo, los colaboradores pueden tomar hasta 52 semanas de licencia por adopción legal.

Licencias familiares en la Argentina: qué cambió con el gobierno de Milei


trabajo,maternidad,licencia,paternidad,Management,Software management,Manager,Project management

Advertisement

ECONOMIA

El BCRA dispuso cambios en las cuentas remuneradas de bancos y billeteras virtuales: qué deben informar a sus clientes

Published

on


El Banco Central dispuso cambios para la información que los bancos y las billeteras virtuales brindan a sus clientes sobre el rendimiento de su dinero depositado en sus cuentas e invertido en fondos comunes de inversión (FCI) de dinero o “money market”. Hasta ahora, existían diferencias en el modo de informar la rentabilidad de las cuentas remuneradas que utilizaba cada entidad financiera, por lo que el BCRA decidió unificarlo.

A partir del próximo 1° de noviembre, los bancos y las billeteras que ofrezcan cuentas remuneradas a través de FCI deberán informar “la variación del valor de la cuotaparte de los últimos 7 (siete) días corridos expresada como tasa nominal anual”, descontando los honorarios de administración y custodia. También deberán consignar “los datos identificatorios de tales fondos, su descripción y clase de cuotaparte”, señaló la norma del Central.

Advertisement

Las entidades financieras deberán informar esa tasa de interés a sus clientes “en todos los medios digitales en donde se preste este servicio”. Eso incluye las plataformas de homebanking, las apps para celulares de los bancos y las apps de las billeteras digitales.

“El acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño, en esos medios, ubicada junto a la opción de inversión y donde se informe el rendimiento de tal fondo”, precisó el BCRA.

Hasta ahora, cada entidad informaba el rendimiento de su cuenta remunerada según su criterio. Algunas mostraban la tasa nominal anual (TNA) y otras la tasa efectiva anual (TEA). También mostraban el rendimiento en distintos períodos, según su conveniencia: le informaban al cliente la mayor tasa anualizada posible, ya sea en la última semana, el último mes u otro período. Algunas entidades incluso informan proyecciones de rendimientos futuros en lugar de rentabilidad pasada.

Advertisement

Todas esas “picardías” de bancos y billeteras a la hora de decirle a su cliente cuánto rinde su dinero invertido en un fondo común de inversión a través de una cuenta remunerada, ahora quedarán unificadas. Así, la comparación para saber qué entidad ofrece más rendimientos será más sencilla.

Cuentas remuneradas con tasa variable y con tasa fija

Un punto clave para el cliente es diferenciar las cuentas remuneradas con rendimiento variable de otras entidades que garantizan un interés fijo. Entre las primeras, el interés que genera la cuenta dependerá de cuánto rinda el fondo común de inversión, por lo que la tasa informada cambiará todos los días. Es el caso de billeteras, como Personal Pay, Mercado Pago, Lemon, Cocos o YPF App, y también de bancos tradicionales como Santander, Macro o Galicia.

En otros casos, las cuentas pagan un interés fijo, que cambiará cuando la entidad lo decida por razones comerciales. Este rendimiento garantizado se paga en entidades como Banco Nación, Banco Supervielle, Ualá, Carrefour Banco o Naranja X, entre otras. En este último caso, el cambio sancionado ayer por el BCRA no aplica.

Advertisement

Tanto en uno como en otro caso, es importante conocer si el rendimiento tiene algún límite o condición especial. Muchos bancos o billeteras ponen un tope: por ejemplo, ofrecen rendimientos hasta $ 2 millones, sin retribuir nada por encima de ese monto. Otras remuneran solamente el dinero a sus clientes de cuenta-sueldo o a quienes paguen un paquete de servicios determinado.

Qué es un fondo común de inversión “money market”

La norma que sancionó el Banco Central para mejorar la información al cliente los denomina “fondos comunes de dinero”, aunque en el mercado financiero se los conoce como fondos “money market”. Se trata de FCI cuya característica esencial es su liquidez inmediata, es decir, se puede disponer del dinero sin ninguna restricción. Otros fondos comunes requieren un plazo de 24 o 48 horas para retirar el dinero.

Las entidades financieras invierten el dinero de sus clientes en esta clase de fondos para ofrecerles algún rendimiento diario que los ayude a protegerse de la inflación y, al mismo tiempo, les permita disponer de su dinero cada vez que lo deseen.

Advertisement

Su objetivo principal es generar intereses invirtiendo en activos líquidos y de baja volatilidad. Estos fondos suelen invertir en instrumentos como plazos fijos (tanto tradicionales como precancelables), cauciones, cuentas remuneradas y otros fondos. Se trata de una inversión conservadora, a diferencia de FCI basados en acciones o bonos, que son mucho más volátiles.

Los fondos comunes “money market” acreditan los intereses en forma diaria, por lo que son especialmente adecuados para períodos inferiores a 15 o 20 días, si se considera que el plazo fijo más corto es a un mes de plazo.

Lo interesante de estos fondos es que funcionan, casi, como una caja de ahorro. El dinero está prácticamente a la vista. Cuando un usuario coloca plata en ellos se suscribe en forma inmediata y, al rescatar por la necesidad de hacer un pago, la acreditación en la cuenta es en el momento.

Advertisement

Banca digital,billetera virtual,finanzas,tecnología,pagos móviles,transacciones,economía,innovación,G Pay

Continue Reading

ECONOMIA

La industria fintech invertirá USD 2.200 millones y aumentará su facturación casi 30% durante 2027

Published

on


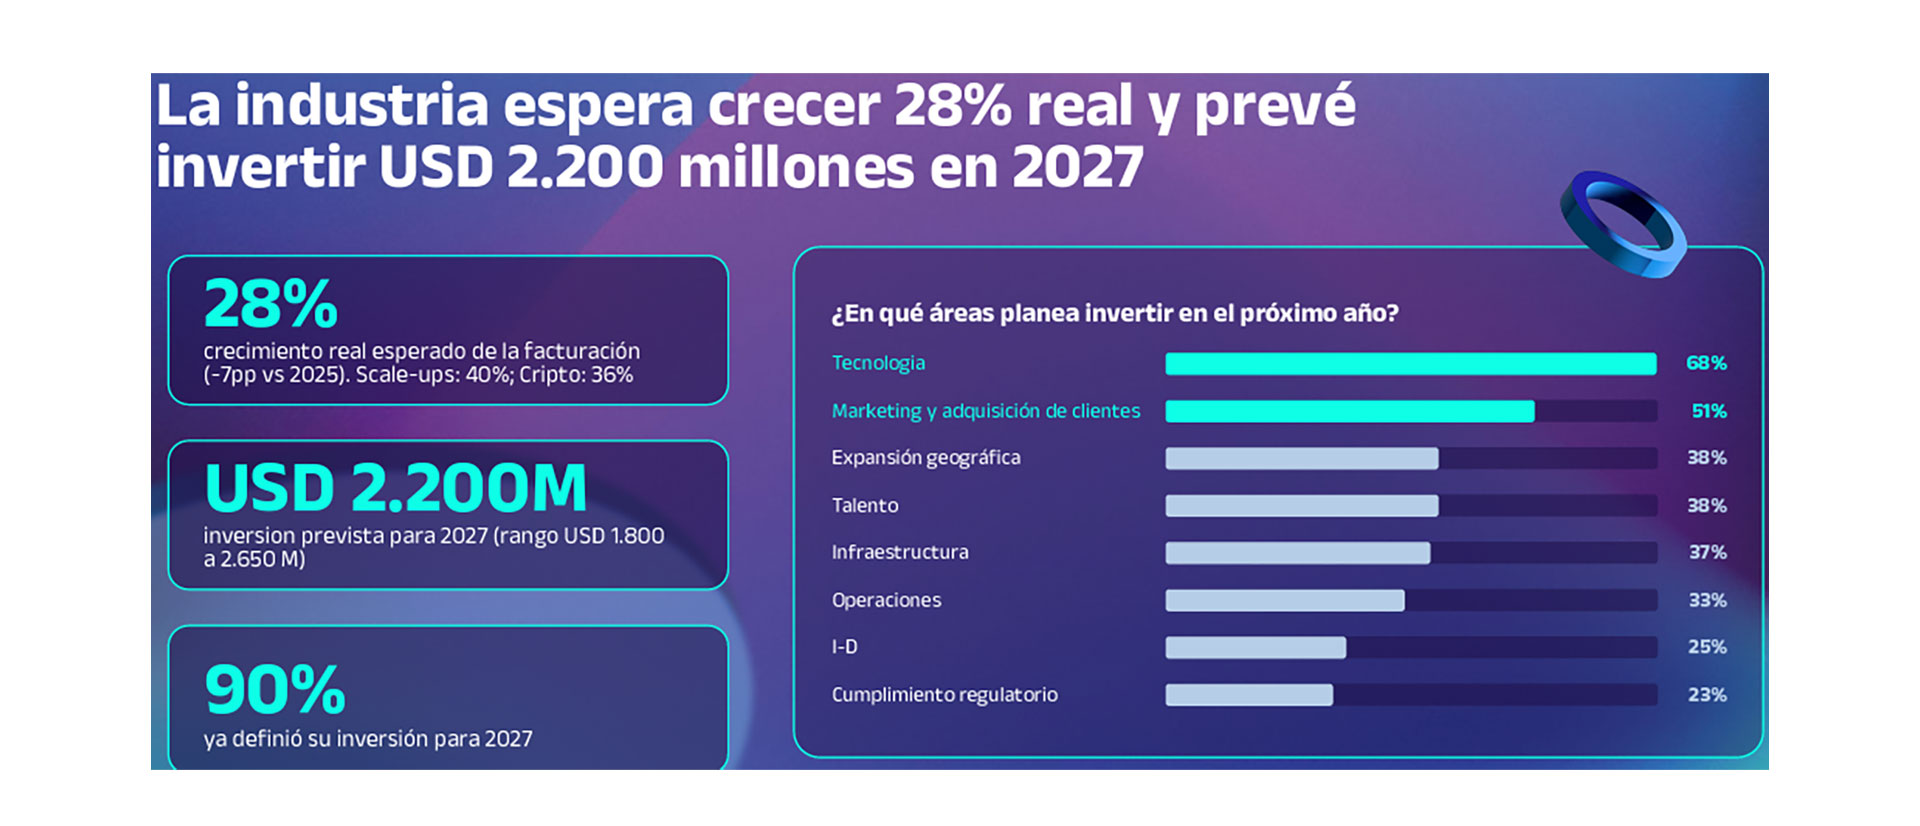
Para el año próximo, la industria fintech argentina proyecta expandir inversiones y facturación, incrementar su personal a más de 50.000 trabajadores y acentuar su internacionalización desembarcando en otros mercados de la región, según un informe presentado por la Cámara Argentina Fintech. Las perspectivas del sector apuntan a crecer a partir de los distintos segmentos del negocio y a consolidar sus finanzas: el 71% de las compañías relevadas alcanzó su punto de equilibrio.

El relevamiento Industria Fintech Argentina 2026 estima que el conjunto de las compañías del sector prevé fuertes inversiones que en el 90% de las firmas ya definió. El documento señala que “de cara a 2027, las empresas proyectan inversiones por USD 2.200 millones, con la tecnología como principal área de inversión prevista, y esperan aumentar su facturación un 28% en términos reales, en promedio”. La tecnología concentra los planes de inversión de un 68% de las consultadas; le siguen marketing y adquisición de clientes, con 51%, y la expansión geográfica y el talento, ambas con 38%. El informe calcula un rango de inversión de entre USD 1.800 millones y USD 2.650 millones y señala que el 80,4% de las compañías se financia con capital propio.

Advertisement

La salida al exterior aparece como otra de las variables del crecimiento previsto. El 49% de las fintech ya tiene operaciones en otros países y la proporción sube al 68% si se incluyen las que prevén desembarcar en mercados externos en el corto plazo. Chile, Colombia, México, Uruguay y Perú concentran la presencia actual, mientras que Paraguay, México y Uruguay son los destinos que generan mayor interés para nuevas operaciones. El informe sostiene que “la presencia internacional refleja la capacidad de las fintech argentinas para desarrollar modelos de negocio y soluciones tecnológicas aplicables a distintos mercados”.

Diez verticales, con Medios de pago a la cabeza

La Cámara Argentina Fintech identificó 1.108 empresas que utilizan tecnología para crear o distribuir servicios financieros, distribuidas en diez verticales y 26 subverticales. Medios de pago es el principal segmento, con 438 empresas en emisión y procesamiento y otras 307 en aceptación y redes. También se destacan activos financieros y mercados de capitales, con 293 compañías; crédito y financiamiento, con 285; infraestructura y tecnología, con 235; y cripto y blockchain, con 140. La Cámara señala que “la diversificación también forma parte de la evolución de la industria: en promedio, cada compañía opera en dos verticales, combinando diferentes soluciones financieras dentro de una misma propuesta”.

infografia

.responsive {

Advertisement

width: 100%;

height: auto;

}

Advertisement

El informe también refleja la diversidad de escala dentro del sector. Tres de cada cuatro empresas tienen menos de 100 empleados y la Cámara estima que la industria reúne cerca de 50.000 trabajadores sobre un total de 140.000 personas empleadas para todo el sector financiero. Durante el último año, el 52,4% de las compañías aumentó su nómina, aunque ese indicador se ubicó 10 puntos porcentuales por debajo del dato de 2025. La facturación mediana anual fue de USD 1,7 millones, frente a un promedio de USD 7,3 millones, influido por las firmas de mayor tamaño.

La madurez de los modelos de negocio es otro de los ejes del estudio. El 71% de las empresas alcanzó el punto de equilibrio y, entre las que aún no lo lograron, el 47% espera hacerlo en 2027. La composición del ecosistema incluye 22% de startups, 33% de scaleups, 43% de compañías consolidadas y 1% de unicornios. A la vez, las firmas que actúan en tres o más verticales muestran mejores indicadores: el 81% llegó al equilibrio, frente al 65% de las monoverticales.

Presión tributaria y marco regulatorio

Pese a esas expectativas, las compañías identifican obstáculos fiscales y regulatorios. El documento afirma que “la presión tributaria es el desafío más mencionado por las empresas de la industria (59%), seguida por la necesidad de modernizar el marco regulatorio (52%)”. La carga impositiva también encabeza las barreras para desarrollar productos y servicios, con 41%, y el 40% de las firmas reclama una reforma fiscal. Aun así, el 61% considera adecuado el marco normativo vigente para su actividad.

Advertisement

María Paula Arregui, presidenta de la Cámara Argentina Fintech, sostuvo que “los resultados muestran una industria que creció, desarrolló modelos de negocio sostenibles y tiene capacidad para competir internacionalmente. Son empresas que generan empleo, incorporan nuevas tecnologías y mantienen una fuerte apuesta por la inversión” y afirmó que “la Argentina tiene una oportunidad importante para seguir ampliando el aporte de la industria fintech a su economía”.

Continue Reading

ECONOMIA

El campo está más preocupado por las elecciones de 2027 que por El Niño, según encuesta

Published

on


La incertidumbre electoral pesa más que el impacto de El Niño en las proyecciones del agro

Qué dice la encuesta sobre la confianza del campo

Inversiones: disposición a avanzar, pero con mayor selectividad

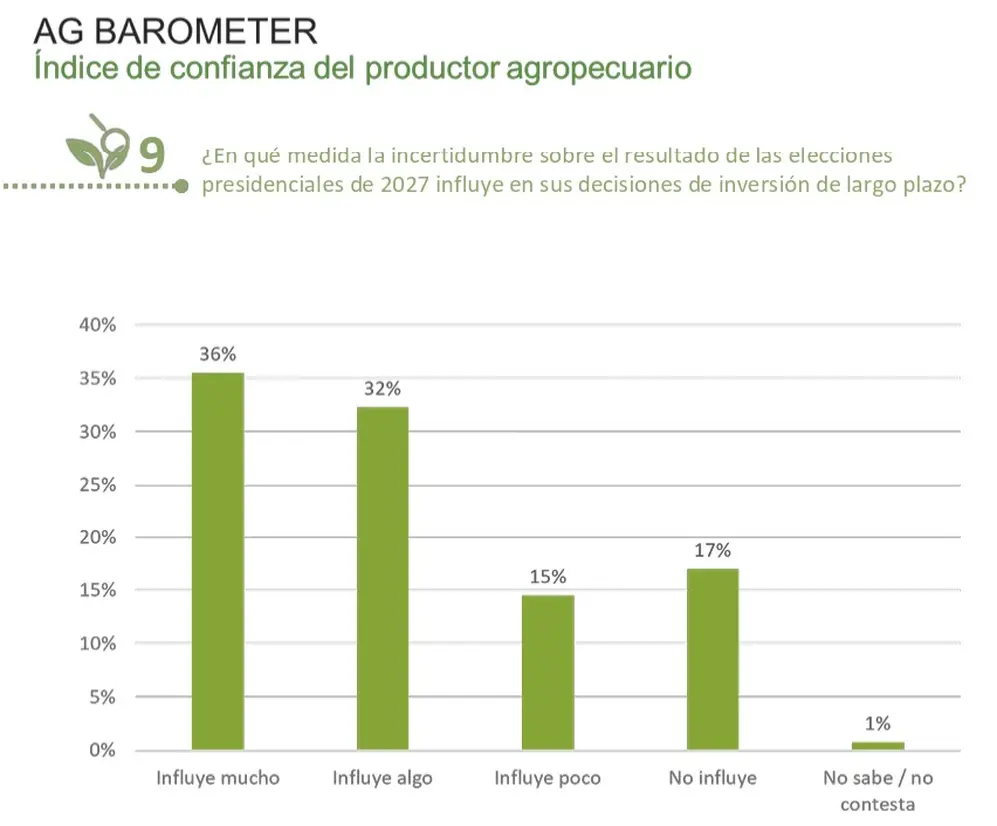
Cómo influyen las elecciones 2027 en las decisiones de inversión del agro

Cómo influyen las elecciones 2027 en las decisiones de inversión del agro

El escenario electoral de 2027, una variable para el largo plazo

El Niño también condiciona la planificación de la campaña 2026/27

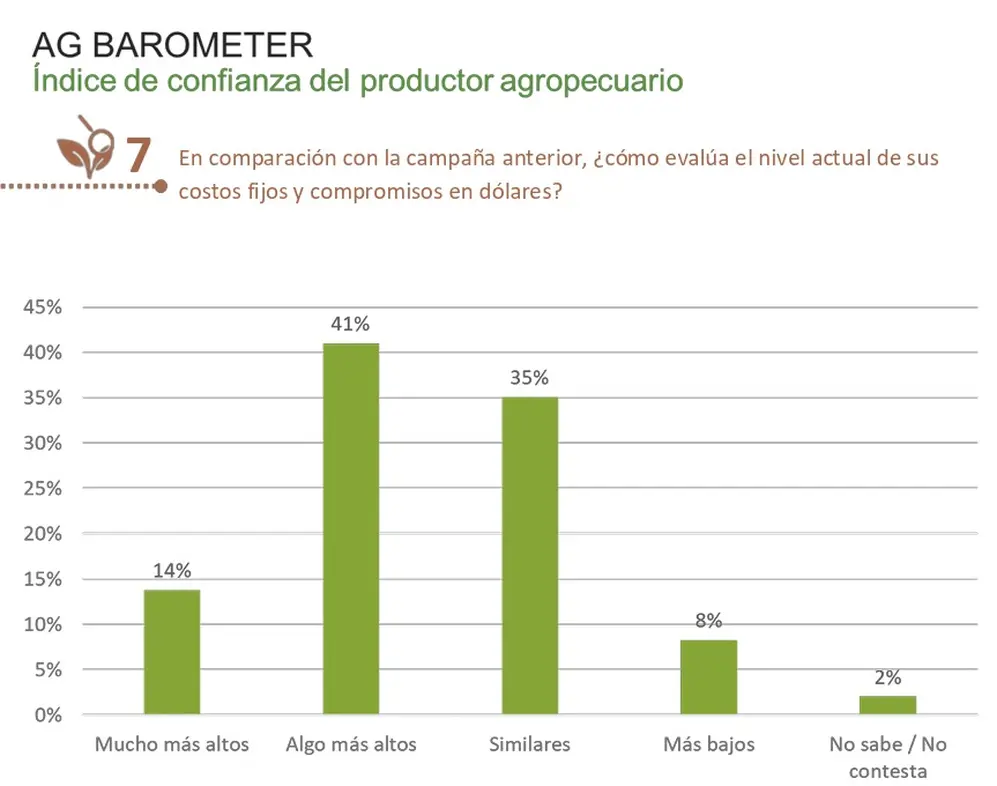
Los costos en dólares, otro factor de presión

El gráfico que muestra cómo evalúan el nivel actual de costos fijos

El gráfico que muestra cómo evalúan el nivel actual de costos fijos

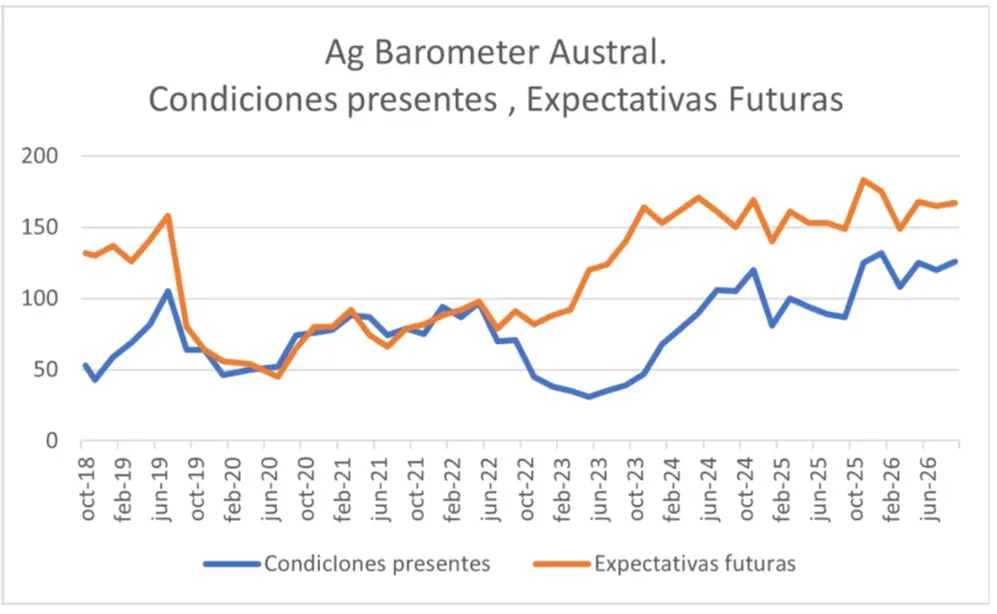
El índice y la foto

El gráfico que mide las condiciones actuales y las expectativas a futuro

El gráfico que mide las condiciones actuales y las expectativas a futuro


elecciones,agro,inversion,Economía,Económica,Economia politica,Que es economía,Economía definición

Advertisement
Continue Reading

Tendencias