ECONOMIA
Lincoln International presenta solicitud para una posible OPV en EE.UU. Por Investing.com

Aviso legal: Las operaciones con instrumentos financieros o criptomonedas implican un elevado riesgo, incluyendo la pérdida parcial o total del capital invertido, y pueden no ser adecuadas para todos los inversores. Los precios de las criptomonedas son extremadamente volátiles y pueden verse afectados por factores externos de tipo financiero, regulatorio o político. Operar sobre márgenes aumenta los riesgos financieros.
Antes de lanzarse a invertir en un instrumento financiero o criptomoneda, infórmese debidamente de los riesgos y costes asociados a este tipo operaciones en los mercados financieros. Fije unos objetivos de inversión adecuados a su nivel de experiencia y su apetito por el riesgo y, siempre que sea necesario, busque asesoramiento profesional.
Fusion Media quiere recordarle que la información contenida en este sitio web no se ofrece necesariamente ni en tiempo real ni de forma exacta. Los datos y precios de la web no siempre proceden de operadores de mercado o bolsas, por lo que los precios podrían diferir del precio real de cualquier mercado. Son precios orientativos que en ningún caso deben utilizarse con fines bursátiles. Ni Fusion Media ni ninguno de los proveedores de los datos de esta web asumen responsabilidad alguna por las pérdidas o resultados perniciosos de sus operaciones basados en su confianza en la información contenida en la web.
Queda prohibida la total reproducción, modificación, transmisión o distribución de los datos publicados en este sitio web sin la autorización previa por escrito de Fusion Media y/o del proveedor de los mismos. Todos los derechos de propiedad intelectual están reservados a los proveedores y/o bolsa responsable de dichos los datos.
Fusion Media puede recibir contraprestación económica de las empresas que se anuncian en la página según su interacción con éstas o con los anuncios que aquí se publican.
Este aviso legal está traducido de su texto original en inglés, versión que prevalecerá en caso de conflicto entre el texto original en inglés y su traducción al español.
© 2007-2026 – Fusion Media Ltd. Todos los Derechos Reservados.

ECONOMIA
Por qué el “peso fuerte” de Milei puede frenar la actividad económica en Argentina, según un agencia internacional
Los esfuerzos de Javier Milei por controlar la inflación mediante una moneda fuerte están teniendo un impacto cada vez mayor en la economía argentina.
El peso se ha debilitado apenas un 3,7% frente al dólar, mientras que los precios al consumidor acumulan un aumento del 21,3% entre enero y agosto. Esa apreciación real se ha sostenido cada vez más en las últimas semanas mediante intervenciones oficiales en los mercados de bonos y futuros, mientras siguen vigentes los controles cambiarios para las empresas.
El Indec publicará hoy por la tarde las cifras del producto interno bruto del segundo trimestre, y los analistas prevén una contracción del 0,9% respecto del período de tres meses anterior. Para muchos, la fortaleza de la moneda bajo Milei es uno de los principales factores que frenan el crecimiento de Argentina.
“A estas alturas, está más que claro que la actividad económica no primaria de Argentina muestra un desempeño débil, lo que plantea riesgos para la continuidad de la política económica”, señaló Iván Stambulsky, analista de Barclays, en un informe a inversores la semana pasada. “En nuestra opinión, la principal explicación es simplemente que el tipo de cambio real efectivo es demasiado fuerte para la actual combinación de políticas”.
El líder libertario moderó los aumentos de precios durante gran parte de su presidencia, en parte manteniendo un férreo control sobre el peso, lo que ha provocado una apreciación de la moneda en términos reales.
Durante el primer semestre del año, ingresaron dólares procedentes de la cosecha de soja, en medio de una fuerte emisión de deuda en el exterior por parte de empresas argentinas, lo que proporcionó abundantes divisas y ayudó al banco central a recomponer reservas sin ejercer demasiada presión sobre el peso.
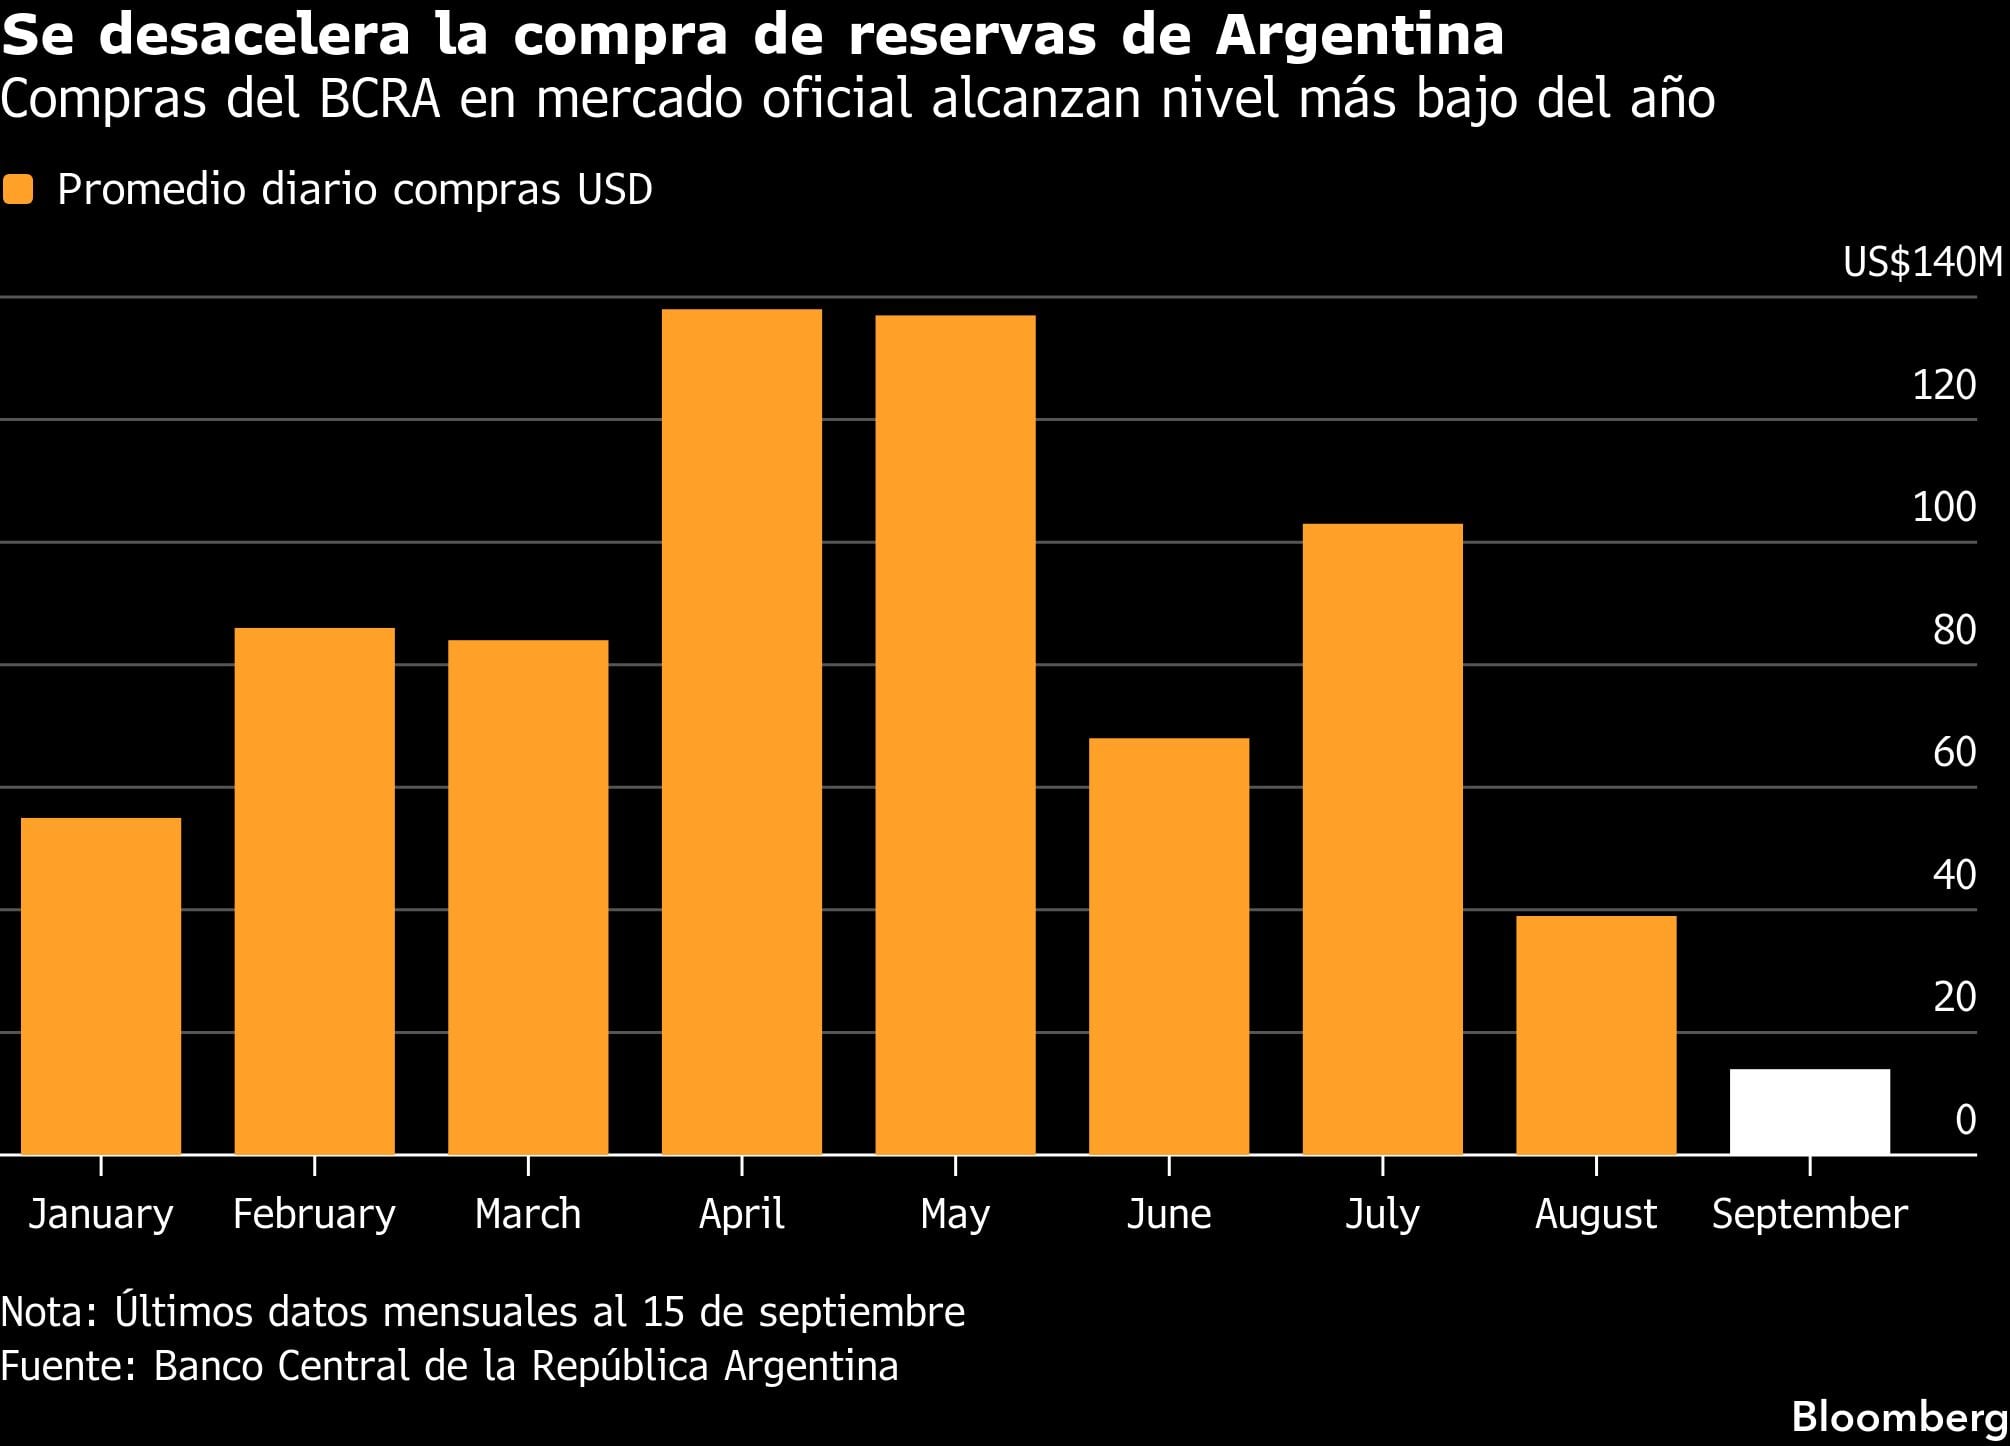
Ese contexto comenzó a cambiar en el segundo semestre. Los ingresos de dólares provenientes de las exportaciones agrícolas se desaceleraron tras el pico de la cosecha, mientras también disminuyeron los fondos obtenidos mediante el endeudamiento corporativo. A medida que escaseaban los dólares, el banco central recurrió cada vez más a la venta de títulos vinculados al tipo de cambio y contratos de futuros para satisfacer la demanda de cobertura y aliviar la presión sobre el peso, al tiempo que seguía intentando acumular reservas.
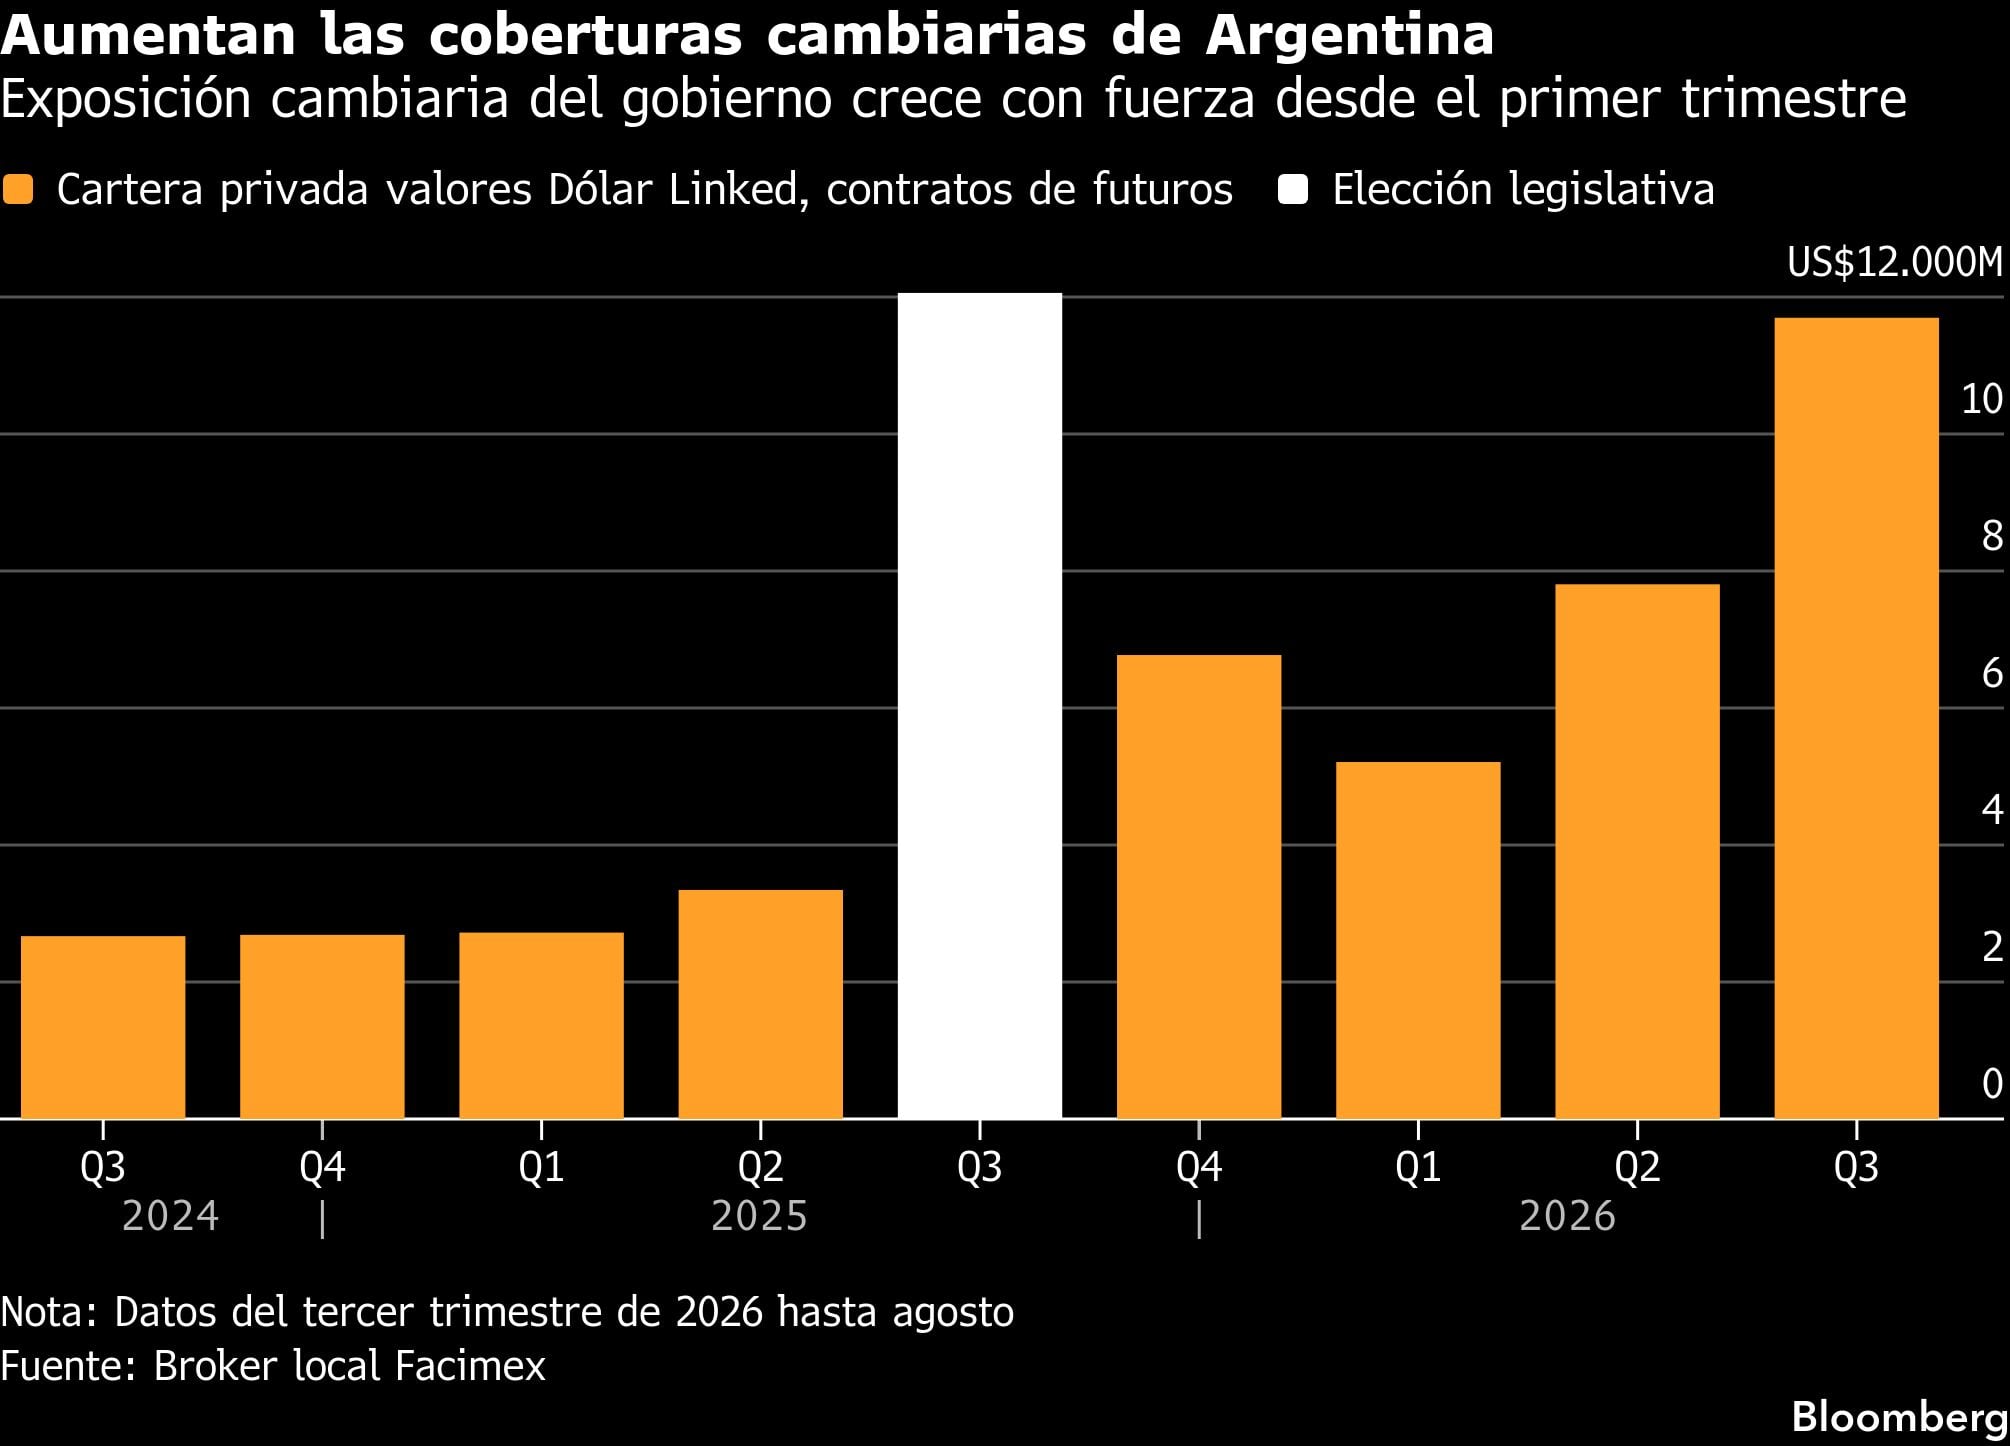
Como resultado, el volumen de coberturas vinculadas al tipo de cambio aumentó más del doble en apenas cinco meses, según estimaciones de la corredora local Facimex. En total, las tenencias del sector privado de contratos de futuros, bonos duales e instrumentos dólar linked aumentaron a alrededor de USD 12.000 millones a fines de agosto, desde USD 5.200 millones a fines de marzo.
“Hay un fuerte grado de intervención del BCRA”, señaló Stambulsky. Cuando el mercado comenzó a desarmar operaciones de carry trade tras el pico de la cosecha, la autoridad monetaria “intensificó la intervención mediante la venta de coberturas, redujo el ritmo de compras en el mercado spot y permitió que subieran las tasas”.
Agosto, septiembre y octubre suelen ser meses en los que el banco central vende dólares directamente en el mercado spot. Pero este año el gobierno cambió de estrategia y optó por vender instrumentos vinculados al dólar fuera de ese mercado.
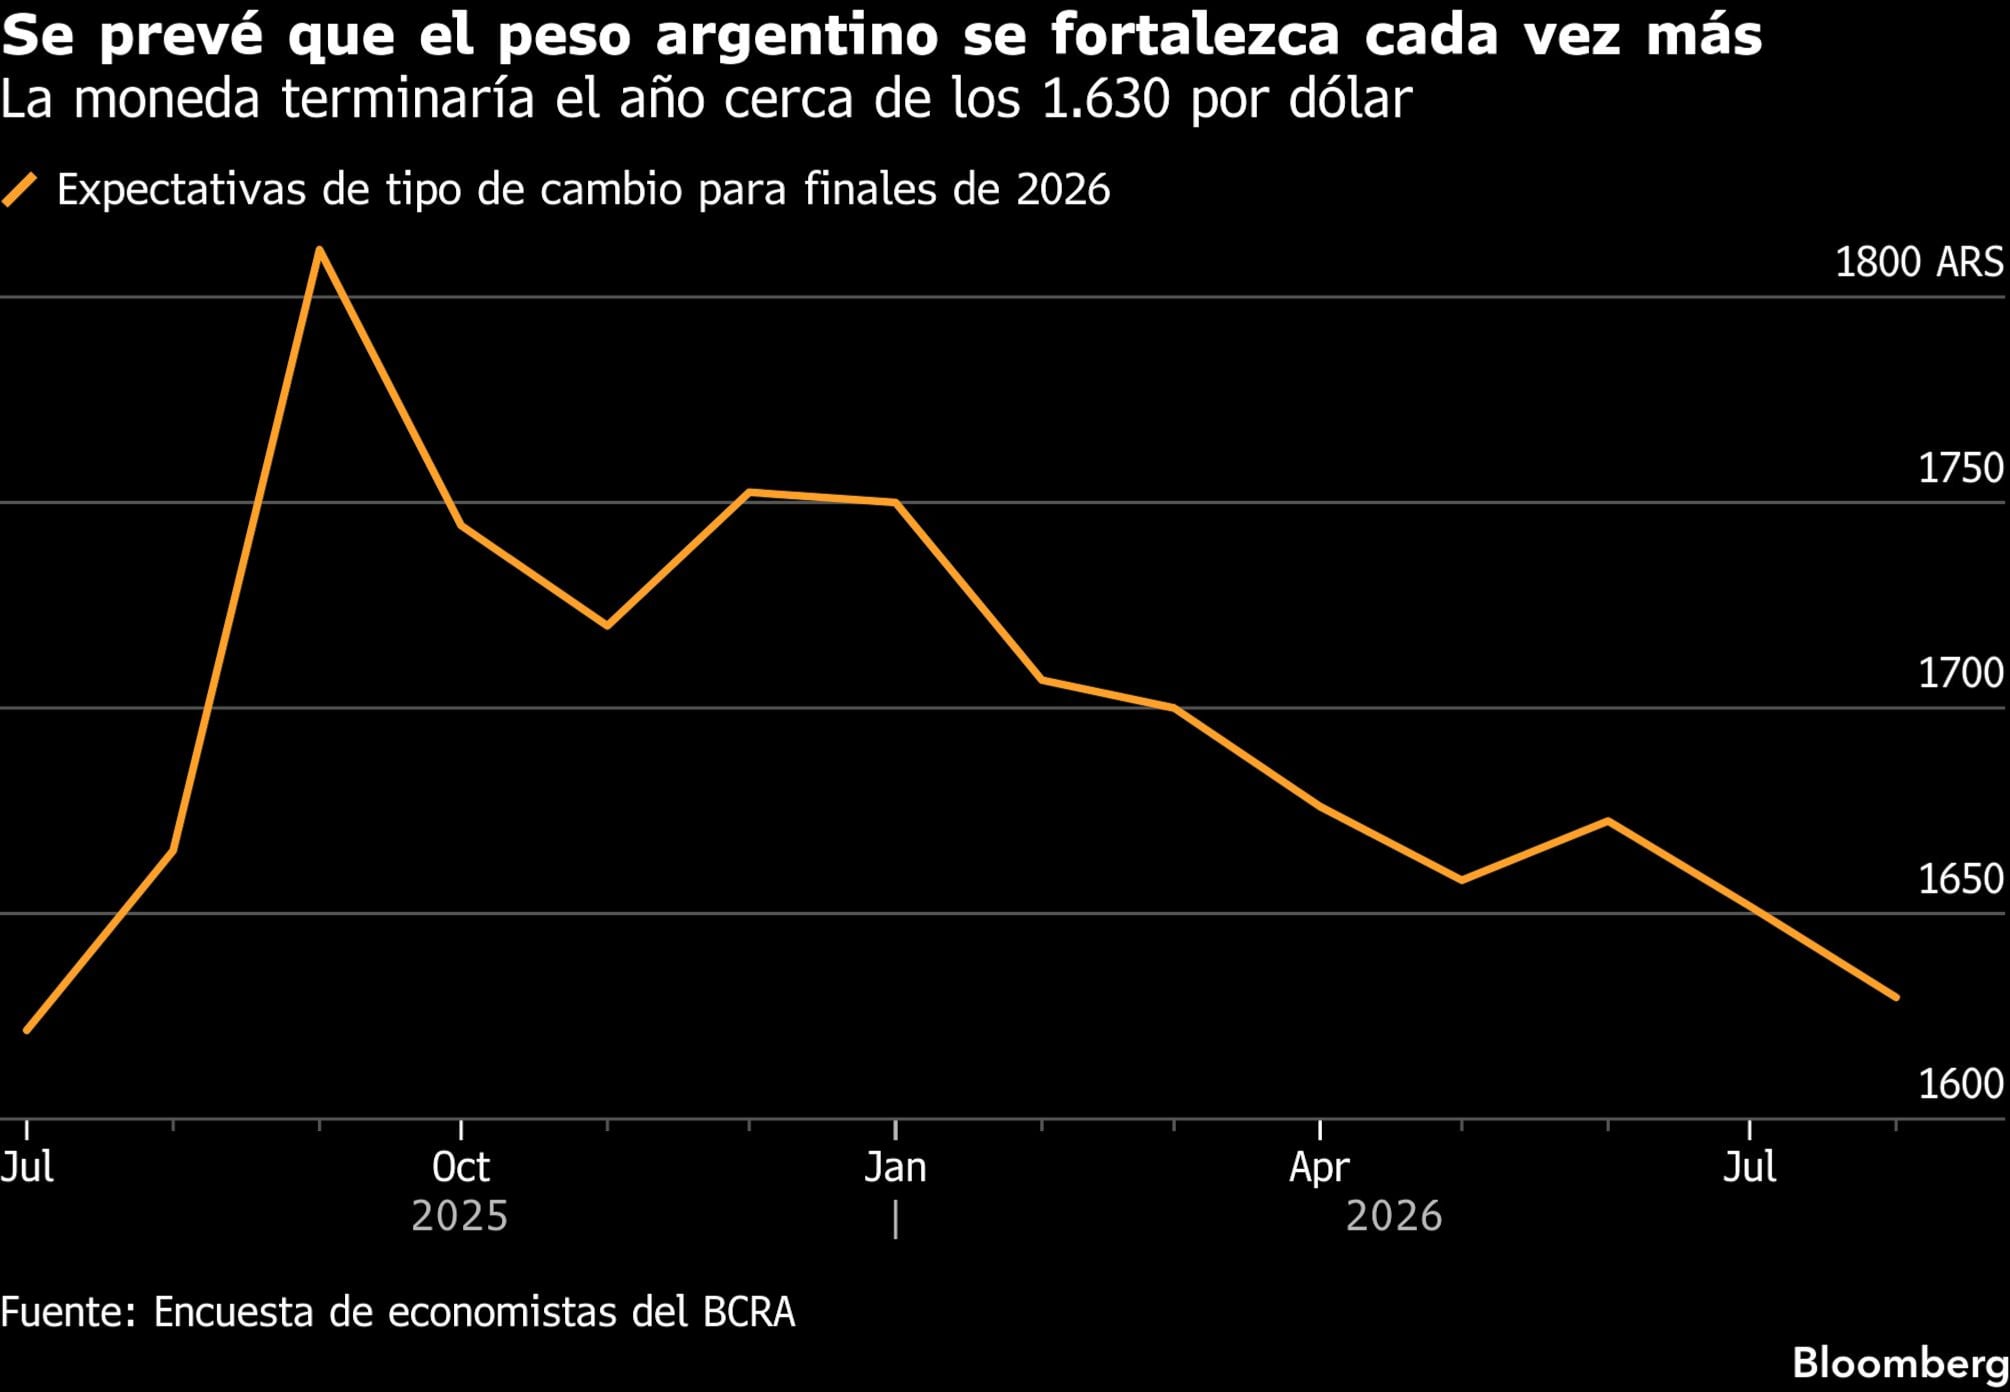
La estrategia ha ayudado a mantener el tipo de cambio cerca de 1.500 pesos por dólar, mucho más fuerte de lo que habían previsto los economistas. Hace un año, los analistas encuestados por el banco central esperaban que el peso se debilitara hasta 1.811 por dólar para diciembre de 2026. Para el mes pasado, habían revisado esa previsión a 1.629.
En una economía que ya soporta una elevada carga tributaria y altos costos, un peso fuerte reduce la competitividad de los productores nacionales y abarata las importaciones, perjudicando a la industria local.
Esa dinámica está pesando sobre una economía que ya pierde impulso. Los economistas han recortado su previsión de crecimiento para todo 2026 al 2,1%, desde el 3,5% hace varios meses.
Las políticas de Milei han reducido drásticamente la inflación mensual, que pasó del 25,5% en que se encontraba en su primer mes en el cargo hasta el 1,7% en agosto. Sin embargo, los avances se han vuelto más difíciles desde que estalló la guerra con Irán. La inflación, que Milei esperaba que ya hubiera caído por debajo del 1%, se ha mantenido obstinadamente más cerca del 2%.
“Lo que el gobierno quiere, y rápido, es que la inflación baje”, señaló Osvaldo Giordano, presidente del centro de estudios económicos Ieral de la Fundación Mediterránea. La fortaleza del peso refleja tanto la determinación del gobierno de alcanzar ese objetivo como la expectativa del mercado de que cuenta con las herramientas para seguir haciéndolo, señaló.
Las mismas políticas que sostienen la moneda están generando presión en otros frentes. Las tasas de interés más altas están afectando al crédito, que se había convertido en un importante motor de la recuperación después de que años de elevada inflación dejaran en gran medida a hogares y empresas sin acceso al financiamiento. Sin embargo, desde las elecciones legislativas de octubre pasado, la morosidad de los hogares ha batido récords mes tras mes.
La presión es particularmente evidente en la industria manufacturera, el comercio minorista y la construcción, sectores intensivos en mano de obra que emplean a un gran número de argentinos y que han quedado rezagados frente a la expansión de áreas como energía, minería y agricultura. La construcción se contrajo un 4,5% interanual en agosto, mientras que la industria manufacturera cayó un 4,9%.
Eso plantea un creciente dilema político para Milei mientras se prepara para buscar la reelección el próximo año.
Según Giordano, tal vez “sería menos arriesgado decir que no es tan importante con qué velocidad termino de bajar la inflación y trato de generar un alivio, sobre todo en estos sectores urbanos, como industria, comercio, construcción, que son de los que vive la mayoría de los argentinos y que son los que muestran las estadísticas que fueron donde más actividad económica y empleos se destruyeron”.
Con información de Bloomberg
Javier Milei,Luis Caputo,Presupuesto 2027,Argentina
ECONOMIA
Presupuesto 2027: el Gobierno ofrece fuertes beneficios impositivos para acelerar las concesiones de más de 9.000 km de rutas
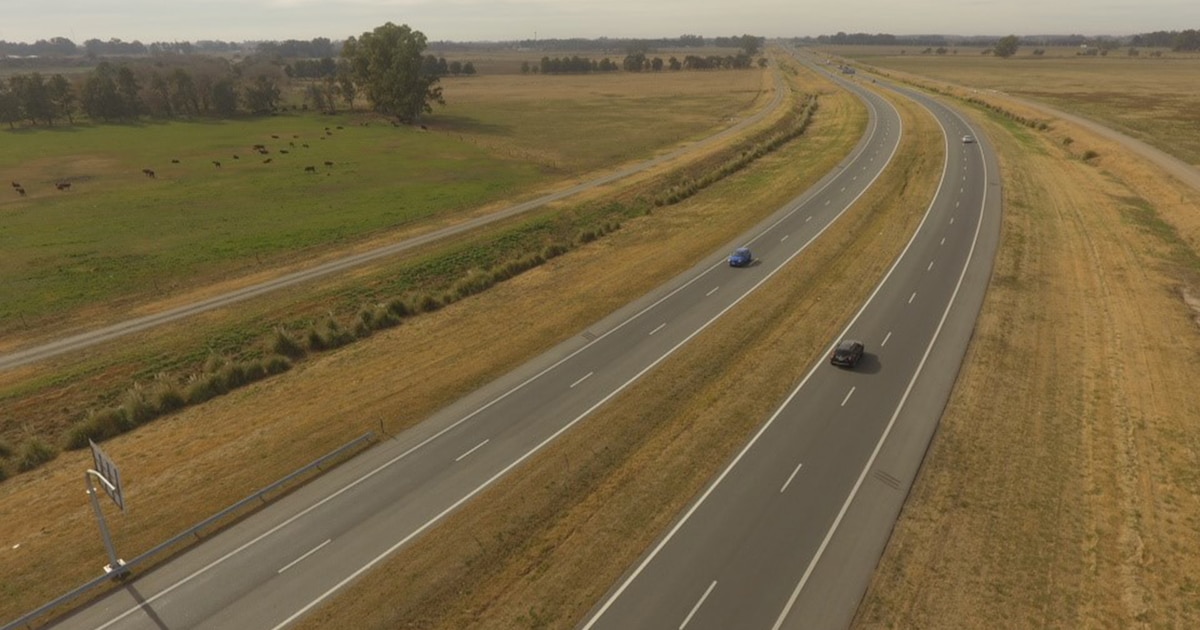
(cvsa.com.ar)
- Uno de los principales incentivos es la amortización acelerada de las inversiones. Para los bienes muebles amortizables nuevos, el proyecto permite realizarla en un mínimo de dos cuotas anuales, iguales y consecutivas.
- En el caso de las inversiones efectuadas en infraestructura vial, el régimen establece una reducción del 50% de la vida útil considerada a los efectos de la amortización. Se trata de un tratamiento específico para las inversiones que deberán realizar las compañías que accedan a las nuevas concesiones.
- A ese mecanismo se suma un beneficio relacionado con el Impuesto al Valor Agregado (IVA) correspondiente a las inversiones. El artículo contempla un sistema de devolución o utilización como crédito fiscal para el IVA vinculado con los desembolsos alcanzados por el régimen.
- Otro de los puntos centrales está relacionado con el Impuesto sobre los Créditos y Débitos en Cuentas Bancarias, conocido como impuesto al cheque. El proyecto permite a los concesionarios computar el 100% del monto efectivamente ingresado por ese gravamen. Ese importe podrá utilizarse como pago a cuenta de otras obligaciones. Primero podrá computarse contra el Impuesto a las Ganancias; luego, contra el IVA; y posteriormente contra las contribuciones patronales destinadas al Sistema Integrado Previsional Argentino (SIPA).

Privatización,Dirección Nacional de Vialidad,Corredores Viales,rutas,autopistas,infraestructura,Argentina,vialidad,transporte,gestión
ECONOMIA
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Después de la polémica que se dio en la comisión del Senado sobre el lugar en el que están las reservas de oro del Banco Central, cuando la semana pasada Santiago Bausili, presidente de la autoridad monetaria, fue a defender la reforma de la carga orgánica del organismo, el presidente Javier Milei habló del tema.
Lo hizo en X sobre un recorte de una intervención del senador Agustín Monteverde, de La Libertad Avanza, quien pidió una de privilegio contra la senadora Juliana Di Tullio –quien tuvo un fuerte cruce con Bausili en la reunión de comisión por el tema– y otros legisladores por “la fábula y el manto de sospecha que se pretende tender sobre el manejo de las reservas y sobre la conducción del Banco Central”.
“Monteverde atendiendo a los kukas mentirosos. Capítulo ‘el oro del BCRA’ del libro ‘Mentiras kukas para operar a un gobierno opositor’. El socialismo del Siglo XXI es la misma basura no importa el lugar del mundo. CIAO!!”, escribió el mandatario.
Monteverde remarcó que, como dijo el presidente del Banco Central, las reservas se encuentran distribuidas, en el caso del oro, entre la bóveda del Banco Central y el Banco de Basilea, que, aseguró, no tiene sucursal en Londres.
“Si desconfían, traigan alguna prueba. Dicen que está en Londres el oro: bueno, demuéstrenlo. No hay por qué desconfiar de la palabra de quien tiene autoridad para hacer el manejo de las reservas. Cualquier senador de esta Cámara puede tener vista del expediente sobre el manejo de las reservas, por supuesto firmando el debido compromiso de confidencialidad, no está oculto”, dijo el senador y recordó que lo que se hizo en el Central con el oro son movimientos idénticos a los que se hicieron en 2011, cuando Cristina Kirchner era presidenta.
Monteverde dijo que se habló de un pedido de acceso a la información pública que no existe y leyó una comunicación de la AGN a la senadora Di Tullio que dice que están aprobados los estados contables del BCRA de 2023 y 2024 y que los del año pasado se encuentran todavía en proceso de análisis. “En relación con la trazabilidad de las reservas de oro del Estado nacional colocadas en el extranjero, se informa que el BCRA ha cumplimentado con la entrega total de la información requerida por esta Auditoría General de la Nación para realizar dicha evaluación específica”, dijo.
“No sigamos con la ficción de dónde están, si se las llevaron, si los ingleses las tienen. Les cuento: no hay vínculo contractual alguno con el Banco de Inglaterra y el Banco Central. Estamos asistiendo a puro fulbito para la tribuna”, aseguró Monteverde.
El legislador nacional cerró y pidió que “se deje de desinformar a la sociedad y de atemorizar con cosas, con ficción. Basta de ficción”.
Bausili en el Senado
Días atrás, Bausili compareció ante el Senado y explicó por primera vez qué pasó con el oro que estaba en las bóvedas del BCRA. Según su relato, a principios de 2024 la entidad decidió trasladar parte de los lingotes al Bank for International Settlements (BIS) en Suiza, aprovechando una “ventana de oportunidad” para convertir barras de menor calidad en otras de mayor liquidez y aceptación en el mercado. Bausili aseguró que todos los movimientos están documentados y auditados por la AGN y por la firma PricewaterhouseCoopers, y que la información no fue difundida en tiempo real para no exponer la estrategia de administración de reservas a operadores del mercado.
La exposición se enmarcó en la defensa del proyecto de reforma de la Carta Orgánica del BCRA, que busca concentrar el mandato del banco en la estabilidad monetaria y eliminar los mecanismos de financiamiento al Tesoro.
Cinco días después, los senadores peronistas Juliana Di Tullio y Martín Soria presentaron un pedido urgente de citación a Bausili ante las comisiones del Senado, para que explique en detalle el traslado de las 13 toneladas de oro al exterior en 2024.
Los legisladores exigen información sobre fechas, empresas de transporte involucradas, lugar exacto de depósito, riesgos de embargo por parte de acreedores extranjeros y las razones por las que los estados contables de 2024 y 2025 no precisaron la ubicación ni los riesgos de la operación.
Además, Di Tullio cuestionó directamente la veracidad del relato de Bausili: afirmó que el oro no está en Suiza sino en el Bank of England, en Londres, y que el funcionario mintió al Senado. Por su parte, el titular de la AGN, Juan Manuel Olmos, también contradijo a Bausili: aclaró que la auditoría del movimiento del oro aún no se realizó, debido a que el BCRA se negó a entregar la información necesaria.

Rand Paul clashes with fellow Republican over AI ‘kill switch’ as Senate grapples with ‘Terminator’ fears

Por qué el “peso fuerte” de Milei puede frenar la actividad económica en Argentina, según un agencia internacional

Si tenés papel aluminio viejo, poseés un tesoro: 5 formas para reutilizarlo y no tirarlo a la basura

Condenaron a la ex vicegobernadora de Neuquén a pagar una millonaria indemnización por daños e injurias

Peter Lamelas, embajador de EE.UU. en la Argentina: “Los argentinos que cumplen las reglas deberían ingresar a Estados Unidos sin visa”

Ángel de Brito confirmó el estremecedor secreto de la familia de Tini Stoessel y es un escándalo: “Creen que De Paul quiere la guita de ella y…”

Javier Milei recibirá a los legisladores de LLA para anticiparles los detalles del Presupuesto 2027

El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

ANSES: quiénes cobran hoy, martes 15 de septiembre de 2026

 ECONOMIA3 días ago
Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo
- ECONOMIA3 días ago
ANSES: quiénes cobran hoy, martes 15 de septiembre de 2026
- ECONOMIA3 días ago
A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza