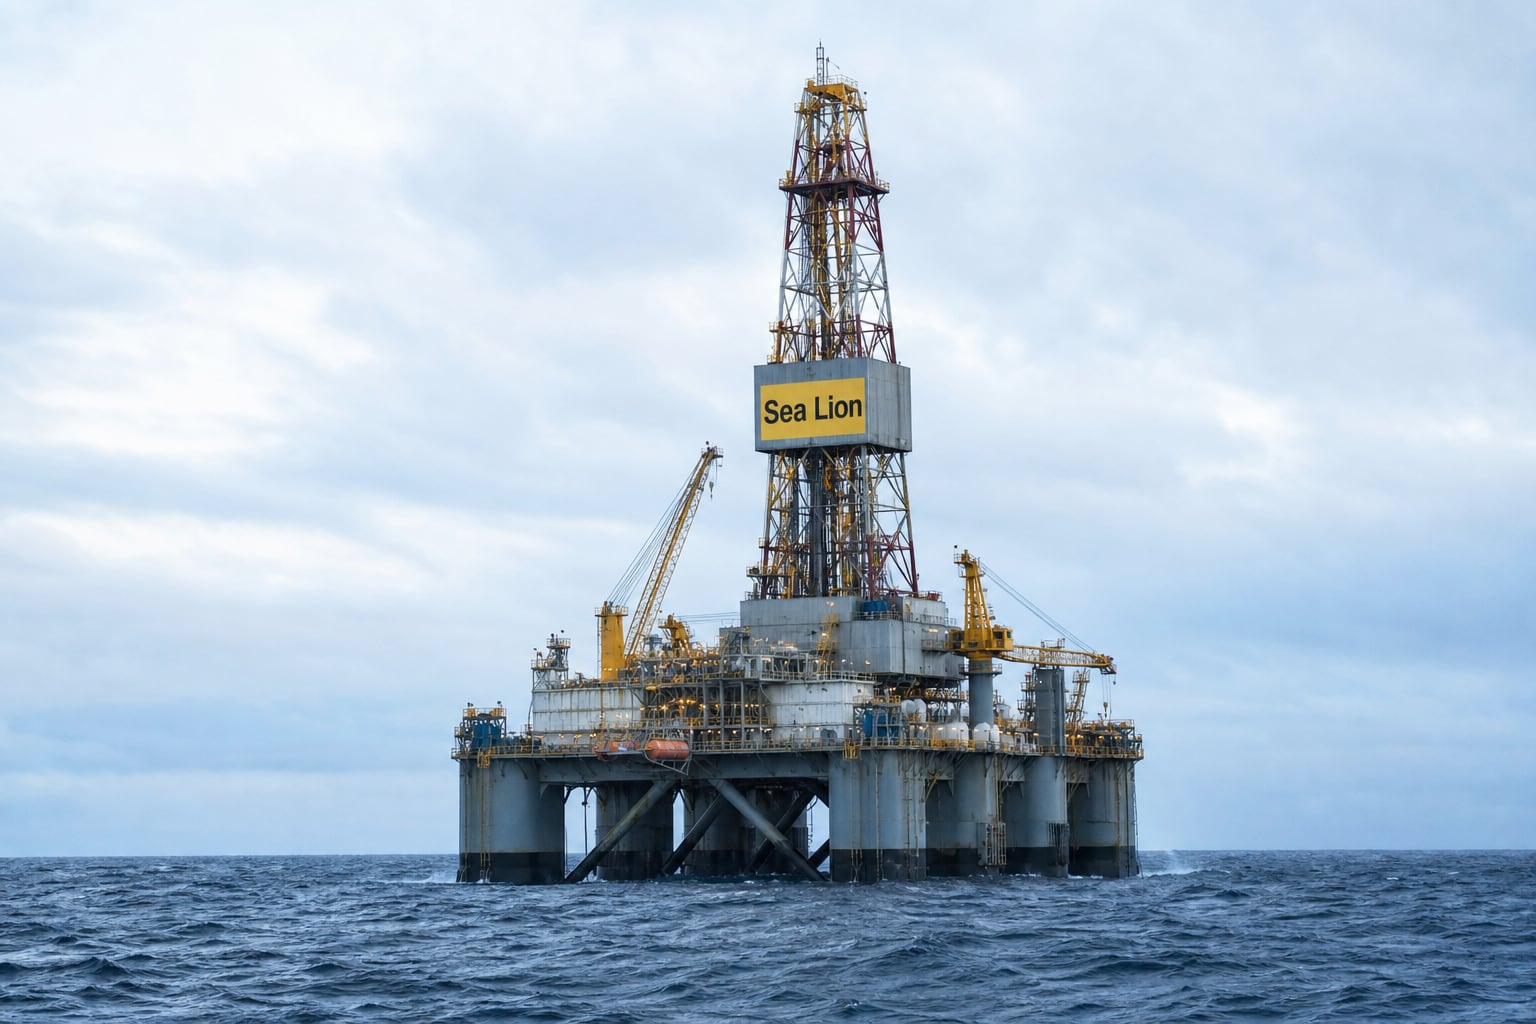
El yacimiento petrolero Sea Lion, ubicado a 220 kilómetros al norte de las Islas Malvinas, volvió al centro de la disputa de soberanía entre la Argentina y el Reino Unido.
El jueves por la noche, el presidente Javier Milei anunció en cadena nacional la firma de un decreto para agilizar las sanciones contra empresas vinculadas al proyecto, aunque el marco legal que invocó no es nuevo: la Cancillería ya había sancionado antes a las dos operadoras de Sea Lion, la israelí Navitas Petroleum y la británica Rockhopper Exploration.
La tensión se da luego de comentarios de Donald Trump, presidente de EEUU, quien sugirió que podría revisar la histórica postura de apoyo a Inglaterra en lo referente a las islas, y en un momento en que la relación se recalentó tras la eliminación de Inglaterra a manos de la selección argentina en semifinales del Mundial 2026 y el despliegue de una bandera con la frase “Las Malvinas son argentinas” por parte de los jugadores.
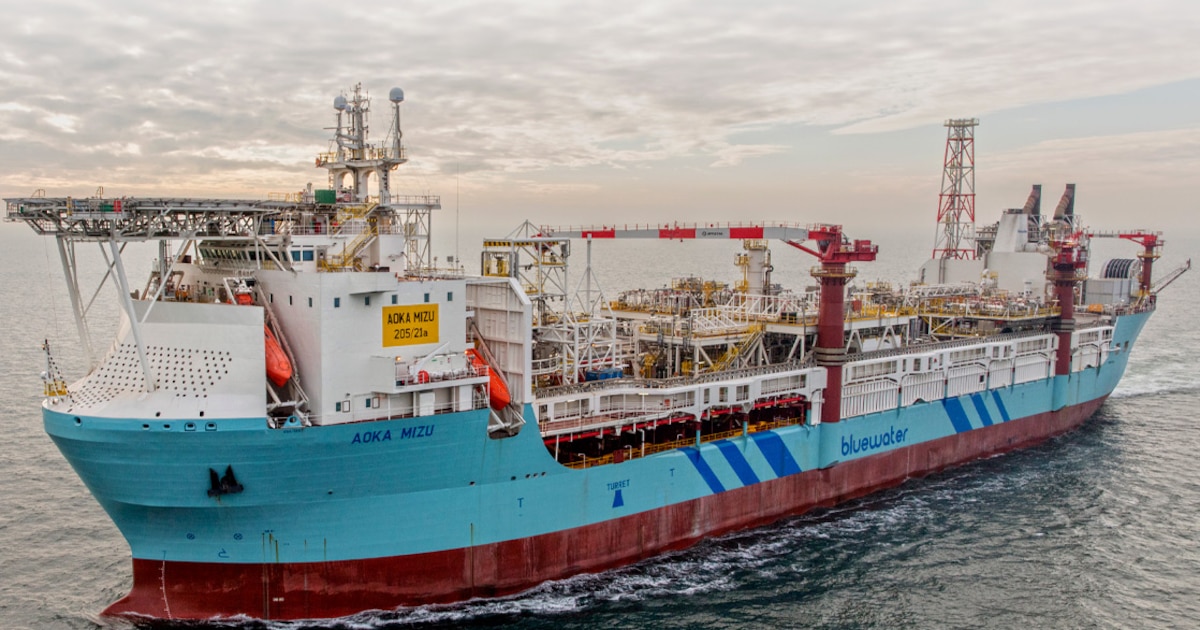
En el medio de esa escalada diplomática, y luego del que el Gobierno anunciara anoche que abrió un proceso sancionatorio contra 45 personas y empresas por actividades petroleras que serían ilegales en Malvinas, surgió un dato que hasta el momento había pasado inadvertido: uno de los cuatro contratos comerciales que Navitas firmó para poner en marcha Sea Lion, es con empresa neerlandesa Bluewater Energy Services, dueña del buque Aoka Mizu, la plataforma que dará inicio a la producción de crudo en el yacimiento.
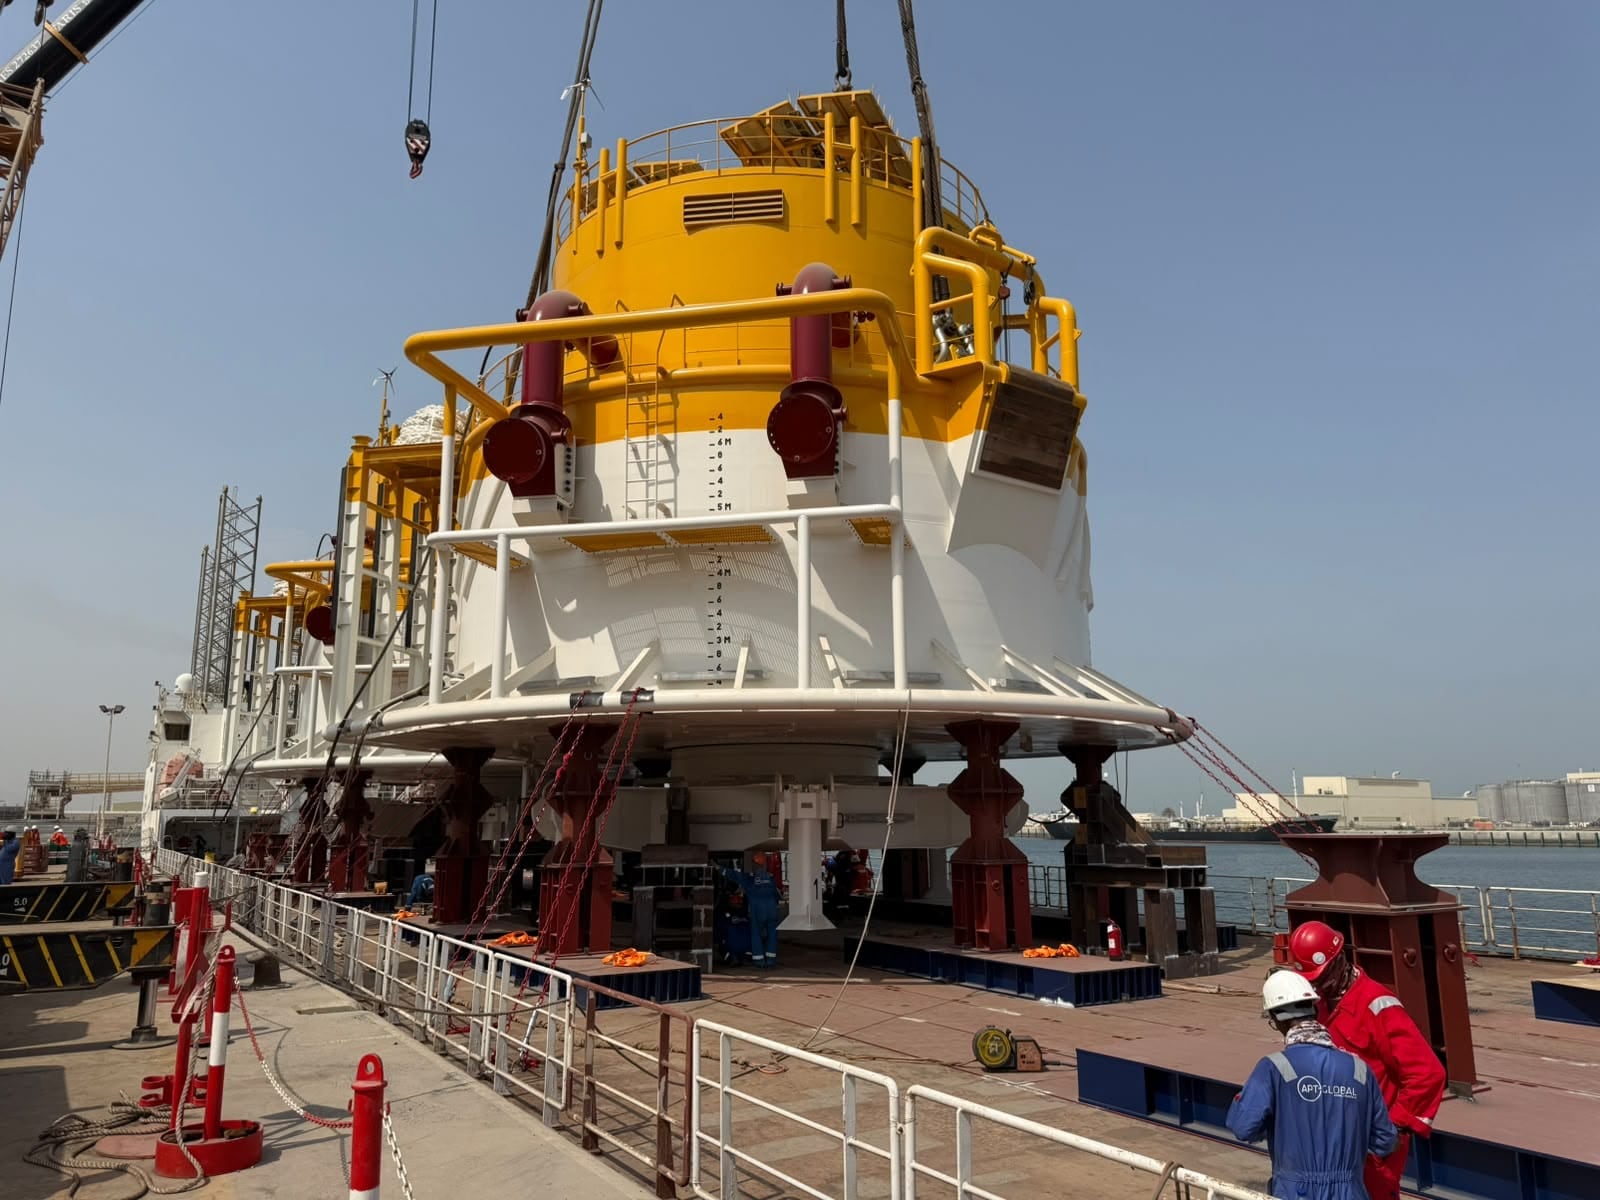
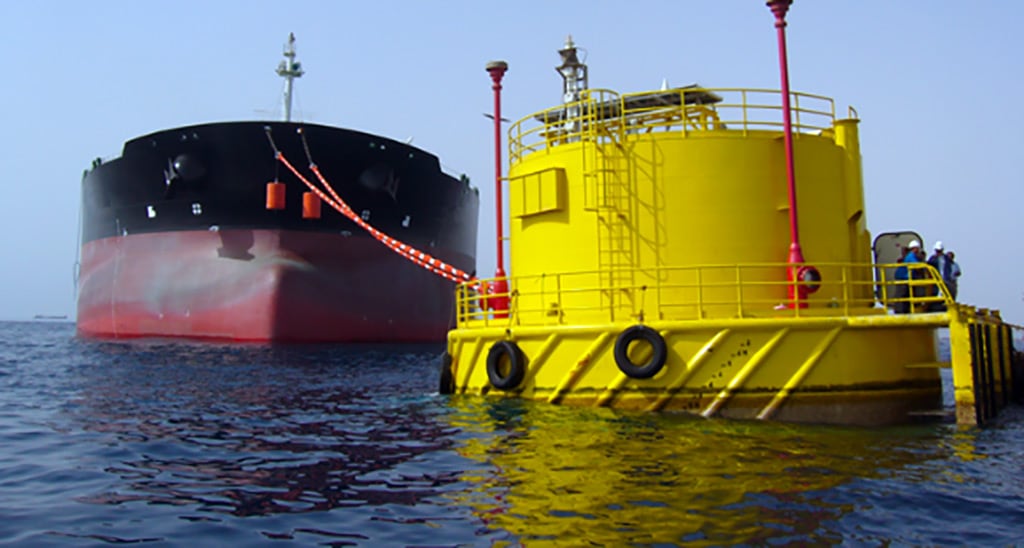
Esta empresa –que nació en 1978 y se especializa en sistemas flotantes de producción, almacenamiento y descarga (FPSO) y sistemas de amarre (SPM) y boyas (CALM) para la industria del petróleo– es la misma compañía que fabricó recientemente las dos monoboyas que utilizará el Vaca Muerta Oleoducto Sur (VMOS), el proyecto de exportación de crudo que impulsa YPF junto con otras seis petroleras en la costa de Río Negro y que promete duplicar las exportaciones de petróleo argentino y comenzará a operar a comienzos del año que viene.
Días atrás, esas boyas lograron un hito casi impensado: cruzaron el Estrecho de Ormuz, la zona más caliente del mundo en medio del contexto bélico en Medio Oriente y la tensión entre EEUU e Irán. Salieron del puerto de Emiratos Árabes Unidos, país en el que se fabricaron, y viajaron en el barco Topaz Ishim –con bandera de las Islas Marshall– desde el Golfo Pérsico hasta el Golfo de Omán, del otro lado del polémico estrecho. En Omán, en el puerto de Muscat, pasaron al barco carguero Jumbo Javelin –de mayor porte y bandera neerlandesa– y empezarán en pocos días su viaje hasta el país.

“Quiero compartirles una buena noticia. Las dos monoboyas del proyecto VMOS ya cruzaron el Estrecho de Ormuz y avanzan rumbo a Punta Colorada, Río Negro, donde llegarán a finales de octubre para completar la obra marina”, posteó en X el pasado 20 de agosto, Horacio Marín, presidente de YPF. “El cruce representa uno de los tramos más críticos del traslado y confirma que la obra sostiene el cronograma previsto. Cada vez falta menos para que todo el potencial de Vaca Muerta se transforme en más producción, más exportaciones y más trabajo para los argentinos”.
En VMOS le aseguraron a este medio que no hay conflicto alguno con el contrato de Bluewater, aunque está claro que ese acuerdo alcanzó un estatus diferente luego de la cadena presidencial del jueves. El Gobierno prometió cambios para endurecer la vigente “ley Pino Solanas”, que prohíbe a cualquier persona física o jurídica desarrollar actividades hidrocarburíferas en la plataforma continental argentina —que incluye las aguas alrededor de las islas— sin autorización del Estado. Además, el Canciller Pablo Quirno confirmó que el Gobierno ya notificó a 180 empresas. Bluewater podría estar entre los destinatarios de las intimaciones, aunque no figuró en la lista de los primeros 45.
“El proceso de contratación de las monoboyas a Bluewater Energy Services (BES) cumplió con todos los requisitos establecidos por los procedimientos internos de compliance de la compañía y con la normativa nacional vigente. Al momento de la firma del contrato, el 12 de junio de 2025, Bluewater Energy Services (BES) no mantenía relación alguna con empresas vinculadas al proyecto Sea Lion”, dijeron en VMOS.
Lo cierto es que el contrato sufrió demoras por la guerra: la entrega estaba pactada para cuando comenzó el conflicto y su finalización y la entrega de las monoboyas se demoró varias veces. Ese pacto entre VMOS y Bluewater estaba técnicamente vigente cuando esta última firmó un acuerdo por el barco para Sea Lion. O sea, desde ese punto de vista sí hubo “superposición”. ¿Se incumplieron las leyes locales? Parece difícil de determinar en este momento, aunque el cumplimiento efectivo de cualquier sanción sí suena muy relativo. ¿Bluewater debió informarle a VMOS de quien era su nuevo cliente? ¿VMOS debería saber si sus contratados realizan actividades que contrarias a las normas locales?

Si está está claro que, de cara al nuevo esquema que plantea el Gobierno y luego de las advertencias posteriores a la cadena nacional, será mucho más complicado para Bluewater volver a firmar contratos con empresas locales o que hagan negocios en el país.
Un decreto que reglamenta, no que crea sanciones nuevas
En una cadena nacional que duró poco más de 20 minutos, Milei calificó a Sea Lion como una amenaza a los “intereses estratégicos” del país. El decreto firmado esa noche no crea sanciones nuevas, sino que reglamenta la aplicación de la mencionada ley 26.659, sancionada en 2011 y modificada dos años después.
Esa norma ya se había usado contra las dos operadoras de Sea Lion. Rockhopper fue declarada “clandestina” por la Resolución de la Secretaría de Energía N° 133/2012 e inhabilitada por 20 años mediante la Resolución N° 456/2013. Navitas recibió una sanción idéntica en 2022, a través de la Resolución N° 240/2022, y hoy opera el 65% del proyecto pese a esa inhabilitación.
El decreto amplía ahora el alcance de la ley a “accionistas, directores y proveedores” de las compañías sancionadas, con penas de entre cinco y 20 años de inhabilitación, e instruye a todos los organismos del Estado a informar a la Cancillería, dentro de los cinco días hábiles, cualquier incumplimiento detectado. También incorpora una declaración jurada obligatoria para acceder al Régimen de Incentivo para Grandes Inversiones (RIGI). Según anticipó el mandatario, el Gobierno enviará además al Congreso un proyecto de ley para extender ese régimen sancionatorio a los proveedores con las mismas penas que hoy recaen sobre las operadoras, aunque el texto de esa iniciativa todavía no fue difundido.
Cómo se conoció el nombre de Bluewater
El plan de desarrollo de Sea Lion contempla más de 60 pozos submarinos en dos áreas —la Norte y la Central— y una inversión combinada de USD 3.900 millones hasta completar todas las fases.

Para poner en marcha la primera etapa, con el primer petróleo previsto para marzo de 2028, Navitas firmó cuatro contratos comerciales al momento de la Decisión Final de Inversión (FID), según confirmó Rockhopper Exploration en un comunicado enviado el 10 de diciembre de 2025: la contratación del FPSO (plataforma flotante de producción, almacenamiento y descarga) con sus acuerdos de ingeniería y operación asociados, un contrato de plataforma de perforación, un marco de servicios y terminación, y un contrato de construcción e instalación de infraestructura submarina (SURF). Ninguno de esos cuatro acuerdos identificaba a sus contrapartes.
La revista JPT, publicación técnica de la Society of Petroleum Engineers, fue la primera en mencionar a la empresa neerlandesa. El mismo día del FID escribió que el buque Aoka Mizu, que hasta entonces servía al campo Lancaster en el Mar del Norte, sería adaptado para atender el yacimiento Sea Lion. Bluewater confirmó el vínculo dos meses después, en un comunicado a la bolsa de Oslo fechado el 3 de febrero de 2026. Según ese texto, la compañía resultó adjudicataria de un contrato con Navitas para el uso del Aoka Mizu por 12 año y ocho opciones de extensión anual. La propia empresa estimó un respaldo de ingresos operativos (EBITDA) de más de USD 650 millones para todo el período del acuerdo.
El esquema es de alquiler y no de venta, ya que Bluewater conserva la propiedad del buque y cobra una tarifa diaria por su uso. La plataforma dejó de operar en el campo Lancaster en mayo pasado y navega desde entonces hacia un astillero de Singapur, donde será adaptada a los requerimientos de Sea Lion. Comunicados regulatorios de Rockhopper ante la bolsa de Londres ubicaron su llegada prevista para septiembre de este año.
La misma compañía fabrica las boyas del VMOS
Mientras el Aoka Mizu se prepara para Malvinas, otra línea de negocio de Bluewater está en camino a territorio argentino. Según pudo reconstruir Infobae, las dos monoboyas tipo Turret CALM (Catenary Anchor Leg Mooring) que se instalarán frente a la costa de Río Negro, para el sistema de exportación de crudo del VMOS, fueron provistas por la firma neerlandesa. Cada unidad pesa 272 toneladas, mide 15,3 metros de diámetro y permite la carga directa de petroleros de gran porte sin necesidad de infraestructura portuaria fija.

El propio sitio web de la compañía describe el diseño y suministro de sistemas de amarre CALM como una de sus dos especialidades históricas, junto con los FPSO. La instalación submarina de esas estructuras en el golfo San Matías estuvo a cargo de la firma noruega DOF Group, según un informe de la consultora Minergy de mayo pasado, aunque el fabricante de las boyas es la misma empresa que alquila el buque a Navitas.
El VMOS conectará la cuenca de Vaca Muerta con una nueva terminal marítima en Punta Colorada y es impulsado por YPF junto con Vista Energy, Pampa Energía, Pan American Energy, Chevron, Shell y Pluspetrol.
Tambalea la rentabilidad del proyecto
La ecuación de rentabilidad de Sea Lion es, por ahora, la variable menos discutida y más determinante de todo este conflicto. Perforar un pozo en Vaca Muerta cuesta entre USD 10 millones y USD 20 millones; uno offshore, como los que exige el proyecto en Malvinas, ronda entre USD 70 millones y USD 140 millones, con la mayoría de los desarrollos más cerca del techo que del piso de ese rango, según estimaciones del sector.
La distancia, la logística marítima y el hecho de operar en una zona en disputa territorial disparan los costos hasta catorce veces por encima de los que enfrenta cualquier operador en el shale argentino. “Como vienen dados los precios internacionales, que ya son muy fluctuantes, si bajan y suben los costos, por lejanía, zona de conflicto, no hay renta para apropiar y repartir. La explotación se vuelve no rentable”, resumió el economista Daniel Montamat, ex secretario de Energía y ex presidente de YPF.
Esa cuenta se volvió más frágil en los últimos meses. El barril de Brent cerró este viernes en torno a los USD 95, después de haber estado cerca de los USD 70 a mediados de año, cuando el acuerdo entre Estados Unidos e Irán y la reapertura del estrecho de Ormuz habían calmado al mercado. Antes de esa tregua, los contratos a futuro proyectaban un escenario todavía más adverso, de apenas USD 55 el barril, un nivel que —según reconstruyó Infobae en junio pasado— ya alcanzaba para poner en duda la rentabilidad de varios desarrollos en marcha en Vaca Muerta.

Si esa volatilidad puede complicar proyectos con costos de perforación diez veces menores, la lectura de Montamat es que el margen de Sea Lion queda mucho más expuesto a cualquier corrección del mercado: “Si bajan los precios, hoy influidos por la geopolítica, la explotación en esa zona alejada de todo y en conflicto puede volverse no rentable”. Para el ex funcionario, ese cálculo explica en parte “la dura posición negociadora de largada que se ha establecido” desde el Gobierno.
Las empresas ya habían sido alertadas
La práctica de advertir a las empresas antes de sancionarlas tampoco es nueva. Según un comunicado oficial de la Cancillería de julio de 2021, el gobierno nacional había remitido notas de desaliento a Navitas y a Chrysaor Holdings, en las que se les recordaba que las Malvinas forman parte del territorio nacional argentino y se las invitaba a abstenerse de participar en el proyecto, bajo apercibimiento de sanciones administrativas y judiciales.
Chrysaor era, en ese momento, la firma que después se fusionó con Premier Oil para formar Harbour Energy, la petrolera que terminó por vender su participación en Sea Lion en 2022. Bluewater no figura en el comunicado de 2021, ni en ningún otro documento oficial de la Cancillería revisado hasta el momento.
Los otros tres contratos de Sea Lion —perforación, servicios de terminación e infraestructura submarina— siguen sin contraparte pública aún confirmada. Ninguna fuente pública de SLB, Halliburton y Weatherford, las tres compañías que dominan el mercado de servicios de fractura en Vaca Muerta, arrojó vínculos con el proyecto de Malvinas hasta el momento.
Barco bluewater sea lion