
ECONOMIA
Morosidad en Argentina pegó un salto récord y millones dejaron de pagar deudas

La morosidad en Argentina alcanzó el nivel más alto de las últimas dos décadas. El endeudamiento de los hogares y el estallido de la irregularidad en las billeteras virtuales dibujaron un escenario crítico en el sistema financiero.
El nivel de morosidad en el sector privado trepó hasta 7,6% en mayo pasado, según un informe del Centro de Economía Política Argentina (CEPA). Se trata del pico después de 19 meses consecutivos de aumentos.
El deterioro en el pago de los créditos se concentra con especial fuerza en las familias, donde el índice de morosidad en los bancos escaló del 2,5% en octubre de 2024 al 12,3% en mayo de 2026, reflejando una crisis de ingresos estructural que golpea directamente a los hogares argentinos.
Los préstamos personales y las tarjetas de crédito son los productos más castigados. La mora en préstamos personales alcanzó el 14,9%, mientras que en tarjetas de crédito llegó al 12,5%.
Juntos, estos dos tipos de crédito representan el 73% del saldo irregular total del sistema. La concentración del problema en estos instrumentos refleja cómo las familias intentan sostener el consumo básico a través del endeudamiento.
Las billeteras virtuales muestran cifras de morosidad que superan los peores momentos de la pandemia
En las fintech y billeteras virtuales, la situación presenta números aún más preocupantes. La mora saltó del 7,3% al 29,6% en el mismo periodo analizado.
Este porcentaje incluso perforó el récord histórico que se había registrado durante la pandemia de covid. Las billeteras virtuales, que operan con menores controles de riesgo crediticio, se convirtieron en el epicentro de la crisis de impagos.
El informe destaca que de los 20,9 millones de deudores que existen en el sistema, 5,8 millones ya se encuentran en situación de mora. Los datos surgen de la Central de Deudores del Banco Central (CENDEU).
Esto significa que casi 3 de cada 10 personas con deudas no pueden cumplir con sus pagos. La magnitud del problema alcanza proporciones que exigen una mirada de política pública urgente.
Los jóvenes y las provincias del interior lideran el ranking de incumplimiento
En cuanto al perfil del deudor afectado, el trabajo refleja que casi 4 de cada 10 jóvenes de entre 18 y 34 años son morosos, y en la franja de hasta 24 años la tasa de irregularidad alcanza el 40,9%, revelando que las generaciones más jóvenes enfrentan las mayores dificultades para sostener sus compromisos financieros.
En relación al género, la cantidad de morosos se reparte casi equitativamente. Los varones representan el 50,2% de los morosos, mientras las mujeres alcanzan el 49,8%.
Sin embargo, existen diferencias en el tipo de endeudamiento: los varones tienden a endeudarse más con bancos tradicionales, mientras las mujeres recurren con mayor frecuencia a billeteras virtuales.
A nivel geográfico, la región de Cuyo y el NOA presentan los niveles más altos de incumplimiento. La Rioja lidera con 22,8% de morosidad, seguida por San Luis con 20,1% y Catamarca con 20,0%.
En el otro extremo, La Pampa registra el nivel más bajo con 9,1%, mientras que CABA alcanza el 10,1%. La brecha entre provincias revela desigualdades estructurales en el acceso al empleo y los ingresos.
Las empresas también sufren pero la construcción es el sector más golpeado
Aunque la morosidad corporativa es menor a la de los hogares, también muestra una tendencia ascendente. El nivel de irregularidad en empresas alcanza el 3,0%, pero afecta de manera desigual al entramado productivo.
La construcción es el sector más afectado con un 7,0% de irregularidad. Le siguen el sector de alojamiento y servicios de comida con 6,9%, y las actividades administrativas con 5,5%.
Estos sectores, intensivos en mano de obra y altamente sensibles al ciclo económico, reflejan el impacto de la recesión sobre las empresas que operan en la economía real.
El Gobierno y los economistas chocan por las causas reales de la morosidad récord
El informe de CEPA confronta directamente el diagnóstico oficial. El Gobierno atribuye la morosidad al «desconocimiento financiero», a «gastos irresponsables» o a la especulación con una posible devaluación.
Por el contrario, el estudio concluye que la causa estructural es la fuerte caída del salario real tanto a nivel público como privado, que acumula una retracción de entre el 8,7% y el 18,7% desde el inicio de la gestión de Javier Milei, mostrando que el endeudamiento refleja una insuficiencia de ingresos y no consumos irresponsables.
Según CEPA, el problema se agrava por tasas de interés reales muy elevadas y un escaso control del riesgo por parte de las billeteras virtuales. La combinación de salarios deprimidos y crédito caro genera una trampa de endeudamiento.
Al escenario crítico actual se le suma que recientemente el presidente del BCRA, Alejandro Werning, afirmó que comenzará un nuevo ciclo crediticio «más saludable y selectivo». Esto significa que las entidades proveedoras de crédito dejarán de considerar sujeto de crédito a aquellos que refinancian sus deudas.
CEPA remarcó al respecto que resulta irreal que el crédito se vuelva en el corto plazo un motor de crecimiento como el Gobierno espera. Con 5,8 millones de personas en mora y salarios reales cayendo, la expansión del crédito enfrenta límites estructurales que no se resuelven solo con ajustes de política monetaria.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,morosidad,billeteras virtuales





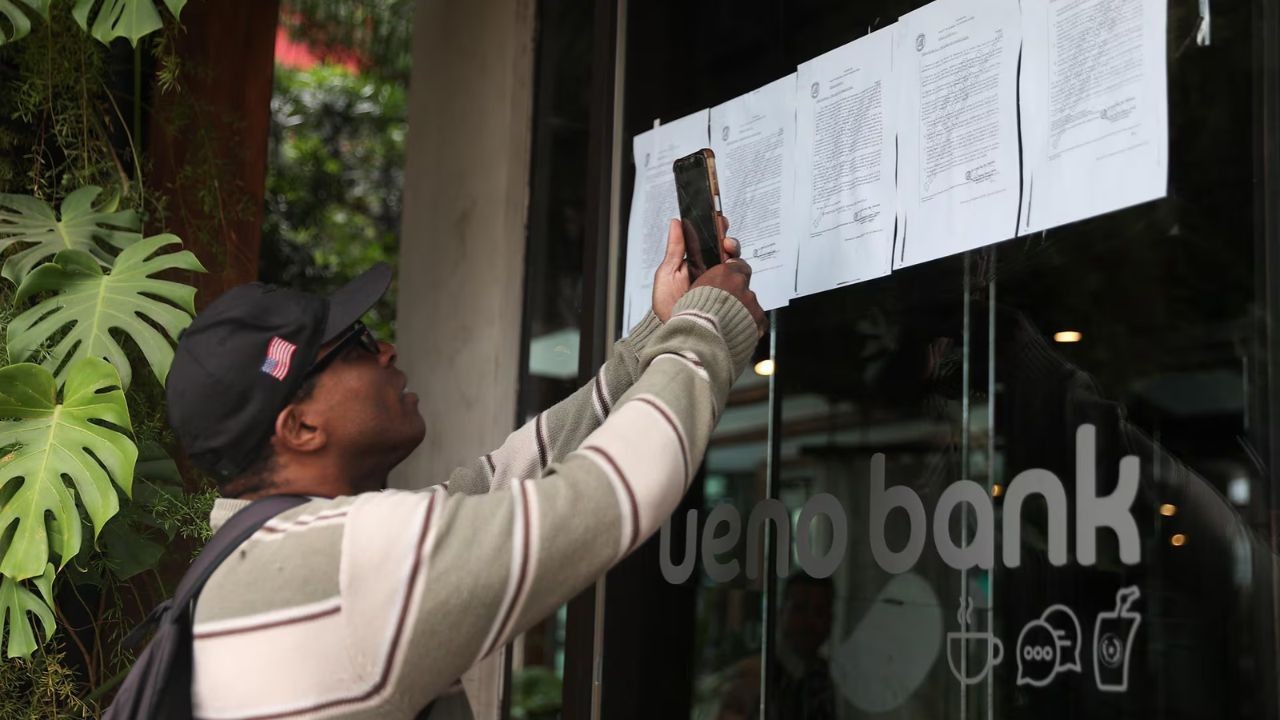
La crisis de Ueno Bank puede tener imprevisibles consecuencias para el sistema financiero del vecino país e incluso afectar su calificación
Puntos importantes

Ueno Bank fue intervenido por insolvencia, afectando gravemente a depositantes y fondos estatales. Autoridades descartan un contagio sistémico, calificando el episodio como un hecho puntual y aislado.
La gestión de esta crisis es clave para el grado de inversión del país. La transparencia será vital para evitar una caída en la confianza de inversores y mantener la calificación soberana estable.
El impacto golpea el comercio fronterizo en Misiones y Formosa. La parálisis operativa del banco complica pagos y transacciones cotidianas, afectando la fluida actividad económica regional binacional.
banco,paraguay,misiones,ueno,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
ECONOMIA
Daniel Schteingart presentó su nuevo libro: cómo está la Argentina y qué futuro le espera al país

FOTO NA: JUAN MABROMATA/AFP PHOTOzzzz


peso argentino,dinero en efectivo,comercio,Argentina
A cuánto se fue el ingreso garantizado en la actividad. El acuerdo sigue hasta marzo, combinando porcentajes mensuales y sumas no remunerativas.
Bono y escala salarial según la categoría
- Ingresante: $4.665,41 por hora
- Operario calificado: $5.054,03
- Medio oficial: $5.447,03
- Operario especializado: $5.827,06
- Operario especializado múltiple: $6.160,40
- Oficial: $6.445,08
- Oficial múltiple: $6.942,35
- Operador CNC oficial superior: $6.942,35
- Operador CNC oficial múltiple superior: $7.428,88
Cómo quedaron los básicos para los mensualizados
- Primera categoría: $901.251,29
- Segunda categoría: $1.000.218,13
- Tercera categoría: $1.154.899,99
- Cuarta categoría: $1.261.330,39
- Primera categoría: $901.251,29
- Segunda categoría: $1.000.372,62
- Tercera categoría: $1.069.235,81
- Cuarta categoría: $1.212.900,30
- Quinta categoría: $1.261.379,61
- Sexta categoría: $1.381.074,47
- Primera categoría: $866.985,94
- Segunda categoría: $943.543,99
- Tercera categoría: $1.073.763,49
Diferencias para las distintas ramas de la actividad
A cuánto se fue el Ingreso Mínimo de Referencia
uom,sumas no remunerativas,plus,cámaras empresariales,Economía,Económica,Economia politica,Que es economía

INTERNACIONAL31 segundos ago
Hegseth faces bipartisan impeachment threat after Iran war gets blame for GOP midterm slaughter

CHIMENTOS17 minutos ago
«Lo más triste de mi vida»: Barbie Simons contó qué cosa horrible le pasó que sintió que perdió por segunda vez a su papá, el inolvidable Leonardo Simons

ECONOMIA20 minutos ago
Cayó un banco con 3 millones de clientes en Paraguay y la City mira el caso de cerca

POLITICA22 minutos ago
En contraposición con Milei, Mariano Rajoy propuso “regular las plataformas digitales”

POLITICA23 minutos ago
Murió Patricia Walsh, exdiputada de izquierda y una de las impulsoras de los juicios por los crímenes durante la dictadura

INTERNACIONAL23 minutos ago
Quién es Pedro Alliana, el vicepresidente que podría asumir en Paraguay tras la renuncia de Peña

CHIMENTOS3 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

POLITICA1 día ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA2 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA2 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

 POLITICA1 día ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA2 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA2 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias


