Connect with us

ECONOMIA

Oficial: la mora batió un nuevo récord y alcanzó a casi el 13% del crédito a las familias

Published

on


La mora bancaria de los créditos a las familias se ubicó en 12,9% en julio, lo que implica una suba de 0,1 puntos porcentuales respecto al mes anterior, de acuerdo con datos del Banco Central de la República Argentina (BCRA). De esta manera, el indicador tocó un nuevo máximo en más de 20 años.

Al comparar la evolución interanual del indicador, incluido en el Informe de Bancos del BCRA, la morosidad del financiamiento a los hogares más que se duplicó. En el mismo mes del año pasado se ubicaba en 5,6%, lo que implica un aumento de 7,3 puntos porcentuales.

Advertisement

Hacia adentro de las líneas, los préstamos personales evidenciaron un alza mensual de 0,3 puntos porcentuales hasta 16,7 por ciento. En tanto, la mora en las tarjetas de crédito avanzó 0,2 puntos hasta 12,8% y los créditos con garantía prendaria aumentaron 0,2 puntos a 8,1 por ciento. En tanto, el segmento hipotecario se mantuvo sin cambios en 1,6 por ciento.

El nivel de irregularidad de los préstamos al sector privado avanzó a 7,7%, más del doble del 3,2% de igual mes de 2025, mientras que el de las empresas aumentó a 3,6 por ciento, cuando un año atrás era de 1,2 por ciento. El BCRA aseguró que el aumento mensual de la morosidad respondió a dos factores: la reducción, en términos reales, del stock total de financiamiento —que integra el denominador del indicador— y el incremento real de la cartera irregular, aunque este último mostró una desaceleración.

Advertisement

La diferencia entre ambos segmentos marcó una mayor incidencia de los atrasos de pago entre los hogares. El ratio de irregularidad mide la proporción de préstamos con problemas de pago sobre el total de la cartera crediticia.

La probabilidad de incumplimiento bajó

La probabilidad de default estimada (PDE) para el crédito total al sector privado descendió 0,2 puntos porcentuales durante julio y quedó en 2,4%, según informó el BCRA.

En el caso de las familias, ese indicador se redujo 0,5 puntos porcentuales hasta 3,9%. Para las empresas, la PDE se mantuvo casi sin cambios, en 1,1%.

Advertisement

La PDE funciona como un indicador complementario de la mora y estima la posibilidad de que los deudores incumplan sus obligaciones financieras. La baja registrada en julio contrastó con el aumento del ratio de irregularidad, que estuvo condicionado por la caída del saldo real de los créditos.

El sistema financiero conservó niveles de cobertura sobre los préstamos con dificultades de pago. En julio, las previsiones acumuladas por el conjunto de las entidades representaron el 87,6% de la cartera en situación irregular, un aumento de 0,8 puntos porcentuales respecto de junio.

En relación con el total de préstamos al sector privado, las previsiones alcanzaron el 6,7%, con una suba mensual de 0,2 puntos porcentuales.

Advertisement

El BCRA también evaluó la relación entre la mora, las previsiones y el capital disponible en el sistema. Bajo ese cálculo, el crédito irregular neto de previsiones equivalió a 2,1% de la responsabilidad patrimonial computable (RPC) del sistema financiero, 0,1 puntos porcentuales menos que el mes anterior.

Ese indicador refleja el peso de las pérdidas potenciales por incobrabilidad sobre el patrimonio regulatorio de las entidades.

Noticia en desarrollo…

Advertisement

dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina

Advertisement

ECONOMIA

Qué inversiones en pesos y dólares elige la City ante una inflación que se resiste a bajar

Published

on


Los economistas estiman que el índice de inflación no afloja y los inversores actualizan estrategias para aprovechar la variación de los precios


Advertisement

Puntos importantes

Checkbox Checked
La inflación se mantiene en 2% mensual, impulsada por alimentos.
Checkbox Checked
Inversores usan CER o tasa fija según previsiones inflacionarias.
Checkbox Checked
Activos dolarizados o cartera mixta cubren riesgos.

Qué estiman las consultoras privadas para octubre

  • EcoGo: 2,1%
  • Analytica: 2%
  • T&C: 1,9%
  • Libertad y Progreso: 1,8%
  • Orlando J. Ferreres: 1,7%

El mercado elige entre tasa fija y CER para aprovechar los precios

Los inversores se cubren de la inflación y suba del dólar

  • Escenario base: La inflación se mantiene entre 1,8% y 2,1% mensual hasta fin de año. En este caso, considera que la combinación de instrumentos CER, renta fija diversificada y Lecap cortas, con una porción en dólares, ofrecería la mejor relación riesgo-retorno
  • Escenario optimista: La inflación retoma el ritmo bajista y cede a la zona de 1,5% mensual. En tal caso, se verían favorecidos los instrumentos a tasa fija de duración más larga
  • Escenario de estrés: La inflación se acelera a la zona de entre 2,5% y 3% mensual por tarifas o por un movimiento del tipo de cambio. Esto dejaría a los CER y dólar linked como los instrumentos más protegidos


inflación,cer,tasa fija,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

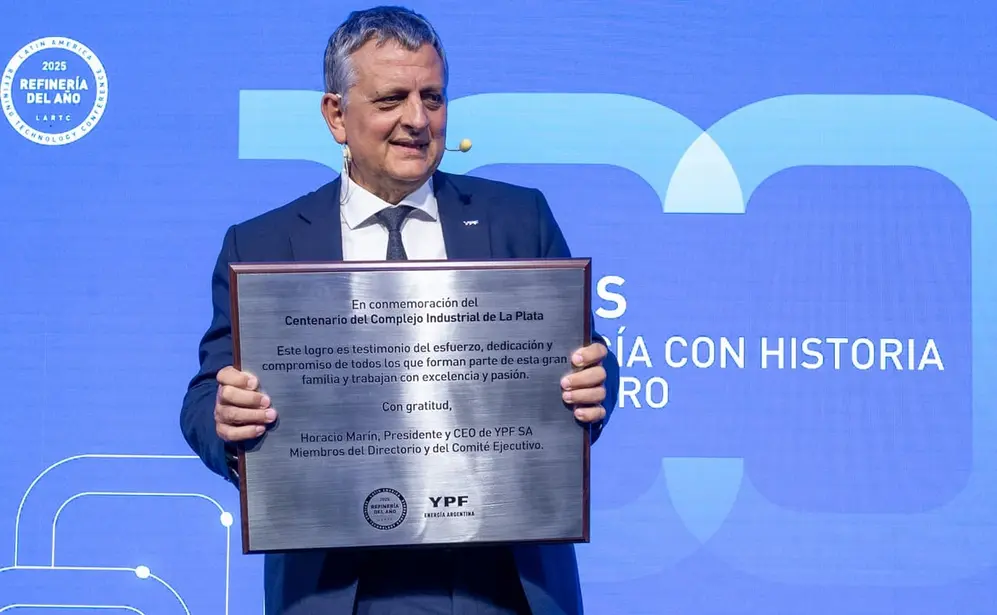
La vida de Horacio Marín, del sueño de ganar Wimbledon a la transformación de YPF

Published

on


La familia, el tenis y las decisiones que llevaron al ingeniero nacido en La Plata a transformar la petrolera. Así fue todo su recorrido profesional


Advertisement

Puntos importantes

Checkbox Checked
Horacio Marín optó por la ingeniería, dejando una prometedora carrera en el tenis a los 19 años.
Checkbox Checked
Tras 35 años en Tecpetrol, desarrolló una vasta experiencia en el sector petrolero, destacando en proyectos como Vaca Muerta.
Checkbox Checked
Ahora, en YPF, impulsa una transformación centrada en Vaca Muerta, optimización y expansión de negocios, buscando multiplicar su valor.

Del tenis a liderar YPF: la historia de Horacio Marin

1

Junto con su esposa, con quien lleva más de tres décadas de matrimonio, Marín tiene una hija y tres nietos

La herencia del esfuerzo

La medida de una ambición

w

Marín ha dicho que quiere seguir en YPF hasta 2031

El costo de elegir

Tecpetrol, un oficio para toda la vida

La responsabilidad de construir

El peso de una oportunidad

Una historia que ya estaba en marcha

Horacio Marin comenzó a dirigir YPF con el foco en transformar el negocio y hacerlo más rentable.

Horacio Marin comenzó a dirigir YPF con el foco en transformar el negocio y hacerlo más rentable.

El reconocimiento y la elección

La decisión de empezar a desprenderse

Una disputa heredada

El cambio de escala

La cercanía como negocio

El tiempo que entrega

La promesa pendiente


ypf,horacio marín,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos,Emprendedores

Advertisement
Continue Reading

ECONOMIA

La “factura invisible”: más del 30% de las parejas tiene roces por plata

Published

on


Uno de cada tres argentinos dedica más de dos horas por mes a organizar gastos compartidos, solo tres de cada diez ponen a rendir ese dinero y más de la mitad pagó alguna mora durante el último año (Imagen Ilustrativa Infobae)

Icon Block quote

Lo que sigue sin resolverse es cómo se administra el dinero cuando no es de una sola persona, sino de dos, de una familia o de un grupo que se reparte el alquiler, el súper o un viaje

Cuánto tiempo por mes se destina a organizar los gastos compartidos, revisar tickets, pasar el CBU y reclamar transferencias (Foto: Reuters)
Infografía con datos porcentuales, tres íconos de relojes, un texto explicativo y el dibujo de una persona sentada frente a un escritorio
Tres de cada diez argentinos dedica al menos dos horas por mes a poner en orden la plata compartida
Gráfico con porcentajes sobre gastos compartidos junto a una ilustración de dos personas frente a una pantalla con el símbolo de pesos
Compartir gastos también significa compartir fricciones
Infografía con porcentajes de motivos de gastos compartidos, junto a ilustraciones de un hombre con calendario y una mujer con billetes
El desorden aparece como el problema individual más señalado después del dinero
Infografía con gráfico de barras sobre el reparto de gastos del hogar junto a una ilustración de un hombre sentado con un teléfono celular
A la hora de dividir el gasto, las partes iguales siguen siendo la modalidad más elegida
Icon Block quote

Entre que se cobra un sueldo y vence la factura del alquiler, los servicios o las expensas, la plata tiene que esperar en algún lado

Infografía con porcentajes, textos explicativos e iconos de un teléfono móvil, una planta con monedas, unas manos y un cajero automático
El rendimiento potencial no percibido asciende a $111.685 al año
Infografía con porcentajes de pagos demorados, cálculo de recargos y el dibujo de una persona que mira un teléfono móvil
Más de la mitad de los hogares argentinos pagó de más, al menos una vez en el último año, simplemente por no llegar a tiempo con un pago
Infografía con cifras monetarias sobre costos del hogar y una ilustración de una persona en un sillón con un teléfono móvil y billetes en el aire
Administrar los gastos compartidos de forma fragmentada puede costar hasta $260.237 al año
Icon Block quote

Cómo concentrar gastos, hacer visibles los movimientos, ordenar responsabilidades y aprovechar financieramente los saldos mientras esperan ser utilizados

familia,finanzas,presupuesto,hogar,economía doméstica,España

Advertisement
Continue Reading

Tendencias