ECONOMIA
Operativo rescate: qué bancos lideran la refinanciación de deudas de clientes morosos

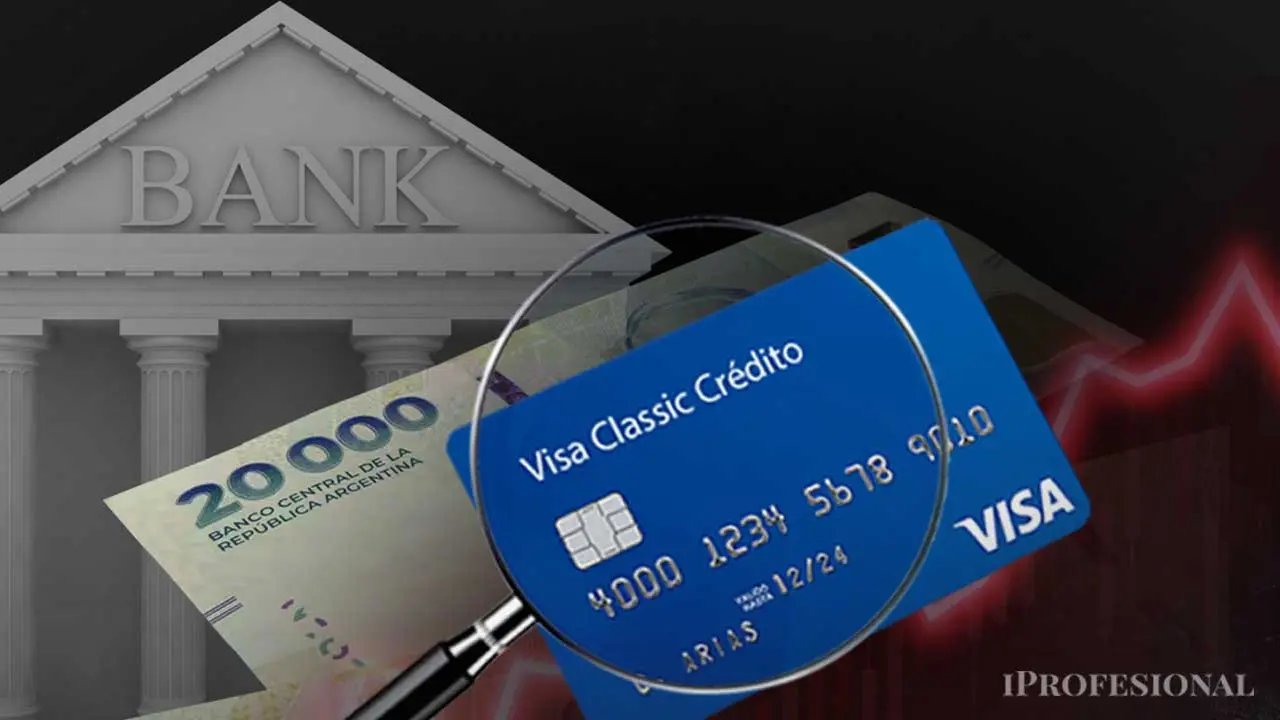
La fuerte expansión del crédito al consumo durante el año 2024 y la primera parte de 2025 tiene su contracara. Una aceleración de la morosidad que llevó el nivel de los créditos impagos a niveles que no se veían desde hace más de dos décadas.
En el caso de las familias, la cantidad de impagos trepó al 12,7%, según los últimos registros oficiales conocidos, al mes de mayo.
Frente a esa dura realidad, los bancos aceleraron las refinanciaciones de sus clientes que no llegan a pagar las cuotas.
Los datos son elocuentes:
Los números del Banco Central muestran que entre octubre de 2025 y mayo de 2026 el stock de financiaciones personales refinanciadas prácticamente se duplicó, al pasar de $1,09 billones a $2,47 billones. Es decir, un crecimiento del 127% en apenas siete meses.
El ranking de bancos
Detrás de ese fenómeno aparecen diferencias importantes entre las principales entidades financieras.
Ranking de bancos que refinancian deudas de clientes morosos
El banco que concentra el mayor volumen de refinanciaciones es Galicia, cuyo stock pasó de $472.580 millones a $936.020 millones, con un aumento del 98% entre octubre de 2025 y mayo de este año (último dato oficial disponible).
Sin embargo, cuando se observa el crecimiento relativo, el ranking cambia de manera significativa.
Los datos muestran que:
- BBVA incrementó sus refinanciaciones un 288%, en ese mismo período, pasando de $65.416 millones a $253.869 millones
- Banco Macro registró una suba del 259%, desde $60.539 millones hasta $217.184 millones
- Banco Nación aumentó un 235%, al pasar de $79.809 millones a $267.188 millones
- Santander creció un 146%
- Banco Provincia avanzó un 132%
El dato refleja que prácticamente todo el sistema financiero comenzó a dedicar más recursos a reestructurar deudas de clientes que atraviesan dificultades para sostener el pago de sus préstamos.
Radiografía de las refinanciaciones
La explicación de ese incremento en la cantidad de refinanciaciones aparece en otra estadística del Banco Central.
El porcentaje de créditos refinanciados sobre el total de préstamos a familias pasó del 1,66% al 3,16% entre octubre y mayo. En otras palabras, el peso de las refinanciaciones prácticamente se duplicó dentro de la cartera total.
Pero hay otro indicador todavía más preocupante.
Las refinanciaciones representan ahora el 26,1% del total de los préstamos en mora, cuando siete meses antes equivalían al 22,6%. Es decir, uno de cada cuatro créditos con problemas de pago termina siendo renegociado por los bancos.
Al mismo tiempo, crecen los créditos catalogados por el Banco Central como de mayor riesgo.
Los préstamos clasificados en «Situación 4» (alto riesgo) aumentaron desde $1,98 billones hasta $5,12 billones, mientras que los considerados irrecuperables «Situación 5» (irrecuperables) pasaron de $358.000 millones a casi $1,19 billones.
Aunque parte de ese crecimiento responde al fuerte aumento del crédito durante los últimos meses, el deterioro de los indicadores comienza a ser seguido muy de cerca por el mercado financiero.
Caputo relativiza el fenómeno
El ministro de Economía, Luis Caputo, buscó en los últimos días quitar dramatismo al aumento de la morosidad.
Según explicó, el incremento resulta esperable luego de un período de expansión extraordinariamente rápida del crédito, especialmente en préstamos personales y tarjetas.
La visión oficial sostiene que el sistema financiero continúa mostrando niveles de mora bajos en comparación con otros períodos de fuerte crecimiento del crédito y que el comportamiento todavía no representa un riesgo para la estabilidad bancaria.
De todos modos, el Gobierno reconoce que algunos segmentos de ingresos medios y bajos comenzaron a sentir el impacto del mayor endeudamiento y del encarecimiento de las cuotas.
Los bancos públicos salieron con programas especiales
En ese contexto las dos principales entidades públicas -Nación y Provincia de Buenos Aires- lanzaron programas específicos para clientes con dificultades.
El Banco Nación presentó un esquema que permite refinanciar préstamos personales en condiciones más flexibles, buscando evitar que los clientes profundicen su situación de incumplimiento.
En esos planes se ofrecen plazos máximos de 72 meses y tasas fijas del 65% TNA, con montos de hasta $100 millones.
Por su parte, el Banco Provincia también puso en marcha un plan para reestructurar deudas, con el objetivo de ofrecer una salida antes de que los créditos ingresen en categorías de mayor riesgo.
El desafío de los bancos
Para los bancos, el fuerte crecimiento del crédito durante el último año abrió una nueva etapa del negocio.
La prioridad ya no pasa solamente por prestar más dinero, sino también por administrar el riesgo de una cartera que comenzó a mostrar los primeros signos de tensión.
El desafío será lograr que el aumento de la mora no termine frenando el proceso de expansión crediticia que el Gobierno considera indispensable para consolidar la recuperación de la economía. Algo de eso sucedió en los últimos meses, con los bancos retaceando el financiamiento hacia las personas.
De hecho, en un escenario donde las tasas de esas líneas continúan bien arriba del 100% anual, el volumen de préstamos sigue en terreno negativo.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,morosidad bancaria,refinanciación de deudas






ECONOMIA
Repuntaron los bonos y cayó el riesgo país pero el mercado limita el horizonte a octubre de 2027
Dos factores confluyeron para que los bonos soberanos interrumpieran una racha de once ruedas consecutivas de caídas, que había elevado el riesgo país en 138 puntos, hasta los 628 puntos básicos. La fuerte liquidación de exportadores y la compra de USD 70 millones por parte del Banco Central en el Mercado Libre de Cambios (MLC) alentaron compras de oportunidad.
De esta manera, los títulos más largos, que son los de más elevada renta, subieron hasta 1,15% y el riesgo país cayó 21 unidades (-3,3%) a 607 puntos básicos.
Pero la Bolsa no detuvo su caída y el Merval de las acciones líderes perdió 0,6 por ciento. Transportadora de Gas del Norte, que viene de un mal balance y de tarifas atrasadas, continuó su declive y bajó 4%, seguida de Central Puerto e YPF con 2,4 por ciento.
En el exterior, el escenario se complicó más para la Argentina porque los bonos del Tesoro de Estados Unidos continúan bajando y sus tasas rompen récords. El Bono a 10 años ahora rinde 5,25%, el nivel más alto desde 2006 y el bono a 30 años subió a 5,60% el mayor retorno desde 2002.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Esa dinámica arrastró a los títulos del mundo. Los de Alemania subieron su tasa a 3,61%; los de Francia a 4,81% y los de Japón a 3,08 por ciento. La deuda se encareció para todos y a la Argentina la sorprende con un escenario político inestable. Una muestra de cómo inciden los tiempos electorales surge de la comparación entre dos bonos soberanos. El Bonar AO27, que vence antes de las elecciones, rinde 4,4%, mientras que el AO28 ofrece 11,6 por ciento. Medido en riesgo país, el primero arroja un diferencial casi imperceptible y el segundo alcanza los 630 puntos básicos. Los inversores votan todos los días con sus decisiones de inversión, y los rendimientos reflejan esa preferencia.
En Estados Unidos, la caída del Índice de Confianza del Consumidor fue elevada y la llevó a los niveles de 2014. La suba de los bonos del Tesoro arrastraron al alza la tasa de hipotecas y los alquileres. Por eso, el dinero que se destina a consumo es menor y equivale a una caída del salario real.
En la Reserva Federal, este indicador genera dudas porque un enfriamiento de la economía podría postergar de octubre a diciembre la suba de tasas prevista. Esa posibilidad es la que el mercado comienza a incorporar en los precios, pese a las dudas que resurgen sobre el sector de inteligencia artificial, principal demandante de fondos de los inversores globales.
Las Bolsas de Nueva York reaccionaron con cautela ante este escenario y anotaron leves bajas que no superaron 0,26 por ciento. La menor tensión entre Estados Unidos e Irán hizo bajar el petróleo porque el rial iraní tuvo una fuerte caída; sigue pagando los costos del cierre del estrecho de Ormuz. La economía parece solucionar lo que la diplomacia no puede. El dólar sigue fuerte en el mundo y subió 0,22 por ciento. En el mes aumentó 1,68% frente a las seis principales divisas del mundo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La abundancia de dólares en la Argentina impide que la moneda estadounidense arrastre al peso. En el MLC se operaron USD 846 millones y el BCRA pudo comprar una cifra cercana a lo acostumbrado el mes pasado de 70 millones de dólares. Es la mayor compra de las últimas 22 ruedas. El dólar mayorista bajó $1,50 (-0,2%) a 1.522 pesos.
La consultora F2 de Andrés Reschini señaló que “en futuros el volumen operado fue de 2.008.703 contratos y el interés abierto sumó otros USD 69,5 millones hasta 4.294 millones. En la rueda de bonos soberanos dollar linked (BYMA, t+1) el volumen de operaciones fue de USD 170 millones (VN) que es superior a los USD 140 millones previos, pero nada que se salga de lo habitual”.
Otro buen dato para respaldar al dólar fue el que dio el Indec al señalar que la Balanza de Pagos del segundo trimestre fue récord para Bienes y Servicios con USD 7.191 millones que permitieron un saldo a favor de 2.214 millones de dólares. Según F2 este saldo “refuerza la idea de una proyección positiva para fin de año”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el mercado financiero, el MEP cayó $6 (-0,4%) a $1.550 y el contado con liquidación (CCL) perdió $10 (-0,6%) a 1.614 pesos. El “blue” cayó $5 (-0,30%) a 1.560 pesos.
Las tasas de interés bajaron. Las LECAP con vencimiento hasta el 30 de noviembre rinden 1,9%, aunque la letra que vence el 15 de enero registró un salto inesperado: su tasa subió a 2,06% efectivo mensual, por encima del 2,03% que ofrece el instrumento con vencimiento el 31 de enero. En el mercado atribuyeron el movimiento a una venta de gran volumen, que permitió a compradores de oportunidad acceder a un título con mayor renta.
En el mercado overnite, se preanunciaba una rueda con mejores precios en las Bolsas de Nueva York porque los rendimientos del Tesoro operaban anoche en baja. El Dow Jones estaba 0,30% arriba, el oro aumentaba 0,75% a USD 4.211, pero el petróleo Brent dio vuelta su apertura inicial a la baja y estaba 0,40% arriba en USD 96 por barril. El dólar seguía en alza frente a las principales monedas del mundo.
Los inversores locales esperaban una mejor rueda para los bonos soberanos. Hay precios de oportunidad. Si bajan las tasas de los títulos del Tesoro de Estados Unidos, podría repetirse el alza de ayer.
horizontal,market
ECONOMIA
Vuelven las pickups nafteras a la Argentina: qué se sabe de los nuevos modelos que llegarán en 2027


Ford Ranger,vehículo híbrido enchufable,batería,chasis
Antes de dejarse llevar por una tendencia, hay que entender cómo funciona, qué riesgo implica y qué lugar podría ocupar dentro de una cartera
En caso de detectar potencial, se debe entrar con moderación, con capital dispuesto a perder
¿Qué está pasando con bitcoin y a dónde va?
Bitcoin venía formando máximos decrecientes y esa estructura comenzó a modificarse desde junio de 2026
Además de las señales técnicas, hay un factor que consideramos fundamental para entender el momento actual: la adopción
¿Bitcoin saliendo del fondo y las acciones tocando techo?

Javier Milei desconfía de propios y ajenos mientras la economía desafía su estrategia de Gobierno

Cuándo son los feriados por la visita del papa León XIV a la Argentina

ICE confusion ignites MAGA backlash: ‘I would have called for impeachment’

Milei llega a París para la Argentina Week: se reunirá con Macron y gobernadores y hablará ante inversores

Repuntaron los bonos y cayó el riesgo país pero el mercado limita el horizonte a octubre de 2027

Juli Poggio se accidentó en su debut en MasterChef Celebrity y debió ser asistida: «¡Me quema, me lastima!»

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027

La Federación Argentina de Municipios criticó el fin del régimen de Zona Fría: “Es un golpe directo al bolsillo”

 POLITICA3 días ago
El obispo de San Justo alertó que la asistencia alimentaria volvió a niveles de pandemia
- INTERNACIONAL3 días ago
Iran ‘miscalculating’ by betting on midterms after 3-hour talks, Trump officials warn
- INTERNACIONAL3 días ago
UK police arrest ‘explosive’ suspects near US airbase, key to Iran war