Connect with us

ECONOMIA

Panorama Financiero | El segundo semestre arranca con el bolsillo más ajustado y el dólar en la mira

Published

on


Julio arrancó con más presión sobre gastos, un dólar bajo control oficial y una morosidad récord que ya deja a casi 7 millones fuera del crédito

02/07/2026 – 13:45hs

Advertisement

El segundo semestre arrancó dejando una imagen bastante cruda de la economía real. En Argentina, una familia asalariada formal necesita entre 172 y 182 días de trabajo al año solo para pagar impuestos. Dicho de otra manera, recién entre fines de junio y el 1 de julio empieza a generar ingresos para sí misma. Ese dato ayuda a entender por qué cada ajuste nuevo pega tan rápido en el bolsillo y por qué el comienzo de este mes se siente más pesado de lo que sugiere la desaceleración de la inflación.

Julio empezó justamente así. Subieron los impuestos a los combustibles, se actualizaron tarifas y siguieron moviéndose gastos que para la mayoría de las familias ya no se pueden esquivar. El transporte, la salud, la vivienda y los servicios públicos vuelven a recalcular el presupuesto mensual en un contexto en el que el margen ya venía muy ajustado.

El arranque del semestre expone un bolsillo cada vez más exigido

El informe del IARAF pone en números una percepción bastante extendida: la carga tributaria sigue ocupando una porción muy alta del ingreso de una familia formal. Para 2026, el cálculo sobre distintos perfiles salariales da que un asalariado debe trabajar entre 172 y 182 días al año para cumplir con impuestos nacionales, provinciales y municipales. El llamado Día de la Independencia Tributaria cae entre el 21 de junio y el 1 de julio, según el nivel de ingresos.

Advertisement

Ese punto no es solo simbólico. También ayuda a leer mejor lo que pasa en la economía cotidiana. Cuando una parte tan grande del ingreso ya está absorbida por impuestos y gastos fijos, cada corrección de precios se vuelve mucho más visible y mucho más sensible. No hace falta una suba brusca para sentir presión: alcanza con una cadena de ajustes mensuales para que el bolsillo vuelva a quedar en tensión.

El Gobierno contiene al dólar para que la suba no llegue más rápido a precios

En ese contexto también se entiende por qué el Gobierno sigue tan encima del dólar. El segundo semestre arrancó con presión alcista, más demanda privada y una señal oficial bastante clara: el Banco Central intervino para moderar la suba, pero aun así siguió comprando reservas. El mensaje al mercado fue doble. Por un lado, no quiere resignar acumulación de dólares. Por el otro, tampoco quiere que el tipo de cambio se acelere de forma desordenada y se traslade demasiado rápido a precios.

Advertisement

La lectura que predomina en la City es que el objetivo oficial no es volver a dejarlo completamente quieto, sino administrarlo en una zona que no complique la desaceleración inflacionaria. Eso explica la intervención en futuros y en bonos atados al dólar, y también la decisión de comprar bastante menos divisas por día que en mayo. El mercado interpreta que el Gobierno acepta una corrección más visible, pero dentro de un rango todavía controlado.

Esa cautela también aparece en el frente energético. El Gobierno actualizó parcialmente los impuestos a los combustibles, pero sin trasladar de golpe todo el atraso acumulado. Y las petroleras, a la vez, analizan posibles bajas si se sostiene la caída del petróleo internacional. Por ahora, lo concreto es que julio arrancó con más presión sobre gastos que ya venían pesados, aunque todavía queda por ver si el surtidor termina reflejando parte del alivio externo.

La morosidad récord muestra hasta dónde llegó el desgaste financiero

Ese desgaste ya aparece en otro indicador sensible. La morosidad de las familias volvió a crecer y llegó a un récord de 12,7% en mayo. Ya son 19 meses seguidos de suba y casi 7 millones de personas quedaron afuera del sistema crediticio. No es un dato menor: muestra que la presión ya no se mide solo en tarifas o impuestos, sino también en deudas que cada vez cuesta más sostener.

Advertisement

El deterioro es amplio y no se concentra en un solo rincón del sistema. La mora subió en 26 de las 30 entidades financieras relevadas y pegó todavía más fuerte fuera del circuito bancario tradicional. En las entidades no financieras, donde se financian sectores con más vulnerabilidad y menos acceso al crédito formal, el nivel de incumplimiento ya trepó a 32,2%.

Ahí aparece el límite más concreto de esta etapa. El mercado puede discutir si el dólar necesita seguir acomodándose o si el Gobierno tendrá que sostenerlo con más intervención. Pero la economía real ya muestra que ese debate ocurre sobre una base mucho más frágil. Cuando casi 7 millones de personas quedan fuera del crédito y el inicio de mes vuelve a recargar impuestos, tarifas y gastos fijos, la estabilidad ya no se juega solo en la pantalla del mercado. Se juega, cada vez más, en cuánto más puede seguir ajustando el bolsillo sin volver a romperse.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,impuestos,dólar,combustible

Advertisement

ECONOMIA

Más complicaciones para el magnate investigado en EEUU con vínculos en la Argentina: clientes demandan y retiran inversiones

Published

on


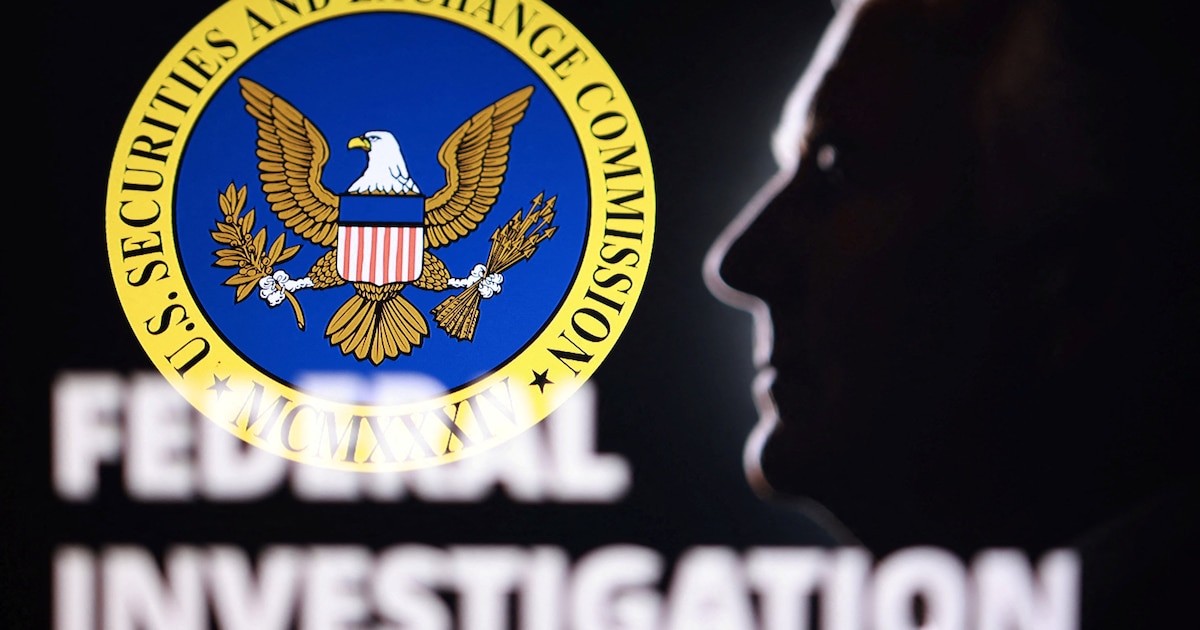
Los problemas para Mark Walter, el empresario estadounidense investigado por autoridades federales y con vínculos en la Argentina, sumaron dos frentes durante las últimas semanas: titulares de rentas vitalicias presentaron demandas contra aseguradoras de su grupo y fondos de Guggenheim Partners sufrieron rescates por USD 2.400 millones en septiembre.

Las acciones judiciales cuestionan la información que las compañías de seguros habrían entregado a sus clientes sobre el destino de los fondos administrados. En paralelo, la salida de dinero de los fondos mutuos de Guggenheim se aceleró luego de que trascendiera la pesquisa sobre las operaciones financieras del conglomerado que lidera Walter, también dueño de Los Angeles Dodgers.

Advertisement

Los reclamos apuntan a compañías bajo el paraguas de Group 1001 Insurance, entre ellas Delaware Life, Clear Spring y Gainbridge. Según informó The Wall Street Journal, los demandantes sostienen que contrataron anualidades sin conocer en qué medida las aseguradoras tenían activos colocados en inversiones o préstamos vinculados con empresas relacionadas con el propio empresario.

La conexión de Walter con la Argentina aparece a través de Juan y Diego Ball, empresarios argentinos que trabajaron en Guggenheim Partners y que figuran vinculados a ABS Capital, una de las firmas intermediarias mencionadas en la trama de préstamos bajo revisión. Según la información publicada, ABS Capital habría participado en estructuras societarias que recibían fondos de aseguradoras del grupo de Mark Walter para canalizarlos hacia otras entidades relacionadas. La investigación federal busca determinar si esas operaciones fueron informadas correctamente a los reguladores y si existieron vínculos financieros que debieron transparentarse; hasta el momento no hay acusaciones formales contra los empresarios argentinos.

Las demandas buscan anular contratos o recuperar penalidades

Rick Phillips, un jubilado de la zona de Los Ángeles, presentó una demanda para que los clientes de Clear Spring y Gainbridge puedan rescindir sus contratos sin pagar cargos o reciban una compensación. El planteo sostiene que los productos podrían haber tenido otro precio si las firmas hubieran informado el peso real de las inversiones relacionadas dentro de sus carteras.

Advertisement

Las anualidades son instrumentos financieros que suelen captar los ahorros de personas próximas al retiro o ya jubiladas. A cambio de un desembolso inicial, ofrecen pagos futuros bajo condiciones definidas. Las modalidades indexadas, que permiten una exposición parcial a la evolución de mercados bursátiles, ganaron terreno durante la última década.

Otro demandante, Robert Kalinsky, de 76 años, inició una causa contra Clear Spring y Delaware Life. Ira Rosner, titular de una anualidad de Delaware Life, había presentado una acción separada el mes anterior. Los dos casos fueron radicados ante un tribunal federal del sur de Florida.

Las aseguradoras Delaware Life y Clear Spring, de Mark Walter (izquierda), elevaron el reporte de sus activos vinculados tras la intervención de reguladores de Estados Unidos. (Jayne Kamin-Oncea-Imagn Images)

Las demandas se suman al escrutinio sobre la administración de los ahorros de cientos de miles de titulares de pólizas. Group 1001 informó que, al cierre de 2024, tenía cerca de 500.000 contratos de anualidades vigentes entre sus aseguradoras.

Advertisement

Las aseguradoras corrigieron el monto de sus activos vinculados

La controversia se profundizó en junio, cuando Delaware Life y Clear Spring corrigieron datos incluidos en sus presentaciones regulatorias. De acuerdo con cálculos de The Wall Street Journal basados en registros estatales, las dos compañías habían informado inicialmente proporciones de activos vinculados de un solo dígito.

Tras la reformulación de esos datos, el peso de esas inversiones ascendió al 59 % de las tenencias de Clear Spring y al 42 % de Delaware Life. Se considera que un activo está vinculado cuando implica préstamos a empresas conectadas, o inversiones comercializadas por ellas y respaldadas por otros deudores.

Las firmas señalaron que detectaron la dimensión de esas exposiciones después de que fiscales federales de Nueva York y la Comisión de Bolsa y Valores de Estados Unidos (SEC) iniciaran una investigación. Gainbridge también comunicó que coopera con los investigadores.

Advertisement

La pesquisa busca determinar si las empresas vinculadas a Walter obtuvieron financiamiento de las aseguradoras sin que se informaran debidamente esas relaciones a los reguladores estatales. Este tipo de operaciones no está prohibido de por sí, aunque está sujeto a límites y obligaciones de transparencia.

En una declaración enviada al diario estadounidense, un vocero de Group 1001 afirmó que ninguna corte determinó que sus aseguradoras o Delaware Life hayan cometido irregularidades. La compañía sostuvo que defenderá los casos y destacó su trayectoria de servicio a sus clientes.

Por su parte, TWG Global, el conglomerado de Walter, negó que hubiera existido fraude tanto en Guggenheim como en las aseguradoras vinculadas al grupo.

Advertisement

Guggenheim registró retiros por USD 2.400 millones en septiembre

La investigación también repercutió sobre el negocio de gestión de activos de Guggenheim Partners. Según datos de Morningstar citados por Investing.com, los cuatro mayores fondos mutuos de la administradora registraron rescates netos por USD 2.400 millones durante septiembre.

El conglomerado empresarial TWG Global, de Mark Walter (Centro), descartó la existencia de fraude en las firmas bajo investigación. (Gary A. Vasquez-Imagn Images)

El mayor impacto se concentró en el Guggenheim Total Return Bond Fund, el principal fondo mutuo de la firma que cotiza en los mercados. Ese vehículo sufrió salidas por USD 1.800 millones, equivalentes al 6,1 % de su patrimonio, y sus activos descendieron por debajo de USD 29.000 millones.

A ello se sumaron retiros por USD 317 millones en el Guggenheim Limited Duration Fund, USD 222,4 millones en el Guggenheim Macro Opportunities Fund y USD 64,9 millones en el Guggenheim Core Bond Fund.

Advertisement

El ritmo de los rescates creció de forma marcada en tres meses: había sido de USD 103 millones en julio y de USD 647 millones en agosto, antes del salto registrado en septiembre. La comparación con la categoría de bonos de perfil similar muestra una dinámica distinta: los fondos Intermediate Core Plus Bond, que reúnen cerca de USD 1 billón, recibieron aportes netos por USD 4.600 millones ese mes.

Eric Jacobson, analista de Morningstar, señaló que las condiciones del mercado de bonos podían explicar una parte de las salidas, aunque consideró que el volumen total indicaba que las noticias alrededor de la investigación también incidían en las decisiones de los inversores. El especialista mantuvo en agosto una calificación de cuatro estrellas para el Guggenheim Total Return Bond Fund.

La firma defiende el desempeño de sus fondos

Guggenheim respondió que continúa recibiendo inversiones en sus estrategias institucionales y minoristas, pese a los rescates de sus fondos de renta fija. Un vocero de la administradora sostuvo que los productos mencionados conservan calificaciones de cuatro o cinco estrellas otorgadas por Morningstar y que la firma trabaja con sus clientes en la gestión de riesgos de las carteras.

Advertisement

Los 25 fondos mutuos de Guggenheim Partners administran en conjunto alrededor de USD 52.000 millones. Esa cifra representa cerca del 14 % de los USD 367.000 millones que la firma tiene bajo administración, de acuerdo con los datos difundidos.

Mientras avanzan las investigaciones federales, las causas promovidas por los titulares de anualidades abren una instancia judicial separada. Allí se pondrá en discusión si la información divulgada por las aseguradoras alcanzó los estándares exigidos para la comercialización de esos contratos y si los clientes tuvieron elementos suficientes para evaluar el riesgo de sus inversiones.

Business,Corporate Events

Advertisement
Continue Reading

ECONOMIA

El BCRA multiplicó por cinco el ritmo diario de compras y el mercado mira atento al dólar

Published

on


El FMI quiere que la Argentina acelere la acumulación de reservas, incluso si para conseguir ese objetivo debe dejar subir al dólar algunos escalones


Advertisement

Puntos importantes

Checkbox Checked
El BCRA aceleró la compra de dólares, atendiendo el pedido urgente del FMI.
Checkbox Checked
El FMI exige acumular reservas, priorizando este objetivo incluso si sube el tipo de cambio.
Checkbox Checked
El Gobierno equilibra la meta de reservas con mantener el dólar estable ante elecciones y economía débil.

El Banco Central vuelve a acelerar

  • En julio, las compras habían promediado u$s103 millones diarios
  • En abril y mayo, en plena temporada de liquidación de la cosecha gruesa, el BCRA había alcanzado promedios de u$s138 millones y u$s136 millones, respectivamente

Las dudas de Wall Street y el reclamo de Kristalina

Dólar tranquilo bajo la mirada de la City

El desafío de Caputo de acá hasta las elecciones


fmi,reservas del banco central,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas

Continue Reading

ECONOMIA

Christian Asinelli, vicepresidente de CAF: “La primera vivienda de los jóvenes muchas veces es un muro”

Published

on


Christian Asinelli propone revisar las metodologías bancarias para evaluar la solvencia de monotributistas y trabajadores independientes

Christian Asinelli propone revisar las metodologías bancarias para evaluar la solvencia de monotributistas y trabajadores independientes (Infobae en Vivo)
Mano abierta sujetando una pequeña casa en miniatura de color blanco y un tejado gris, con una llave antigua dorada apoyada sobre el tejado.
Las dificultades para acceder a una propiedad afectan también a países desarrollados como España, donde los jóvenes recurren al alquiler compartido (Imagen Ilustrativa Infobae)
(Infobae en Vivo)
Christian Asinelli propone revisar las metodologías bancarias para evaluar la solvencia de monotributistas y trabajadores independientes (Infobae en Vivo)


christian asinelli

Advertisement
Continue Reading

Tendencias