ECONOMIA
Planes de ahorro: cómo afectará a los usuarios que quieran comprar autos 0 km el proyecto de desregulación del Gobierno

La idea del Gobierno de desregular el funcionamiento de los planes de ahorro previo para la compra de un auto 0 km se ha instalado en el mercado automotor como una medida que podría destruir el sistema por el cual actualmente se vende el 30% de los autos nuevos del mercado.
Actualmente, desde la publicación del decreto Nro. 142.277 en el año 1943, la actividad de las empresas administradoras de planes de ahorro y capitalización, está regulada y controlada desde el Estado, por medio de lo que hoy es la Inspección General de Justicia (IGJ), y su Departamento Federal del Ahorro.
En esa época, no eran planes de ahorro para la compra de automóviles. Eso recién empezó a fines de los años 60 por medio de un plan de Fiat conocido como Escudería 80, y desde 1975 se creó una reglamentación específica para regular y garantizar el correcto funcionamiento de los planes de ahorro para automóviles que conocemos hoy.
Esa reglamentación es la que evalúa las condiciones que tiene que cumplir una empresa para ser administradora de planes de ahorro y la que finalmente la aprueba en caso de hacerlo, tomando en consideración variables como la sustentabilidad del plan de negocios presentado, y el respaldo o garantía que debe tener para cumplir con eventualidades del mercado. Incluso, entre las condiciones se exige que en el directorio de las empresas administradoras existan personas con poder de decisión que tengan experiencia en planes de ahorro.

“Más allá de ser todavía un anteproyecto de ley, y de carecer de especificaciones detalladas respecto a qué formato general tendrá la actividad en el futuro de aprobarse la reforma, lo primero que se me ocurre es que lejos de mejorar la oferta para los usuarios, solo sería abrirla a más jugadores, pero sin control de ningún tipo”, señaló el director de plan de ahorro de una terminal argentina a Infobae.
Cuáles son las instancias en las que el control de la IGJ interviene a favor de los ahorristas es una de las preguntas que hay que hacerse al evaluar la situación, aunque también hay aspectos que revisar y corregir, porque actualmente no están funcionando como deberían.
- Control y fiscalización: Las sociedades administradoras están estrictamente controladas por la IGJ en cuanto a su constitución, garantías, funcionamiento, estados contables y aprobación de los contratos, lo que reduce drásticamente el riesgo de fraude o insolvencia arbitraria.
- Transparencia en las condiciones: Los contratos aprobados por la IGJ deben detallar de manera clara y obligatoria el valor móvil del bien (la variación de precio de los vehículos); el cálculo de las cuotas, entre alícuotas y cargas administrativas; la forma de adjudicación por sorteo o licitación; los valores de los seguros de vida y del vehículo; los plazos de entrega y las multas en casos de incumplimiento; y los gastos de entrega, determinando los valores máximos que el concesionario puede cobrar.
- Protección ante rescisión o renuncia: Si el ahorrista decide discontinuar el plan, tanto sea por renuncia o rescisión, la normativa establece los mecanismos y plazos para que la administradora devuelva los fondos aportados actualizados según las reglas del sistema o con intereses punitorios si la devolución no se efectúa en termino.
- Salvaguarda del capital: Aquellos suscriptores que por algún motivo suspendieron sus pagos mensuales y no retiraron el vehículo, al finalizar el plan reciben lo aportado actualizado al valor del bien en ese momento y con las deducciones que corresponda, preservando de este modo el poder adquisitivo de sus ahorros.
- Intervención en contextos de crisis: Ante situaciones macroeconómicas complejas, la IGJ suele dictar resoluciones específicas, tales como la obligación de ofrecer diferimientos o extender los plazos, que permitan contener el impacto en el bolsillo de los suscriptores y evitar o suspender temporalmente las ejecuciones prendarias.

A propósito de estas situaciones de crisis, una de las garantías que ofrece la legislación es la de asegurar que los autos se entreguen en determinados plazos desde el momento de la adjudicación. Si se trata de un plan de ahorro que adjudica el mismo modelo por el que se pagaron las cuotas, ese plazo suele ser de dos meses, y si el suscriptor pidió un cambio de modelo, ese plazo se extiende al doble, es decir que se puede extender hasta los 120 días.
Pero si ese plazo no se cumple, la administradora del plan de ahorro debe pagar una multa calculada en base a la tasa activa del Banco Nación sobre el valor del vehículo, multiplicada por la cantidad de días de demora.
Actualmente, eso no está sucediendo porque hoy hay más autos que compradores en el mercado, pero en 2022 y 2023, cuando faltaban autos por las restricciones de acceso a dólares para pagar importaciones, hubo demoras de más de un año en la entrega de unidades a los ahorristas que las habían tenían adjudicadas y pagadas. Cuando transcurren tantos meses las multas son de un valor tan alto que pueden equivaler al precio de otro auto similar.
En ese momento, hubo marcas que argumentaron problemas de fuerza mayor para esas demoras, pero quién homologa esas causas de fuerza mayor es precisamente la IGJ, que rechazó ese recurso y obligó a entregas los vehículos y pagar las multas.
Si se deja sin efecto esta normativa, una administradora de planes de ahorro podría demorar la entrega de unidades argumentando fuerza mayor sin que nadie intervenga para proteger al ahorrista.
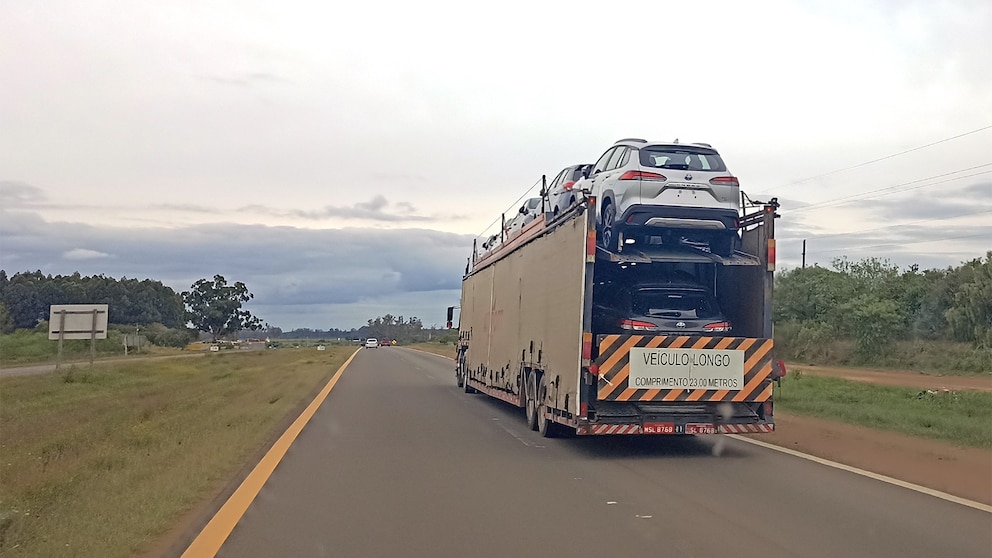
Otro ejemplo es la entrega de unidades con prioridad a plan de ahorro cuando hay faltantes de stock. Esa también fue una situación que se dio en los años de restricciones mencionados, y fue la reglamentación la que obligó a las marcas a que una vez que entraban vehículos importados (por ejemplo, de Brasil), estos no podían ir a ventas convencionales, sino que debían primero cumplir con todas las entregas de plan de ahorro pendientes.
Los aspectos negativos son más de forma que de fondo, y están relacionados a una falla de control de la gestión. Esa es quizás la causa del descrédito que tienen los planes de ahorro en una parte de la sociedad.
Entre los más frecuentes están el valor de la cuota, que se calcula dividiendo el precio de un auto entre la cantidad de suscriptores, pero que en muchos casos no se cumple porque en el precio de lista oficial no se incluyen las bonificaciones o descuentos de las marcas; también el control de los gastos de entrega, que está regulado pero no se controla, lo que genera que algunos concesionarios los aumenten sin que el ahorrista sepa que esa es una infracción a la norma; y el costo del seguro sobre un auto con prenda, que según la legislación debe ser el valor de mercado, pero en algunas administradoras es hasta un 30% superior.
En función de mejorar estos aspectos, es que desde comienzos de este año se había comenzado un trabajo de revisión y mejora de la reglamentación dentro de la Cámara de Ahorro Previo de Automotores (CAPA), entidad que nuclea a los representantes de las administradoras de cada terminal automotriz. Sin embargo, desde marzo pasado ese trabajo quedó paralizado y en la entidad percibían la idea de plantear esta desregulación del sistema.
“Si hay fallas, lo que hay que hacer es mejorar el funcionamiento y no eliminar el organismo de control. Lo que plantea este anteproyecto de ley es destruir completamente el sistema de planes de ahorro, porque la legislación termina siendo la que resguarda el cumplimiento de los contratos entre las administradoras y los usuarios”, opinaron desde otra administradora de planes de ahorro.

ECONOMIA
Scott Bessent, Japón y la Argentina: ¿cuánto puede aportar Estados Unidos a la “bazuca” de dólares del gobierno de Milei?


Las “reservas netas” —propias— siguen muy lejos de los USD 29.000 millones de vencimientos que el BCRA y el Tesoro deben afrontar el año próximo, y también de niveles que generen confianza
La oposición a Trump —e incluso legisladores del propio oficialismo republicano— cuestionaron en 2025 la ayuda financiera a la Argentina
International,Relations,Diplomacy / Foreign Policy,North America
ECONOMIA
Alivio fiscal en CABA: lanzan un plan para pagar deudas de ABL y patentes con quita de hasta el 100% de los intereses

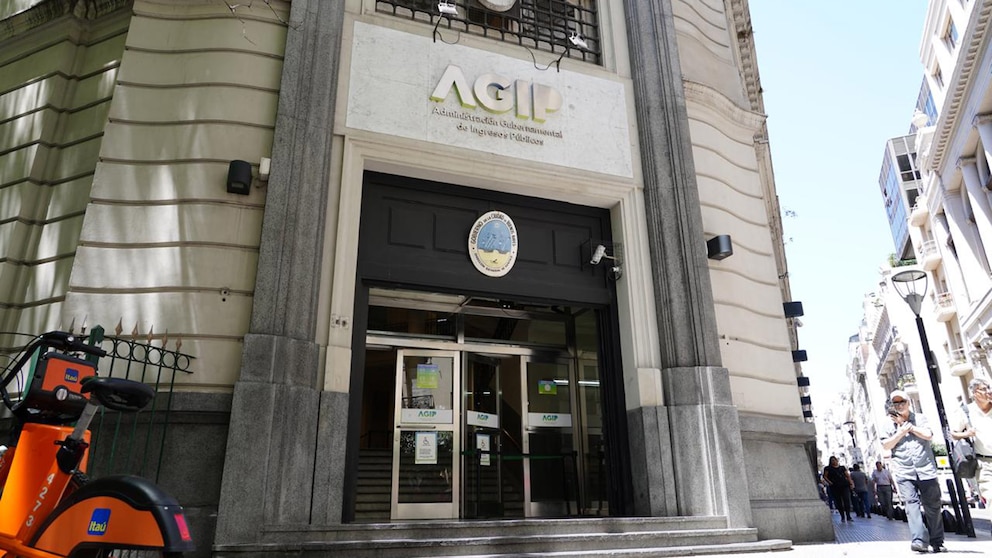
- La primera alternativa es el pago al contado, que permite eliminar la totalidad de los intereses resarcitorios. En este caso, el contribuyente debe cancelar el capital adeudado mediante un único pago.
- La segunda posibilidad consiste en financiar la deuda en hasta 12 cuotas, con una condonación del 50% de los intereses resarcitorios. Esta opción no contempla intereses de financiación, por lo que el esquema de pagos no agrega ese costo adicional al importe que corresponda regularizar.

- Para iniciar la gestión, los interesados deberán ingresar al sitio oficial del organismo, www.agip.gob.ar, y seleccionar la opción denominada “Plan de Facilidades”.
- Una vez dentro del sistema, deberán elegir el impuesto que desean regularizar, ya sea Inmobiliario/ABL o Patentes, y seleccionar la modalidad de pago correspondiente a la nueva línea.
- El portal permitirá revisar la deuda incluida en el trámite y verificar los importes antes de avanzar con la adhesión. En esa instancia, el contribuyente tendrá que definir si cancela el monto al contado o si utiliza la alternativa de financiación en cuotas.
- Luego deberá validar los datos solicitados e informar el CBU de la cuenta bancaria desde la cual se realizarán los débitos automáticos.
Los modelos de código abierto eliminan barreras de entrada al poner al alcance de cualquier arquitectura avanzada que antes requerían millones en infraestructura

El resultado no es solo eficiencia: es la liberación de tiempo y recursos para enfocarse en lo que realmente genera valor diferencial: la creatividad, la relación con el cliente y la innovación

La IA generativa y el mantenimiento predictivo ahora permiten a pequeños talleres y fabricantes artesanales optimizar diseños, reducir desperdicios y producir series cortas personalizadas

No se trata de que las grandes empresas desaparezcan, sino de que la competencia las obligue a innovar más rápido, mientras que el ecosistema en su conjunto se enriquece con mayor variedad de soluciones
Europe

Las víctimas más jóvenes del feminicidio en Cuba: dos niñas y tres adolescentes registradas este año

Daniela Celis salió a buscar novio, contó sus condiciones innegociables y recibió duras críticas: “Querete un poco, flaca”

Tras la marcha universitaria, Yacobitti afirmó: “El Gobierno tiene que cumplir una ley que ya votó el Congreso en dos instancias”

El entrenador del Chelsea confirmó que Emiliano Dibu Martínez fue trasladado al hospital tras chocar la cabeza con un rival

Tristán Suárez vs Patronato: formaciones, hora y dónde ver por tv

Scott Bessent, Japón y la Argentina: ¿cuánto puede aportar Estados Unidos a la “bazuca” de dólares del gobierno de Milei?

Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA

 POLITICA3 días ago
Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional
- ECONOMIA3 días ago
El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA
- DEPORTE3 días ago
La FIFA busca justificar el indulto a Balogun tras la llamada de Trump