Connect with us

ECONOMIA

Plazo fijo Banco Nación con ajuste de tasas: cuánto ganás ahora con $2 millones

Published

on


El plazo fijo tradicional se está ajustando al nuevo escenario económico, con una inflación que volvió a moderarse cerca del 2% mensual y un precio de dólar estable. En este escenario, te contamos cuánto podés ganar ahora con un depósito en Banco Nación, la entidad pública que posee 20 millones de cajas de ahorro en Argentina.

Para ello, se tomó el ejemplo de un depósito inicial de $2 millones durante 30 días, que es el tiempo mínimo requerido para el encaje de los fondos para este instrumento financiero.

Advertisement

Más allá de la baja de las tasas registrada entre marzo y abril, el dato a tener en cuenta es que en las últimas semanas el Banco Nación realizó algunas modificaciones en los intereses que paga para los plazos fijos tradicionales, con subas y bajas en algunos segmentos.

Para empezar, la tasa nominal anual (TNA) para un período de colocación de 30 a 59 días, subió en los últimos días al 19%, desde el previo que ofrecía de 18,5% anual, para personas humanas en el canal electrónico. 

En cambio, para lapsos más prolongados se registró una baja, debido que pasó del previo 21,5% al actual 19,25% de TNA para 60 a 89 días. Por lo que en este período descendió 2,25 puntos porcentuales.

Advertisement

En resumidas cuentas, un plazo fijo tradicional en BNA otorga 1,56% en 30 días, en los canales digitales

Además, otro ajuste realizado en las tasas de las colocaciones del Banco Nación de los últimos días es la disminución de la tasa ofrecida para las constituciones realizadas de forma presencial en sucursal, debido a que hace un mes atrás proponía 18%, pero ahora paga 2,5 puntos porcentuales menos: 15,5% anuales.

De esta manera, de manera presencial se gana 1,27% en 30 días, y el monto mínimo de pesos que se solicita como requisito para poder invertir de manera física en sucursales, es de $1.500.

Advertisement

El plazo fijo tradicional está proponiendo hoy una renta negativa frente a la inflación, aunque en los últimos días la brecha se ha acortado, ya que el 1,56% que ofrece de manera mensual está «más cerca» de las últimas proyecciones de inflación.

Es que el índice de precios al consumidor (IPC) estimado por los 45 economistas privados encuestados en el Relevamiento de Expectativas del Mercado (REM), que confecciona por el Banco Central, calculó una inflación de 2,3% para mayo pasado y para el presente junio se espera 2,1% mensual.

Por otro lado, otra de las variables a las que presta atención el ahorrista es el precio del dólar, que en mayo avanzó alrededor de 1,1% mensual, por lo que el plazo fijo se ubicó por encima y apostar por el peso resultó mejor negocio.

Advertisement

Plazo fijo Banco Nación: cuánto ganás ahora con $2 millones

Respecto a cuánto podés ganar ahora al constituir un plazo fijo tradicional en Banco Nación con un depósito inicial de $2 millones en el canal digital, durante un lapso mínimo de 30 días, el resultado es que tras esa espera se obtendrá un total de $2.031.233 

Así, el ahorrista minorista generará 31.233 pesos extras con la inversión mencionada, que equivale a una tasa de 19% de TNA, o 1,56% mensual.

El Banco Nación es una de las principales entidades financieras argentinas en cantidad de usuarios en toda la Argentina, debido a su presencia federal y a que es el canal en el que cobran los haberes empleados estatales, jubilados y otros beneficiarios sociales.

Advertisement

El plazo fijo tradicional se puede realizar por medio de los canales electrónicos de la entidad pública, como la aplicación BNA+ y el sitio web. 

Uno de los requisitos del canal digital, es que se solicita invertir un monto mínimo simbólico de $500, y el horario habilitado para operar de manera virtual es los días hábiles, entre las 5 a 22 horas.

Con la inflación con una tendencia nuevamente a la baja, el plazo fijo tradicional comienza a retomar su atractivo. Hecho que se ve potenciado por un precio de dólar que se encuentra controlado.

Advertisement


iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,plazo fijo,pesos,home banking,banco,ahorro,tasas,tasa,inflación

Advertisement

ECONOMIA

Qué dijo Martín Guzmán ante la consulta de una posible candidatura en 2027

Published

on


El exMinistro de Economía de la presidencia de Alberto Fernández realizó un análisis del presente económico del país y habló de su futuro


Advertisement

Martín Guzmán, la iInflación, caída del empleo y la crítica al RIGI

  • Crecimiento sectorial desacoplado: «El país, cuando miramos la economía como un todo, crece un poquito, pero crece porque hay principalmente cuatro sectores, que son el agro, la energía, la minería y la integración financiera, que impulsan ese crecimiento, pero eso no está redundando en una mejora de las condiciones laborales, no crean empleo en esos sectores hoy en día», explicó.
  • Impacto en la industria y la recaudación: En contraposición con los rubros extractivos y financieros, remarcó que la actividad urbana y la industria manufacturera sufren caídas pronunciadas. Según su visión, este retroceso le dificultará al Gobierno sostener la política de superávit fiscal debido a la merma directa en la recaudación impositiva.
  • Cuestionamientos al RIGI: El exfuncionario calificó la capacidad de acción del Estado como «muy limitada» y arremetió contra el Régimen de Incentivo para Grandes Inversiones, al considerar que «es algo que es anti-industrial para la Argentina, es una pena, porque además debilita inclusive al Estado».
  • Morosidad de los hogares: Respecto al incremento en los niveles de incumplimiento crediticio de las familias, detalló que el fenómeno responde a una combinación de dos factores: «La primera es que cayeron los ingresos en términos reales. Hay más necesidad. La segunda es que se desestructuraron las tasas de interés».


economia,martin guzman,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

Continue Reading

ECONOMIA

Grieta de precios: por qué la misma canasta de compras cuesta hasta 30% más según la provincia en la que se la compre

Published

on


En lácteos y carnes, algunas provincias tienen precios hasta 30% por encima del promedio nacional. (Imagen Ilustrativa Infobae)

Las mayores distancias respecto de los centros de producción y distribución, junto con los costos de transporte, almacenamiento y energía, terminan trasladándose a los precios finales (Di Pace)

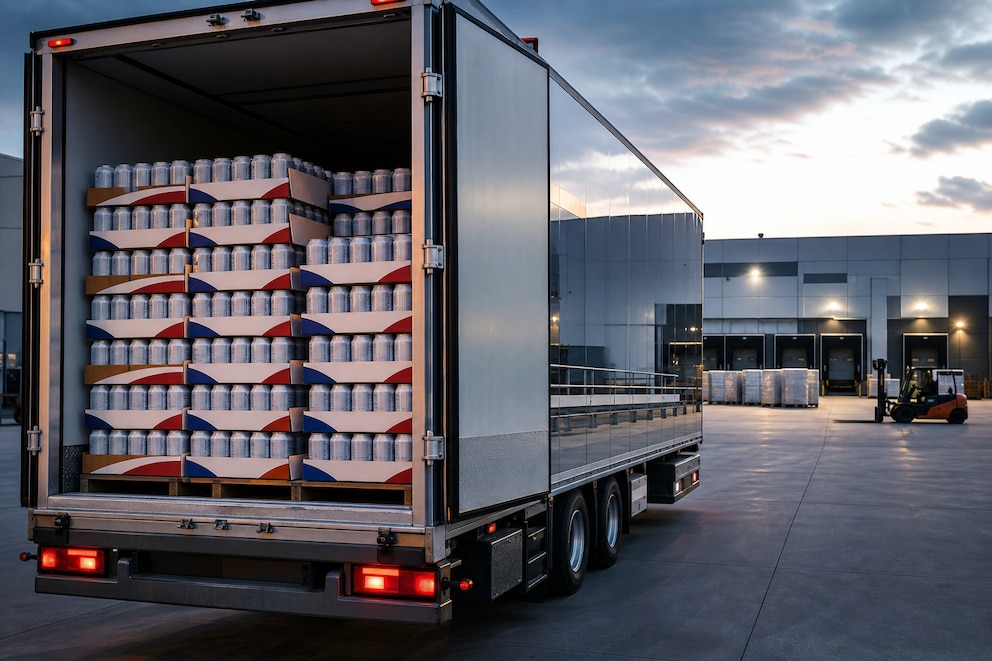
Un remolque de camión abierto con cajas de latas apiladas en su interior, estacionado frente a un almacén industrial con una carretilla.
El peso de la logística sobre los costos, determina en gran medida las diferencias de precios (Imagen Ilustrativa Infobae)

En los bienes perecederos el costo de la logística es mayor que en los productos no perecederos (Piccardo)

(Imagen Ilustrativa Infobae)
En líneas generales, los precios tienden a ser más caros en las provincias con mejores ingresos (Imagen Ilustrativa Infobae)

Las canastas van a presentar diferencias de precios en distintas regiones, provincias y ciudades por un concepto denominado paridad de poder adquisitivo (Garro)

compras supermercado góndolas inflación precios
Se observan grandes diferencias de precios incluso dentro de una misma provincia (Foto: NA)


canasta básica,Argentina,alimentos,comercio

Advertisement
Continue Reading

ECONOMIA

Los números de morosidad en julio: cuál fue la diferencia entre bancos y fintechs

Published

on


El séptimo mes del año registró una nueva suba, consolidando un período de 21 meses consecutivos de aumentos según un informe de Eco Go


Advertisement

Morosidad: la brecha entre el sistema bancario tradicional y las fintechs

  • Bancos y sistema financiero tradicional: Concentran el 85,4% del crédito total de las familias (equivalente a $84,9 billones). En este segmento, el índice de morosidad por monto se ubicó en un 15,8%.
  • Proveedores no financieros (fintechs y tarjetas no bancarias): Abarcan el 14,6% restante del mercado ($14,5 billones). Sin embargo, la morosidad por monto en este sector escala hasta el 31,3%, duplicando el registro del sistema tradicional.

El mapa del nivel de mora y endeudamiento por provincias

  • Provincias con mayor morosidad por monto: La Rioja (25,3%), Santa Cruz (23,6%) y San Luis (23,5%).
  • Provincias con menor morosidad por monto: La Pampa (9,6%), Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14,0%).
  • Provincias con mayor endeudamiento respecto al PBG local: Tucumán (13,5%), Catamarca (12,3%) y Formosa (11,8%).
  • Desempeño mensual del crédito real: La Pampa fue la única jurisdicción que anotó un crecimiento real en el mes (+0,5%), mientras que Chaco registró la mayor contracción (-2,1%).


bancos,morosidad,fintechs,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias