ECONOMIA
Plazo fijo: cuánto hay que invertir en cada banco para ganar $200.000 por mes

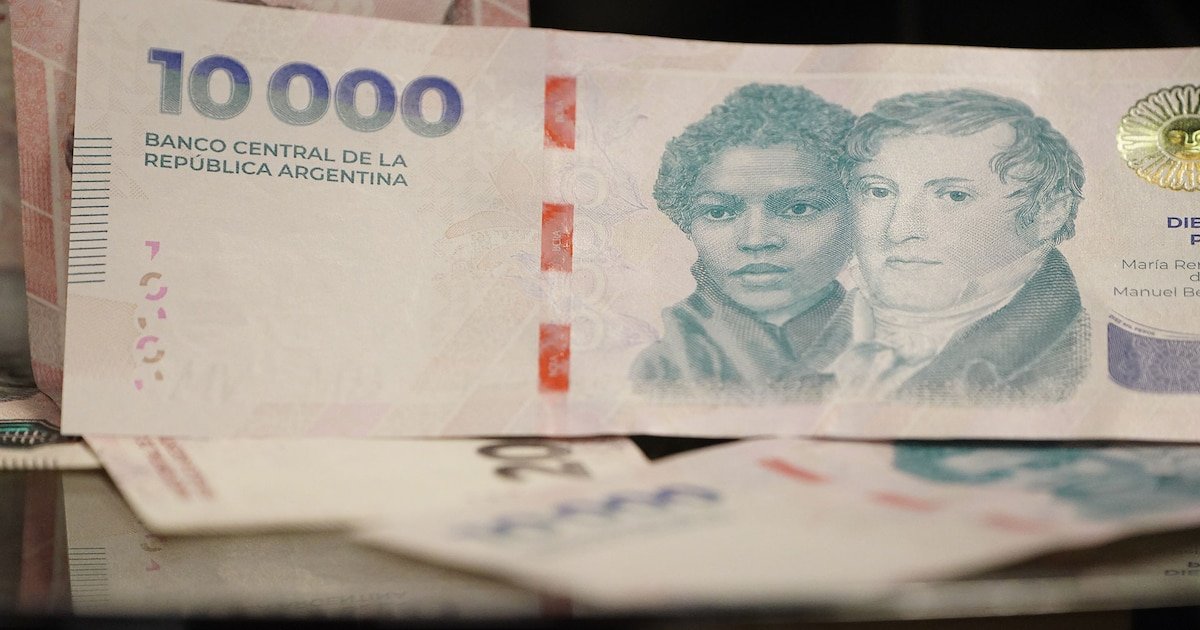
Comparar tasas antes de hacer un plazo fijo puede parecer un trámite menor, pero los números muestran que no lo es. Hoy, las entidades financieras que operan en el país ofrecen tasas nominales anuales (TNA) para depósitos a 30 días que van desde el 15% hasta el 23,25% anual. Esa dispersión, de 8,5 puntos porcentuales, no es un dato que se pueda pasar por alto: se traduce directamente en el capital que cada ahorrista necesita inmovilizar para alcanzar una misma meta de ganancia mensual.
Para quien apunta a obtener $200.000 de intereses en 30 días, la diferencia entre elegir el banco que más paga y el que menos paga implica una brecha de $5.867.611 en el monto a depositar.
Entre las entidades de mayor volumen y presencia nacional, el Banco de la Provincia de Buenos Aires encabeza el ranking con la TNA más alta del segmento: 19,50% anual. Con esa tasa, el monto necesario para generar $200.000 de intereses en un mes es de $12.478.631.
En un escalón cercano se ubica BBVA Argentina, con una TNA del 18,75% anual, que requiere depositar $12.977.776. El Banco Nación, la entidad pública de mayor tamaño del país, opera con una tasa del 19,00% anual; para llegar a la meta mensual en esa institución hacen falta $12.807.016.
Banco Macro y Credicoop ofrecen una tasa del 18,00% y 17,50% anual, respectivamente, con montos necesarios de $13.518.517 y $13.904.760. ICBC, también ofrece un 17,50% a sus clientes, por lo que el monto requerido es el mismo de Credicoop.
Banco Ciudad informa una TNA del 17,00% anual, con un monto de $14.313.724 para alcanzar los $200.000 mensuales. Un poco más abajo está la tasa que ofrece el Banco Galicia (16,25%). Los clientes de ese banco, deben invertir unos $14.974.357 para obtener un rendimiento mensual de $200 mil.
Banco Patagonia, con 16,00% anual, eleva ese número a $15.208.331. En el extremo inferior del grupo de principales entidades figura Santander Argentina, con una TNA del 15,00% anual: el capital necesario en ese caso asciende a $16.222.220, el más elevado de todo este segmento.
El segmento de “otras entidades financieras” presenta tasas más altas, lo que permite alcanzar el objetivo de $200.000 mensuales con un capital menor.
Crédito Regional Compañía Financiera tiene la tasa más alta en la actualidad (23,50%), lo que exige una inversión de $10.354.609 para obtener el rendimiento objetivo de $200 mil en un mes.
CMF, VOII y Banco Meridian también ofrecen tasas competitivas dentro de este grupo, con una TNA del 23,25% anual cada uno. Con esa tasa, el monto necesario desciende a $10.465.948. Un escalón abajo se encuentra Banco Bica, con 23,00% anual y un capital requerido de $10.579.709.
Banco del Sol y Reba, ambos en 22,00% anual, exigen una inversión de $11.060.605 para llegar a la meta mensual. Banco Mariva, con 21,00% anual, requiere $11.587.300. Bancor, el banco de la provincia de Córdoba, informa una TNA de 20,75% anual, con un capital necesario de $11.726.906.

Varias entidades que trabajan con tasas del 19,00% anual —como Banco de Comercio y Banco de Formosa— el monto necesario es de $12.807.016, idéntico al del Banco Nación.
La amplitud de tasas tiene una consecuencia práctica para el ahorrista: la brecha máxima entre la entidad que más paga y la que menos paga dentro de todo el relevamiento es de 8,5 puntos porcentuales. Esa diferencia se traduce en $5.867.611 de capital adicional que hay que inmovilizar en el banco menos conveniente para obtener exactamente la misma ganancia mensual.
Ese diferencial no depende del plazo elegido —que en todos los casos es de 30 días— ni del perfil del depositante, sino exclusivamente de la tasa que cada entidad informa al BCRA. A igual objetivo de renta, el esfuerzo de ahorro necesario puede ser sustancialmente mayor o menor en función de dónde se coloque el dinero.
Para el ahorrista que ya tiene definida una meta mensual de ganancia, comparar tasas antes de operar no es un detalle accesorio: es la variable que determina cuánto capital queda inmovilizado durante un mes y, por lo tanto, cuánto margen queda disponible para otros destinos.

ECONOMIA
Economía anunció la suspensión de embargos de ARCA para pymes y otras tres medidas para impulsar la actividad
- Suspensión de embargos de ARCA para pymes hasta mayo de 2027. La medida busca darles margen para ordenar sus cuentas y aliviar las restricciones financieras de corto plazo.
- Ampliación del plan de pagos en 18 cuotas para deudas con ARCA. El esquema incorporará obligaciones vencidas hasta el 31 de octubre, en lugar del límite previo, que alcanzaba a las deudas con vencimiento hasta el 30 de junio.
- Uso de saldos a favor para cancelar deudas aduaneras. Las pymes podrán aplicar el 100 % de sus créditos por IVA de exportación o reintegros. Las grandes empresas accederán inicialmente a una parte de esos saldos y el porcentaje aumentará de forma gradual.
- Créditos del Banco Nación para la industria automotriz. La línea tendrá una tasa fija cercana al 20 % y plazos de tres, cuatro y cinco años.

conferencia,convención,seminario,Talento argentino,auditorio
- Agosto: 1,9 %
- Septiembre: 1,8 %
- Octubre: 1,7 %
- Noviembre: 1,6 %
- Diciembre: 1,6 %
- Supervisión – Con retiro: $ 5.339,08
- Sin retiro: $ 4.923,44
- Tareas específicas – Con retiro: $ 5.093,82
- Sin retiro: $ 4.695,59
- Caseros – Sin retiro: $ 4.447,11. Esta categoría no contempla modalidad con retiro, ya que incluye a quienes viven en el lugar donde cumplen sus funciones.
- Asistencia y cuidado de personas – Con retiro: $ 4.918,66
- Sin retiro: $ 4.447,11
- Tareas generales – Con retiro: $ 4.447,11
- Sin retiro: $ 4.170,52
- 50 % de recargo para las horas trabajadas en días comunes.
- 100 % de recargo para las horas realizadas los sábados después de las 13, los domingos y los feriados.

- La Pampa.
- Río Negro.
- Chubut.
- Neuquén.
- Santa Cruz.
- Tierra del Fuego, Antártida e Islas del Atlántico Sur.
- El partido de Patagones, en la provincia de Buenos Aires.
06 septiembre 2022,category_code_new,desempleo,empleadas del hogar,empleadas domésticas,gobierno,limpieza,paro,ricardo rubio
ECONOMIA
Nueva banda cambiaria: hasta qué precio puede subir el dólar en noviembre sin que intervenga el BCRA
El mercado cambiario argentino opera bajo un régimen de bandas que establece un límite inferior y otro superior para la cotización del dólar. Mientras el tipo de cambio oficial se mantenga dentro de ese rango, el Banco Central de la República Argentina (BCRA) no necesita intervenir mediante compras o ventas de divisas. En ese tramo, la dinámica queda en manos de la oferta y la demanda.
Los extremos de la banda se ajustan cada mes para evitar que queden rezagados frente a la inflación. El mecanismo toma como referencia el Índice de Precios al Consumidor (IPC), aunque con un desfase de dos meses respecto del dato informado por el Instituto Nacional de Estadística y Censos (Indec).
Bajo ese criterio, la inflación de septiembre, que alcanzó el 1,93%, determina la variación de los límites cambiarios durante noviembre. A partir de ese registro, el Banco Central recalibrará de manera progresiva el piso y el techo de la banda, sin modificaciones abruptas.
El techo de noviembre y el margen de acción
La banda no se actualiza de una sola vez al inicio de cada mes. Sus valores se modifican diariamente hasta completar el ajuste previsto hacia la última rueda hábil. Para octubre, el organismo presidido por Santiago Bausili fijó un máximo de $1.950,97 al cierre del período. Con la aplicación de la inflación de septiembre, ese tope ascenderá a $1.989,12 al llegar el último día de noviembre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Ese nivel representa el punto a partir del cual debería actuar la autoridad monetaria. Si la cotización mayorista superara los $1.989,12, el Banco Central tendría que vender dólares para evitar que el precio quede por encima de la banda. La intervención buscaría devolver el tipo de cambio al rango establecido.
La regla opera también en sentido inverso. Si el dólar perforara el límite inferior, el organismo debería comprar divisas para impedir una caída adicional y preservar el piso previsto por el esquema.
Un colchón amplio
La distancia entre el dólar mayorista y el extremo superior de la banda todavía es significativa. La cotización se mantiene por debajo de los valores que activarían una intervención oficial, por lo que existe un margen amplio antes de que el BCRA deba vender reservas para defender el techo.
Este lunes, el dólar mayorista cerró en $1.545,50. Para alcanzar el máximo previsto para el último día de noviembre, debería avanzar 443,62 pesos. Ese recorrido equivaldría a un alza del 28,70% en 28 días, una variación difícil de proyectar si se considera que, en lo que va de 2026, el tipo de cambio mayorista acumuló un incremento de 6,22%, muy por debajo de la inflación acumulada de 23,6% a septiembre.
Analistas del mercado atribuyen la estabilidad cambiaria, en parte, a la oferta de dólares que estuvo disponible en la plaza hasta este momento. A ello se agregan las colocaciones de deuda corporativa y otras fuentes de financiamiento privado, que incorporan divisas al mercado local.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Con esos flujos, el dólar oficial registró en los últimos meses una variación más moderada que la inflación. Así, el techo estimado de $1.989,12 para fines de noviembre permanece distante del valor actual de la cotización mayorista.
El dólar tocó un máximo nominal
El dólar mayorista avanzó este lunes 11,50 pesos, equivalente a 0,7%, y cerró a $1.545,50, su mayor valor nominal. El segmento de contado registró operaciones por USD 318,3 millones.
En lo que va de 2026, la cotización comercial acumula una suba de 90,50 pesos, o 6,22 por ciento. Frente al 3 de noviembre del año pasado, cuando se ubicaba en $1.482, el incremento fue de 63,50 pesos, un 4,3 por ciento.
El Banco Central fijó en $1.954,48 el límite superior de las bandas cambiarias. Así, el tipo de cambio oficial quedó a 408,98 pesos, o 26,5%, de ese techo.
En el mercado minorista, el dólar al público aumentó cinco pesos, o 0,3%, hasta los $1.565 para la venta en el Banco Nación. El promedio informado por el BCRA entre las entidades financieras fue de $1.566,99 para la venta y $1.513,57 para la compra.
El dólar blue permaneció en $1.565 para la venta. Las cotizaciones financieras mostraron leves bajas: el contado con liquidación se negociaba a $1.653 mediante acciones y el dólar MEP, a $1.570 pesos.
LEGACY: Financials (TRBC),Financials (TRBC level 1),North America

Sandra Pettovello: "De ninguna manera va a venir el Papa a hacer un comentario sobre la política local"

Economía anunció la suspensión de embargos de ARCA para pymes y otras tres medidas para impulsar la actividad

Tras 38 días de protesta, la Policía desalojó el campamento de la Puerta del Sol en Madrid y detuvo a dos personas

Evangelina Anderson se emocionó con los mensajes de sus seguidores: “Me encanta cuando me cuentan estas cosas”

El mensaje de Lionel Messi tras la muerte del futbolista español Jesús de Miguel

¿Dónde ver EN VIVO y ONLINE el Defensa y Justicia vs Independiente?

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón

 CHIMENTOS1 día ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- ECONOMIA3 días ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- POLITICA2 días ago
Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”