Connect with us

ECONOMIA

Qué inversión me conviene más en junio y julio: ¿plazo fijo, dólar o FCI money market?

Published

on


Con tasas en pesos que siguen por debajo de los niveles de inflación de años anteriores y un dólar que volvió a mostrar movimientos en las últimas semanas, muchos ahorristas se preguntan qué hacer con los billetes que sobran después de pagar las cuentas.

Para el inversor conservador no hay una única respuesta, ya que depende de aspectos como el plazo contemplado y el perfil específico de cada ahorrista.

Advertisement

Qué conviene más para los pesos sobrantes en junio

Abel Cuchietti, asesor financiero y creador de ABC Herramientas Financieras, explica que, en los últimos meses, el mercado cambiario mostró una calma que resultó tentadora para las colocaciones en pesos, pese a las bajas tasas. Sin embargo, eso podría cambiar en el muy corto plazo.

«Con la baja del riesgo país, el dólar está bastante lateral desde principio de año. Si uno analiza los gráficos del dólar CCL se puede notar una banda oscilante, más allá de las colocadas por el BCRA, entre los $1.440 y los $1.550 con subas y bajas, lo que le puede dar un poco de volatilidad», resalta.

Advertisement

«Estamos hablando de un movimiento de abajo/arriba de un 8%, lo cual puede descolocar cualquier colocación de corto plazo, es decir, de uno, dos o tres meses a tasa», agrega. Sin embargo, el experto considera que las tasas actuales «no están mal» debido a que el dólar amaga con bajar hacia la zona de los 1.450 pesos.

Esa volatilidad es justamente uno de los factores que explica por qué muchos ahorristas dudan entre dolarizarse o buscar rendimiento en pesos. Por este motivo, en el muy corto plazo, podría «descartarse» el dólar e ir por una opción en pesos.

Para aquellos que tengan un horizonte de inversión de al menos 30 días, el plazo fijo es una alternativa a tener en cuenta por su estabilidad. En cambio, los fondos comunes de inversión money market están muy orientados a los usuarios que apenas cobran lo colocan en este instrumento, realizan pagos y luego ven qué pueden hacer con el dinero sobrante.

Advertisement

Sebastián Siseles, director ejecutivo de Vesseo, recuerda a este medio que los plazos fijos tradicionales se ubican en torno al 18%/19% de TNA, lo que equivale a una tasa mensual cercana al 1,5%.

Una consideración importante es que, durante ese plazo, los fondos quedan inmovilizados. En cambio, los fondos comunes de inversión money market muestran rendimientos cercanos al 27%-29% de TNA durante el período mayo-junio.

«La ventaja de estos activos es la liquidez diaria y el acceso a los fondos en cualquier momento. Sin embargo, al igual que el plazo fijo, se trata de instrumentos denominados en pesos, por lo que su resultado real depende también de la evolución de la inflación y del tipo de cambio», resalta.

Advertisement

En cuanto al dólar, recuerda que responde a una lógica diferente. «Históricamente ha sido utilizado por muchos ahorristas como una herramienta de preservación de valor y cobertura frente a escenarios de incertidumbre cambiaria, más que como un instrumento orientado a generar rendimientos».

Asimismo, Siseles destaca que, en el caso de los dólares digitales, se pueden obtener rendimientos adicionales sin salir de la moneda estadounidense. «Como referencia histórica, bajo el protocolo Blend de la red Stellar, el dólar digital obtuvo un rendimiento del 9,71% anual en abril y 8,93% en mayo. No obstante, es importante tener en cuenta que son valores variables, no garantizados y sujetos a condiciones de mercado», recuerda.

Dólar, plazo fijo o FCI money market: qué alternativa elegir

Cuchietti considera que el dilema del ahorrista que analiza estas tres variables, que no es el de un inversor que piensa a mediano o largo plazo, es defenderse en dólares o ganar algo de rentabilidad gracias a las tasas en pesos que hoy están bastante bajas.

Advertisement

«Creo que la elección pasa más por si se piensa en pesos para el día a día o en dólares para un plazo un poco más largo», advierte Cuchietti.

En esta línea, Siseles considera que lo primordial para el ahorrista es comprender qué función cumple cada instrumento y evaluar cuál se adapta mejor a los objetivos, el horizonte temporal y la tolerancia al riesgo de cada persona.

«Lo principal es definir el objetivo del dinero, porque eso determina el tipo de instrumento más adecuado. No es lo mismo buscar preservar valor, generar rendimiento o mantener liquidez inmediata», asegura.

Advertisement

A partir de ahí, se debe tener presentes variables como el horizonte de tiempo, la moneda de exposición, el nivel de riesgo y la liquidez de cada instrumento.

También considera clave entender cómo reaccionan estos activos en distintos contextos macroeconómicos, como períodos de inflación alta, cambios en tasas de interés o movimientos del tipo de cambio. Esa lectura fina permite tomar decisiones más consistentes y alineadas al perfil de cada persona.

«Por ejemplo, el dólar suele ser la opción más utilizada en escenarios de mayor incertidumbre cambiaria o cuando el objetivo principal es preservar el poder adquisitivo en el tiempo más que buscar rendimiento. También cobra relevancia cuando existen gastos futuros en moneda extranjera o ingresos vinculados al exterior», explica.

Advertisement

«En esos casos, la lógica es principalmente de resguardo y estabilidad. Por eso, muchas personas lo incorporan como parte de una estrategia de diversificación, combinándolo con otros instrumentos según su perfil y necesidades financieras», añade.

Además, recuerda que hoy el acceso a dólares digitales es más simple y flexible, lo que facilita integrar esa exposición al dólar dentro de la gestión cotidiana del dinero.

«Más que buscar una alternativa universalmente mejor, resulta importante comprender qué función cumple cada instrumento y evaluar cuál se adapta mejor a los objetivos, el horizonte temporal y la tolerancia al riesgo de cada persona. Por eso, siempre es recomendable que cada usuario realice su propia investigación antes de tomar una decisión financiera«, concluye.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar,plazo fijo,fondo común de inversión,pesos

Advertisement

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


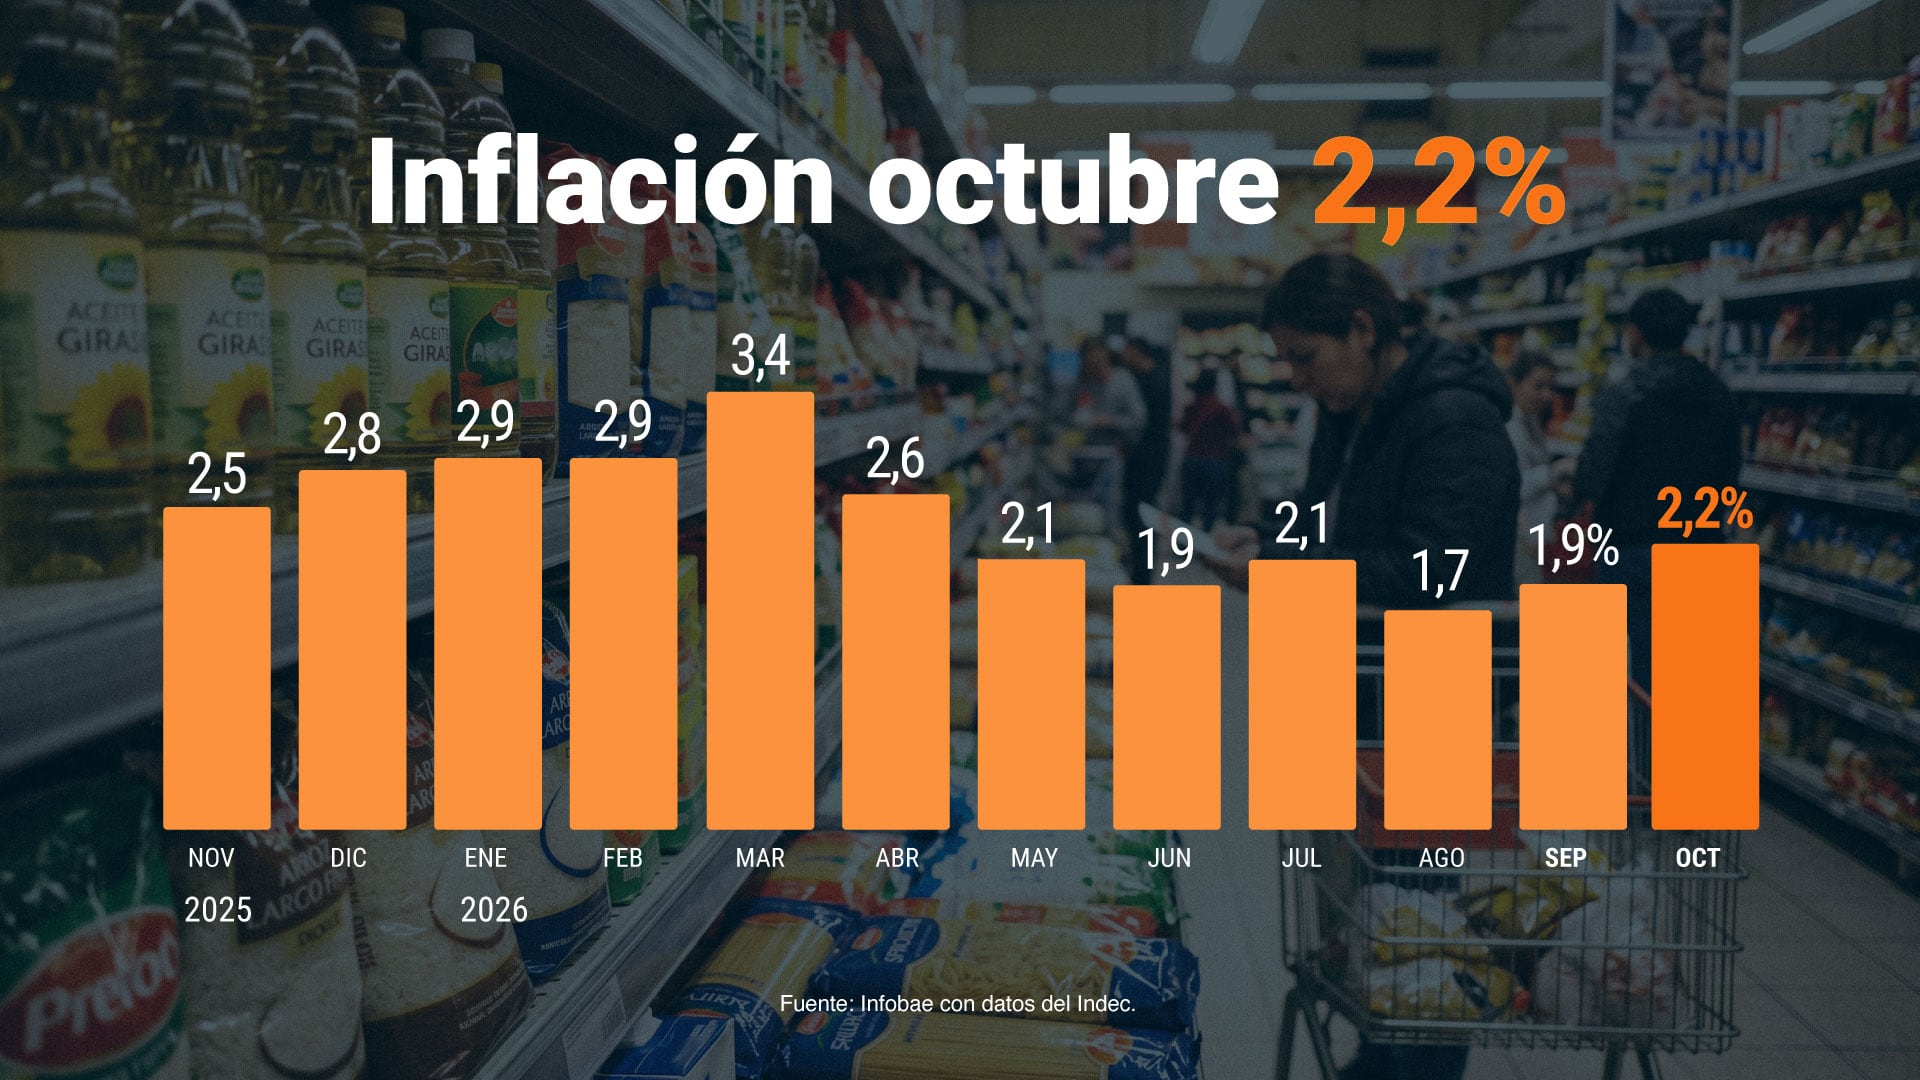
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

ECONOMIA

Nuevo mal dato para Milei: 2 de cada 3 argentinos se quedan sin sueldo el 20 de cada mes

Published

on


Un relevamiento nacional reveló que el 59,4% se endeudó en los últimos seis meses para afrontar gastos y 8 de cada 10 que pierden ante la inflación


Advertisement

Puntos importantes

Checkbox Checked
La mayoría de hogares agota sus ingresos antes del día 20, según el relevamiento de Zentrix.
Checkbox Checked
80.6% de los encuestados percibe que su salario pierde ante la inflación.
Checkbox Checked
Casi 6 de cada 10 se endeudaron para cubrir gastos básicos como alimentos y salud.

Si sueldo el 20 de cada mes: mal dato para Javier Milei

Endeudamiento para pagar alimentos, salud y servicios

El sueldo pierde contra la inflación

Jóvenes y sectores medios, entre los más afectados

El cuestionamiento de Milei a las encuestas sobre el fin de mes


inflación,encuesta,sueldo,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias