Connect with us

ECONOMIA

Que mejore la economía o ganar otro Mundial: qué prefieren los argentinos

Published

on


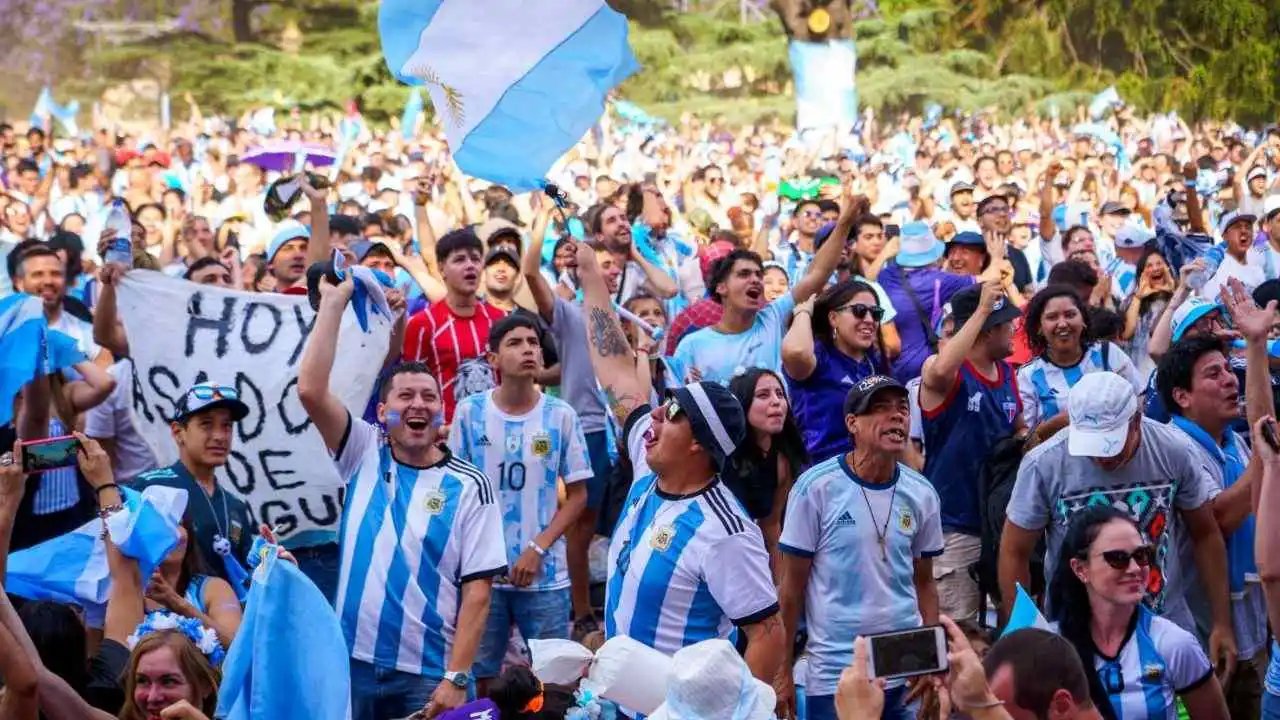
La pasión por el fútbol y la preocupación por el bolsillo representan dos de las grandes fuerzas motoras que movilizan el día a día en la sociedad argentina. Con el Mundial 2026 en marcha, la histórica disyuntiva entre las alegrías colectivas que otorga el deporte y las urgencias económicas cotidianas volvió al centro de la escena a través de una llamativa medición estadística.

A través de un extenso sondeo de opinión pública de alcance nacional, se planteó un escenario hipotético pero muy gráfico sobre las prioridades actuales de la población. Los resultados reflejan un escenario de extrema paridad, evidenciando cómo el impacto de la inflación, el nivel de ingresos y el consumo conviven con la inigualable ilusión futbolera de volver a levantar la Copa del Mundo de la mano de la Scaloneta.

Advertisement

Economía vs. Mundial: qué priorizan los argentinos

De acuerdo con el relevamiento llevado a cabo por Giacobbe Consultores, la balanza se inclinó levemente hacia el plano del bolsillo. Un 48,8% de los encuestados manifestó que prefiere una recuperación contundente de la economía del país, incluso si eso implicara un desempeño frustrante de la Selección Argentina en la actual cita mundialista.

Por el contrario, la pasión futbolera resiste con fuerza a pesar de los desafíos financieros. Un 44,2% de los participantes de la muestra eligió la opción opuesta: asegurar una nueva consagración de la Selección mayor, aun cuando la situación económica nacional no registre mejoras en el corto plazo. La brecha entre ambas opciones fue de apenas 4,6 puntos porcentuales, mientras que el 6,9% restante prefirió no tomar postura o manifestó no saber qué elegir.

El estudio también indagó sobre la capacidad del torneo para funcionar como un bálsamo o distracción social ante la crisis. Al respecto, el 46,9% consideró que el certamen deportivo podría distraerlo «un poco», aunque aclararon que no les haría olvidar las dificultades estructurales del país. A su vez, un contundente 37,9% afirmó de forma tajante que de ninguna manera dejará de pensar en los problemas económicos durante el campeonato, mientras que apenas el 14,5% reconoció que la competencia le servirá para desconectarse temporalmente de las preocupaciones diarias.

Advertisement

Camisetas oficiales, optimismo y el impacto en la política

El impacto de la coyuntura económica también quedó en evidencia al analizar el consumo masivo vinculado al torneo. Ante la consulta sobre la indumentaria de la Selección, un rotundo 72,9% de los encuestados aseguró que no adquirió ninguna camiseta para esta edición. En tanto, un 18,8% optó por comprar una imitación y solamente un escaso 7,8% afirmó haber comprado la indumentaria oficial y original.

En términos del panorama político local, la consultora evaluó si una eventual nueva estrella futbolística podría alterar el humor social de cara a las urnas y beneficiar la imagen de Javier Milei. Frente a este interrogante, el 85,5% de los consultados se mostró escéptico y sostuvo que los ciudadanos votarían exactamente igual, independientemente del resultado deportivo. Solo un 10,1% evaluó que un triunfo en el Mundial podría representar un espaldarazo electoral para la actual gestión presidencial.

Asimismo, la idea de que la Copa del Mundo pueda transformarse en una plataforma para cerrar la grieta fue desestimada por la mayoría. El 71,5% de los encuestados descartó que el certamen deportivo pueda fomentar la unidad política o favorecer grandes consensos nacionales, frente a un 27,3% que todavía guarda expectativas positivas en ese sentido.

Advertisement

Por último, el informe se complementa con la mirada de otros relevamientos recientes del sector, como el de Proyección Consultores, que expone el clima de época: un 80,5% de los ciudadanos considera que las finanzas generales del país siguen igual de mal o empeoraron, identificando a los bajos salarios (50,9%) como la principal problemática familiar, lo que explica por qué la economía compite cabeza a cabeza con la mayor pasión de los argentinos.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,economía,seleccion argentina,mundial

Advertisement

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento

Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

¿Crecimiento, estancamiento o recesión?

Published

on


La actividad debería crecer en promedio alrededor de un 3% en agosto y septiembre para que el nivel promedio del tercer trimestre iguale al del segundo (Imagen Ilustrativa Infobae)

El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes

  1. Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
  2. Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.
industria-pyme-portada
Algunos shocks transitorios pueden durar bastante y hacer que la economía demore más de lo esperado para recuperarse, e incluso pueden dejar huellas duraderas (Foto: EFE)
  1. estacional (compuesta por factores que se repiten sistemáticamente todos los años),
  2. irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
  3. tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.
PUSSETTO 2410
El componente tendencia-ciclo ha aumentado de forma ininterrumpida desde el segundo trimestre de 2024

La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana


fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo

Advertisement
Continue Reading

ECONOMIA

El balotaje brasileño vale más en el tipo de cambio que en el protocolo

Published

on


Javier Milei ya felicitó a Flávio Bolsonara después de la primera vuelta y habló de “empezar a trabajar juntos”. Con Lula el vínculo quedó reducido a encargado de negocios (Foto: Reuters)

  1. Política: se reabre el canal directo y se puede hablar de lo que las empresas ya reclaman.
  2. Precios relativos, y es la que más pesa en el corto plazo.

A la Argentina le viene bien una apreciación del real porque Brasil explica cerca del 31% del tipo de cambio real multilateral

El mercado no votó: descontó ajuste fiscal y un real más firme (Foto: EFE)

Adefa y Anfavea sostienen que 2029 “es ya”, porque las inversiones se deciden a cinco años. El régimen camina al libre comercio bilateral con un arancel externo del 35 por ciento

Vaca Muerta ya empuja petróleo y gas. Brasil es el mercado natural del gas argentino y un socio posible en GNL, fertilizantes y minerales (Foto: Reuters)

Brasil no va a salir de los Brics aunque gane Bolsonaro: China es comprador decisivo de sus materias primas y fuente de inversión


South America / Central America,Government / Politics

Advertisement
Continue Reading

Tendencias