Connect with us

ECONOMIA

Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

Published

on


El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.

Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

Advertisement

infografia

.responsive {

width: 100%;

height: auto;

Advertisement

}

La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.

Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.

Advertisement

Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.

Sin efectivo en las góndolas de supermercado

Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

infografia

.responsive {

Advertisement

width: 100%;

height: auto;

}

Advertisement

El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.

El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.

Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.

Advertisement

Advertisement

ECONOMIA

Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir

Published

on


El presidente de UIA, Martín Rappallini (Imagen Ilustrativa Infobae)

“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”

“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”

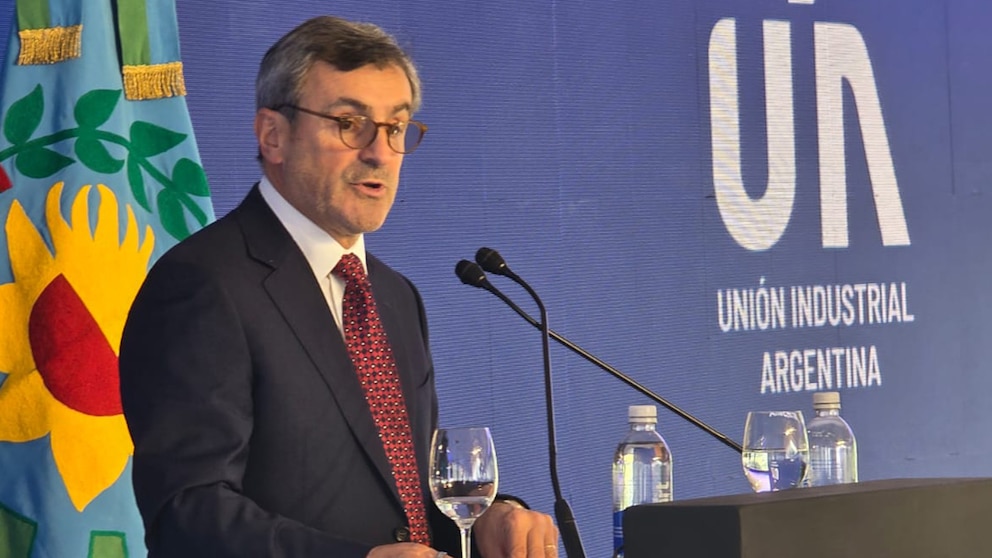
Un hombre con traje, anteojos y corbata habla frente a dos micrófonos en un podio con un fondo azul de la Unión Industrial Argentina
Martín Rappallini ofrece un discurso en un estrado durante la conmemoración del Día de la Industria organizado por la Unión Industrial Argentina

“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”

El ministro de Economía, Luis Caputo, se reúne con el titular de la UIA, Martín Rappallini, Rodrigo Pérez Graziano y Eduardo Nougués para abordar temas económicos.
Martín Rappallini, Rodrigo Pérez Graziano y Eduardo Nougués, de la UIA, con el ministro de Economía, Luis Caputo, y los secretarios José Luis Daza y Pablo Lavigne
Cerámica Alberdi
Una de las plantas de Cerámica Alberdi

“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”

“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”


Martín Rappallini,UIA

Advertisement
Continue Reading

ECONOMIA

¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

Published

on


La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

infografia

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)

Trabajadores en cascos blancos ensamblan una pickup plateada en la línea de producción de una fábrica de automóviles con luces y maquinaria industrial
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
infografia

La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)


Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Advertisement
Continue Reading

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento

Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias