
ECONOMIA
Se toma menos y resignando calidad: el consumo per cápita de vino sigue cayendo y está en el mínimo histórico

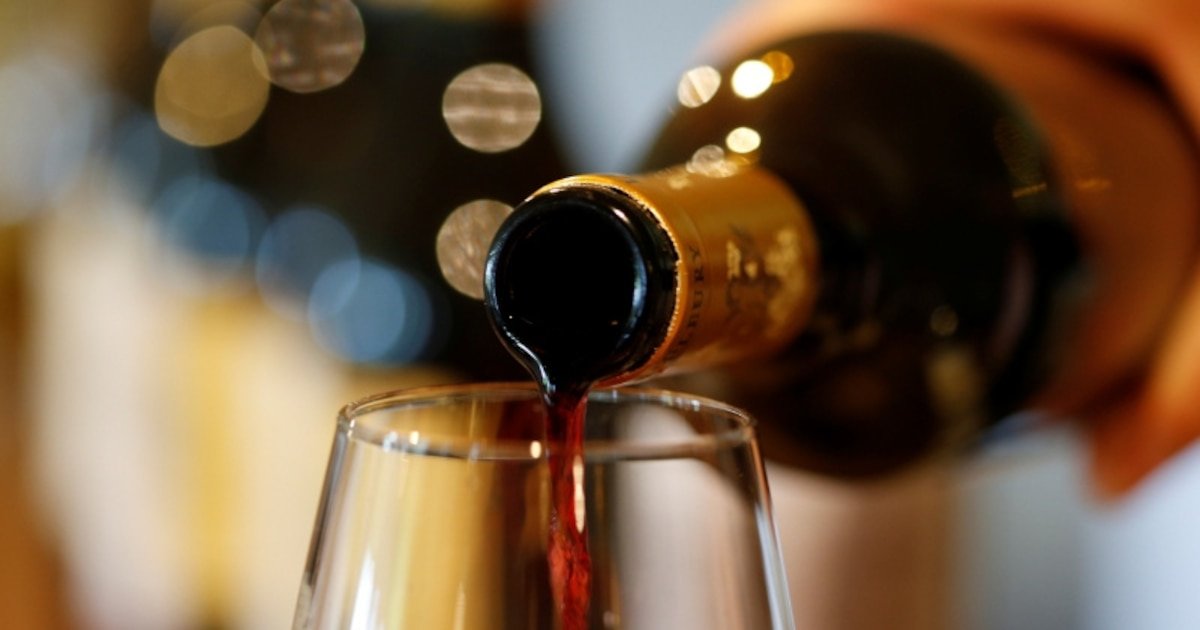
El vino argentino sigue atravesando un período de caída de consumo en el mercado interno que parece no tener fin. Según estadísticas del Instituto Nacional de Vitivinicultura (INV), el dato que resume la magnitud del fenómeno es el del consumo per cápita. Tras un 2025 marcado por un récord histórico negativo, el 2026 continúa mostrando una tendencia a la baja.
Para entender este fenómeno, resulta interesante primero repasar lo ocurrido en el pasado inmediato. En 2025 los argentinos tomaron 16,1 litros de vino por habitante, la cifra más baja de toda la serie histórica. Ese registro profundiza una caída que viene de arrastre desde hace varias décadas. Sin ir más lejos, en apenas veinte años, el promedio se redujo a poco más de la mitad.
Lo que más preocupa a la industria es que el arranque de 2026 no muestra señales de que esa tendencia se revierta. El acumulado de los primeros cinco meses del año arrojó un consumo de 6,07 litros per cápita, contra los 6,11 litros en el mismo período de 2025.
Es un dato que debe leerse con cuidado: la comparación corresponde al acumulado enero-mayo de ambos años y no debe confundirse con el consumo total del año pasado completo, que fue el de 16,1 litros mencionado anteriormente. Son magnitudes de distinta naturaleza, ya que una corresponde a cinco meses y la otra a los doce del año. Pero sí queda claro que, mes a mes, el ritmo de consumo viene por debajo del de 2025, que a su vez ya había sido un año de mínimos históricos.

Al observar el detalle mensual del INV se advierte que la comparación no fue pareja a lo largo del cuatrimestre. Enero y marzo de este año mostraron un consumo per cápita levemente superior al de igual mes de 2025, mientras que febrero, abril y -sobre todo- mayo marcaron retrocesos más marcados.
En el quinto mes del año, el consumo per cápita fue de 1,22 litros por habitante, frente a los 1,30 litros del mismo mes del año pasado, una baja de 5,6 por ciento. Ese resultado terminó de inclinar el acumulado a la baja y explica buena parte de la diferencia entre los primeros cinco primeros meses de ambos años.
El comportamiento del consumo per cápita está directamente asociado a la evolución del mercado interno, que también mostró un año arranque flojo. En mayo de 2026 se comercializaron 568.853 hectolitros en todo el país, un volumen 5,5% menor al de igual mes de 2025. Ese resultado también implicó una caída de 2,2% respecto de abril de este año, lo que muestra que la demanda no logró sostener el repunte que había mostrado en marzo.
En el acumulado de los cinco meses, el mercado interno totalizó 2.821.143 hectolitros, una baja de 0,4% frente a igual período de 2025. Se trata de una diferencia más acotada que la registrada en el mes de mayo aislado, lo que indica que hubo meses del cuatrimestre previo con mejor desempeño relativo, como marzo, que había crecido 8,8% interanual.
Detrás de esos números agregados también se observan corrimientos en el tipo de vino que eligen los consumidores. En el acumulado a mayo, los vinos sin mención varietal crecieron 12,8% frente a 2025, mientras que los varietales cayeron 26,3% en el mismo período.

Los vinos blancos, por su parte, aumentaron 4,9% en lo que va del año, en contraste con los vinos de color, que retrocedieron 2,1%. Ese desplazamiento hacia productos de menor valor relativo convive con la caída general del volumen comercializado y forma parte del mismo proceso de ajuste que atraviesa el consumo interno.
En cuanto a los envases, la tendencia también se sostuvo: el tetra brik creció 7,7% en el acumulado a mayo y ya representa más de un tercio de las ventas totales, mientras que la botella, que sigue siendo el formato mayoritario, retrocedió 3,8% en el mismo lapso. Entre ambos envases concentran más del 97% de lo que se despacha en el mercado interno, por lo que cualquier variación en sus proporciones termina definiendo el comportamiento general de las ventas de vino en el país.
Corporate Events,Beverages (Legacy),Beverages (TRBC level 3),Diplomacy / Foreign Policy,Food & Drink






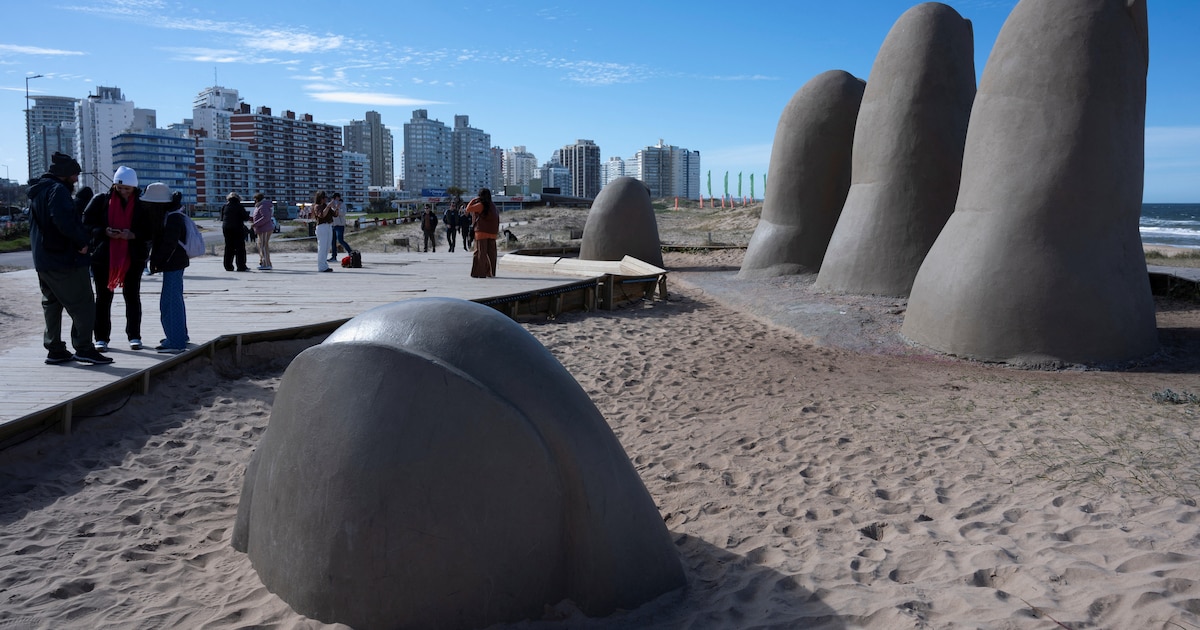
El trabajo remoto ayudó a romper una barrera. También lo hicieron la conectividad, los colegios, la gastronomía, los servicios y una oferta residencial que hace tiempo dejó de estar limitada a la temporada
Normalmente, cuando una ciudad recibe nueva actividad económica, necesita construir simultáneamente la estructura urbana capaz de alojarla
Una nueva infraestructura no siempre aparece simplemente porque existe una demanda previa
Las ciudades compiten por talento, inversión y población, pero no lo hacen únicamente mediante incentivos económicos
Corporate Events,South America / Central America
Los precios objetivo del consenso de analistas, junto con las recomendaciones de los bancos, permiten distinguir las oportunidades más atractivas
Puntos importantes

Para Wall Street, las acciones argentinas de energéticas y bancos tienen potencial.
Central Puerto, Pampa, YPF destacan, pero la cobertura es clave.
Comparar fuentes es vital. MSCI Merval busca alineación.
wall street,acciones,inversiones,ypf,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
ECONOMIA
Las acciones argentinas se desacoplaron de las alzas de Wall Street y tuvieron cierre dispar
Las plazas bursátiles atraviesan un período de volatilidad y reconfiguración de carteras, con las elecciones de medio término en los EEUU en el horizonte el 3 de noviembre.
Este martes los indicadores de las bolsas de Nueva York exhibieron mayoría de alzas, encabezadas por el Dow Jones de Industriales, con un 1 por ciento. El promedio S&P 500 subió 0,3%, mientras que el panel tecnológico Nasdaq terminó prácticamente plano (baja marginal de 0,02%).
El nuevo índice MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana-exhibió una leve caída de 0,3% en pesos, en los 97.942 puntos.
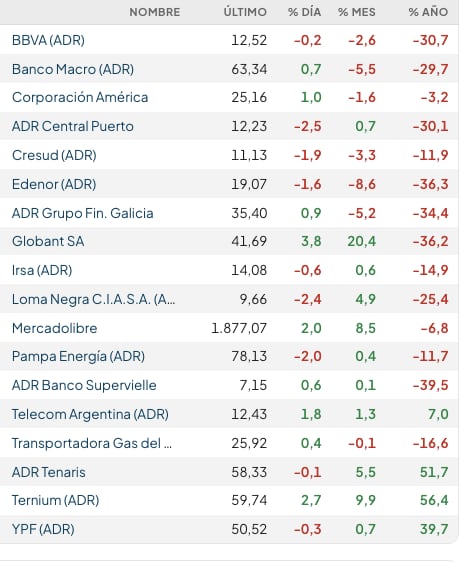
Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Wall Street hubo un cierre dispar. Del lado ganador destacó Globant (+3,8%), mientras que entre las bajas sobresalieron Satellogic (-5,4%) y Loma Negra (-2,5%).
El índice del riesgo país de Argentina finalizó con baja de tres unidades, en los 672 puntos básicos, tras haber franqueado la barrera de los 700 puntos en el inicio de los negocios, un máximo nivel desde finales de octubre del 2025.
Esta amplia diferencia en las paridades de los bonos soberanos argentinos respecto de los bonos de los Estados Unidos es producto de la prudencia inversora que se evidencia durante las últimas semanas.
“El Gobierno del libertario Javier Milei trata de bajar la efervescencia que esto provoca entre los ahorristas al señalar que la sumatoria de más reservas e intercambio de monedas activados servirían como sostén en caso de cualquier presión financiera extra”, indicó Reuters.
“Hay instrumentos que el Gobierno puede activar en caso de una corrida cambiaria, por ejemplo, pero al mercado le incomoda por incremento del costo ver un riesgo país por arriba de los 700 puntos desde los 400 (puntos) logrados a comienzo de julio”, dijo a Reuters un analista de un banco de capitales chinos que opera en Buenos Aires.
Las próximas elecciones presidenciales de Argentina, a finales del 2027, comienzan a generar síntomas de cautela ya que Milei dijo que irá por su reelección, pero la tendencia de las encuestas no tranquiliza los negocios.
A esto se suma el riesgo geopolítico global latente, lo que aumenta la aversión al riesgo en general.
Al respecto, la consultora Quantum Finanzas reportó que “la suba del petróleo y nuevas dudas sobre la inversión en ‘IA’ presionan a los futuros de los índices bursátiles estadounidenses”.
El dólar mayorista cerró cn alza marginal de 50 centavos, a 1.525 pesos, con la referencia de un Banco Central que acumula compras en el segmento de contado por unos USD 15.500 millones en el transcurso del 2026.
Un reciente informe interno del BCRA indicó que restan cerca de 4.000 millones de dólares por liquidar de emisiones corporativas, con un neto de poco más de 2.000 millones tras descontar pagos de empresas.
En octubre, las colocaciones de deuda corporativa y sub soberana suman alrededor de 100 millones de dólares, según consignaron operadores consultados por Reuters.
Mientras tanto, la Secretaría de Finanzas llevó a cabo este martes una conversión de títulos para ofrecer a modo de canje anticipado y reducir la potencial volatilidad cambiaria antes de la fijación del precio el 27 de octubre.
Esta negociación permitirá a los tenedores del bono dollar-linked con vencimiento a fin de octubre (D30O6) canjearlo por instrumentos con amortización a fines de noviembre próximo, o en enero y en junio de 2027.
El INDEC informó esta semana que el superávit en la balanza comercial (ICA) de septiembre alcanzó los USD 2.976 millones, con exportaciones récord por arriba de los USD 10.000 millones en el mes. El miércoles 21 se conocerá el dato del EMAE (Estimador Mensual de Actividad Económica) correspondiente a agosto, en momentos que los analistas evaluán la posibilidad de una recesión técnica en el tercer trimestre del año.
Business,Corporate Events,North America

POLITICA13 minutos ago
Inteligencia Artificial: la prudencia no es de izquierda ni de derecha

DEPORTE14 minutos ago
7 frases de Arruabarrena tras el pase de Boca a la final de la Sudamericana: de la decisión sobre Paredes al firme pedido al plantel

ECONOMIA19 minutos ago
Punta del Este: de destino turístico a ciudad permanente

CHIMENTOS19 minutos ago
La fuerte reflexión de Ricardo Darín sobre las agresiones en redes: “Detrás del poncho está el cuchillo escondido”

POLITICA21 minutos ago
Se normalizó el servicio de subtes, tras el paro total por una protesta gremial – Nexofin

INTERNACIONAL26 minutos ago
Economía de Panamá crece 7.36% en agosto, pero el avance no se refleja por igual en el empleo

CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS4 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

INTERNACIONAL4 días ago
Trump’s new press secretary out of the job just days after rocky debut

 CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS3 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella



