ECONOMIA
Un expresidente del Banco Central apuntó contra Milei: “El que quería eliminarlo, ahora quiere blindarlo”

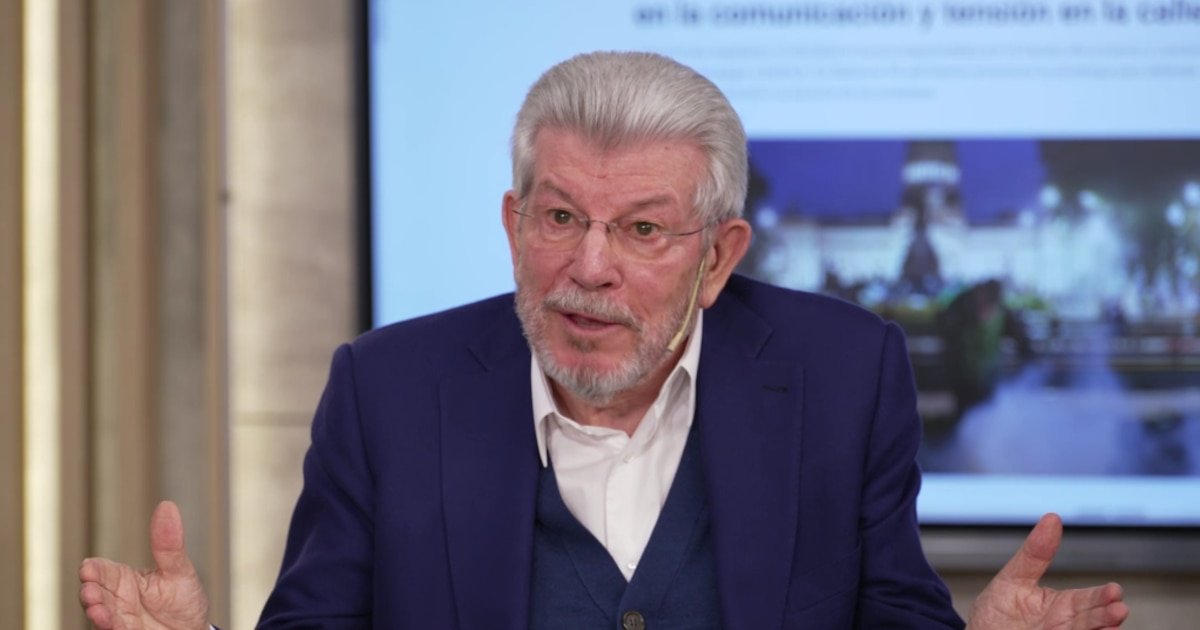
El expresidente del Banco Central, Juan Carlos Fábrega, cuestionó el giro del discurso de Javier Milei sobre la autoridad monetaria y puso en duda la independencia con la que actualmente funciona el organismo. Durante una entrevista con Infobae al Regreso, también analizó el crecimiento de la mora, reclamó una mayor regulación para las fintech y defendió los límites al financiamiento del Tesoro.
La referencia al actual presidente surgió al recordar las posiciones que Milei sostuvo antes de llegar a la Casa Rosada. Fábrega marcó una contradicción entre aquellas declaraciones y la decisión actual de fortalecer institucionalmente al Banco Central.
“Yo recuerdo que en 2022 y 2023, quien hoy propone blindar al Banco Central decía que el peso era equivalente a un excremento y que no tenía sentido que existiera el Banco Central, el mismo que hoy estamos blindando”, afirmó.
En esa línea, agregó: “Es sorprendente, porque en aquella época se hablaba de dolarización y hoy se busca fortalecer el peso. No encaja si uno hace el repaso de los últimos años”.
La independencia del Banco Central y su vínculo con el poder político
Para Fábrega, el debate sobre la autonomía del organismo no debería limitarse a una discusión normativa, sino que tiene que reflejarse en la práctica y en la relación con el Poder Ejecutivo.
“Cuando uno habla de la independencia, lo primero que habría que hacer es practicarla. Hoy la independencia del Banco Central respecto al Ministerio de Economía es escasísima”, sostuvo.
El ex funcionario definió el concepto en términos concretos: “La independencia es muy simple: poder manejar el Banco Central en función de lo que dice la ley, que es lo más importante”.
Como referencia regional, destacó el caso de Perú y la trayectoria de Julio Velarde al frente del Banco Central de Reserva. “Julio Velarde verdaderamente ejerce la independencia. Y la independencia es la independencia. Poder manejar el Banco Central en función de lo que dice la ley”, señaló.
Fábrega también recordó el contexto político que atravesó durante su propia gestión. Asumió la conducción del BCRA durante el gobierno de Cristina Kirchner, con Jorge Capitanich como jefe de Gabinete y Axel Kicillof al frente del Ministerio de Economía.
“Nos fijamos una tarea que fue muy interesante si se hubieran cumplido todos los pasos”, recordó al referirse a aquella etapa.
La mora y las dificultades de acceso al crédito
Uno de los principales problemas que identificó Fábrega está relacionado con el aumento de la mora y las dificultades que enfrentan los sectores de menores ingresos para acceder al financiamiento formal.
En ese contexto, cuestionó especialmente el lugar que ocupan las fintech y las billeteras virtuales dentro del sistema financiero argentino. Según explicó, la ausencia de una regulación equivalente a la que alcanza a las entidades bancarias genera diferencias en las condiciones de acceso al crédito.
“El sistema financiero lo gobierna el Banco Central. Hay normas y regulaciones de Basilea, pero las billeteras virtuales no están reguladas. Ahí llega la gente que tiene menos recursos y pasa a tener tasas impagables porque no tiene otra alternativa”, afirmó.

Fábrega fue contundente al referirse al costo que enfrentan esos usuarios. “Eso definitivamente es usura. Hay que regularlo porque no puede ser que estén por fuera”, sostuvo.
El ex presidente del BCRA también puso el foco en la dimensión del problema de la mora. “Si usted tiene siete millones de tipos que están en mora es que hay que ocuparse. El regulador debería ser el Banco Central”, planteó.
Para explicar las diferencias regulatorias, comparó la situación argentina con la de Brasil, donde las instituciones de pago están autorizadas y fiscalizadas por el Banco Central de ese país.
“En Brasil está regulada completamente, opera oficialmente como una institución de pago autorizada y fiscalizada por el Banco Central de Brasil. No hay probabilidad de que sea de otra manera”, explicó.
Según Fábrega, el argumento utilizado en Argentina para mantener a las fintech fuera de determinadas regulaciones está relacionado con la inexistencia de intermediación financiera en sentido estricto.
“La normativa del Central no los regula. Las fintech no están alcanzadas por la regulación del Central. La razón que se dice es porque no hay intermediación financiera, pero en la práctica eso deja a millones de personas expuestas a tasas usurarias”, sostuvo.
Emisión, inflación y límites al Tesoro
La discusión sobre la política monetaria también ocupó un lugar central durante la entrevista. Consultado sobre el vínculo entre emisión y precios, Fábrega fue categórico. “La emisión produce inflación. La respuesta mía es concreta: produce”, afirmó.
El ex titular del BCRA reconoció en ese punto una coincidencia con la mirada del actual gobierno, aunque remarcó que la política monetaria debe mantenerse dentro del marco establecido por la Carta Orgánica del organismo.
“Siempre dentro del marco de lo que era la Carta Orgánica, que hoy está vigente y que está en el artículo 20, que por supuesto hoy se está discutiendo”, señaló.
Fábrega volvió a tomar a Perú como referencia para defender la necesidad de establecer límites al financiamiento monetario del Tesoro. “Julio Velarde nunca emitió un centavo para financiar al Tesoro en 18 años. La inflación de Perú es del tres coma cinco por ciento anual”, sostuvo.
Y planteó que la discusión no debería quedar únicamente en el plano discursivo: “Yo creo que es importante el rol del Banco Central y los límites al Tesoro. Pero no solo hay que pregonarlo, sino hay que cumplirlo”.

Durante la entrevista, Fábrega también recordó que fue uno de los pocos presidentes del Banco Central que obtuvo el acuerdo del Congreso para ocupar el cargo. “Lo tuve a los 17 días de haber asumido. Sin embargo, Mercedes Marcó del Pont, por ejemplo, siempre estuvo en comisión”, señaló.
El papel del Banco Central y el Banco Nación
Fábrega también se mostró en desacuerdo con una concepción del Banco Central concentrada exclusivamente en la estabilidad monetaria y sostuvo que las características de la economía argentina requieren contemplar otros objetivos.
“Creo sinceramente que dadas las condiciones de la Argentina circunscribir al Banco Central a un solo objetivo no es ideal. La Argentina tiene problemas muy serios y tanto el Banco Central como el Banco de la Nación Argentina son actores principalísimos”, afirmó.
En ese marco, recordó el papel que desempeñó el Banco Nación durante la crisis de los años noventa y su intervención para asistir a deudores del sistema financiero. “El banco llegó a tener el 54% de su cartera en mora y fue determinante en rescatar a los deudores de bancos privados”, recordó.
Fábrega destacó además la evolución de la cartera durante su propia gestión: “Cuando me fui, la morosidad era de 0,68%”.
La entrevista dejó planteada así una discusión que excede la coyuntura política: cuál debe ser el grado de independencia de la autoridad monetaria, hasta dónde deben llegar sus facultades regulatorias frente a las nuevas plataformas financieras y qué límites deben existir entre el Banco Central y el Tesoro. Para Fábrega, esas cuestiones resultan inseparables de los problemas que atraviesan actualmente el sistema financiero y los sectores con mayores dificultades para acceder al crédito.
–
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
juan carlos fábrega

ECONOMIA
El acuerdo automotriz con México sigue trabado y hay marcas que evalúan mandar a destruir partidas completas de vehículos


México,autos,producción,exportación,industria automotriz,aranceles,fábrica,puerto,comercio,economía
La decisión de la Reserva Federal de EE.UU. elevó la presión sobre los mercados emergentes y volvió a encarecer el financiamiento externo para Argentina
Por qué subió el riesgo país, tras la medida de la FED
Las acciones argentinas también sintieron el impacto
- Central Puerto: -7%
- Globant: -5,7%
- Banco Supervielle: -4,3%
- Grupo Financiero Galicia: -2%
- BBVA: -2,7%
- Pampa Energía: -2,7%
- IRSA: -3,3%
Qué puede pasar con el financiamiento argentino
El dólar se mantuvo estable en Argentina
Tasas, petróleo y commodities: las variables que mira el mercado
bonos,fed,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
La mora bancaria de los créditos a las familias se ubicó en 12,9% en julio, lo que implica una suba de 0,1 puntos porcentuales respecto al mes anterior, de acuerdo con datos del Banco Central de la República Argentina (BCRA). De esta manera, el indicador tocó un nuevo máximo en más de 20 años.
Al comparar la evolución interanual del indicador, incluido en el Informe de Bancos del BCRA, la morosidad del financiamiento a los hogares más que se duplicó. En el mismo mes del año pasado se ubicaba en 5,6%, lo que implica un aumento de 7,3 puntos porcentuales.
Hacia adentro de las líneas, los préstamos personales evidenciaron un alza mensual de 0,3 puntos porcentuales hasta 16,7 por ciento. En tanto, la mora en las tarjetas de crédito avanzó 0,2 puntos hasta 12,8% y los créditos con garantía prendaria aumentaron 0,2 puntos a 8,1 por ciento. En tanto, el segmento hipotecario se mantuvo sin cambios en 1,6 por ciento.
El nivel de irregularidad de los préstamos al sector privado avanzó a 7,7%, más del doble del 3,2% de igual mes de 2025, mientras que el de las empresas aumentó a 3,6 por ciento, cuando un año atrás era de 1,2 por ciento. El BCRA aseguró que el aumento mensual de la morosidad respondió a dos factores: la reducción, en términos reales, del stock total de financiamiento —que integra el denominador del indicador— y el incremento real de la cartera irregular, aunque este último mostró una desaceleración.
La diferencia entre ambos segmentos marcó una mayor incidencia de los atrasos de pago entre los hogares. El ratio de irregularidad mide la proporción de préstamos con problemas de pago sobre el total de la cartera crediticia.
La probabilidad de incumplimiento bajó
La probabilidad de default estimada (PDE) para el crédito total al sector privado descendió 0,2 puntos porcentuales durante julio y quedó en 2,4%, según informó el BCRA.
En el caso de las familias, ese indicador se redujo 0,5 puntos porcentuales hasta 3,9%. Para las empresas, la PDE se mantuvo casi sin cambios, en 1,1%.
La PDE funciona como un indicador complementario de la mora y estima la posibilidad de que los deudores incumplan sus obligaciones financieras. La baja registrada en julio contrastó con el aumento del ratio de irregularidad, que estuvo condicionado por la caída del saldo real de los créditos.
El sistema financiero conservó niveles de cobertura sobre los préstamos con dificultades de pago. En julio, las previsiones acumuladas por el conjunto de las entidades representaron el 87,6% de la cartera en situación irregular, un aumento de 0,8 puntos porcentuales respecto de junio.
En relación con el total de préstamos al sector privado, las previsiones alcanzaron el 6,7%, con una suba mensual de 0,2 puntos porcentuales.
El BCRA también evaluó la relación entre la mora, las previsiones y el capital disponible en el sistema. Bajo ese cálculo, el crédito irregular neto de previsiones equivalió a 2,1% de la responsabilidad patrimonial computable (RPC) del sistema financiero, 0,1 puntos porcentuales menos que el mes anterior.
Ese indicador refleja el peso de las pérdidas potenciales por incobrabilidad sobre el patrimonio regulatorio de las entidades.
Noticia en desarrollo…
dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina

El acuerdo automotriz con México sigue trabado y hay marcas que evalúan mandar a destruir partidas completas de vehículos

La oposición reclama una comisión del Congreso para intervenir en la política sobre Malvinas

Trump declares victory in historic deal with Greenland as he secures ‘permanent’ US military rights

Manuel Adorni mantiene la custodia, se mueve en auto oficial y prepara la justificación de su patrimonio

Third person dies after mosquito is reportedly trapped on plane to Germany in ‘airport malaria’ phenomenon

Juli Poggio fue la primera accidentada de MasterChef y mostró su herida: «Prefiero cortarme que quemarme»

El BCRA equipara reglas y exige más requisitos a fintech para competir con bancos

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

ANSES: quiénes cobran hoy, martes 15 de septiembre de 2026

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

 ECONOMIA16 horas ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA2 días ago
Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad
- POLITICA2 días ago
Malvinas: una jueza de Río Grande ordenó a Rockhopper y Navitas frenar el avance del proyecto petrolero Sea Lion