
ECONOMIA
«Una economía heterogénea»: un especialista definió así el andar económico de Argentina

El rumbo de las variables macroeconómicas en la Argentina y su impacto dispar en el tejido productivo continúan generando profundos análisis entre los principales consultores del país. En las últimas horas, el economista Fernando Marengo realizó un pormenorizado diagnóstico de la coyuntura actual y advirtió que el territorio atraviesa una etapa de marcados contrastes, caracterizada por sectores vinculados al agro y la energía que operan en niveles récord, mientras que la industria manufacturera y la construcción todavía enfrentan las consecuencias de una severa etapa de ajuste.
El especialista sostuvo que la transición hacia una economía globalizada implica costos inmediatos, y remarcó que el verdadero desafío central de la gestión será lograr que dicho crecimiento macroeconómico finalmente genere empleo genuino y una mayor actividad palpable para el conjunto de la población.
Al ser consultado sobre la divergencia entre las actividades que muestran excelentes resultados financieros y aquellas que permanecen fuertemente golpeadas, el analista dejó una definición conceptual contundente: «Yo diría que la respuesta es una economía heterogénea». En ese mismo sentido, el experto destacó que, si se toma el conjunto global de los bienes y servicios producidos, «la actividad económica está en récord histórico», aunque aclaró de forma inmediata que este proceso de expansión actual no se distribuye de manera uniforme ni equitativa a lo largo de la cadena social.
En diálogo con Splendid AM 990, Marengo señaló que el sector agropecuario, el entramado energético y determinados servicios basados en el conocimiento explican buena parte del impulso estadístico actual, pero contrapuso esta realidad con el retroceso de las ramas tradicionales. «Uno dice, ¿cuál es el sector que más cae? Uno de los sectores que más cae es el industrial», sostuvo el economista, precisando que esta comparación debe interpretarse necesariamente dentro de un proceso mucho más amplio y profundo de transformación estructural que vive el modelo productivo del país, el cual está pasando de un esquema histórico de sustitución de importaciones a una inserción directa en los mercados del mundo. De esta forma, aquellas actividades comerciales que durante décadas funcionaron bajo el amparo de la protección estatal, hoy se ven obligadas a reconvertirse frente a una nueva dinámica basada en la competitividad y la libre competencia internacional.
Rentabilidad empresarial, el dilema del empleo y el viento de cola externo
El especialista agregó que el impacto de este cambio de reglas de juego no solo se observa de manera nítida en los niveles de producción física, sino también en las planillas de rentabilidad de las corporaciones. Con la drástica desaceleración de los precios, las firmas debieron readecuar sus estructuras financieras: «Cuando te bajó la inflación el sector privado dejó de recaudar el impuesto inflacionario. Entonces cayó fuerte la rentabilidad», explicó Marengo, señalando que la desaparición de ese mecanismo distorsivo obliga a las empresas a ingresar en una etapa de eficientización operativa.
El experto reconoció que existe un desafío complejo debido a que «el que destruye destruye rápidamente y el que absorbe demora en absorber», haciendo referencia a los tiempos que requieren los sectores dinámicos para incorporar la mano de obra desplazada.
Marengo identificó una particularidad técnica del modelo vigente al explicar que «los sectores que crecen son los que generan divisas y los sectores que caen son los demandantes de divisas», una ecuación que le otorga al Banco Central una mayor fortaleza externa pero que, en el corto plazo, exhibe dificultades manifiestas para trasladar ese bienestar hacia el consumo interno de los hogares.
Al evaluar el contexto internacional, el economista consideró que la región atraviesa un período favorable caracterizado por el incremento en el precio de las materias primas y un renovado interés de los capitales globales por los mercados emergentes, lo que genera que América Latina comprima su riesgo país y registre un mejor desempeño en las bolsas de valores. Sin embargo, insistió en que el verdadero cambio estructural debe ser interno y de largo aliento: «Argentina tiene como desafío reducir la pobreza. Para eso tenemos que crecer 20 años seguidos, algo que Argentina no logró en los últimos 125 años».
La restricción del déficit y el comportamiento con el dólar en año electoral
Para lograr que los beneficios de la macroeconomía se derramen efectivamente en las mesas de los ciudadanos, el especialista planteó que la prioridad absoluta e innegociable debe ser el mantenimiento del equilibrio fiscal y la creación de un marco de confianza que permita expandir el crédito bancario privado. «No podés perder el déficit fiscal, esa es la gran restricción», alertó Marengo, sugiriendo que, para dinamizar la actividad sin desfinanciar las arcas públicas, el Ejecutivo podría propiciar la reactivación de la obra pública mediante el sistema de licitaciones privadas y liberar encajes o recursos financieros para que los bancos comerciales amplíen el financiamiento a las pymes.
Finalmente, de cara al devenir macroeconómico y la tradicional conducta de los ahorristas argentinos de dolarizar sus carteras ante la inminencia de los procesos políticos, el analista anticipó que la demanda de divisas será una de las variables más sensibles del año entrante. «Los argentinos siempre compramos dólares, siempre. Son años electorales, compramos más dólares», graficó con realismo. Para Marengo, el éxito del plan económico dependerá de la destreza oficial para administrar esa presión cambiaria sin sobresaltos: «La variable clave es cómo va a ser la política de intervención del Banco Central», concluyó, advirtiendo que un salto abrupto en la cotización del tipo de cambio oficial pondría en riesgo la desinflación al trasladarse de forma directa a los precios de la canasta básica.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,economia







ECONOMIA
La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025

La construcción registró en septiembre un fuerte aumento de 7,8% respecto de agosto, de acuerdo con la medición desestacionalizada del Instituto Nacional de Estadística y Censos (Indec). El dato marca una recuperación mensual del sector, aunque la serie tendencia-ciclo se mantuvo prácticamente sin cambios.
El Indicador Sintético de la Actividad de la Construcción (ISAC) también mostró una suba de 5,1% frente a septiembre de 2025, tras dos meses de caídas interanuales consecutivas. En los primeros nueve meses de 2026, el índice acumuló un avance de 1,3% respecto de igual período del año anterior.
La serie desestacionalizada elimina los efectos habituales de cada época del año, como la menor actividad de determinados meses o las diferencias por cantidad de días hábiles. Por eso, permite comparar septiembre con agosto sin esas variaciones estacionales.
El crecimiento de septiembre tuvo apoyo en varios materiales utilizados en obras privadas y de infraestructura. El consumo aparente de pinturas para construcción aumentó 22,4% frente a septiembre de 2025, mientras que el de hormigón elaborado avanzó 12,8 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
También hubo incrementos de 12,2% en el grupo que reúne grifería, tubos de acero sin costura y vidrio para construcción. El uso de hierro redondo y aceros para la construcción creció 5,2%, el de cemento pórtland subió 4,6% y las placas de yeso registraron una mejora de 1,2%. El asfalto, asociado en buena medida a las obras viales, mostró una variación positiva de 0,5% en la comparación interanual.
El repunte no alcanzó a todos los segmentos. El consumo de mosaicos graníticos y calcáreos cayó 15%, la mayor baja entre los insumos relevados por el Indec.
Los artículos sanitarios de cerámica retrocedieron 8,2%; el yeso, 7,7%; y los pisos y revestimientos cerámicos, 7,4%. También se registraron descensos en ladrillos huecos, con una baja de 0,7%, y en cales, con una merma de 0,2%.
La diferencia entre los materiales muestra un comportamiento desigual dentro del sector: mientras crecieron productos vinculados con estructuras, terminaciones y mantenimiento, otros insumos asociados a determinadas etapas de las obras permanecieron en terreno negativo.
Entre enero y septiembre, la construcción acumuló una expansión de 1,3%, aunque la evolución de los materiales fue dispar. El mayor avance se observó en el resto de los insumos, que incluye grifería, tubos de acero sin costura y vidrio, con un aumento de 21,8 por ciento.
Las pinturas subieron 10,4% en el acumulado anual y el hierro redondo y los aceros para la construcción crecieron 3,1%. Los artículos sanitarios de cerámica avanzaron 2,9%, el hormigón elaborado aumentó 2,3% y las placas de yeso mejoraron 0,9 por ciento.
Del otro lado, el yeso acumuló una caída de 11,6%, seguido por pisos y revestimientos cerámicos, con una baja de 9,3%, y asfalto, con un retroceso de 8,9%. El cemento pórtland, uno de los materiales más utilizados como referencia de la actividad, mostró una disminución acumulada de 2,9% en los primeros nueve meses del año.
En cuanto al empleo, los puestos de trabajo registrados en el sector privado dentro de la construcción alcanzaron los 382.669 en agosto, lo que representó un incremento de 1,7% en comparación con el mismo mes de 2025.
Frente a julio, cuando se contabilizaron 379.912 trabajadores, la dotación formal sumó 2.757 ocupaciones y registró una mejora mensual de 0,7%. Con este resultado, el empleo formal en el rubro acumuló un avance de 0,8% en los primeros ocho meses del año.
Las expectativas del sector
Las expectativas de las grandes empresas del sector para el último trimestre del año son mayormente de estabilidad, aunque con un sesgo desfavorable. Entre las compañías dedicadas a obras privadas, el 74% prevé que la actividad no cambiará entre octubre y diciembre, mientras que el 15% espera una caída y el 11%, una mejora. En obra pública, el 62,4% anticipa un nivel de actividad estable, pero el 23,5% estima una baja, frente al 14,1% que proyecta un aumento.
Entre quienes esperan una retracción, la caída de la actividad económica aparece como el principal motivo tanto para las firmas privadas como para las vinculadas con proyectos estatales; en este último grupo también pesan los atrasos en la cadena de pagos.
Las previsiones para el empleo siguen una tendencia similar. El 79% de las empresas de obra privada y el 63,1% de las dedicadas a obra pública no anticipan cambios en la cantidad de personal ocupado durante los próximos tres meses.
No obstante, las compañías que prevén reducir sus plantillas superan a las que esperan incorporar trabajadores: 13% contra 8% en el segmento privado y 23,8% contra 13,1% en el público. A la hora de señalar medidas para estimular al sector, las firmas privadas priorizaron la reducción de cargas fiscales y el acceso al crédito, mientras que las constructoras de obra pública pusieron el foco en el financiamiento y la estabilidad de los precios.
construcción,Argentina,albañil,obra,ladrillo
Ante cada mala noticia del ámbito internacional, la percepción de default argentino crece aceleradamente. Cuál es la clave, según expertos del mercado
Puntos importantes

Milei define a Argentina como un activo «beta agresivo» que amplifica la volatilidad externa.
El Gobierno culpa al «riesgo kuka» opositor por la desconfianza financiera que genera inestabilidad.
Analistas advierten que la fragilidad de las reservas y la deuda complican el plan de pagos 2027.
banco central,cristina kirchner,dólar,tasas,reservas,javier milei,toto caputo,riesgo país
ECONOMIA
La industria mostró un leve crecimiento mensual en septiembre pero cayó 1,8% en el último año
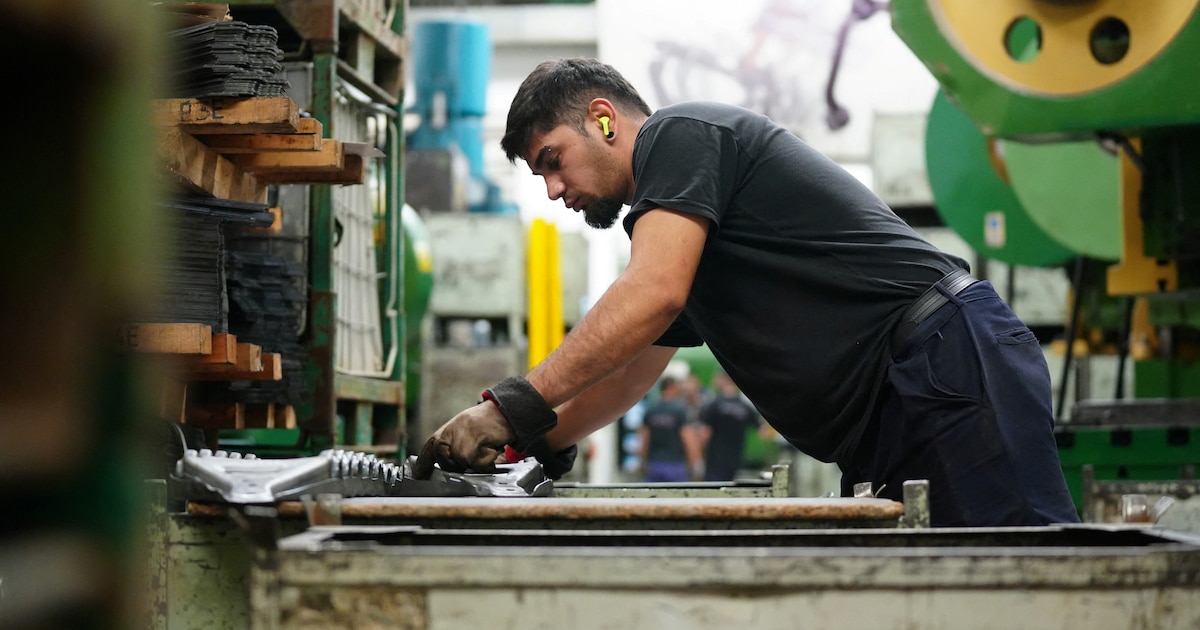
La industria manufacturera aumentó 0,7% en septiembre frente a agosto, de acuerdo con la serie desestacionalizada del Índice de Producción Industrial (IPI) manufacturero. El dato muestra una mejora mensual, aunque no modificó el resultado interanual: la producción quedó 1,8% por debajo de septiembre de 2025.
La comparación desestacionalizada permite medir la evolución de un mes a otro sin el efecto de factores recurrentes, como la cantidad de días hábiles o cambios estacionales de la producción. Bajo esa medición, septiembre interrumpió parte de la baja previa y marcó una suba respecto de agosto.
La lectura de fondo fue menos favorable. La serie tendencia-ciclo, que busca reflejar el comportamiento más estable de la actividad al reducir oscilaciones puntuales, registró una caída de 0,4% mensual. El contraste entre ambas series indica que la mejora de septiembre no alcanzó para revertir el deterioro de la tendencia industrial.
La producción acumuló una baja de 2,6% en los primeros nueve meses
En la comparación contra igual mes del año pasado, el IPI manufacturero cayó 1,8% en septiembre. Con ese resultado, la actividad acumuló entre enero y septiembre una disminución de 2,6% frente al mismo período de 2025.
Diez de las 16 divisiones que componen el indicador registraron bajas interanuales. La mayor incidencia negativa correspondió a maquinaria y equipo, cuya producción se redujo 26,8%. Le siguieron otros equipos, aparatos e instrumentos, con una baja de 22,0%, y prendas de vestir, cuero y calzado, que retrocedieron 5,3 por ciento.
También cayeron vehículos automotores, carrocerías, remolques y autopartes, con 3,5%; muebles y colchones, y otras industrias manufactureras, con 4,9%; productos de metal, con 4,0%; e industrias metálicas básicas, con 1,1 por ciento.
La lista de rubros en baja se completó con refinación del petróleo, coque y combustible nuclear, que descendió 0,8%; alimentos y bebidas, con una merma de 0,1%; y productos de tabaco, que disminuyeron 6,5%.
Químicos, papel y transporte compensaron parte de las bajas
Seis actividades exhibieron resultados positivos frente a septiembre de 2025 y atenuaron la caída del nivel general. Sustancias y productos químicos creció 3,9%, mientras que madera, papel, edición e impresión avanzó 6,4 por ciento.
También hubo aumentos en productos minerales no metálicos, con 5,1%; otro equipo de transporte, con 11,0%; productos de caucho y plástico, con 1,7%; y productos textiles, con 2,0 por ciento.
La evolución de septiembre dejó así dos señales distintas: una recuperación mensual en la serie desestacionalizada y una caída tanto frente a un año atrás como en el acumulado de los primeros nueve meses. La baja de la tendencia-ciclo, a su vez, mostró que el repunte mensual todavía no se trasladó a una mejora sostenida del nivel de producción.
Noticia en desarrollo…
Corporate Events,South America / Central America

DEPORTE13 segundos ago
Sonríe el Vasco Arruabarrena: la pieza clave que recuperó Boca Juniors para la recta final de la temporada

POLITICA17 minutos ago
Un diputado libertario pidió no hacer una lectura partidaria de los discursos del papa

INTERNACIONAL22 minutos ago
“Bienvenidos al funeral más barato del mundo”: la crónica del lento apagón del béisbol cubano

SOCIEDAD26 minutos ago
🟡 Viaje del papa León XIV a la Argentina, en VIVO: cuándo llega al país, las misas confirmadas y las últimas noticias minuto a minuto

POLITICA27 minutos ago
La Cámara Federal dejó al borde del cierre otra causa que investigaba al Gobierno

DEPORTE31 minutos ago
Video: emotivo homenaje a Jesús de Miguel en Sevilla – Alavés

POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

POLITICA1 día ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

 POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias


