ECONOMIA
Una economista argentina será la nueva economista jefe del Fondo Monetario: quién es y cómo piensa

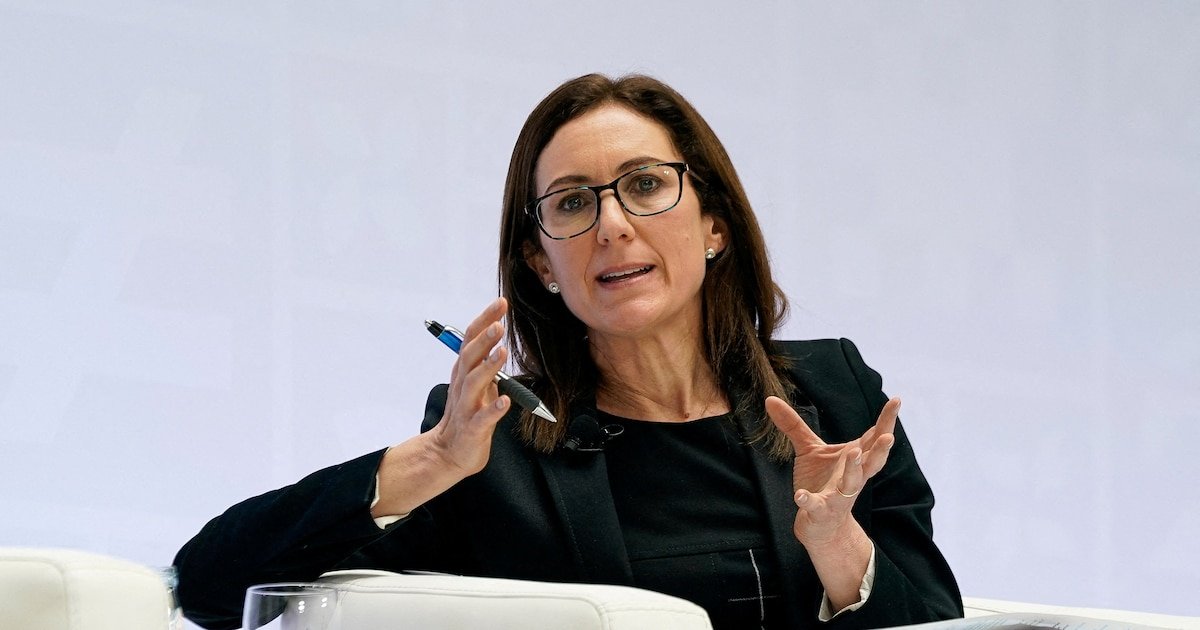
El Fondo Monetario Internacional (FMI) anunció hoy el nombramiento de la argentina Silvana Tenreyro como Consejera Económica del Fondo y Directora del Departamento de Investigación (RES).
Se trata de una de las economistas argentinas más influyentes a nivel global: fue parte del Comité de Política Monetaria del Banco Central de Inglaterra, entre 2017 y 2023, y recibió una importante distinción de la Corona británica
“Me complace anunciar que Silvana Tenreyro se unirá al Fondo como nuestra próxima Economista Jefa”, dijo Kristalina Georgieva, Directora Gerente del FMI.
“Silvana es una economista de reconocido prestigio internacional que combina una destacada trayectoria académica con una amplia experiencia en la formulación de políticas y una estrecha colaboración con las principales instituciones internacionales. En un momento de profunda transformación y creciente incertidumbre en la economía global, la combinación de liderazgo intelectual y experiencia en políticas de Silvana contribuirá a garantizar que el trabajo analítico del Fondo, así como su labor de supervisión multilateral y asesoramiento en materia de políticas, se mantengan a la vanguardia en apoyo de nuestros miembros”, agregó la titular del Fondo.

Tenreyro sucederá a Pierre-Olivier Gourinchas, quien recientemente regresó al ámbito académico.
Tenreyro se desempañaba hasta ahora como profesora en la London School of Economics, y el organismo multilateral dijo que su investigación ha sido ampliamente publicada en revistas de prestigio y reconocida con distinciones internacionales, como el Premio Yrjö Jahnsson, el Premio Bernhard Harms y el Premio Birgit Grodal. Es miembro de la Academia Británica, la Sociedad Econométrica y la Real Sociedad Económica, y miembro honoraria extranjera de la Asociación Económica Americana. También fue presidenta de la Asociación Económica Europea.
También trabajó en el Banco de la Reserva Federal de Boston y fue miembro del Comité de Política Monetaria del Banco de Mauricio. Actualmente formaba parte del Grupo Asesor Externo del Director Gerente del FMI y asesora a destacadas instituciones públicas y privadas en materia económica y financiera.

“Silvana se destaca como una líder y comunicadora excepcional. Se la admira por su estilo de liderazgo reflexivo y colaborativo, su apertura a diversas perspectivas y su capacidad para generar consenso a la vez que fomenta un debate riguroso”, añadió Georgieva. “También es conocida por su habilidad para comunicar cuestiones económicas complejas con claridad y precisión, y por promover un diálogo constructivo entre públicos diversos. Estas cualidades le serán de gran utilidad como una de las principales voces del Fondo en materia de perspectivas económicas mundiales y como líder del Departamento de Investigación”.
Tenreyro tiene nacionalidad argentina, británica e italiana. Se recibió de economista en la Universidad Nacional de Tucumán y tiene doctorado y maestría en Economía en la Universidad de Harvard. Asumirá en el FMI el 10 de agosto de 2026.
A diferencia de otras personalidades que recibieron esta distinción, Tenreyro no aparece en la lista de reconocimientos internacionales, sino en la del Primer Ministro, que es la que se otorga a quienes residen en Gran Bretaña. Fue premiada por “su servicio a la economía”.
En ese momento, la economista le dijo a Infobae que, en su escaso tiempo libre, le encanta “pasar tiempo con mi familia y amigos, leer, tomar helado y caminar”. También, acompañar a sus hijos en el deporte: “Uno de mis hijos, de 16, juega en las divisiones juveniles al fútbol en el Lecce de Italia y el otro, de 15, quiere ser tenista profesional”.
Estas son las principales definiciones que dejó Tenreyro em diálogo con este medio:
“En mi trabajo sobre política monetaria, el objetivo era entender cómo se transmite la política monetaria a la economía real. Concretamente, si el banco central, por ejemplo, cambia la tasa de política, cómo reaccionan variables macroeconómicas como empleo o desempleo, salarios, producción. Desde Keynes hasta los modelos neo-keynesianos que usan muchos bancos centrales hoy, un supuesto clave es que las rigideces de salarios nominales juegan un papel crítico en la transmisión de política. Sin embargo, muchos economistas cuestionaron el rol de las rigideces salariales y enfatizaron más la importancia de las rigideces en precios”.
“Con Giovanni Olivei, propusimos una forma de poner a prueba la hipótesis keynesiana, observando que los salarios tienden a ser más rígidos inmediatamente después de ser negociados; estas rigideces varían durante el año dentro de un país y también entre países. Aprovechando esas diferencias estacionales y entre países, encontramos que, en períodos de alta rigidez salarial, bajas en las tasas de interés tienen un efecto positivo mucho mayor en el empleo y la producción. Y la mayor parte del efecto de políticas monetarias en producción y empleo identificados en los datos proviene de intervenciones monetarias que tienen lugar cuando los salarios son relativamente rígidos”.
“Esto confirma el supuesto de Keynes y permite medir con más precisión el papel de los salarios en la transmisión de política. Este es un proyecto motivado por las diferencias de volatilidad entre países, estudiamos la relación entre volatilidad y desarrollo y sus interacciones con el progreso tecnológico y el comercio exterior. Con Miklos Koren y Francesco Caselli demostramos que, tanto en los datos, como en los modelos, la apertura al comercio internacional y el crecimiento tecnológico pueden ayudar a las economías a diversificar los shocks domésticos. Esto explica por qué, en general, las economías más ricas y abiertas al comercio internacional, tienden a ser más estables o menos volátiles: mejores y más variadas tecnologías ayudan a combatir los riesgos domésticos y contar con compradores y proveedores fuera del país ayuda a diversificar mejor los riesgos a la economía”.
“Trabajo en el Banco de Inglaterra ha sido interesante como economista y desafiante. El Brexit, la pandemia y las cicatrices que ambas dejen en la reestructuración de la economía, como los cambios en la forma en la que trabajamos o consumimos, con sus efectos en el empleo en centros urbanos van a ser los desafíos más grandes”.


La multinacional Magna no logró sostener la rentabilidad de su planta tras la caída de producción. Renault absorberá parte de la actividad
Puntos importantes

Magna cierra su planta de asientos en Córdoba por baja rentabilidad y producción.
Las actividades se redistribuyen a Renault Santa Isabel, Benavídez y Pacheco.
El sector de asientos sufre gran presión; la escala es clave para su supervivencia y concentración.
ventas,industria,renault,autos,Autos,Automoviles,Lanzamientos,Alfa Romeo
ECONOMIA
La construcción registró la mayor suba mensual del año en septiembre y volvió a crecer frente a 2025

La construcción registró en septiembre un fuerte aumento de 7,8% respecto de agosto, de acuerdo con la medición desestacionalizada del Instituto Nacional de Estadística y Censos (Indec). El dato marca una recuperación mensual del sector, aunque la serie tendencia-ciclo se mantuvo prácticamente sin cambios.
El Indicador Sintético de la Actividad de la Construcción (ISAC) también mostró una suba de 5,1% frente a septiembre de 2025, tras dos meses de caídas interanuales consecutivas. En los primeros nueve meses de 2026, el índice acumuló un avance de 1,3% respecto de igual período del año anterior.
La serie desestacionalizada elimina los efectos habituales de cada época del año, como la menor actividad de determinados meses o las diferencias por cantidad de días hábiles. Por eso, permite comparar septiembre con agosto sin esas variaciones estacionales.
El crecimiento de septiembre tuvo apoyo en varios materiales utilizados en obras privadas y de infraestructura. El consumo aparente de pinturas para construcción aumentó 22,4% frente a septiembre de 2025, mientras que el de hormigón elaborado avanzó 12,8 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
También hubo incrementos de 12,2% en el grupo que reúne grifería, tubos de acero sin costura y vidrio para construcción. El uso de hierro redondo y aceros para la construcción creció 5,2%, el de cemento pórtland subió 4,6% y las placas de yeso registraron una mejora de 1,2%. El asfalto, asociado en buena medida a las obras viales, mostró una variación positiva de 0,5% en la comparación interanual.
El repunte no alcanzó a todos los segmentos. El consumo de mosaicos graníticos y calcáreos cayó 15%, la mayor baja entre los insumos relevados por el Indec.
Los artículos sanitarios de cerámica retrocedieron 8,2%; el yeso, 7,7%; y los pisos y revestimientos cerámicos, 7,4%. También se registraron descensos en ladrillos huecos, con una baja de 0,7%, y en cales, con una merma de 0,2%.
La diferencia entre los materiales muestra un comportamiento desigual dentro del sector: mientras crecieron productos vinculados con estructuras, terminaciones y mantenimiento, otros insumos asociados a determinadas etapas de las obras permanecieron en terreno negativo.
Entre enero y septiembre, la construcción acumuló una expansión de 1,3%, aunque la evolución de los materiales fue dispar. El mayor avance se observó en el resto de los insumos, que incluye grifería, tubos de acero sin costura y vidrio, con un aumento de 21,8 por ciento.
Las pinturas subieron 10,4% en el acumulado anual y el hierro redondo y los aceros para la construcción crecieron 3,1%. Los artículos sanitarios de cerámica avanzaron 2,9%, el hormigón elaborado aumentó 2,3% y las placas de yeso mejoraron 0,9 por ciento.
Del otro lado, el yeso acumuló una caída de 11,6%, seguido por pisos y revestimientos cerámicos, con una baja de 9,3%, y asfalto, con un retroceso de 8,9%. El cemento pórtland, uno de los materiales más utilizados como referencia de la actividad, mostró una disminución acumulada de 2,9% en los primeros nueve meses del año.
En cuanto al empleo, los puestos de trabajo registrados en el sector privado dentro de la construcción alcanzaron los 382.669 en agosto, lo que representó un incremento de 1,7% en comparación con el mismo mes de 2025.
Frente a julio, cuando se contabilizaron 379.912 trabajadores, la dotación formal sumó 2.757 ocupaciones y registró una mejora mensual de 0,7%. Con este resultado, el empleo formal en el rubro acumuló un avance de 0,8% en los primeros ocho meses del año.
Las expectativas del sector
Las expectativas de las grandes empresas del sector para el último trimestre del año son mayormente de estabilidad, aunque con un sesgo desfavorable. Entre las compañías dedicadas a obras privadas, el 74% prevé que la actividad no cambiará entre octubre y diciembre, mientras que el 15% espera una caída y el 11%, una mejora. En obra pública, el 62,4% anticipa un nivel de actividad estable, pero el 23,5% estima una baja, frente al 14,1% que proyecta un aumento.
Entre quienes esperan una retracción, la caída de la actividad económica aparece como el principal motivo tanto para las firmas privadas como para las vinculadas con proyectos estatales; en este último grupo también pesan los atrasos en la cadena de pagos.
Las previsiones para el empleo siguen una tendencia similar. El 79% de las empresas de obra privada y el 63,1% de las dedicadas a obra pública no anticipan cambios en la cantidad de personal ocupado durante los próximos tres meses.
No obstante, las compañías que prevén reducir sus plantillas superan a las que esperan incorporar trabajadores: 13% contra 8% en el segmento privado y 23,8% contra 13,1% en el público. A la hora de señalar medidas para estimular al sector, las firmas privadas priorizaron la reducción de cargas fiscales y el acceso al crédito, mientras que las constructoras de obra pública pusieron el foco en el financiamiento y la estabilidad de los precios.
construcción,Argentina,albañil,obra,ladrillo
Ante cada mala noticia del ámbito internacional, la percepción de default argentino crece aceleradamente. Cuál es la clave, según expertos del mercado
Puntos importantes

Milei define a Argentina como un activo «beta agresivo» que amplifica la volatilidad externa.
El Gobierno culpa al «riesgo kuka» opositor por la desconfianza financiera que genera inestabilidad.
Analistas advierten que la fragilidad de las reservas y la deuda complican el plan de pagos 2027.
Del riesgo kuka a las dudas del plan Caputo
El dato clave que perjudica a Argentina: el nivel de reservas
Al mercado le preocupa el nivel de reservas de cara al año electoral
Poniéndole precio a un 2027 difícil
banco central,cristina kirchner,dólar,tasas,reservas,javier milei,toto caputo,riesgo país

POLITICA14 minutos ago
Citaron a indagatoria a la sindicalista que compró un departamento en el edificio de Cristina Kirchner – Nexofin

DEPORTE18 minutos ago
Rosario Central vs Estudiantes (RC): formaciones, hora y dónde ver por tv

POLITICA28 minutos ago
Un punto negro en el mar: crónica del rescate a un muerto en el Mediterráneo y el fenómeno migrante detrás

ECONOMIA35 minutos ago
Fábrica de asientos deja sus operaciones en Córdoba en manos de Renault

CHIMENTOS35 minutos ago
Nazarena Di Serio habló de su pelea con María Fernanda Callejón: «Es algo que lloro todos los días»

DEPORTE38 minutos ago
Sonríe el Vasco Arruabarrena: la pieza clave que recuperó Boca Juniors para la recta final de la temporada

POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

POLITICA1 día ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

 POLITICA3 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias
- POLITICA1 día ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”