ECONOMIA
Universidades nacionales: el gobierno quiere consolidar el ajuste fiscal a un sistema en el que solo se gradúa 1 de cada 22 estudiantes

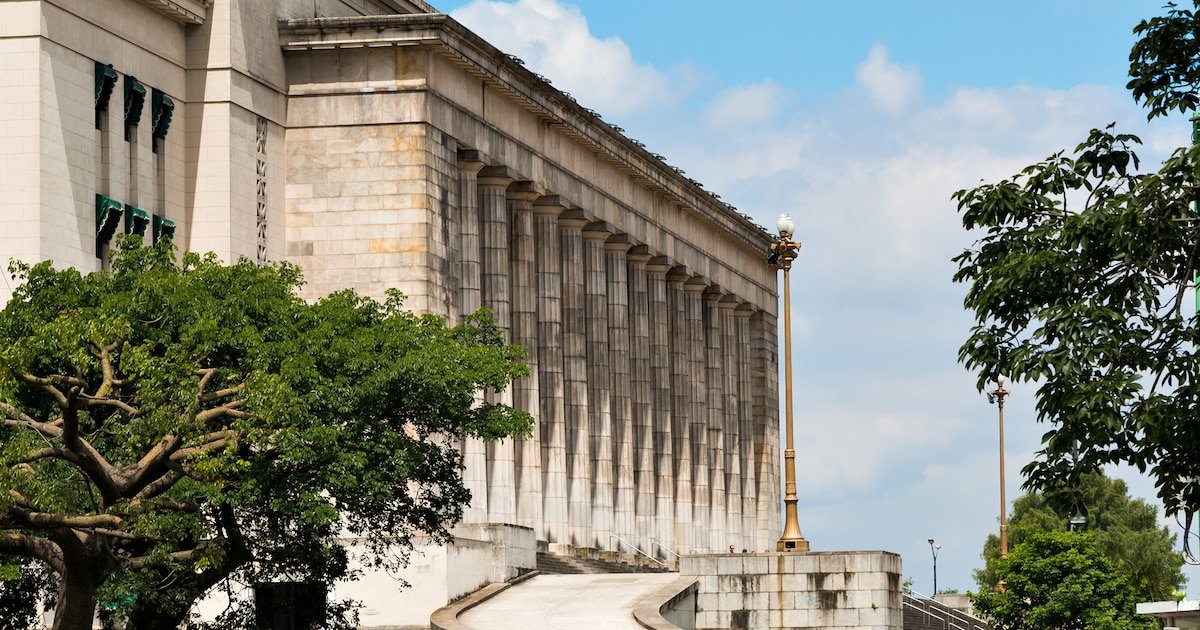
El sostenimiento del equilibrio de las cuentas públicas se ha consolidado como el eje central de la administración nacional actual. En este escenario, el gasto destinado a las universidades nacionales ha ocupado un lugar preponderante en el debate público, no solo por su impacto social sino por su relevancia estadística dentro de la estructura de erogaciones del Estado.
Un informe detallado del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (Ieral) de la Fundación Mediterránea analiza con precisión técnica cuánto pesan realmente estos fondos sobre los recursos estatales y de qué manera su evolución condiciona la meta del superávit fiscal.
Desde el inicio de la gestión en diciembre de 2023, el Poder Ejecutivo implementó un proceso de consolidación fiscal con el objetivo de eliminar el déficit financiero. Este ajuste se manifestó con especial intensidad durante el año 2024, periodo en el cual las erogaciones totales del Sector Público Nacional registraron una caída del 26,3% en términos reales. Al sumar la dinámica proyectada para el año 2025, la reducción acumulada del gasto primario entre 2023 y 2025 alcanza el 27,6%. Dentro de este esquema de contracción generalizada, las transferencias a las universidades nacionales no fueron la excepción, experimentando una reducción real del 36% en el mismo periodo de comparación.
Para comprender el peso relativo de la educación superior en el presupuesto, resulta necesario observar la participación de estas partidas respecto al Producto Interno Bruto (PIB). Según los datos procesados por el Ieral, el financiamiento universitario alcanzó un pico histórico en el año 2015, cuando representó el 0,85% del PIB. Entonces se inició una tendencia decreciente que se acentuó en los últimos dos años. Para el cierre de 2024, el gasto en universidades nacionales se ubicó en el 0,53% del PIB, y las proyecciones para el año 2025 sitúan esta cifra en el 0,51%. Este nivel de inversión guarda similitud con los registros de principios de siglo, marcando un retorno a niveles de participación estatal que habían sido superados hace más de una década.
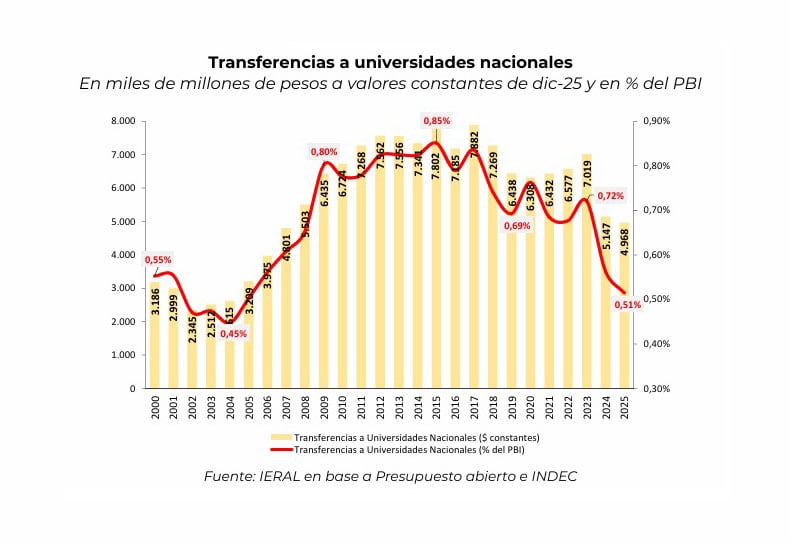
El informe destaca que, a pesar de la relevancia política del sector, el gasto universitario representa una porción acotada dentro del universo total de gastos del Estado Nacional. Al analizar la composición del ajuste, se observa que otras partidas han sufrido recortes significativamente más profundos en términos porcentuales. Mientras que las transferencias a las universidades cayeron un 36%, las transferencias a las provincias registraron una baja del 77% y la Inversión Real Directa se desplomó un 69%. Esto indica que, si bien el sector universitario contribuye al equilibrio fiscal mediante la reducción de su presupuesto real, el grueso del ajuste fiscal se ha sustentado en otras áreas de la administración central y en las prestaciones de la seguridad social.
Uno de los puntos centrales del análisis del Ieral radica en la composición interna del gasto universitario. El Estado Nacional destina la gran mayoría de estos recursos al pago de salarios. Específicamente, el 90% de las transferencias enviadas a las casas de estudio se consumen en haberes para el personal docente y no docente. El resto del presupuesto se distribuye en un 7% destinado a gastos de funcionamiento, un 2% para los hospitales universitarios y el resto a otros gastos. Esta estructura de costos implica que cualquier debate sobre el financiamiento universitario es, en esencia, un debate sobre la paritaria salarial del sector.
El informe del Ieral recuerda que la sanción de la Ley 27.795 introdujo mecanismos de indexación que obligan al Estado a ajustar los presupuestos de funcionamiento de las universidades por el Índice de Precios al Consumidor (IPC) de manera bimestral y a recomponer los salarios en función de la inflación. Lógicamente, a indexación genera una rigidez presupuestaria que limita la capacidad de maniobra del Ministerio de Economía ante eventuales caídas en la recaudación, poniendo en riesgo el compromiso de déficit cero.
Desde la perspectiva del equilibrio fiscal, el peso de la educación superior también se analiza bajo la lupa de la eficiencia y la equidad distributiva. El informe señala una brecha significativa entre los recursos invertidos y los resultados académicos obtenidos. En el año 2023, apenas el 4,4% de los estudiantes del sistema universitario nacional lograron graduarse. Esto es, 1 de cada 22, relación notablemente inferior a la de otros países de la región. Mientras que Argentina produce 44 graduados por cada 1.000 estudiantes, Brasil alcanza los 123 y Chile llega a los 194, casi el triple y más del cuádruple, respectivamente.
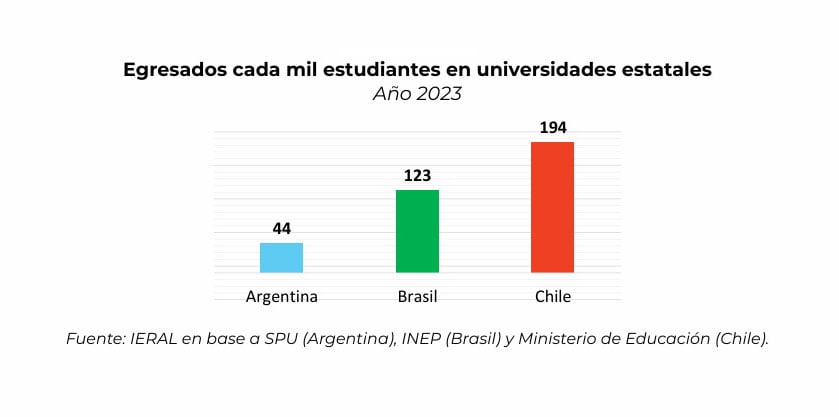
Este escenario supone un costo de oportunidad para el Estado, que financia trayectorias educativas prolongadas que no siempre culminan en la obtención de un título profesional.
Asimismo, el análisis del Ieral aborda la distribución del gasto según el nivel de ingresos de los beneficiarios. El informe menciona que “el gasto universitario tiene un sesgo pro-rico”, basado en datos que indican que el 20% de los hogares con mayores ingresos de la población absorbe el 27% del presupuesto universitario. En contraste, los sectores de menores ingresos presentan tasas de asistencia y terminalidad mucho más bajas. Desde el punto de vista de las finanzas públicas, esto plantea un interrogante sobre la regresividad del sistema actual y la posibilidad de implementar mecanismos donde los sectores con mayor capacidad contributiva colaboren en el financiamiento de la educación superior.
En cuanto al conflicto normativo actual, el Poder Ejecutivo ha enviado al Congreso un nuevo proyecto de ley en febrero de 2026 que busca reemplazar las cláusulas de indexación vigentes. La propuesta oficial contempla una recomposición de los salarios del 4,1% en tres tramos (marzo, julio y septiembre de 2026). Además, supedita las actualizaciones de los gastos de funcionamiento a que la inflación acumulada supere el 14,6% anual. Este diseño normativo tiene como objetivo explícito subordinar el gasto universitario a la disponibilidad de recursos y a las metas de inflación del presupuesto nacional, evitando que los fondos universitarios se conviertan en un factor de desequilibrio financiero imprevisto.
De esta manera, se plantean dos escenarios diferentes. Si se aplica la Ley 27.795, las transferencias a universidades en 2026 alcanzarían 6,8 billones de pesos a precios de diciembre 2025, suponiendo inflación prevista en el presupuesto (0,76% del PIB). En cambio, de aplicarse el Proyecto, se alcanzaría un gasto por transferencias a universidades nacionales de 5,5 billones de pesos (0,53% del PIB).
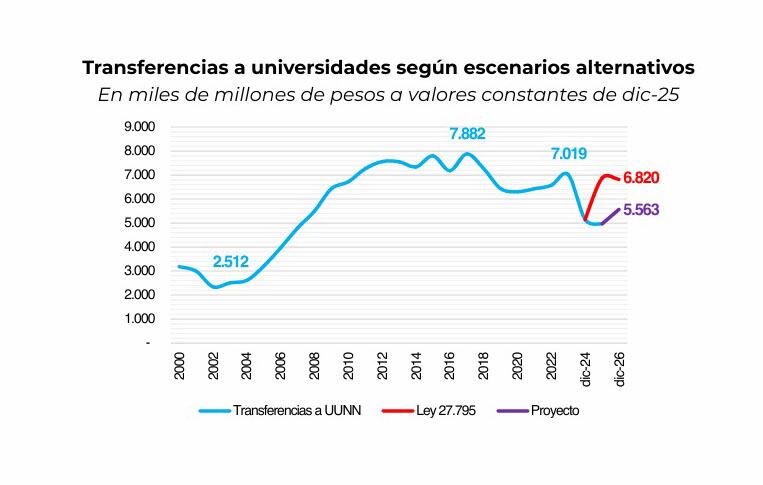
El informe concluye que la solución a la tensión entre el financiamiento universitario y el equilibrio fiscal no debe limitarse únicamente a la cuantía de los fondos, sino a la reforma de su gestión. El documento indica que la actualización de las partidas por inflación puede ser una medida de emergencia, pero no resuelve los problemas estructurales.
Entre las alternativas propuestas para aliviar la carga sobre el Tesoro Nacional, se menciona la creación de alícuotas adicionales en el impuesto a las Ganancias para los graduados de universidades públicas o para las familias de altos ingresos cuyos hijos asisten a estas instituciones. También se sugiere la implementación de un sistema de “retribución diferida”, donde los profesionales contribuyan al sistema una vez que se inserten en el mercado laboral y alcancen un determinado nivel de ingresos.
En definitiva, el peso de los fondos universitarios sobre los recursos del Estado es significativo en términos de su rol como empleador y formador de capital humano, pero su impacto en el equilibrio fiscal depende en parte de la capacidad de evitar mecanismos de actualización que se disparen de forma autónoma a la recaudación nacional.

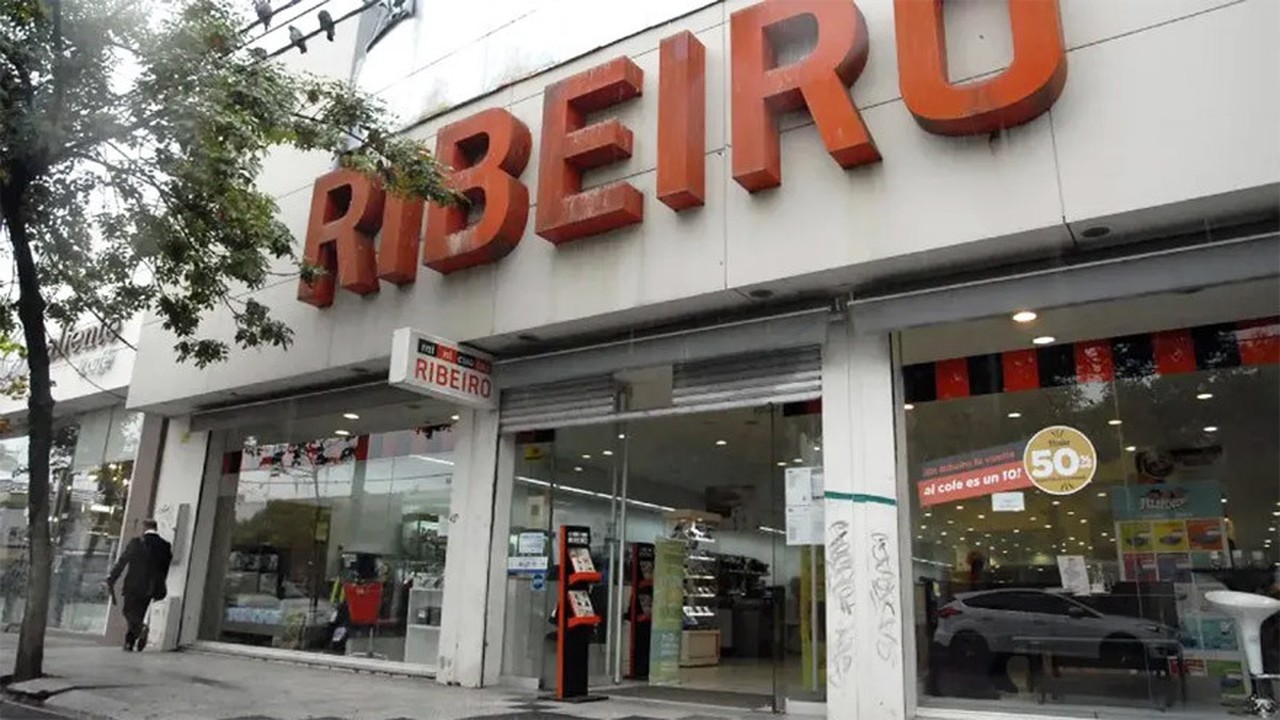
La firma de electrodomésticos cerró su último local en San Luis. El final de la empresa deja reclamos salariales e indemnizaciones pendientes
Puntos importantes

Minicuotas Ribeiro cerró su última tienda tras 116 años, marcando el fin de su trayectoria nacional en el sector retail.
La crisis del sector, el rechazo judicial de pagos y la baja del consumo forzaron este cierre definitivo.
El legado de las minicuotas deja deudas laborales pendientes y conflictos judiciales sin resolver.
empleo,retail,ribeiro,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos
ECONOMIA
Juan Carlos de Pablo: “A la batalla cultural no le doy ni cinco de bolilla, no sirve para tomar decisiones”
El economista Juan Carlos de Pablo, cercano al presidente Javier Milei, aseguró que no presta atención a las declaraciones del Gobierno vinculadas a la batalla cultural, sino que en aquellas que pueden anclar expectativas, como el sostenimiento del equilibrio fiscal.
En diálogo con Infobae en Vivo, el economista eligió comenzar con una advertencia metodológica: las cifras no pueden reemplazar el razonamiento económico. “Buena parte de los datos económicos está basada en muestras y, consiguientemente, están sujetos a error muestral o cosas por el estilo”, señaló.
De Pablo contrapuso dos formas de interpretar las estadísticas, a las que consideró igualmente insuficientes cuando se llevan al extremo. “Las estadísticas son como las bikinis: lo que muestran es importante, pero lo que ocultan es fundamental. Eso se lo tenemos que decir a los tipos que son amantes de los datos, los decimales”. Pero también cuestionó a quienes descartan lo que las mediciones efectivamente registran: “Ni una cosa ni la otra”.
Para el economista, una cifra adquiere sentido cuando se la vincula con una explicación. “La interpretación de los datos requiere una teoría. ¿Cuánto vale un dólar o una docena de huevos? Eso es un dato. Ahora, ¿por qué vale lo que vale? Ahí tenemos oferta, demanda”.
Al abordar los indicadores laborales, De Pablo admitió que las estadísticas reflejan un aumento de la informalidad, aunque rechazó identificarla con la ausencia total de actividad. “El trabajo informal es trabajo. No es afano ni cosa por el estilo”.
El economista distinguió entre el perjuicio que puede sufrir una persona al perder un puesto con determinadas condiciones y la existencia de una ocupación posterior. “Alguien me puede decir: ‘Qué lástima que se me terminó un trabajo que tenía determinada categoría y tengo que pasar a otro’. Y digo: tenés razón. Es la lucha, digámoslo así, por la vida”.
También cuestionó una visión concentrada exclusivamente en cierres de empresas y despidos. “Si eso fuera lo único, la tasa de ocupación no sería 7,9%, sería 15%. Quiere decir que alguien está haciendo algo y no tiene tiempo de ir a la televisión”.
De Pablo dijo que presta atención a los testimonios de trabajadores y no a conclusiones basadas en escenas aisladas. “Me nutro de los testimonios. Le doy mucha atención a ver qué me está diciendo el tachero, el mozo del bar, cualquiera que vos quieras, que está peleándola”.
“Mis héroes son los tipos que, cuando se levantan a la mañana, todavía no saben cómo le van a dar de comer a su familia de noche. No tienen tiempo para andar hueveando”, dijo.
Asimismo, el economista afirmó: “Si el mercado viene cada vez más volátil, el mercado de trabajo privado no tiene más remedio que tener esa característica”.
Sobre la desaceleración de la economía y los números plasmados en el proyecto de Presupuesto 2027 al respecto, aseguró: “Yo no le doy ni cinco de pelota al presupuesto”.
De Pablo afirmó que, en una coyuntura cambiante, varios factores pueden actuar al mismo tiempo. “Se mezcló la corrida contra el dólar, más la guerra, lo que sea. Cuando se mezclan los factores, cada uno elige el que le parece, y hacer la identificación o las proporciones es dificilísimo”.
A su juicio, los datos mensuales muestran oscilaciones pronunciadas y diferencias profundas dentro de la economía. “Cuando vos mirás los datos referidos a producción, ventas, cosas por el estilo, te das cuenta de dos cosas: primero, la increíble volatilidad de las modificaciones mensuales. Y encima, la enorme heterogeneidad cuando desagregás dentro de los sectores, entre sectores, por razones geográficas”.
“Hay tantas historias como argentinos, prácticamente”, añadió. “Tenés una modificación un mes y si da para arriba, sale alguien del Gobierno y dice: ‘Estamos para el Nobel’. Después da para abajo y dice: ‘Están para el suicidio’. Ni una cosa ni la otra”.
Sobre las diferencias entre actividades y territorios, De Pablo sostuvo que la heterogeneidad ha sido una constante histórica y no una novedad del actual programa económico. “La homogeneidad está en algunos modelos que estudiamos en la facultad”, afirmó.
Al ser consultado por el Régimen de Incentivo para Grandes Inversiones (RIGI) y los sectores que quedan fuera de ese esquema, consideró razonable discutir cambios tributarios selectivos. “Vos podés agarrar y decir: ‘Dame un poquito menos de RIGI y dame un poquito más de baja en las alícuotas impositivas para determinado sector’. Y yo te acompaño en ese planteo”.
Sin embargo, remarcó que las reducciones de impuestos abren disputas por el financiamiento del gasto público. “Cuando vos vas a un presidente, un gobernador, un intendente y le decís: ‘Bajame la alícuota’, el tipo del otro lado tiene el gasto público. El gobernador te va a decir: ‘Ayudame cuando yo tengo que enfrentar a los beneficiarios del gasto público’”.
Equilibrio fiscal y límites de los pronósticos
De Pablo consideró que el equilibrio fiscal constituye una señal concreta para quienes toman decisiones, por encima de declaraciones políticas grandilocuentes. Y señaló que “no le da pelota” a muchas cosas que forman parte del discurso oficial. “Hay que estar entrenado. Cuando Milei dice que este es el mejor gobierno de la historia, que diga lo que quiera. Cuando el presidente del Banco Central dice que no va a devaluar, que diga lo que quiera”, indicó.
“Ahora cuando el presidente de la Nación dice: ‘El equilibrio fiscal no se negocia’, ahí sí te está dando una señal”, remarcó.
El economista descartó que las consignas de la discusión política sean una base suficiente para evaluar la economía. “Toda la parte de la batalla cultural, no le doy ni cinco de bolilla. Para mi gusto, no sirve para tomar decisiones”.
También sostuvo que la política económica no puede pensarse como un programa inmutable. “La política económica se hace y se rehace todos los santos días”, afirmó, antes de contrastar los anuncios de planes integrales de décadas anteriores con el funcionamiento actual de la gestión.
“Los programas hoy se lanzan y se relanzan todos los santos días”, insistió. “A mí me dicen: ‘¿Usted cómo ve la economía el año que viene?’. Todavía no veo la economía la semana que viene”.
Esa incertidumbre, dijo, vuelve improcedentes los esquemas que pretenden anticipar con precisión cada trimestre. “La certeza es mejor que la incertidumbre. Pero la pretensión de certeza es peor que la incertidumbre”.
De Pablo rechazó las explicaciones lineales que proponen elevar el tipo de cambio para resolver las dificultades de determinados sectores. Al referirse a esa posibilidad, dijo: “Eso es aritmética”.
Las reservas y el riesgo cambiario hacia 2027
El economista interpretó que el Gobierno se prepara ante una posible corrida cambiaria en 2027, aunque subrayó que una preparación no equivale a prever con certeza que el episodio vaya a ocurrir. “Vos tenés un auto y tenés el seguro contra terceros. De repente no atropellás a nadie y sos un tarado porque malgastaste tu plata. Es una pavada eso”.
“El Gobierno dice: ‘Yo me preparo. Capaz que no viene o viene con menos intensidad’”, explicó. “De repente, en 2027 no aparece, mejor. Y si aparece, el Poder Ejecutivo intenta resolver el problema con fondos propios, mejor”.
También sostuvo que “una corrida, en el fondo, es una patoteada de las cuentas donde vos jugás. Por un lado, expectativas, pero por otro lado mostrás las cosas”.
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
Tras un mes complejo, PPI encuentra oportunidades en algunas acciones argentinas y advierte sobre los sectores que podrían quedar rezagados
Puntos importantes
Tras meses de caída, el Merval busca un rebote. PPI sugiere sobreponderar bancos y energía por sus atractivas valuaciones.
Servicios públicos, telecom e inmobiliarias requieren cautela, manteniendo posiciones neutrales según cada caso.
El sector de materiales debe reducirse debido a precios altos y baja demanda. La estrategia prioriza solidez.
El semáforo de PPI para los sectores argentinos
- Luz verde — Sobreponderar
- Sector financiero
- Energía
- Luz amarilla — Posición neutral
- Servicios públicos
- Telecomunicaciones
- Sector Real Estate
- Luz roja — Subponderar
Luz verde: los bancos y las energéticas
Luz amarilla: servicios públicos, telecomunicaciones y Real Estate
Luz roja: dónde PPI recomienda reducir exposición
Cuáles son las acciones que PPI elige
- Pampa Energía (PAMP), por su diversificación entre generación eléctrica e hidrocarburos.
- YPF (YPFD), por su exposición al crecimiento de Vaca Muerta y los proyectos de exportación.
- Central Puerto (CEPU), por sus negocios de generación eléctrica y expansión energética.
- Transportadora de Gas del Sur (TGSU2), por sus proyectos de ampliación e industrialización de líquidos del gas.
- Banco Macro (BMA), por su solidez patrimonial y capacidad de expansión crediticia.
- BBVA Argentina (BBAR), por su perfil de clientes y menor exposición relativa al sector público.
- Grupo Financiero Galicia (GGAL), por su escala comercial y liquidez bursátil.
- Telecom Argentina (TECO2), por las perspectivas de la adquisición de Telefónica.
- Transener (TRAN), por las oportunidades de expansión de la red de transmisión eléctrica.
- Transportadora de Gas del Norte (TGNO4), por su proyecto de infraestructura para exportar gas.
Qué puede pasar con las acciones durante octubre
acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

POLITICA3 minutos ago
El Gobierno designó a Diego Masaragian como nuevo secretario nacional de Discapacidad

POLITICA7 minutos ago
El Gobierno designó a un nuevo secretario de Discapacidad tras el accidente de Pablo Di Liscia

CHIMENTOS14 minutos ago
La China Suárez y Mauro Icardi viajaron a Miami con los hijos de la actriz: por qué no fueron las niñas de Wanda

ECONOMIA15 minutos ago
Con polémica por falta de pagos, Minicuotas Ribeiro cerró el último local de su cadena

INTERNACIONAL29 minutos ago
Quién es Stefano Margaritora, el cirujano que lidera el equipo médico que operó al papa León XIV

DEPORTE33 minutos ago
Ibrahimovic desaparece del Milan

DEPORTE3 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida

POLITICA3 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad

INTERNACIONAL4 días ago
Democrats are changing their transgender message. Republicans say they’re just flip-flopping

CHIMENTOS3 días ago