El equipo económico proyecta que en abril comenzará un proceso de desinflación. REUTERS/Agustin Marcarian
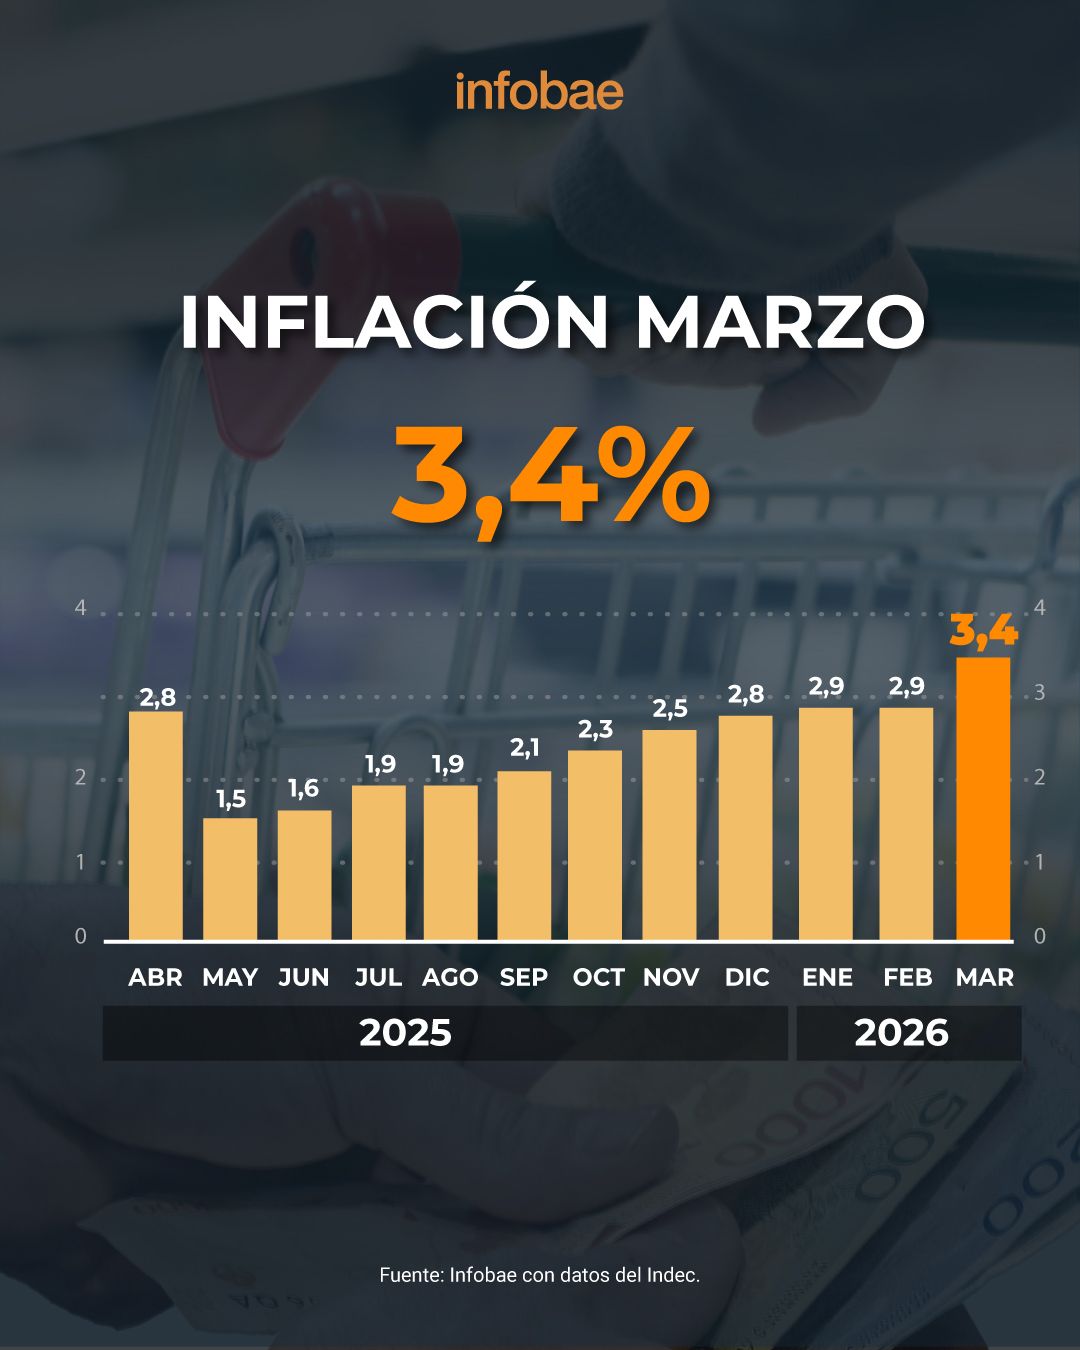
Luego del pico inflacionario del 3,4% en marzo, Javier Milei volvió a pedir “paciencia” y reconoció que el dato fue “malo”. Pero el Presidente sabe que en los próximos meses el escenario más probable es el del inicio de un nuevo proceso desinflacionario. Los analistas de mercado coinciden con este diagnóstico, pero las dudas pasan sobre todo por la velocidad que adquirirá la baja del índice hasta fin de año.
El aumento trimestral superó todas las expectativas y acumuló 9,4 por ciento. Esto explica por qué los salarios aceleraron la pérdida de poder adquisitivo en el arranque de 2026. Prácticamente ninguna paritaria tenía previsto semejante salto.
Advertisement
Esta dinámica posiblemente cambie a partir del actual trimestre. Se espera que el índice se acomode cómodamente debajo del 3% y con nuevos acuerdos salariales es probable que los ingresos le terminen ganando a la inflación, recuperando parte del terreno perdido.
Con esa expectativa por delante, Luis “Toto” Caputo aseguró que la economía argentina vivirá “los mejores 18 meses de la historia”. Más allá de la posible exageración del ministro de Economía, el optimismo tiene que ver el arranque de un círculo virtuoso: baja de la inflación, disminución de las tasas de interés, mejora del salario real y recuperación gradual del crédito.
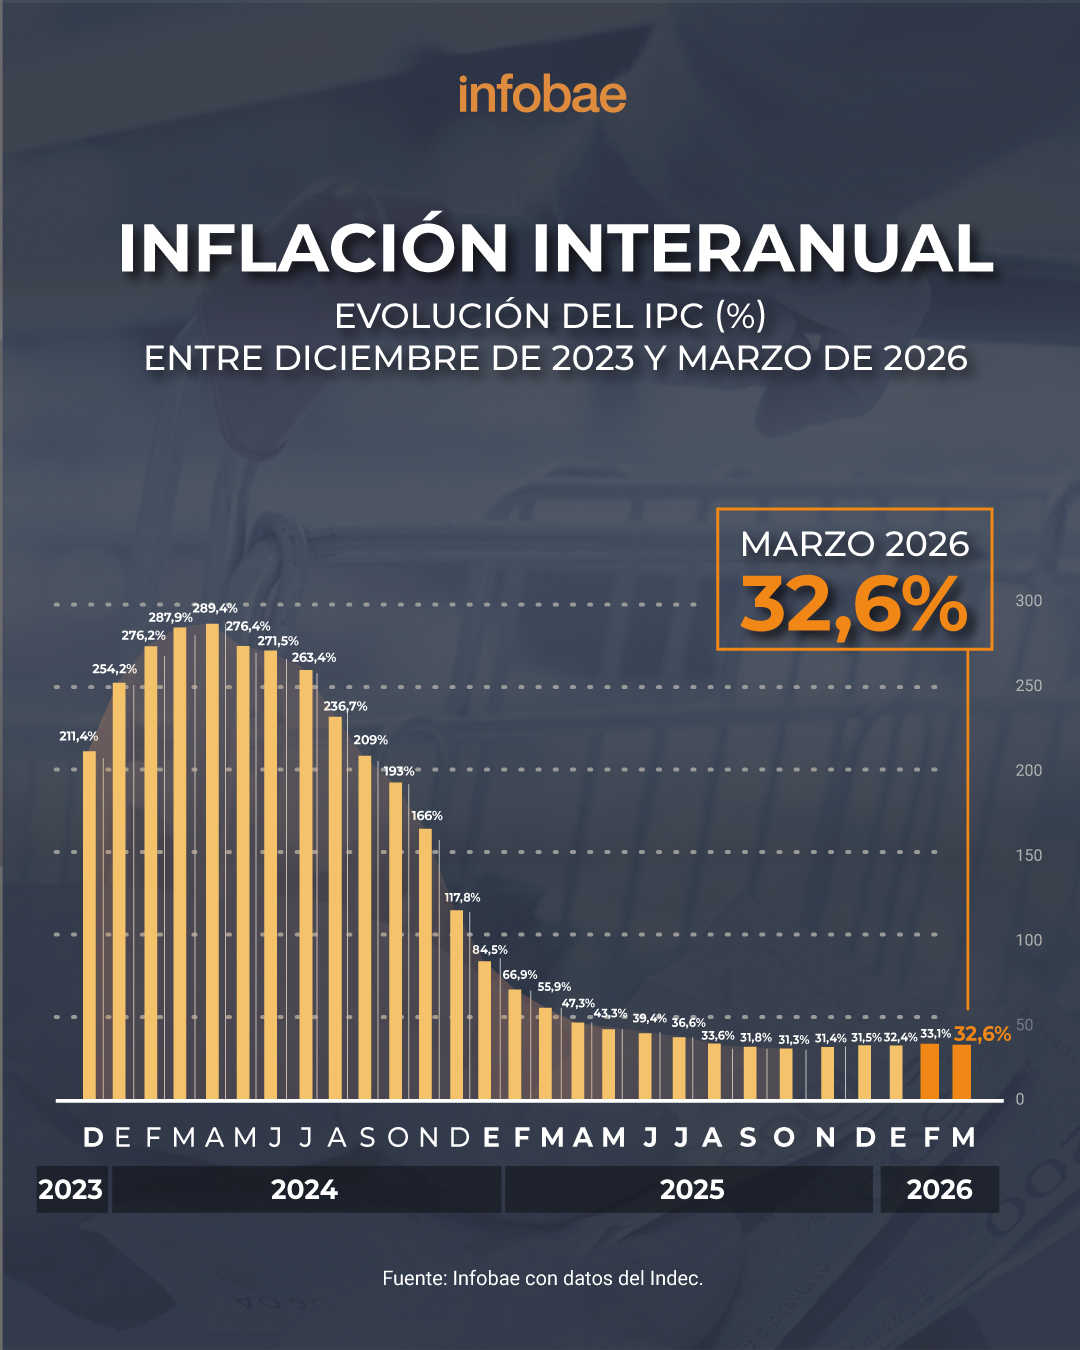
En tanto, el Fondo Monetario Internacional (FMI) ajustó sus estimaciones para Argentina. Para este año casi duplicó la proyección de inflación a 30%, mientras que volvió a reducir la de crecimiento de 4% a 3,5 por ciento. Aún así, no deja de ser un logro para el Gobierno que se hayan acumulado dos años consecutivos de expansión del PBI, algo que no sucede hace prácticamente 15 años.
A pesar que el índice de inflación de este año se acercaría mucho al del 2025 (que arrojó 31,5%), es muy probable que la dinámica sea bien diferente. El año pasado se tocó un piso en mayo de 1,5% y a partir de allí el incremento fue constante. Ahora se podría asistir a una dinámica inversa: pico de 3,4% en marzo para entrar luego en una tendencia descendente.
Advertisement
Por lo tanto, la “sensación de inflación” podría ser muy distinta al cierre de 2026 respecto al año, aún cuando ambos índices anuales se parezcan.
¿Por qué hay buenas razones para ser optimista respecto a una posible disminución de la inflación a partir de abril? Un análisis más en profundidad del dato de marzo sugiere que hay algunos aspectos puntuales que no se repetirán.
El más notorio es el aumento de la nafta, producto de la guerra en el Golfo Pérsico. El incremento en los surtidores superó el 20% y si bien una parte se sentirá en la medición de abril, el impacto será mucho menor. Además YPF adelantó que no habrá incrementos durante abril a la espera de lo que pueda suceder en el mercado internacional. El rubro transporte fue el segundo de mayor incremento (4,1%) debido a esta suba de los combustibles.
El que lideró los aumentos fue Educación, con una suba del 12% por el inicio de clases. Sin embargo, se trata de un factor estacional que con seguridad no se repetirá e abril.
Advertisement
Otro rubro con fuerte incremento volvió a ser alimentos y bebidas, con 3,4%, en línea con el índice general. En este caso fue el aumento de carnes y derivados (6,9%) el que más impactó.
Los relevamientos de las primeras semanas de este mes muestran que la estabilidad en este rubro es mucho mayor y tendrá por lo tanto menor incidencia. Por otra parte, la inflación núcleo aumento 3,2%, es decir por debajo del IPC nacional una vez descontados los precios estacionales y de servicios regulados.
La caída del dólar también debería ser decisiva para ver índices de inflación más bajos en los próximos meses. La razón es que los productos importados bajan de precio, pero además las empresas tienen menos costos por los insumos importados que utilizan para la producción. El índice mayorista que arrojó solo 1% en febrero permite inferir con cierta seguridad lo que se viene para los precios al consumidor en los próximos meses.
Kevin Warsh, chairman de la Fed, con Donald Trump. ¿Se viene un aumento de tasas?
REUTERS/Evelyn Hockstein//File Photo
14 Sep, 2026 01:20 a. m. EST
El riesgo sería quedar atrapados en un círculo en el que más ajuste genere menos actividad, menos recaudación y la necesidad de seguir ajustando
Seguir bajando la inflación es una meta oficial
(Imagen Ilustrativa Infobae)
Hoy Milei luce competitivo para 2027, pero los inversores parecen tener dudas acerca de cómo se verán las cosas de acá a un año si el mercado laboral no mejora
A traffic light stands in front of scaffolding surrounding 1 Wall Street near the New York Stock Exchange (NYSE) in New York, U.S., on Friday, Aug. 24, 2018. U.S. stocks rose, while the dollar deepened losses and Treasuries turned higher after the Federal Reserve chair signaled the central bank has no intention of accelerating the pace of rate hikes.
FOTO DE ARCHIVO: Las letras AI (Inteligencia Artificial) y una mano robótica aparecen sobre la placa base de un ordenador en esta ilustración creada el 23 de junio de 2023. REUTERS/Dado Ruvic/Ilustración/Foto de archivo
Varios billetes de cien dólares estadounidenses cubren una superficie de granos de soja. (Imagen Ilustrativa Infobae)
14 Sep, 2026 01:20 a. m. EST
Las ventas de soja en lo que va del año alcanzaron 53,5% de la producción estimada, unos 5 puntos porcentuales debajo del promedio reciente
La soja en grano anota un alza de 27% en 2026, en los USD 487 la tonelada (USD 13,26 por bushel) en el Mercado de Chicago, el precio más alto desde diciembre de 2023
Las ventas de soja a precio fijado representan 40% de la producción esperado. Fuente: Max Capital
La liquidación de dólares del agro, particularmente de soja, todavía tiene margen para mantenerse firme
La liquidación de dólares del agro, particularmente de soja, tiene margen para mantenerse firme. Pese al fuerte volumen de agosto, queda un caudal relevante por comercializar (PPI)
«Para lo que resta del año esperamos un comportamiento similar al evidenciado hasta el momento: una Cuenta Corriente positiva gracias al abultado superávit de bienes -términos de intercambio récord, un buen desempeño exportador en materia de cantidades, e importaciones que todavía no despegan!, prevé Invecq consultores (Foto: Reuters)
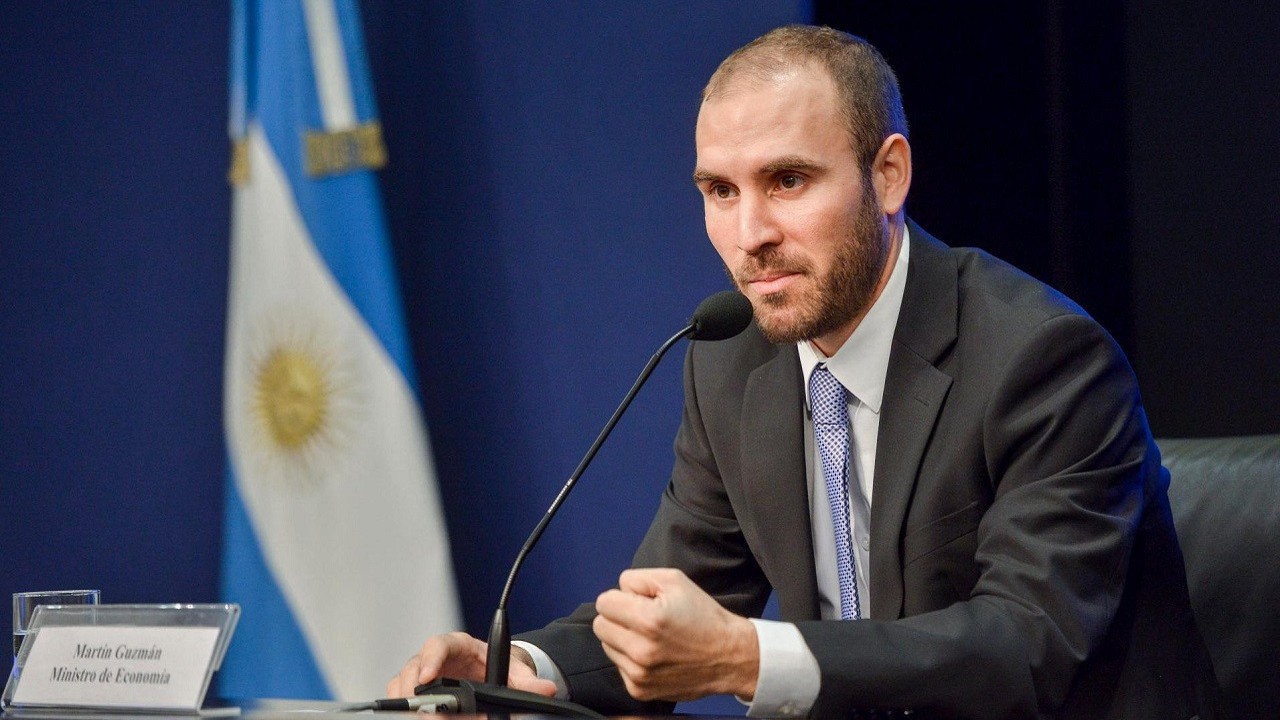
El exMinistro de Economía de la presidencia de Alberto Fernández realizó un análisis del presente económico del país y habló de su futuro
Advertisement
Martín Guzmán, la iInflación, caída del empleo y la crítica al RIGI
Crecimiento sectorial desacoplado: «El país, cuando miramos la economía como un todo, crece un poquito, pero crece porque hay principalmente cuatro sectores, que son el agro, la energía, la minería y la integración financiera, que impulsan ese crecimiento, pero eso no está redundando en una mejora de las condiciones laborales, no crean empleo en esos sectores hoy en día», explicó.
Impacto en la industria y la recaudación: En contraposición con los rubros extractivos y financieros, remarcó que la actividad urbana y la industria manufacturera sufren caídas pronunciadas. Según su visión, este retroceso le dificultará al Gobierno sostener la política de superávit fiscal debido a la merma directa en la recaudación impositiva.
Cuestionamientos al RIGI: El exfuncionario calificó la capacidad de acción del Estado como «muy limitada» y arremetió contra el Régimen de Incentivo para Grandes Inversiones, al considerar que «es algo que es anti-industrial para la Argentina, es una pena, porque además debilita inclusive al Estado».
Morosidad de los hogares: Respecto al incremento en los niveles de incumplimiento crediticio de las familias, detalló que el fenómeno responde a una combinación de dos factores: «La primera es que cayeron los ingresos en términos reales. Hay más necesidad. La segunda es que se desestructuraron las tasas de interés».
economia,martin guzman,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial