La inflación registró una desaceleración tras diez meses de tendencia alcista. (Sarah Pabst/Bloomberg)
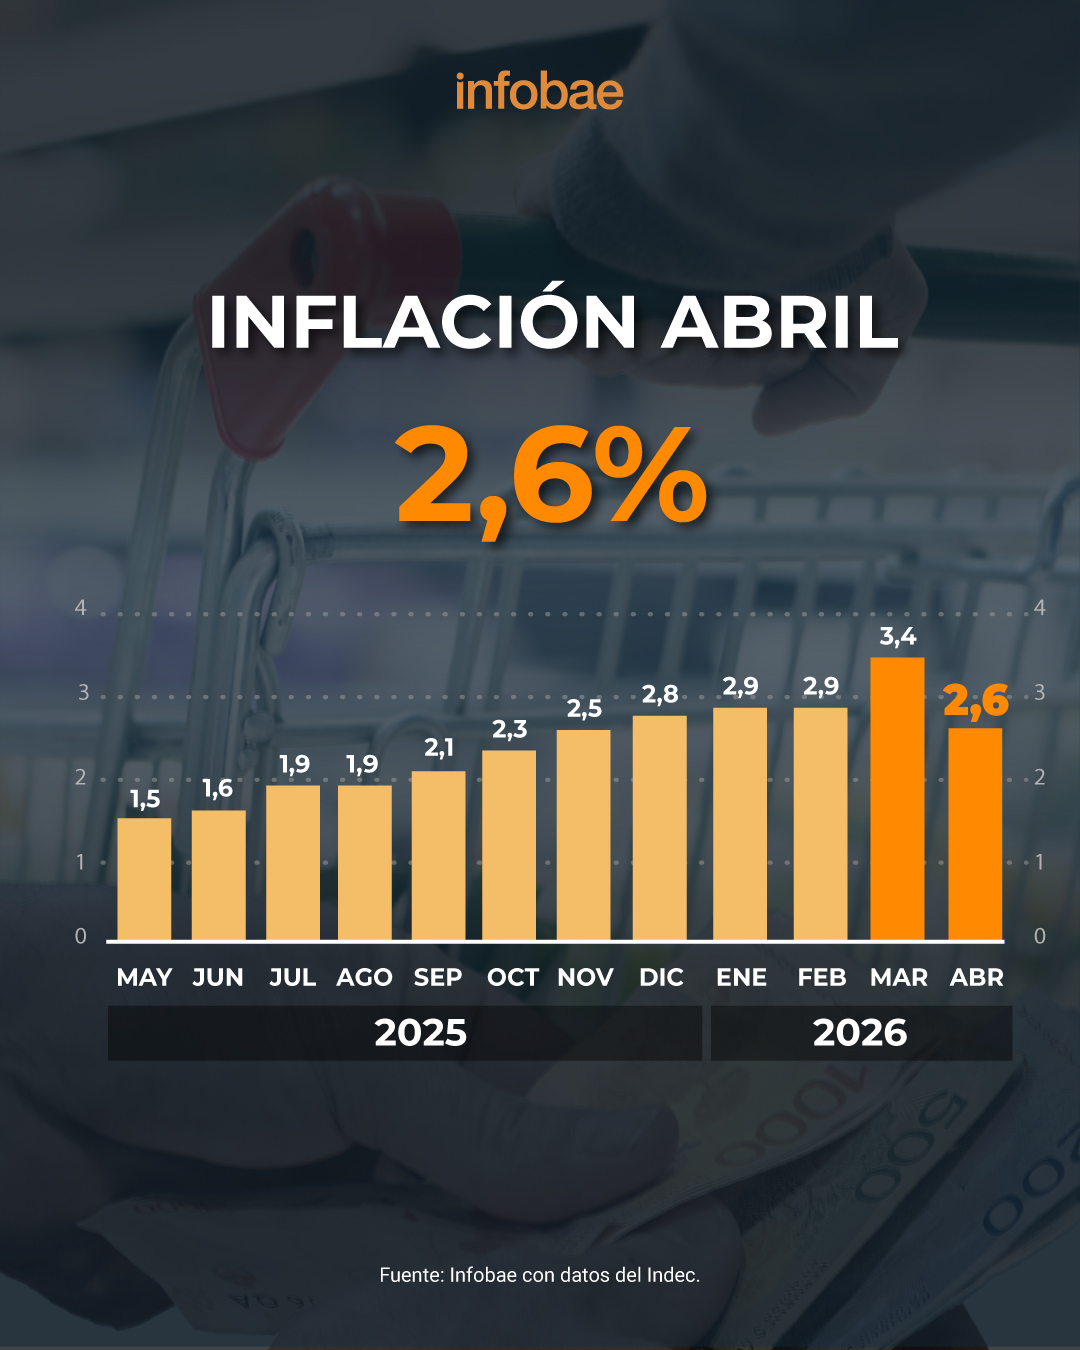
El dato de inflación de abril significó la primera caída en 10 meses. Y todo indica que en mayo se mantendrá la tendencia a la baja, pero parece improbable que se vaya a perforar el piso de 2% este mes.
La baja mensual al 2,6% estuvo relativamente en línea con lo esperado por el mercado, aunque algunas consultoras habían estimado que podía caer algo más. Entre los datos que generaron más optimismo se destacan estos dos: la suba del rubro alimentos y bebidas fue de 1,5%, muy por debajo de los meses anterior y la inflación núcleo (que excluye precios regulados y estacionales) subió 2,3%, es decir menor que la general. Este último fue el menor dato desde octubre.
Advertisement
La economista María Castiglioni adelantó que “los datos del relevamiento de precios de C&T para lo que va de mayo muestran una moderación. El fin del pico estacional de educación e indumentaria juega un rol importante. La moderación de alimentos y bebidas es otro factor”.
Otros aspectos que estaría jugando a favor de una nueva baja en mayo son las rebajas del “Hot Sale”, al igual que el ajuste acotado a los combustibles. “Con esta información, la inflación del mes podría ubicarse en torno al 2,2%”, concluyó. Otros incluso un poco más optimistas como el caso de Fernando Marull, que estima una suba para este mes del orden del 2% al 2,1 por ciento.
Desde Adcap observaron que en abril “el dato nacional finalmente se ubicó ligeramente por encima del consenso, lo que sugiere que el pass-through de los ajustes de precios regulados y combustibles habría compensado parcialmente la moderación observada en alimentos y otros componentes volátiles”.
“El dato de abril -agregaron- todavía es consistente con una moderación gradual de la inflación, pero aún no con una convergencia clara hacia niveles cercanos al 2%”. En ese sentido, Adcap consideró que la próxima etapa de desinflación será “más compleja”, especialmente porque los ajustes de precios relativos y la inercia indexatoria continúa limitando la velocidad de desaceleración.
Advertisement
Por otra parte, un informe de LCG también reveló que en la segunda semana de febrero los precios de los alimentos tuvieron una caída de 0,8%, lo que consolida las expectativas de una desaceleración este mes. Asimismo, la decisión de YPF de aumentar solo 1% el precio de los combustibles y congelar por 45 días también eliminó uno de los peligros de repunte para este mes.
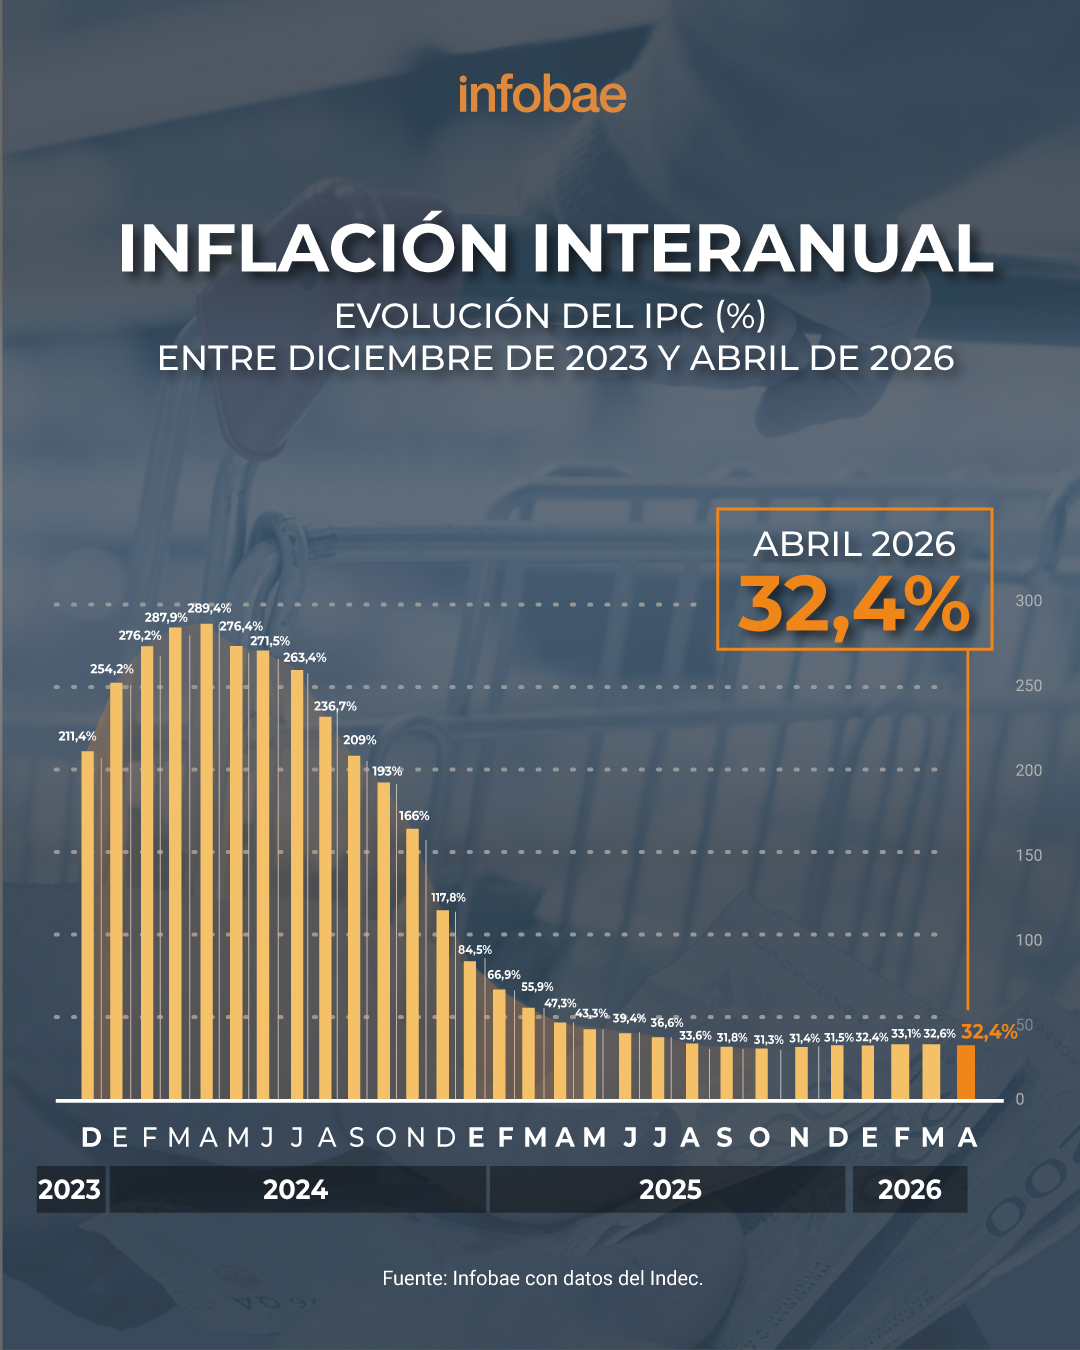
En todo caso la incógnita ahora es si en junio y julio se podrá mantener el proceso de desinflación, lo cual ya parece una prueba bastante más desafiante. El pronóstico es que el año finalizará muy cerca del 31,5% registrado en 2025.
Mientras tanto, el Gobierno viene haciendo todo para impulsar una reducción adicional. La estabilidad cambiaria es fundamental para equilibrar los precios. Al mismo tiempo, la base monetaria cae 5% en lo que va del año, pese a que la inflación acumulada ya es de 12%. Eso significa que en términos reales hay casi 17% menos pesos en la calle que a fines de 2025.
Otra de las preguntas es si a partir de esta desaceleración inflacionaria se pondrá finalmente en marcha el plan de remonetización de la economía. Eso significa que el Banco Central tendría que salir a comprar dólares como lo viene haciendo pero sin retirar luego los pesos del mercado. De hecho, ése era el planteo inicial de la “fase 4” del plan monetario, pero hasta ahora no se había puesto en marcha ante la necesidad de promover una desaceleración inflacionaria luego de haberse acumulado una suba de casi 9,5% en el primer trimestre de este año.
Advertisement
Por otro lado, la expectativa es que a medida que se reduce la inflación tenga lugar un proceso de mejora del salario real, que también sufrió una caída en los primeros meses del año. Esto sucedió tanto para los ingresos de empleados públicos como para los trabajadores en relación de dependencia.
americas,argentina,argentinian,blue-chip swap,business news,economic news,economy,inflation,latin, latam,parallel exchange rate,south american
Una variedad de billetes de pesos argentinos y dólares estadounidenses se observa desordenadamente apilada sobre una superficie de madera, reflejando la coexistencia de ambas monedas y su importancia en transacciones económicas de Argentina. (Imagen Ilustrativa Infobae)
16 Nov, 2026 07:39 a. m. EST
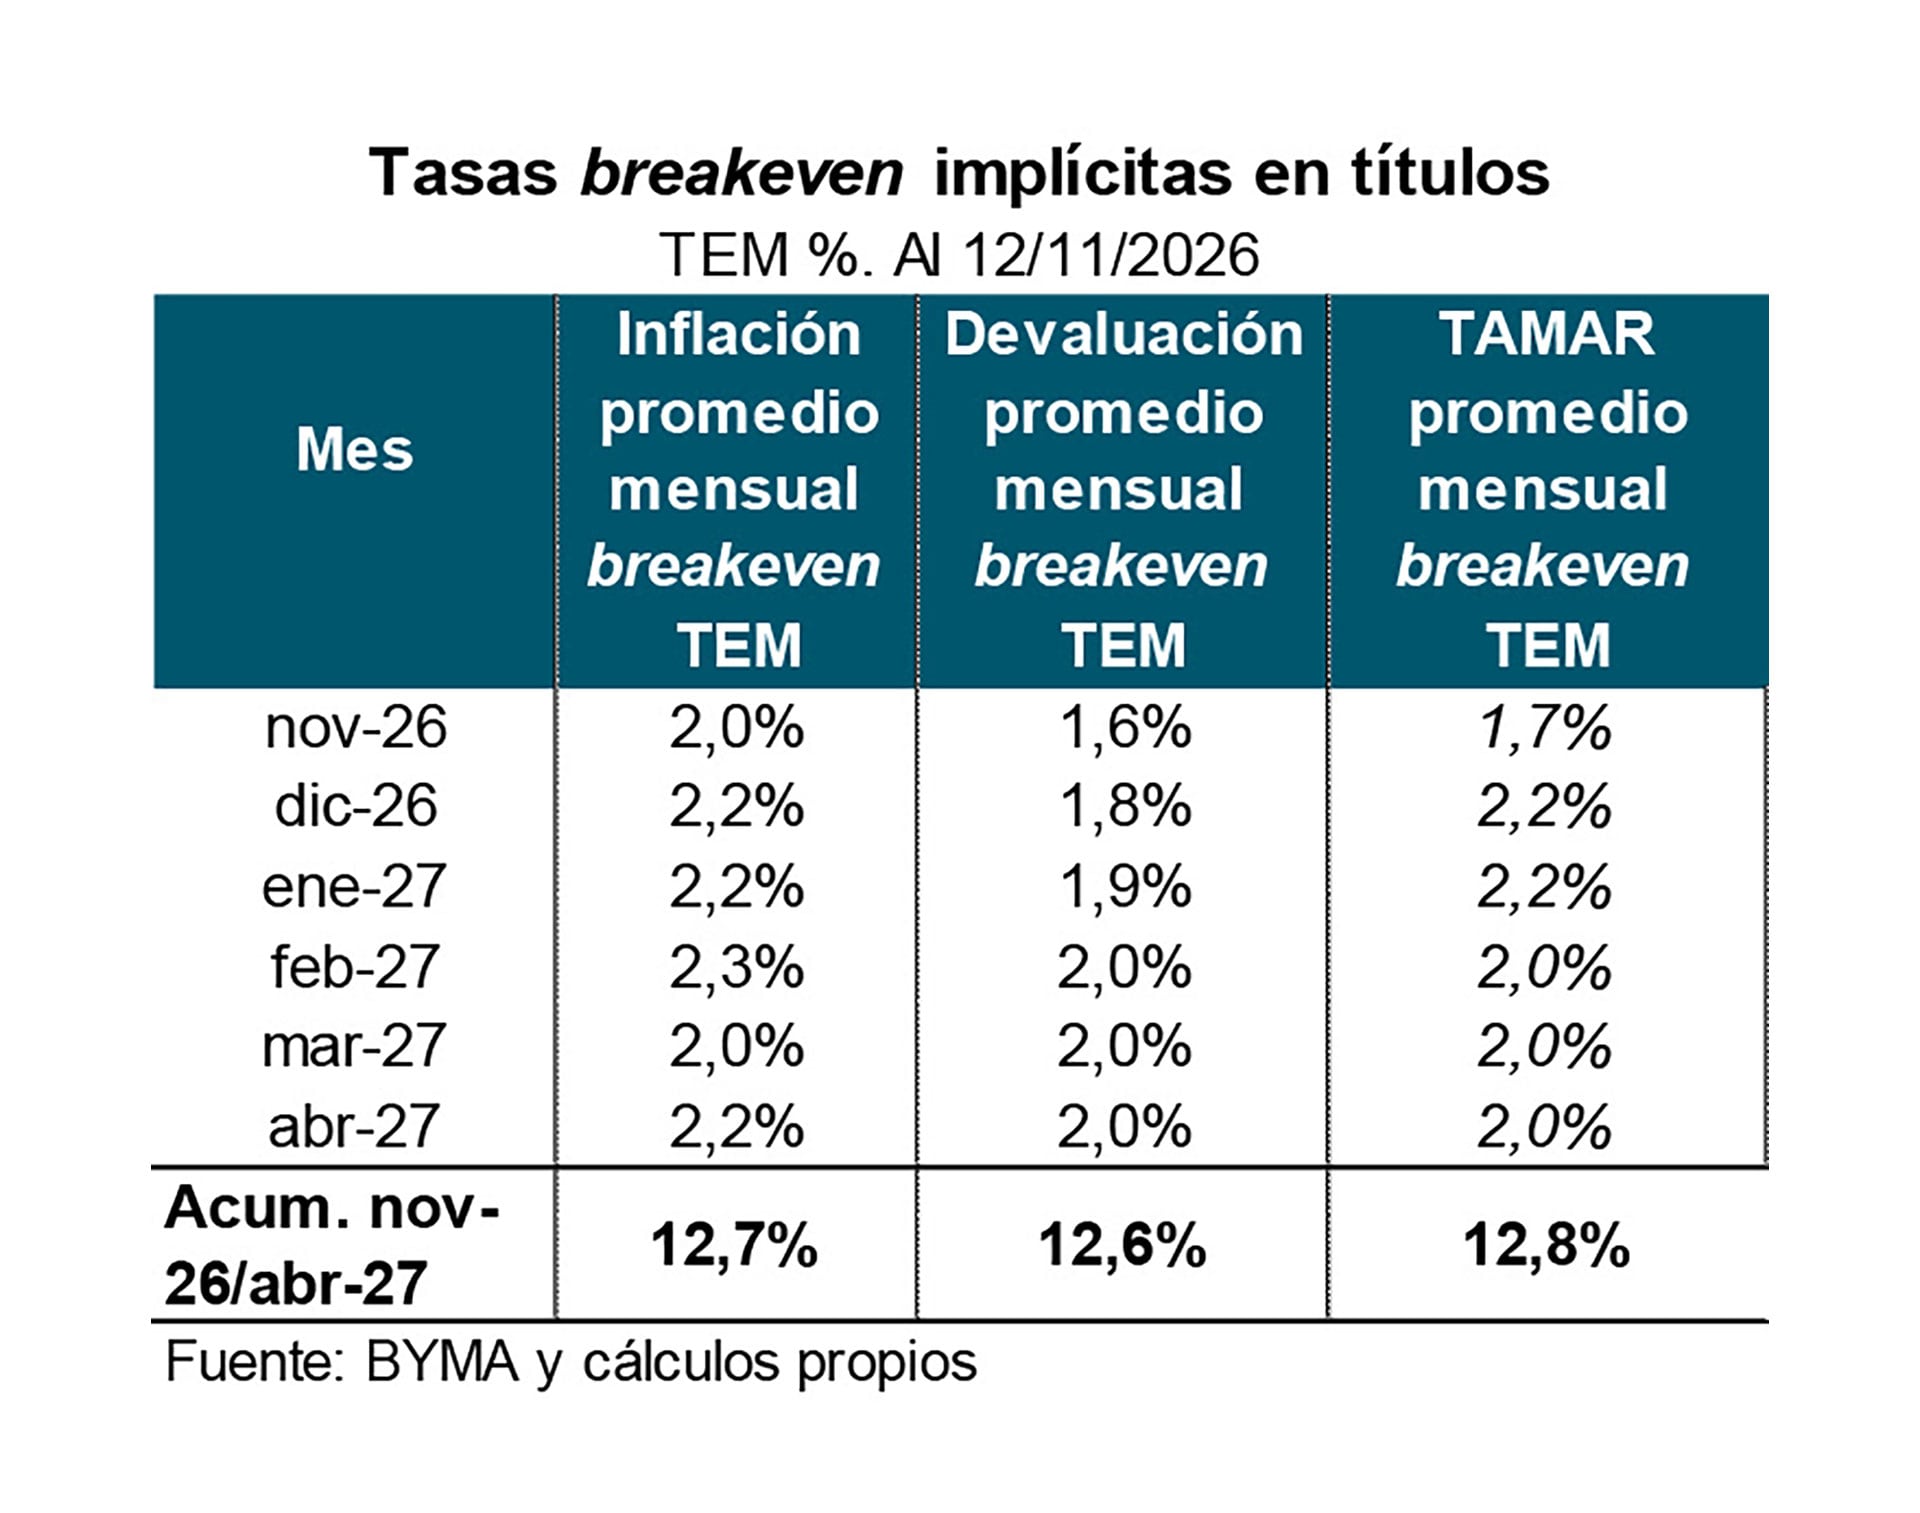
En pesos a tasa fija, con pendiente positiva y muy empinada a corto plazo, y un rendimiento anual promedio de muy corto plazo del 27% (a enero 2027, equivalente a una tasa efectiva mensual del 2% y de mediano plazo del 30,3% (a junio 2027, con una TEM del 2,4%)
Bonos ajustables por CER (inflación) y duales (aquellos en que al vencimiento el tenedor elige si cobrar ajustando por inflación o por la variación del dólar) también con pendiente positiva, y rendimiento real de entre 2%-5% anual hasta mediados de 20277, antes de la elección, y de 7,5-11% de ahí en más. Según calculó Quantum, “los duales valuados por CER rinden entre 300 y 400 puntos menos que los títulos CER puros, en el tramo medio-largo, de junio a diciembre 2028.
Ajustables por Tamar y duales con opción TAMAR: tienen pendiente positiva, arbitrada con la de los instrumentos a tasa fija en el corto plazo, entre 28%-32% de tasa nominal anual y efectiva mensual de 2,1% y 2,6% en los plazos febrero y agosto de 2027, respectivamente. Pero los rendimientos se elevan a 38-40% anual (tasa efectiva mensual de 3,4 y 3,9%) a febrero y agosto 2028, respectivamente. De lo que observa que bonos duales valuados opción Tamar rinden lo mismo que los “Tamar puros”.
Bonos en pesos vinculados al dólar (dollar-linked). Tienen pendiente positiva, pero con marcada disparidad entre rendimientos a muy corto plazo —vida promedio de hasta seis mees entre marzo y junio 2027, lo que resulta en entre 1%-2,6% y 13,9% por sobre la devaluación oficial en los títulos con una vida promedio de 1,5 a 2 años, que venden entre junio y diciembre de 2028.
pesos argentinos,dólares estadounidenses,billetes,economía,finanzas,divisas,Argentina,tipo de cambio,moneda extranjera