Connect with us

ECONOMIA

Resurge una láctea emblemática: tras quebrar y permanecer cerrada reactiva producción y empleos

Published

on


La compañía dejó de operar en el último tramo del año pasado y su parate implicó la pérdida de 140 empleos. Ahora, volverá a procesar leche y derivados

14/05/2026 – 11:41hs

Advertisement

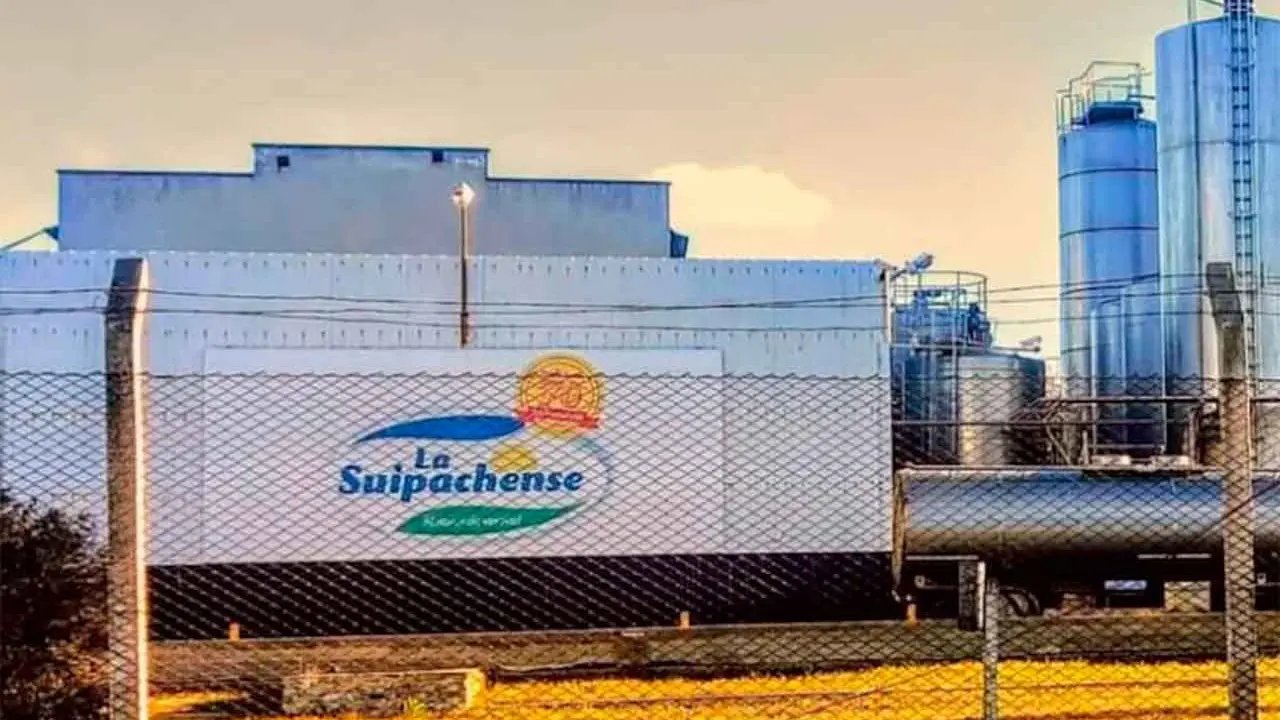
Tras atravesar la crisis más profunda desde su fundación, con declaración de quiebra incluída y cierre de instalaciones, una láctea emblemática vuelve a ponerse de pie. Se trata de La Suipachense, un empresa clave en términos de empleos para la localidad bonaerense de Suipacha y un actor que supo marcar el ritmo de la producción de lácteos en la cuenca lechera de la provincia de Buenos Aires. La compañía alquilará su planta en el pueblo donde tiene su base y se prevé el retorno a las funciones de al menos 30 empleados. Al momento de irse a la quiebra la lechera se encontraba bajo control del grupo venezolano Maralac. Si bien resta un período de adecuación de la planta para que vuelva a procesar materia prima, la aparición de un inquilino devuelve la esperanza a los operarios de la firma, que mantuvieron un acampe frente en el ingreso a La Suipachense por el lapso de 9 meses.

El retorno a las operaciones de la lácteo fue confirmado durante la tarde del miércoles en el mismo acampe instalado frente a la planta de La Suipachense. Según fuentes locales, el intendente municipal de Suipacha, Juan Luis Mancini, acompañado por representantes del sindicato Atilra, brindó una conferencia de prensa donde detalló los alcances del acuerdo que permitirá reactivar nuevamente la estructura productiva de la firma.

El alquiler a terceros, la opción de vida para La Suipachense

«Según la información compartida en el lugar de los hechos, la planta comenzará a funcionar de manera gradual en los próximos meses. En esta primera etapa, se prevé la ocupación de una plantilla de entre 25 y 30 empleados, lo que representa un primer paso crucial para la recuperación del empleo local en el sector», indicaron medios de esa localidad.

Advertisement

«â€‹La resolución llega luego de un complejo proceso judicial. Tras la declaración de quiebra por parte del juzgado interviniente, se presentaron originalmente tres oferentes interesados en la explotación de la planta. Finalmente, las negociaciones prosperaron con una de las firmas, que asumirá la responsabilidad de la gestión operativa bajo la modalidad de alquiler», añadieron.

Al mismo tiempo, se aclaró que el inicio efectivo de la producción en La Suipachense está sujeto al cumplimiento de pasos administrativos y técnicos. En esa línea, se señaló que durante las semanas venideras la empresa adjudicataria deberá avanzar con las habilitaciones correspondientes ante los organismos de control. Y además realizará tareas de acondicionamiento de la planta «para garantizar los estándares de calidad alimentaria».

​»Este avance pone fin a un largo período de incertidumbre para las familias vinculadas a la cooperativa y la industria láctea de la región, devolviendo la actividad a un polo productivo fundamental para la economía de Suipacha y zonas aledañas», añadieron las fuentes.

Advertisement

La Suipachense y una crisis agravada

A principios de noviembre de 2025, el juzgado Civil y Comercial N°7 de Mercedes decretó la quiebra de Lácteos Conosur S.A., razón social de la tradicional empresa láctea. La compañía venía de atravesar un fuerte conflicto gremial y 140 empleados de su planta en la localidad bonaerense de Suipacha se quedaron sin trabajo.

La resolución judicial expresó que «la inhabilitación de la empresa fallida es definitiva» y dispuso la inhibición general de bienes de la compañía.

En simultáneo, se determinó la inhabilitación del empresario venezolano Jorge Luis Borges León, a cargo de la administración de la compañía «que cesará de pleno derecho al año de la sentencia de quiebra salvo que se dé alguno de los supuestos de reducción o prórroga previstos por la ley concursal».

Advertisement

También lo obligó a requerir «autorización judicial expresa» para salir del país. La decisión judicial incluyó, además, la «clausura del establecimiento» de Suipacha con «la incautación de libros y documentación que se encuentre en el lugar», entre otras medidas. El juez interviniente también obligó a Borges León a «la inmediata entrega a la sindicatura de las llaves del establecimiento y las claves de acceso digital».

El cierre de La Suipachense ocurrió tras una tensión que aumentó a lo largo del año pasado: movilizados ante la posibilidad de despidos masivos, sus empleados acumularon meses de acampe en las instalaciones de la firma. En sus últimas semanas de operación, la compañía prácticamente no procesaba leche y su planta se quedó sin luz y gas por falta de pago.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,la suipachense,suipacha,empleo,leche,lácteos,maralac,quiebra

Advertisement

ECONOMIA

¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

Published

on


La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

infografia

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)

Trabajadores en cascos blancos ensamblan una pickup plateada en la línea de producción de una fábrica de automóviles con luces y maquinaria industrial
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
infografia

La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)


Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Advertisement
Continue Reading

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento

Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

¿Crecimiento, estancamiento o recesión?

Published

on


La actividad debería crecer en promedio alrededor de un 3% en agosto y septiembre para que el nivel promedio del tercer trimestre iguale al del segundo (Imagen Ilustrativa Infobae)

El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes

  1. Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
  2. Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.
industria-pyme-portada
Algunos shocks transitorios pueden durar bastante y hacer que la economía demore más de lo esperado para recuperarse, e incluso pueden dejar huellas duraderas (Foto: EFE)
  1. estacional (compuesta por factores que se repiten sistemáticamente todos los años),
  2. irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
  3. tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.
PUSSETTO 2410
El componente tendencia-ciclo ha aumentado de forma ininterrumpida desde el segundo trimestre de 2024

La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana


fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo

Advertisement
Continue Reading

Tendencias