ECONOMIA
El FMI pidió reformar el BCRA, un dólar más flexible y no confiar tanto en la política monetaria: qué le respondió el equipo económico

La publicación del nuevo Staff Report del Fondo Monetario Internacional sobre la economía argentina volvió a poner en primer plano las diferencias entre el organismo y el Gobierno nacional respecto del rumbo de la política monetaria y cambiaria. En el documento difundido este viernes, el Fondo volvió a recomendar reformas en el Banco Central, mayor flexibilidad cambiaria y menor dependencia de la política monetaria como ancla para lograr la desinflación. El equipo económico argentino replicó en el mismo informe por qué considera que esos planteos no se ajustan al contexto local y defendió la vigencia del actual marco monetario.
El reporte, que corresponde a la segunda revisión del programa vigente, señala que la experiencia internacional en procesos de estabilización “sugiere que sostener la desinflación requiere tiempo y mejoras continuas en los marcos operativos e institucionales”. El FMI remarca la necesidad de que la política monetaria evolucione hacia un esquema en el que la tasa de interés gane protagonismo y el tipo de cambio tenga mayor flexibilidad, en detrimento del actual enfoque basado en agregados monetarios. “El marco monetario debería evolucionar para permitir una mayor flexibilidad cambiaria y una mayor dependencia de la tasa de interés como herramienta clave de política, donde eventualmente las metas de inflación reemplacen a los agregados monetarios como ancla nominal”, dice el documento.
El FMI sostiene que la eficacia de la política monetaria basada en el control de agregados “pierde fuerza” una vez que la inflación desciende a niveles similares a los actuales en la Argentina y por eso recomienda avanzar hacia un esquema que privilegie a la tasa de interés como señal principal, algo que el equipo económico argentino refuta de manera explícita en el punto 29 del documento sobre “la visión de las autoridades (del gobierno)”.
Además de afirmar que “la relación entre dinero y precios se debilita en entornos de baja inflación” y obliga a repensar el marco operativo para consolidar la estabilidad de precios, los técnicos del FMI insisten también en la necesidad de actualizar la medición de la inflación. “Debería considerarse una publicación temprana de los datos de inflación basados en ponderaciones de consumo actualizadas, así como el fortalecimiento de la independencia del Instituto Nacional de Estadística y Censos (Indec)”. De lo que se desprende que, según el organismo la calidad de los datos oficiales aún muestra falencias porque se basa en metodologías de medición desactualizadas para reflejar con precisión el consumo real de los hogares. Si bien reconoce recientes avances dice específicamente que “la demora prolongada en la actualización del índice de precios al consumidor ha dejado la metodología desactualizada y menos representativa de la canasta de consumo actual”.
En relación al Banco Central (BCRA), el Staff Report sostiene que si bien se han dado pasos positivos en mejorar el balance y la transparencia de la entidad, persisten desafíos estructurales. “Deberían continuar los pasos para fortalecer el balance del BCRA (…) a mediano plazo, serán esenciales reformas legales más amplias a la carta orgánica para reforzar la independencia, la gobernanza y la rendición de cuentas del Banco Central, incluyendo salvaguardas contra el financiamiento monetario”.
En un apartadoe, el FMI analiza la situación patrimonial y la gobernanza del BCRA en el que reconoce que el actual gobierno heredó una entidad “peligrosamente débil” tras años de predominio fiscal, pero que si bien mejoró el balance en términos nominales y eliminó la financiación monetaria directa del déficit, subsisten vulnerabilidades por la posición neta negativa de reservas internacionales, de un rojo cercano a USD 10.000 millones. El saneamiento definitivo del balance, según el Fondo, requerirá políticas que fomenten la remonetización y la acumulación sostenida de reservas, además de una transición hacia estándares internacionales de contabilidad y fortalecimiento institucional del BCRA. Además, otro punto del documento precisa que la situación de reservas es aún un riesgo relevante para el cumplimiento de los compromisos con el propio FMI. “La baja disponibilidad de reservas líquidas sigue planteando riesgos para la capacidad de pago, especialmente frente a los importantes vencimientos de deuda en el corto plazo y la volatilidad potencial en el contexto de las próximas elecciones presidenciales de 2027”. El Fondo proyecta al respecto que los pagos de Argentina al organismo alcanzarán el 8% de las exportaciones en 2030 y el 18% de las reservas brutas del BCRA en 2027.
En recomendaciones de política, el FMI insiste en que la estabilización de la economía argentina debe contemplar una mayor flexibilidad cambiaria, una política fiscal más estricta y una acumulación más acelerada de reservas. Esto último, dice, “será esencial para mitigar el impacto de shocks y asegurar un acceso estable y sostenible a los mercados”, además de plantear que parte de los ingresos extraordinarios por exportaciones deberían ahorrarse a través de una política fiscal más austera y acumulación de reservas más rápida.
Más aún, el Fondo cuestiona la eficacia de la política monetaria para combatir la inflación, algo que va definitivamente contra la fe casi dogmática del propio presidente Javier Milei. Según el Staff Report, “debería continuarse el movimiento hacia una mayor dependencia de herramientas de política basadas en tasas de interés y la inflación como ancla nominal para orientar mejor las expectativas”, mejorar la resiliencia externa y reducir los riesgos derivados de la dolarización y la volatilidad financiera.
El equipo económico argentino, en su respuesta dentro del mismo informe, defendió el esquema vigente y relativizó la urgencia de los cambios que pide el Fondo. Según los funcionarios, “el marco de metas monetarias permitió una rápida desinflación hasta niveles de un dígito bajo”, por lo que no considera necesario modificar el ancla nominal. De hecho, el Staff Report destaca que “las autoridades enfatizaron que, pese al shock negativo sobre la demanda de dinero en 2025, continuaron perfeccionando el marco monetario”, mientras que atribuyen las dificultades recientes para reducir la inflación a la corrección de precios relativos y no a fallas del esquema monetario”.
Según los funcionarios argentinos, la baja efectividad de la tasa de interés en el actual contexto hace que las metas de inflación no sean una alternativa válida. “Las autoridades advirtieron que reglas rígidas podrían socavar la credibilidad y que, en los niveles actuales de inflación, los canales de tasas de interés débiles hacen que la meta de inflación sea un sustituto deficiente para las metas monetarias”, dice el documento. Además, el equipo económico niega que la actual carta orgánica del BCRA sea un obstáculo para la estabilización o requiera una reforma urgente. El Gobierno también relativizó la comparación con otros países emergentes y afirmó que la reducción de inflación lograda hasta ahora se hizo con “cumplimiento pleno de contratos preexistentes”, lo que -sostuvo- fortalece la credibilidad del proceso de estabilización. Según el equipo de Caputo, la remonetización prevista dará respaldo adicional a la compra de reservas y el ritmo de acumulación de divisas dependerá del escenario de financiamiento externo, además de refutar que, como sugiere el Fondo, haya relación tan estrecha entre reservas y riesgo país.
A la luz del documento y los contrapuntos que explicita en algunos pasajes, el documento muestra que el debate entre el FMI y Ecnomía sobre cómo consolidar la desinflación y fortalecer el sistema financiero sigue abierto. El Staff Report refleja tanto los avances logrados como las divergencias pendientes en torno al rol del BCRA, la medición de la inflación, la acumulación de reservas y la calidad de los datos oficiales, en un contexto marcado por la necesidad de mejorar la capacidad de pago de la deuda y garantizar la estabilidad macroeconómica de largo plazo.

ECONOMIA
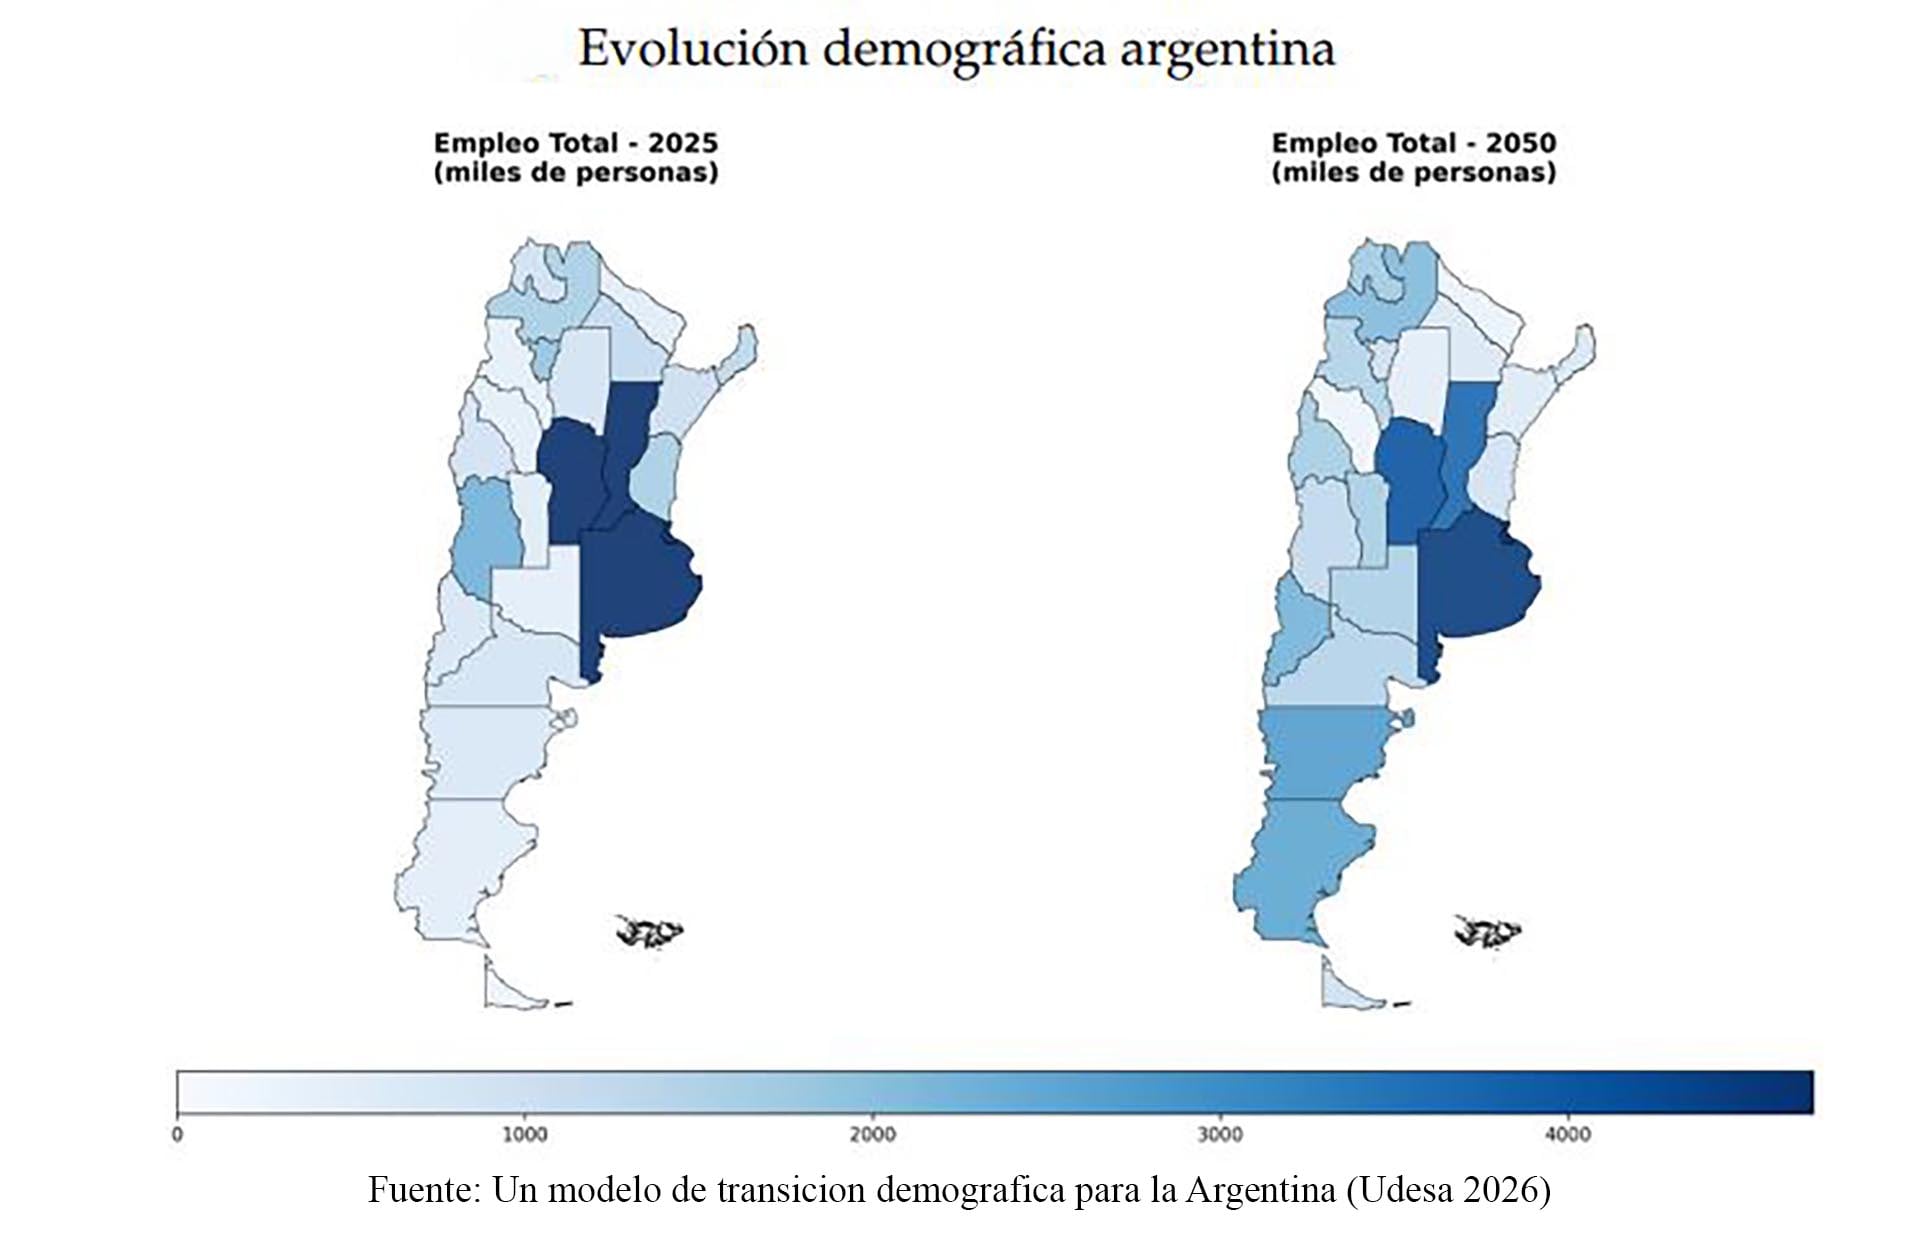
Exportación, inversión y migraciones internas: ¿dónde está el futuro del empleo en la Argentina?
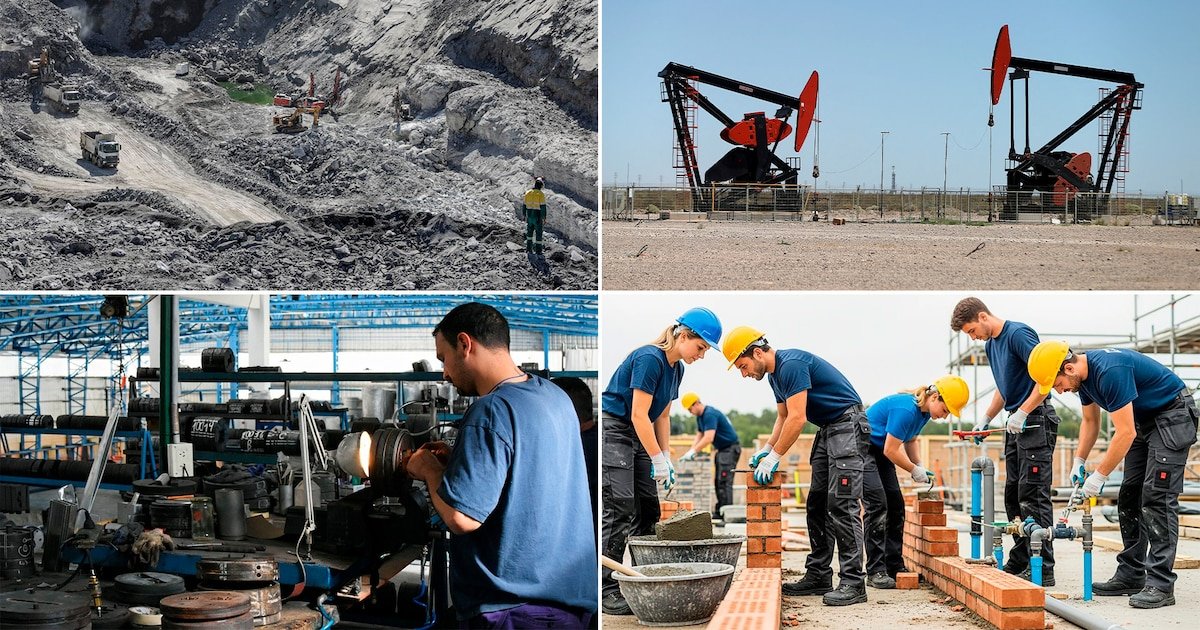
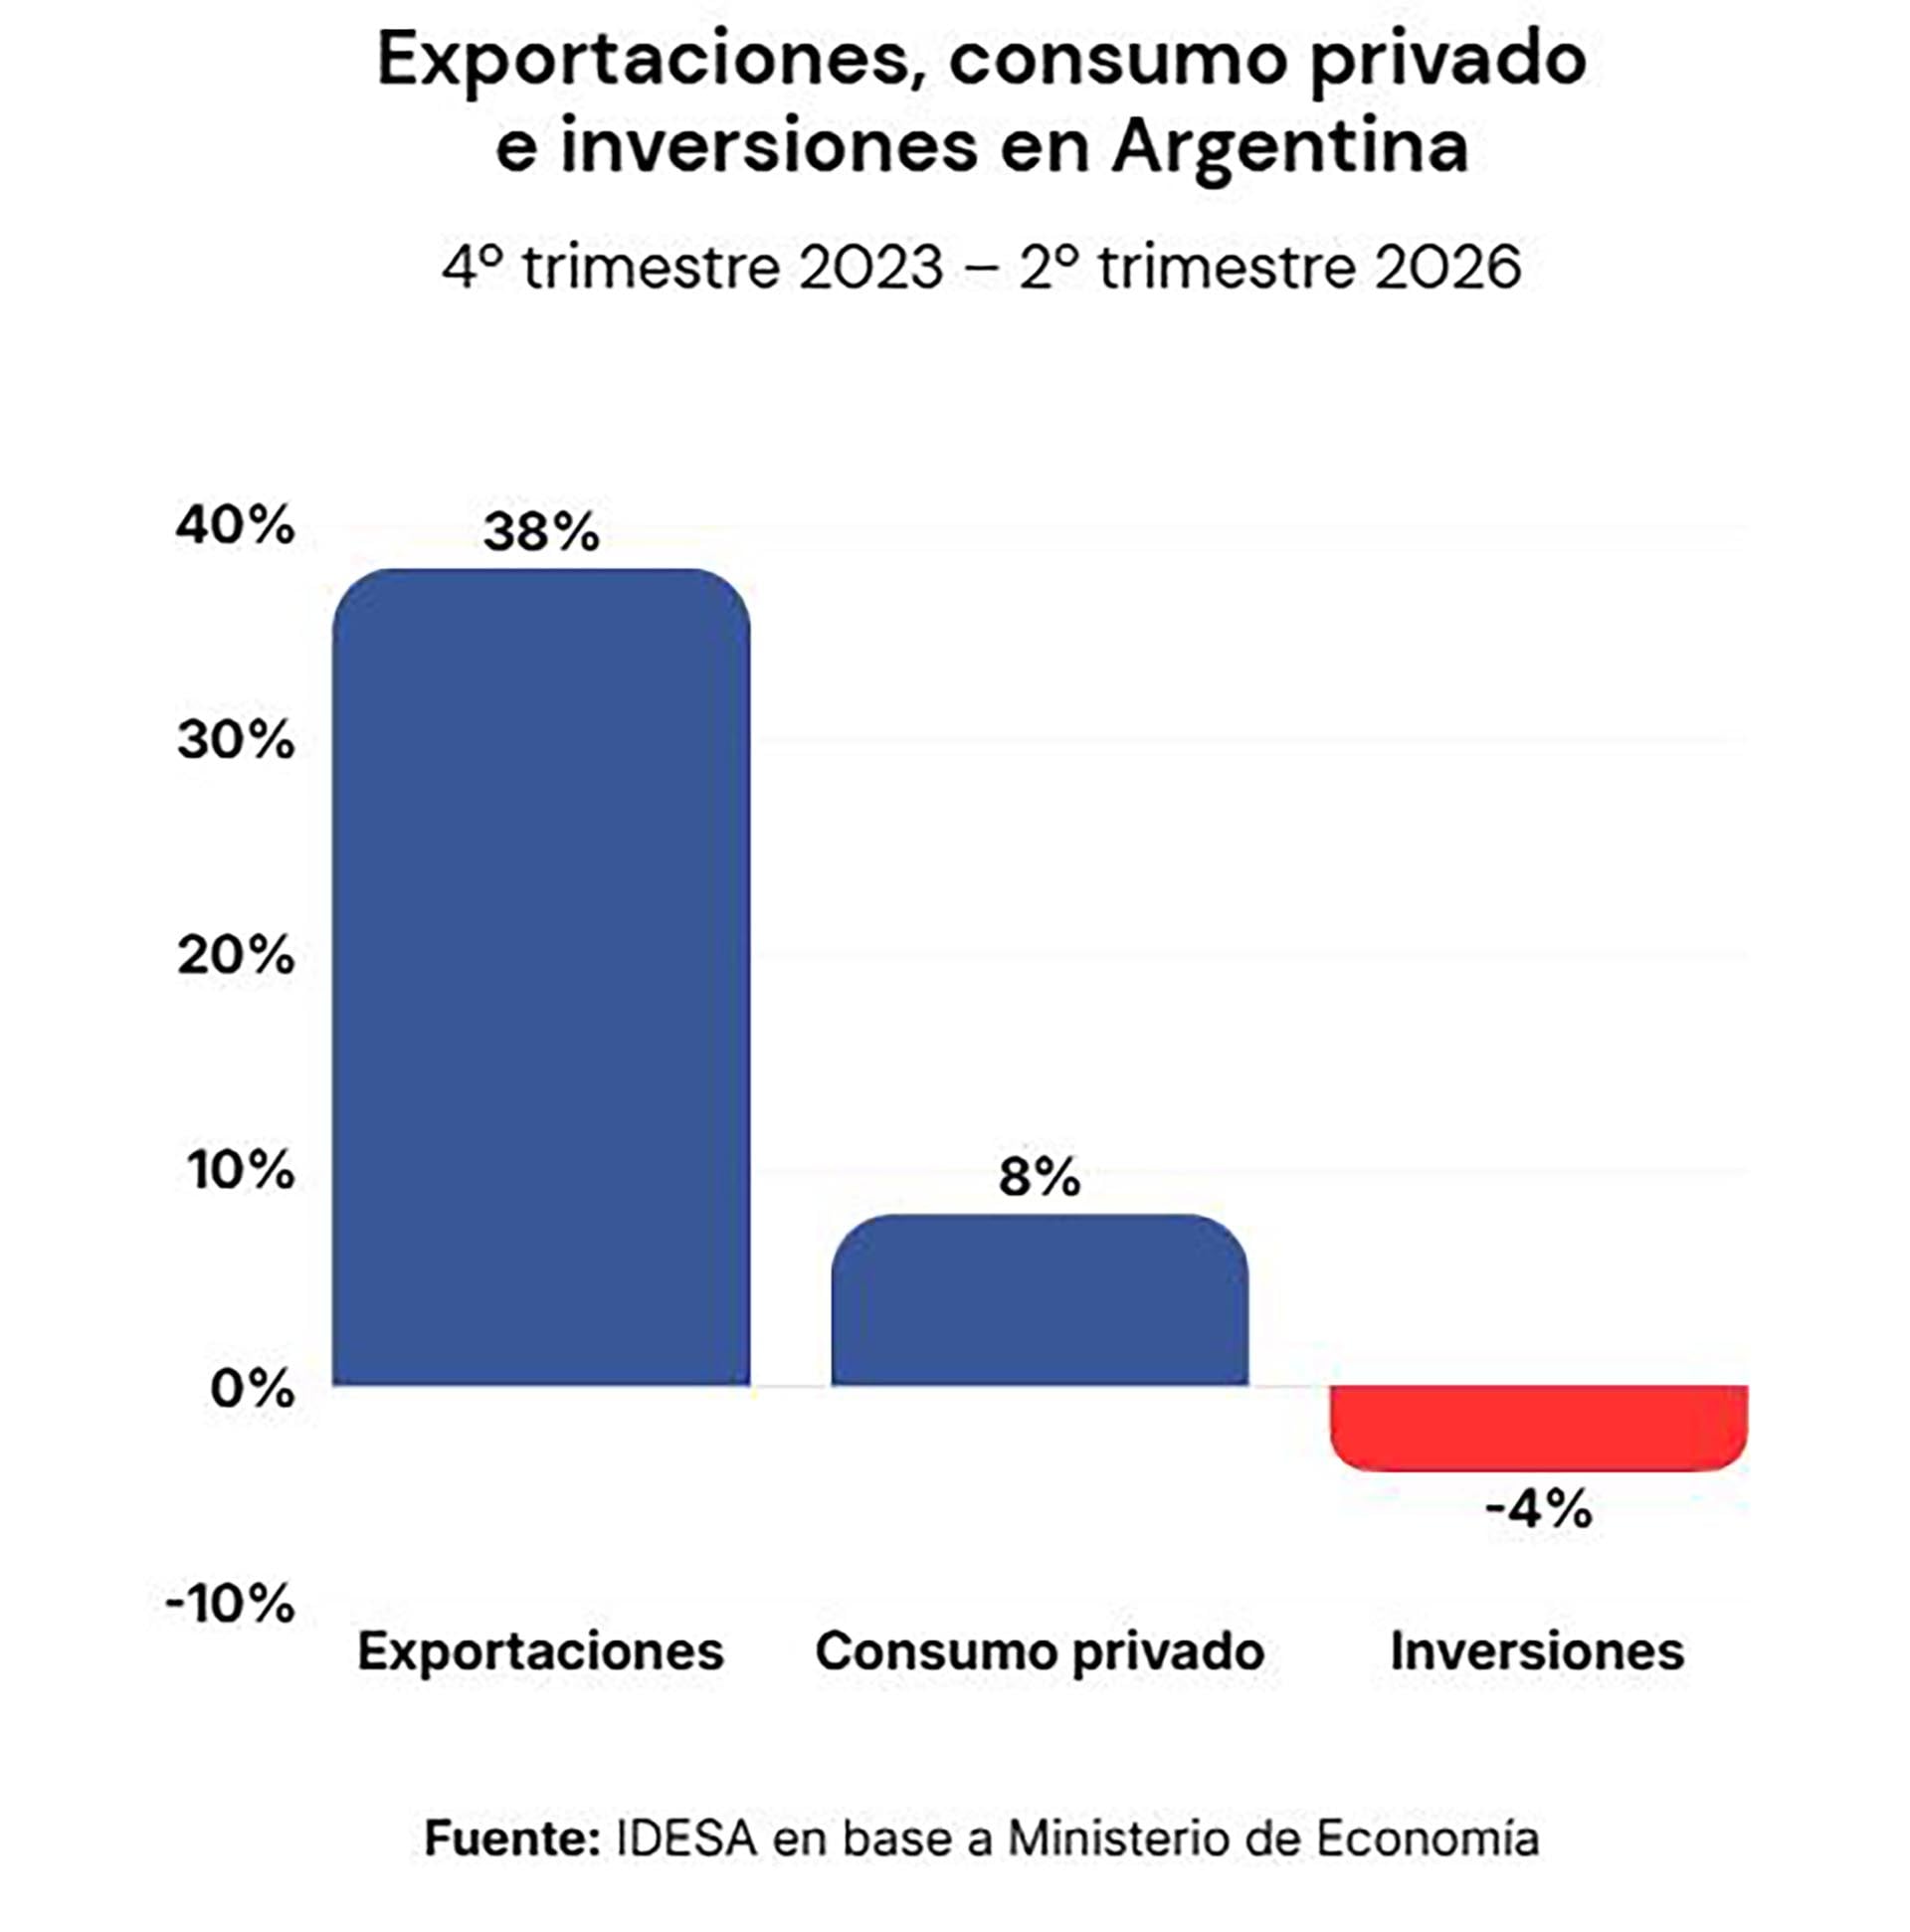
La inversión pasó de representar el 20% del PBI en el primer trimestre de 2025 al 17,2% un año después, a precios constantes (Falcone)

Si resulta necesario garantizar la estabilidad de las reglas de juego por ley durante 30 años a un grupo de grandes proyectos, es porque las reglas generales aún no gozan de credibilidad plena (Falcone)
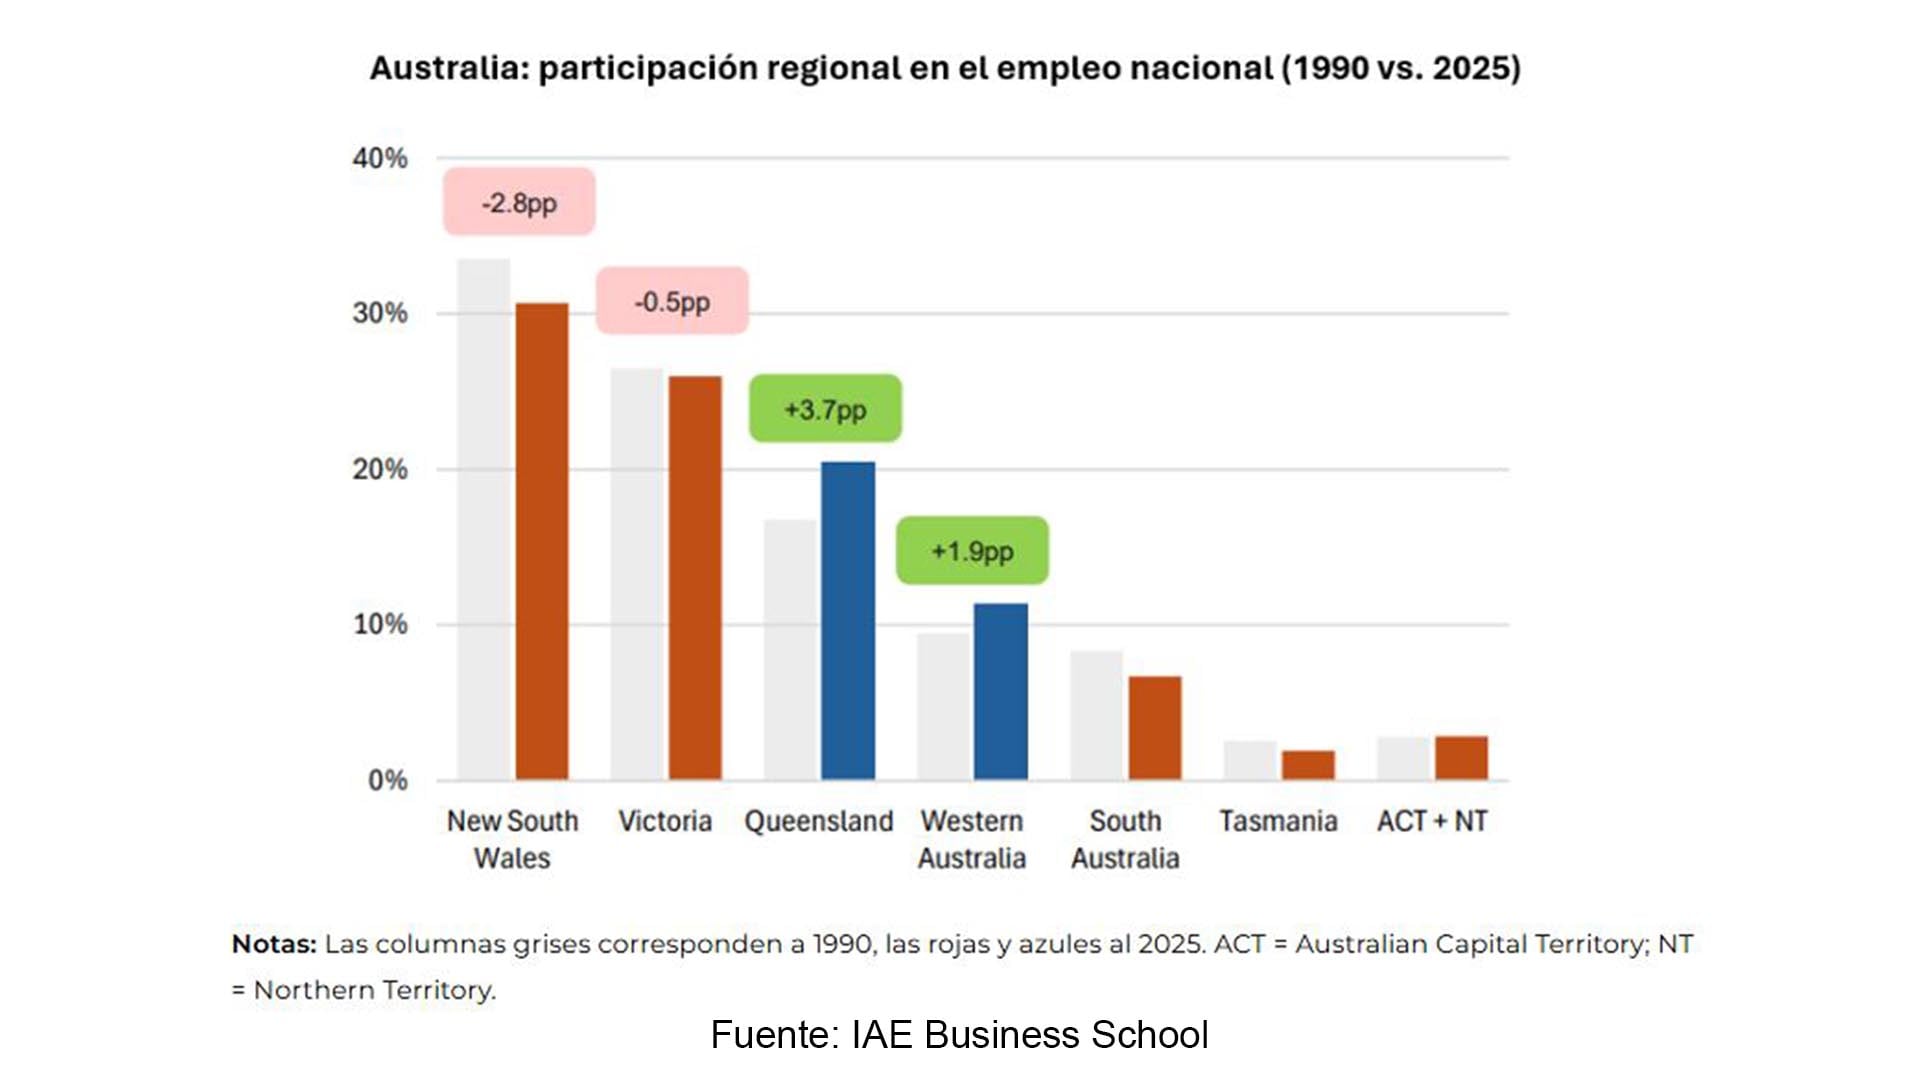
A partir de problemas como las distancias, las condiciones geológicas y la escala de los proyectos, empresas locales desarrollaron soluciones específicas que luego exportaron al mundo (Donnelly)

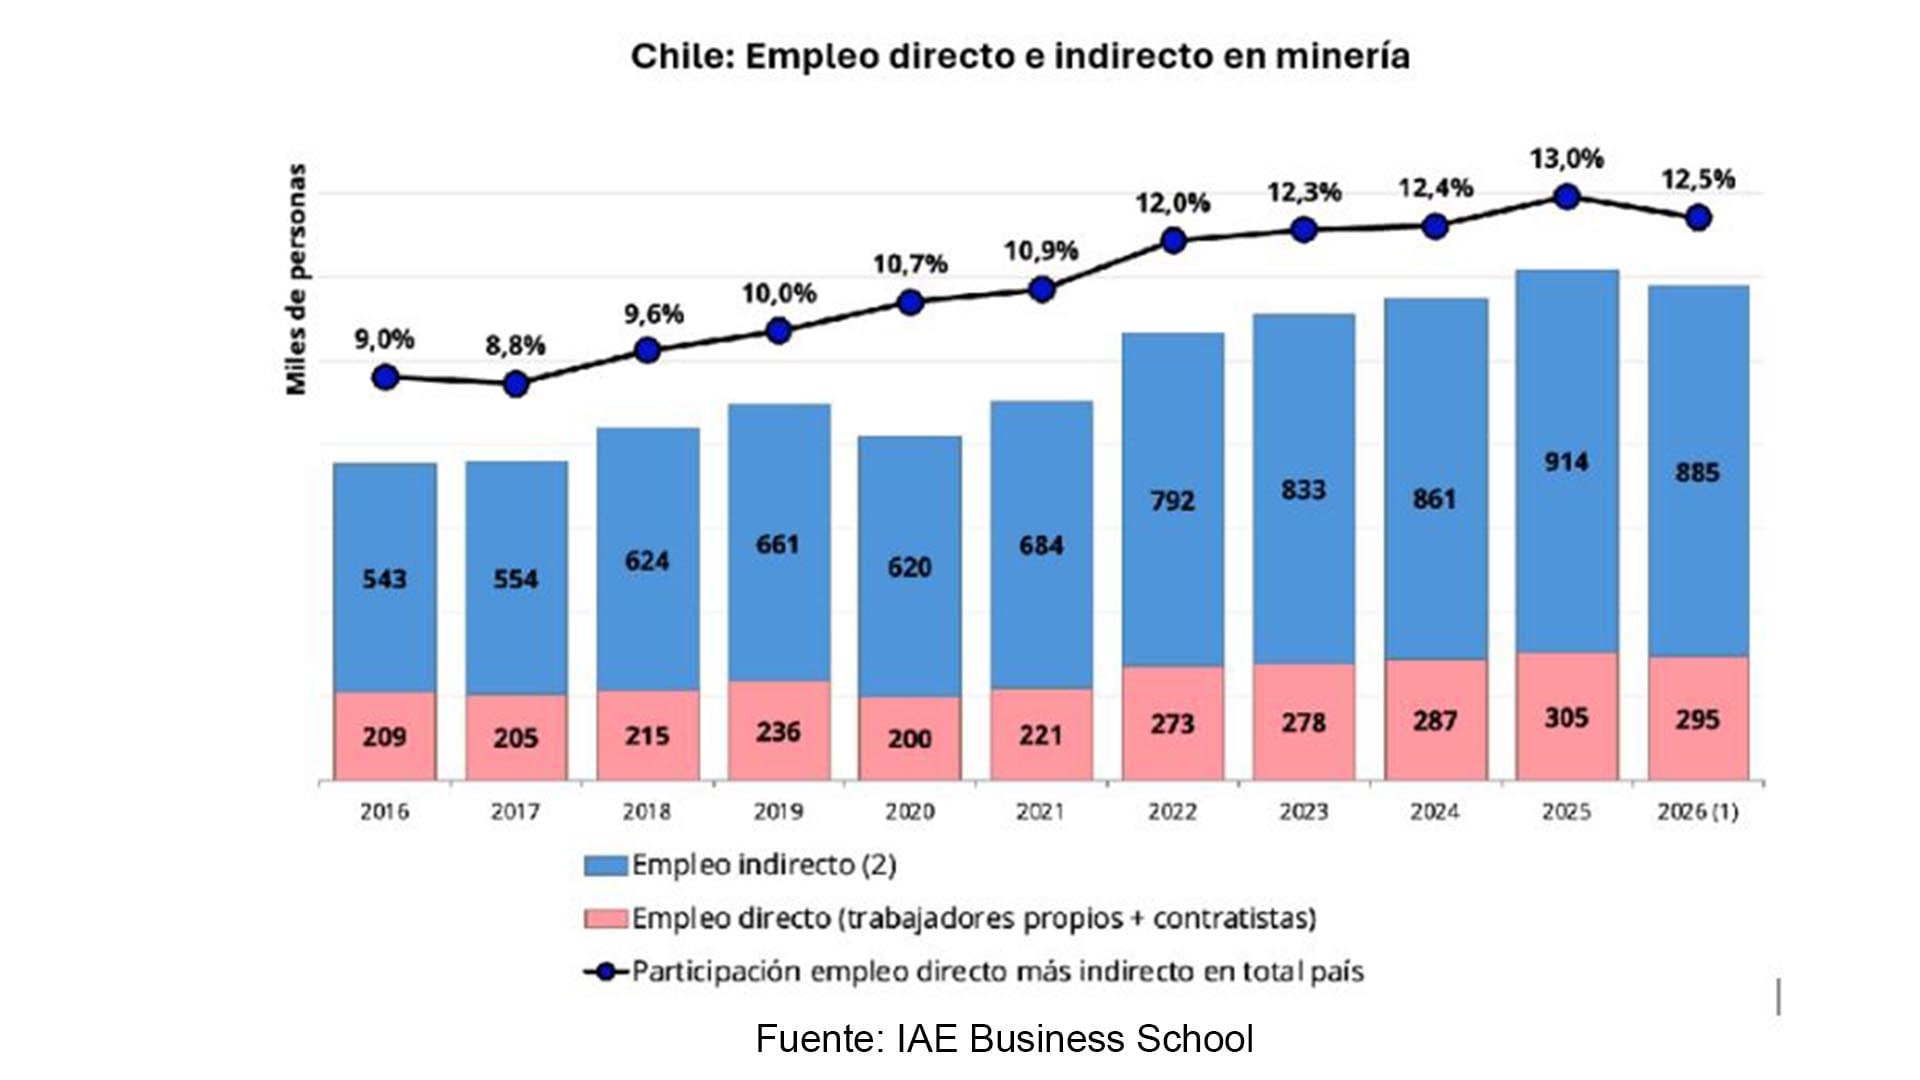
En Chile, la minería empleaba directamente a más de 300.000 personas e indirectamente a otras 900.000 en 2025, para un total equivalente al 13% del empleo del país (Donnelly)



Argentina,industria,construcción,empleo,puerto
ECONOMIA
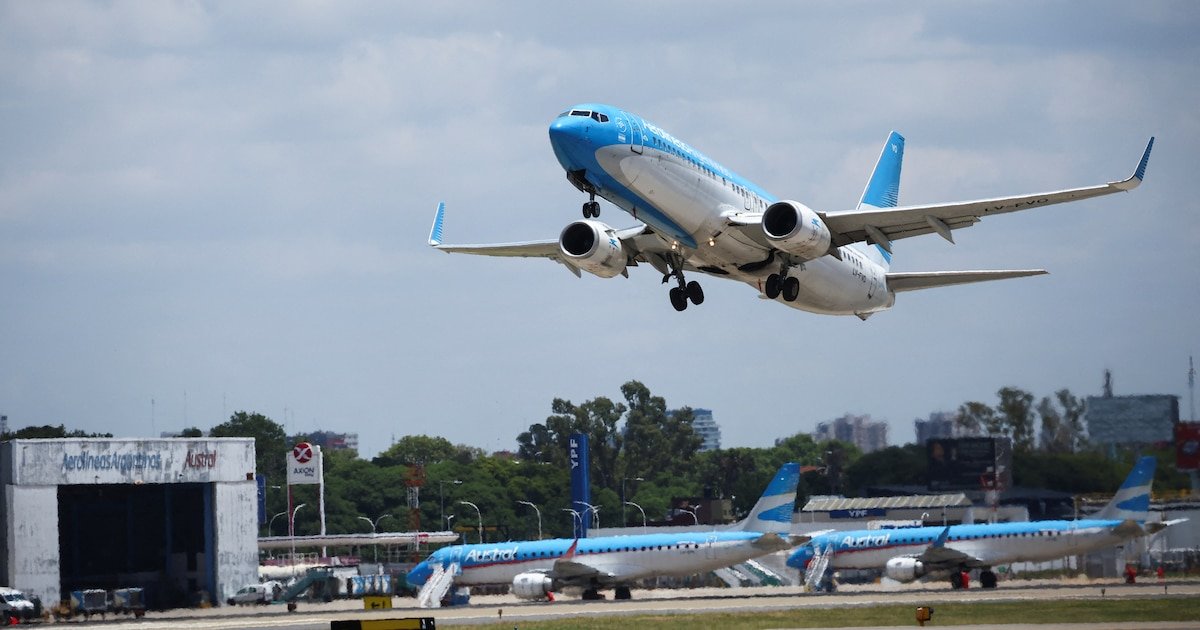
La Justicia de EE.UU. habilitó embargos por un reclamo de USD 391 millones por la expropiación de Aerolíneas


LEGACY: Airline Services (TRBC),Airlines (TRBC level 4),Corporate Events,Workforce,South America / Central America,Tourism / Travel
La medición alternativa de pobreza, que corrige por subdeclaración de ingresos y contempla canastas actualizadas de la ENGHo 2017/18, arroja una incidencia cercana al 45% de la población (Equilibra)
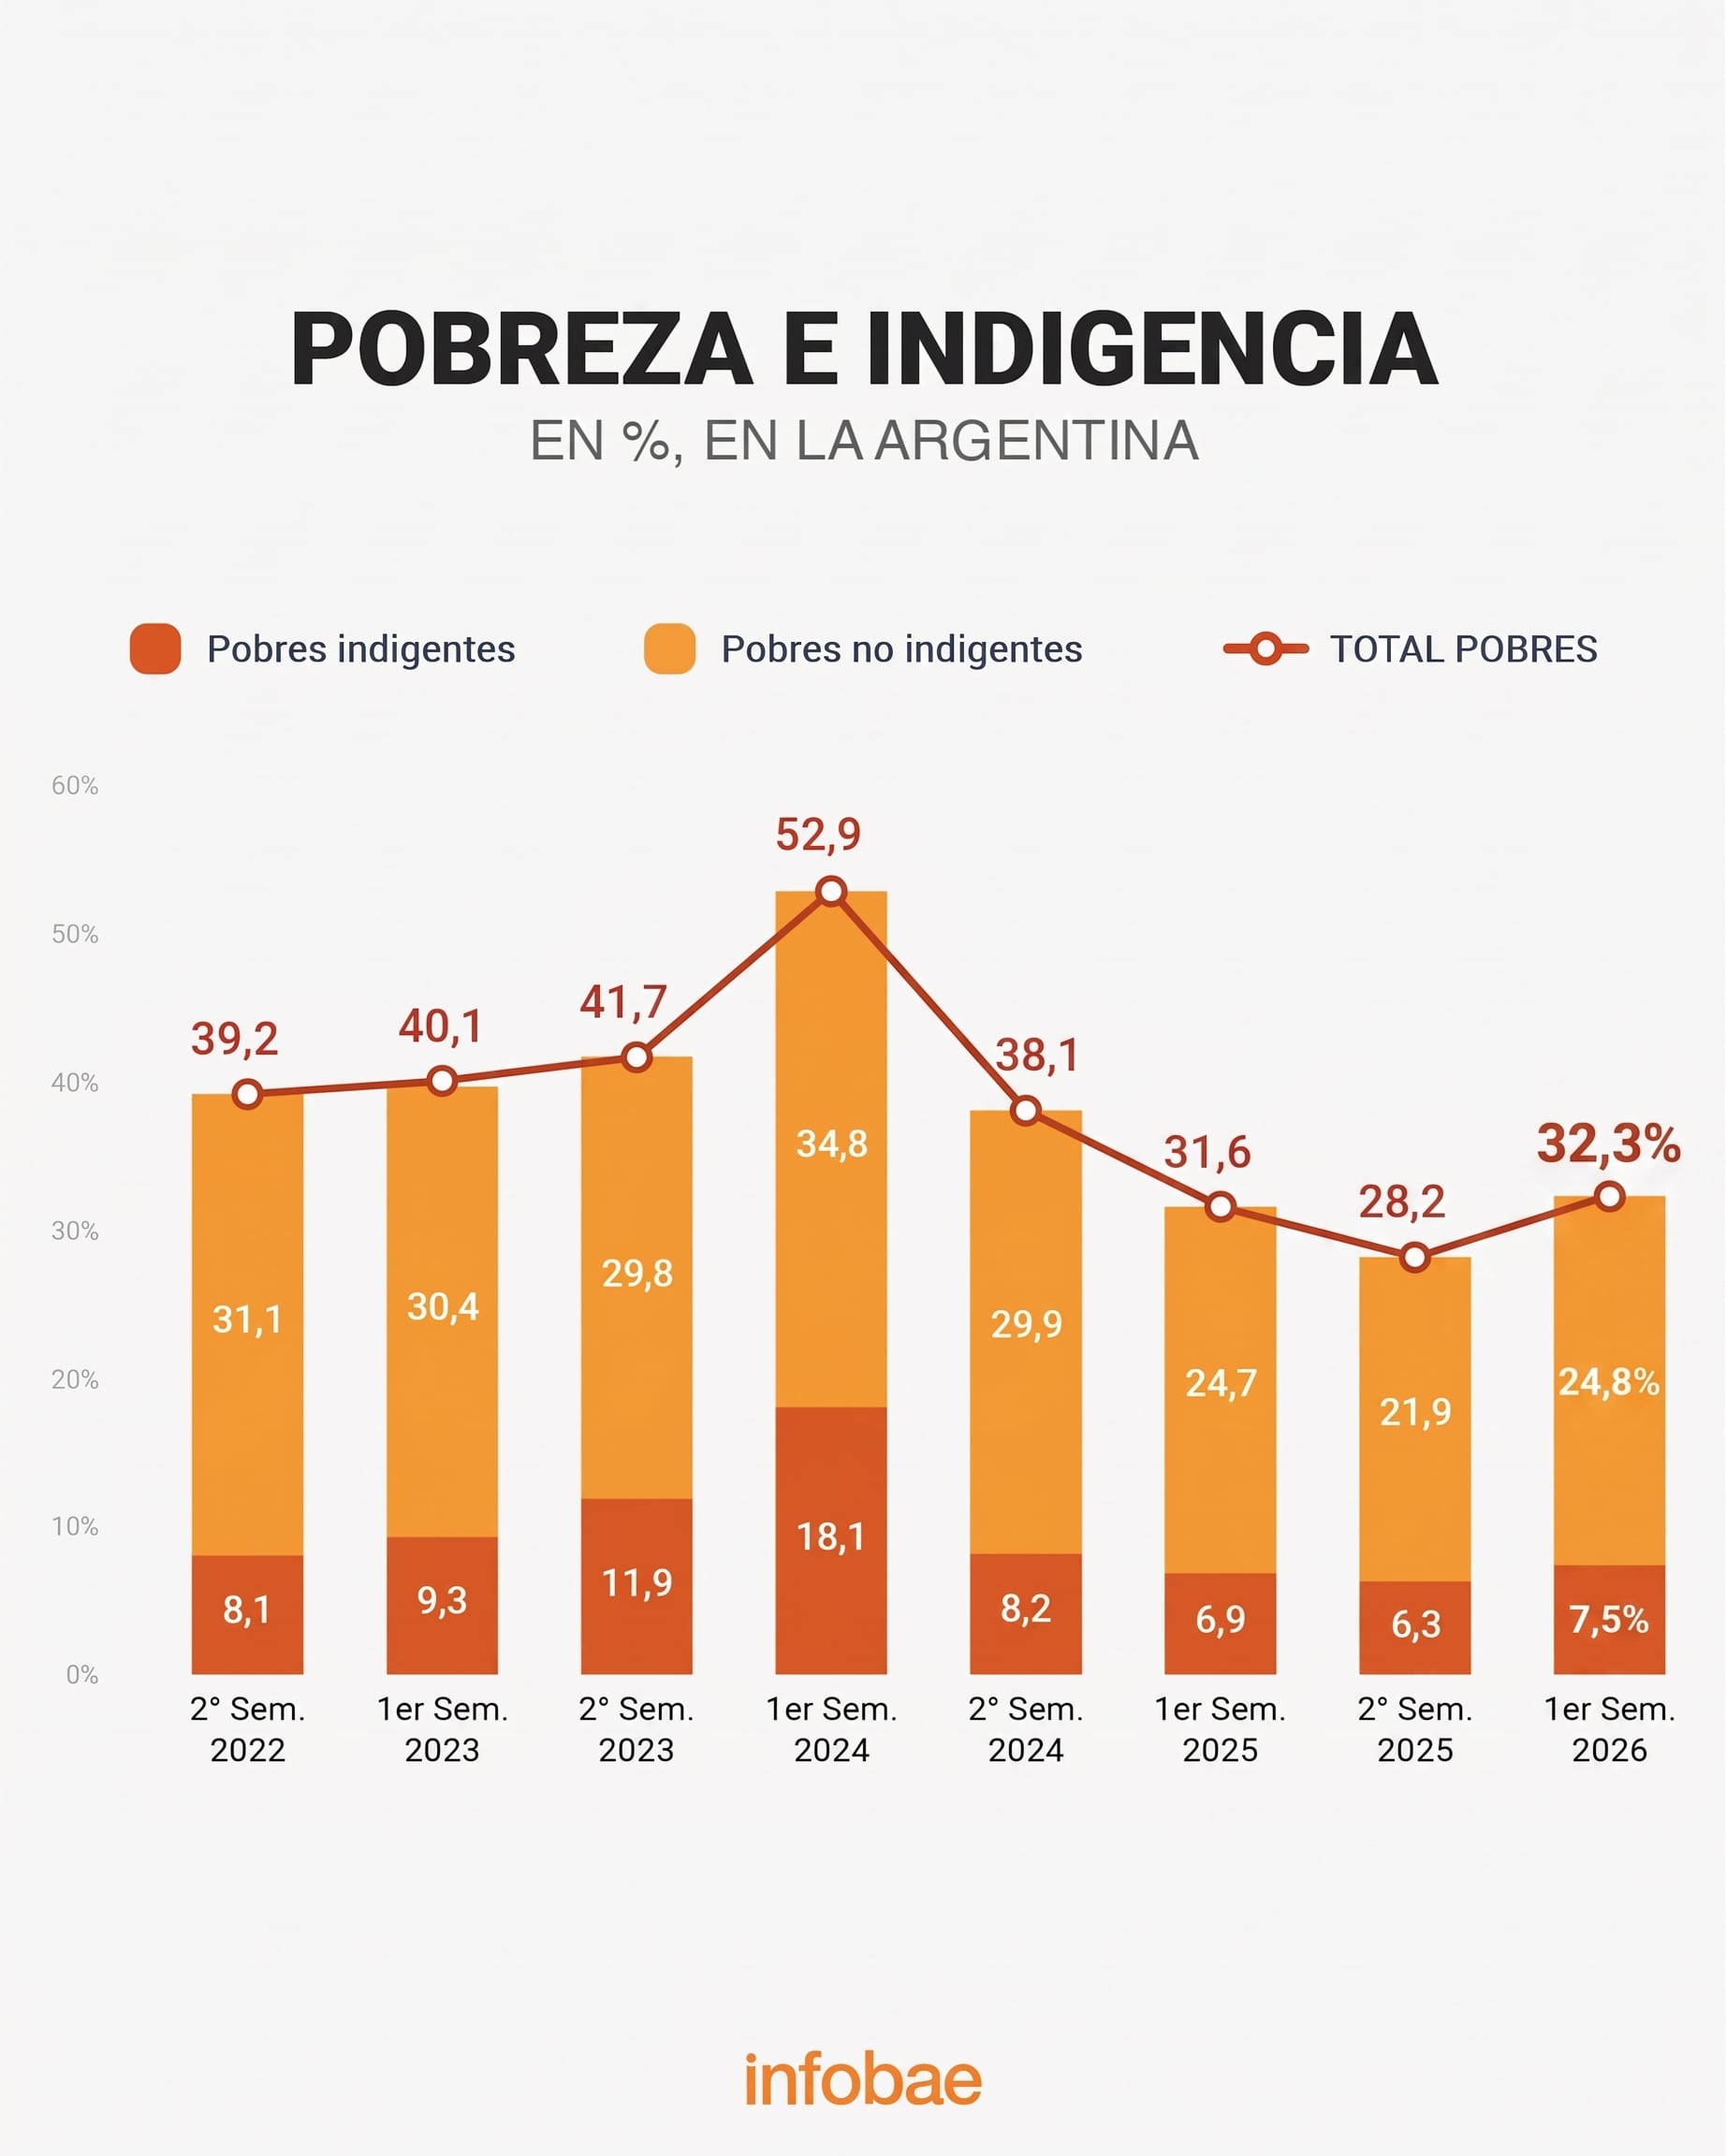
- Menor dinamismo y peor calidad del empleo. La caída desestacionalizada del PBI en el segundo trimestre coincidió con destrucción de puestos registrados y expansión de ocupaciones informales y precarias. El problema no es solo la cantidad de puestos, sino también su productividad, estabilidad y remuneración.
- Menor impulso de los ingresos laborales. La recuperación del poder adquisitivo que acompañó la reducción de la pobreza perdió fuerza hacia fines de 2025. Los salarios registrados volvieron a caer en términos reales, en un contexto de mayor fragilidad del empleo.
- Reversión de los precios relativos favorables. Durante 2024 y buena parte de 2025, los alimentos y otros componentes de las canastas básicas se encarecieron por debajo de la inflación, lo que contribuyó a bajar la pobreza. Desde fines de 2025, esa dinámica se modificó: en el primer semestre, la Canasta Básica Alimentaria (CBA) avanzó 21,6% y la Canasta Básica Total (CBT) 19,8%, frente a un índice de precios de 16,8 por ciento.
- Menor capacidad protectora de las transferencias sociales. La AUH, las jubilaciones y otras prestaciones siguen siendo relevantes, pero perdieron poder de compra. Las actualizaciones rezagadas y la pérdida de cobertura real de la Prestación Alimentar frente al costo de las canastas limitaron su aporte a la reducción de la indigencia.
- Más peso de tarifas, alquileres y servicios. Estos gastos son difíciles de sustituir y vienen incrementándose por encima de otros precios y de numerosos ingresos familiares. Al absorber una porción creciente del presupuesto, dejan menos recursos para alimentos y otras necesidades.

Sin grandes cambios ni en inflación ni en la economía en general, deberíamos encontrar hacia fin de año una situación en materia de pobreza relativamente estable (Poy)

No creo que esté mejorando ni empeorando. Con los ingresos reales medio estancados, veo estabilidad en el indicador hacia fin de año (Schteingart)
- Aumento de las canastas: a pesar de la desaceleración de la inflación de los alimentos durante julio y agosto, que promedió 1,8% mensual, la CBA y la CBT acumularon incrementos superiores, de 5,3% y 4,8%, respectivamente, durante esos dos meses.
- Deterioro de ingresos: a partir de los aumentos anunciados y de la inflación esperada, se proyecta una profundización de la pérdida de poder adquisitivo del Salario Mínimo, Vital y Móvil (SMVM) y de los planes sociales. En tanto, la Tarjeta Alimentar, pese a su actualización, continúa con una tendencia descendente. La jubilación mínima también seguirá viendo reducida su capacidad de compra debido al congelamiento del bono.

Corporate Events,South America / Central America

Kicillof cerró su paso por Nueva York: buscó despejar dudas ante fondos de deuda y evitó hablar de candidaturas

En medio de su internación, Mirtha Legrand le hizo un inesperado reclamo a Juana Viale: “Me dice que…”

Pope Leo calls out ‘false compassion’ of medically assisted suicide during French hospital visit

Exportación, inversión y migraciones internas: ¿dónde está el futuro del empleo en la Argentina?

The Washington Post publicó un perfil de Cerimedo: “Impulsó MAGA en América Latina y ahora está acusado de ordenar un asesinato”

Michigan man doxxed after exposing his city’s booming Islamic surge takes defiant stand: ‘Not gonna stop’

La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases

Gira por New York: Milei se reunirá con Netanyahu y disertará en el Club Económico antes de regresar a Buenos Aires

En fotos: así fue la recepción de Xi Jinping en la Casa Blanca

 ECONOMIA3 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- POLITICA3 días ago
El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ
- INTERNACIONAL3 días ago
Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record