
ECONOMIA
Reactivación del consumo y baja de impuestos: el mensaje de Caputo a los industriales y por qué junio es un mes clave


(Imagen Ilustrativa Infobae)
En medio de un clima de creciente preocupación por la caída de la demanda, y la consecuente merma de producción y afectación del empleo, los industriales recibieron sobre fines de la semana una noticia que esperaban desde hace meses pero creían que se demoraría un tiempo más.
Primero, el presidente Javier Milei y luego, con más detalle, el ministro de Economía, Luis Caputo, anticiparon que así como bajarán las retenciones a las exportaciones de varios cultivos agrícolas, también avanzarán con una eliminación gradual de los derechos de exportación que aún tienen varios productos industriales. Entre ellos, los autos.
El anuncio se produjo la misma semana en la que el titular del Palacio de Hacienda recibió a la cúpula de la UIA para repasar distintos temas que preocupan a la industria y medidas sugeridas para ayudar al sector. Ese listado, además de baja de retenciones, incluía reducción de contribuciones patronales y la posibilidad de tomarlas a cuenta de IVA; financiamiento mediante el Fogar a las pymes; devolución por parte de ARCA de los saldos a favor de IVA; alguna medida para fomentar la compra de materiales para la construcción, entre algunas otras.
El mensaje en la reunión fue el mismo de siempre. La recaudación está en caída y aún no es el momento de tomar medidas que impacten en la caja. Los datos de abril reflejaron la novena caída interanual consecutiva de la recaudación tributaria nacional total, de un 3,8% real. Y en el primer cuatrimestre descendió 6,7% en términos reales, según repasó el economista Nadin Argañaraz, del Instituto Argentino de Análisis Fiscal (Iaraf).
Si mejoran los ingresos tributarios, lo primero será bajar retenciones y el impuesto al cheque, le dijo Caputo a la UIA, representada por su presidente, Martín Rappallini, y algunos de los vicepresidentes de la entidad. Pero luego sorprendió con el anuncio. Y la baja gradual comenzará en julio. Es más, enfatizó -contrariamente a lo que venía afirmando en reuniones privadas con el sector privado- que esta decisión ya está tomada y no depende de la evolución de la recaudación. Buscó así tranquilizar al sector productivo.
Sin embargo, según pudieron averiguar los empresarios, el Gobierno no incluirá en esta primera etapa a la siderurgia ni a la minería (litio y plata), ya que les implicaría un alto costo fiscal. En cambio, entrarán en la rebaja, además de los autos, sustancias y productos químicos (tributan 4,5%); caucho y plástico (4,5%); y algunos alimentos, como conservas y extractos de azúcares (2,25%). “Son muy buenas noticias para el sector químico y petroquímico que exporta en promedio 18% de las MOI siendo 2do después del automotriz”, dijeron fuentes del sector a Infobae.
La UIA emitió este sábado un comunicado en el que celebró el anuncio realizado por el Gobierno. Destacó que la medida “avanza en el sentido correcto” porque permitirá aliviar la carga tributaria sobre la producción y mejorar la competitividad de los sectores exportadores.
Según señaló la entidad, la eliminación de los derechos de exportación fue uno de los principales reclamos planteados esta semana durante la reunión que mantuvieron con Caputo y se trata de una herramienta clave para fortalecer al sector transable industrial y potenciar las exportaciones con valor agregado. En 2025, las ventas al exterior de Manufacturas de Origen Industrial (MOI) alcanzaron los USD 23.380 millones.
La institución sostuvo además que la reducción de impuestos distorsivos es fundamental para una industria que “compite globalmente y genera empleo, inversión y desarrollo federal”. En ese sentido, recordó que el sector industrial aporta en promedio el 26,6% de los principales tributos nacionales y que uno de cada tres pesos recaudados por IVA proviene de la actividad manufacturera.
El comunicado también incluyó un llamado a provincias y municipios para que acompañen el proceso con una revisión de la carga tributaria local que pesa sobre las empresas. “La competitividad tributaria requiere del compromiso de los tres niveles del Estado”, remarcaron desde la entidad, que anticipó que continuará trabajando con las autoridades nacionales, provinciales y municipales para avanzar en una agenda de reducción de costos y eliminación de distorsiones.
Durante la reunión del martes pasado, aunque Caputo no anticipó los anuncios que se venían, se mostró optimista respecto de los meses que se aproximan, dando a entender que a mitad de año el escenario económico podría mejorar y que ello podría impulsar decisiones en materia impositiva.

Caputo habló de junio. “¿Qué le hace pensar que en junio la situación cambiará?“, le preguntó Rappallini. Sin dar precisiones, el ministro respondió que manejaban datos que hacían prever ese escenario. Todos se quedaron con la duda. Luego llegaron los anuncios y la rebaja de los derechos arrancará, justamente, a mitad de año.
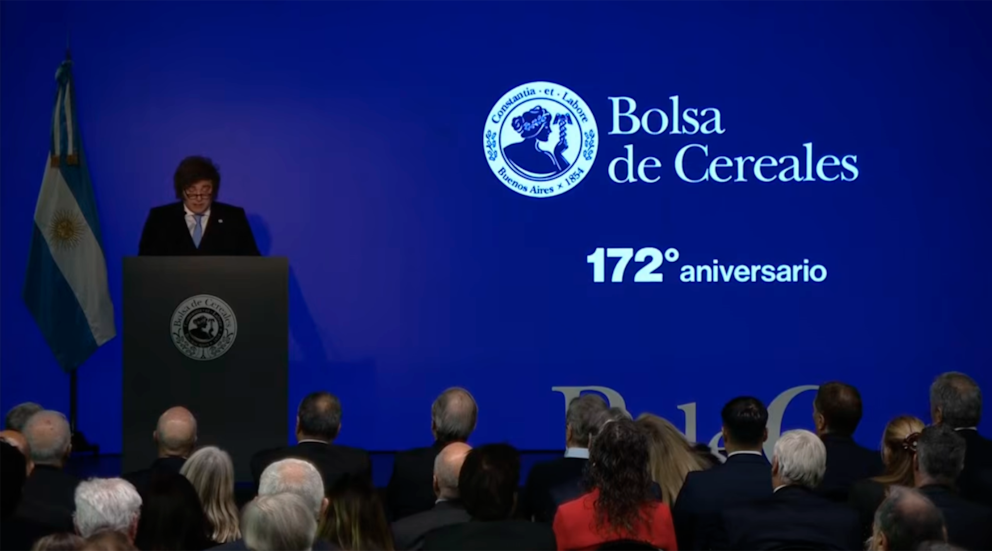
Milei anunció una baja de retenciones al campo y a la industria en el marco del 172° aniversario de la Bolsa de Cereales, el jueves por la noche. En ese contexto, dijo que en el caso de los sectores manufactureros, será a partir de julio e irán bajando hasta llegar a 0% en junio del año próximo, confirmó.
“Y no solo le voy a bajar retenciones, digamos, al sector agropecuario. También le vamos a bajar a la industria a partir de julio hasta hasta junio de 2027, a la industria automotriz, a la industria petroquímica, a maquinarias, vamos a ir a cero y ese cronograma va a estar siendo informado por el Ministerio de Economía en estos días. O sea que vamos a seguir bajando retenciones, vamos a seguir achicando el tamaño del gasto público para poder devolverle a los argentinos de bien el dinero que les corresponde, que se achique el Estado, que se agrande el mercado para que tengamos más libertad y, por ende, más prosperidad”, dijo el mandatario.
La noticia fue muy bien recibida por el sector empresario, tal como lo refleja el comunicado de hoy, aunque la dirigencia igual mantiene la cautela, ya que aún todavía no está claro que la recaudación vaya a mejorar. Según Argañaraz, a partir de junio va a a mejorar la situación relativamente a los primeros meses, pero eso no implicará que la recaudación crezca. “Sí creo que va a caer a menor tasa. Es que ha sido tan grande la caída de los primeros meses que es muy difícil llegar a una recaudación positiva en el año”, consideró el analista.
(Captura de video)
El equipo económico está observando que a mediados de año la economía mejorará -de hecho, ya los datos del Estimador Mensual Económico (EMAE) de marzo fueron alentadores, con un crecimiento de 3,5% mensual-, impulsados por una cosecha récord, que ya anticipó Caputo este viernes, más obras viales y privadas y un consumo que se recuperará de la mano de la baja de la inflación y el mayor crédito.
Si este escenario se concreta, además de la baja de retenciones, podría haber espacio para avanzar con otras medidas que viene reclamando la UIA desde comienzos de año. “La Argentina se encareció 15% en dólares desde que la UIA se juntó con Caputo en febrero. La actividad no mejoró. Las medidas tienen que salir”, dijo una fuente del sector.
Durante la reunión con Caputo, los industriales le consultaron también sobre cuál era el plan con respecto al tipo de cambio y, pese a lo que muchos afirman, el ministro descartó que estuviera atrasado. “Nos dijo que seguirían comprando reservas y que el tipo de cambio estaba bien”, dijo un miembro de la UIA, mientras afirmaba que el dólar hoy está barato y que la demostración más fiel de ello es cuando se observa lo que ocurre con los viajes al exterior.
En la UIA también preocupa el impacto de la apertura importadora sobre sectores que todavía operan con niveles de actividad muy bajos. En varias ramas fabriles aseguran que la combinación entre costos en dólares más altos, caída del consumo interno y mayor ingreso de productos importados está generando una presión creciente sobre la producción local. “Hoy muchas empresas están trabajando con márgenes mínimos o directamente perdiendo plata para sostener operaciones”, describió un empresario.
Por eso, valoraron las señales del Gobierno en materia de impuestos, pero también insisten en la necesidad de que se recupere la demanda lo antes posible. En el sector sostienen que buena parte de las compañías ya atraviesa una situación delicada y advierten que sin una recuperación más clara del consumo y mejoras en la competitividad, podrían profundizarse los problemas de empleo y producción durante el segundo semestre.
soldadura,industria,metalúrgica,operario,fábrica,seguridad laboral,chispas,manufactura,trabajo industrial,equipo de protección







ECONOMIA
Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores
El Estado brasileño arrastra déficits fiscal persistentes y una deuda que se acerca al tamaño de toda su economía

El equipo de Lula defiende hoy un ajuste gradual para preservar las políticas sociales

the top photos of the day by ap’s photojournalists
ECONOMIA
¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación
Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22


Los altos precios internacionales no ampliaron el margen fiscal

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional
alimentos,consumidores,consumo,estanterías,supermercado

Brasil llega a las elecciones presidenciales con una incipiente crisis fiscal que promete ser uno de los principales desafíos para el próximo gobierno. Después de casi cuatro años de gestión de Lula, el déficit consolidado de las finanzas públicas se aproxima al 10% del PBI, según los datos del Banco Central de Brasil.
El deterioro es evidente frente al déficit de 4% que dejó Bolsonaro en 2022, aún después de la pandemia.
Parte del deterioro de los últimos años se explica por el resultado primario. Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión, lo revirtió y este año apunta a un déficit de 0,7% del PBI.

Pero el principal factor de presión sobre las cuentas públicas está en los intereses de la deuda.
Brasil enfrenta una combinación de elevado endeudamiento con altas tasas de interés en moneda local, catapultando la carga de intereses de la deuda pública.

La tasa de interés sobre la deuda local supera actualmente el 14% anual, un nivel similar al observado durante los últimos meses del gobierno de Dilma Rousseff, antes de su impeachment. Pero esta vez, con una inflación cercana al 4%, la tasa de interés real se ubica alrededor del 10 por ciento.

Esta combinación tiene un impacto directo sobre la dinámica fiscal.
El pago de intereses alcanza actualmente casi 9% del PBI y constituye una de las principales fuentes del déficit.

Según los últimos datos oficiales, correspondientes a 2024, los intereses de la deuda se convirtieron en el segundo mayor componente del gasto público brasileño, por encima del gasto destinado a educación, salud, seguridad y defensa.

La deuda pública
El persistente déficit fiscal también se refleja en la evolución del endeudamiento público.
En 2013, la deuda pública era equivalente a 60% del PBI, hoy llega al 100% del PBI.

La casi totalidad de la deuda pública de Brasil es en moneda local (96,3 por ciento).
Medida en dólares, la deuda ronda los USD 1,8 billones (1,8 billones). De ese total, aproximadamente una quinta parte vence durante los próximos doce meses.
Lula recibió una economía que llevaba más de un año registrando superávit primario. Pero desde inicios de su gestión lo revirtió
El próximo presidente asumirá con unos USD 360.000 millones de deuda que deberán ser refinanciados durante su primer año de gestión.

A este cuadro se suma un problema adicional: la deuda pública ya empieza a ser una carga para la economía y se refleja en la desaceleración del crecimiento económico. Pese al buen desempeño de las materias primas agrícolas y de los precios de la energía, el crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años.
El crecimiento del PBI de Brasil se ubica en su menor nivel de los últimos cinco años
Esto agrega presión a una dinámica de deuda/PBI ya deteriorada. El desafío del próximo gobierno, por lo tanto, será doble: corregir el resultado fiscal y, al mismo tiempo, relanzar la tasa de crecimiento.

El real en juego
El equilibrio cambiario luce cada vez más frágil y pone al real en zona de riesgo. La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención: garantiza el apetito por los títulos en moneda local y ancla transitoriamente la cotización de la divisa.
Pero a estos niveles la tasa Selic del Banco Central sirve más para sostener el carry y retener los capitales que para frenar la inflación. El costo lo paga el Tesoro.
La estrategia del Banco Central de sostener tasas de interés reales en torno al 10% ha funcionado hasta ahora como un dique de contención
Cerca de la mitad de la deuda pública interna está indexada a la Selic, y el resto se renueva en plazos cortos, de modo que la tasa que fija el Banco Central termina siendo, en los hechos, la tasa de la deuda.

Pero el costo es creciente, la carga de intereses ya es 10% del PBI y acelera la dinámica explosiva de la deuda pública, ya en el 100% del PBI. Es una trampa clásica de tasa: el Banco Central sube la tasa para estabilizar el mercado cambiario, pero la mayor carga de intereses aumenta el déficit fiscal, reiniciando el ciclo que pide más tasa.
El Gobierno puede insistir, pero todo carry tiene un límite y lo decide el mercado.

Los amortiguadores
Hasta ahora la economía pudo contar con dos grandes colchones para mantener bajo el riesgo país:
- Las reservas internacionales que se mantienen estables en torno a los USD 360.000 millones. Sus oscilaciones de los últimos años respondieron sobre todo a efectos de valuación: más de un cuarto de las reservas está invertido en otras monedas o en oro, de modo que el precio del metal y los movimientos del dólar mueven el stock sin que entre ni salga un solo dólar.
- En 2022 la caída del precio de los Tesoros.
La única venta significativa de reservas fue a fines de 2024, cuando el Banco Central volcó miles de millones de dólares al mercado para frenar una crisis de confianza en el real.

Segundo, el saldo comercial que apunta a cerrar el año cerca de los USD 87.000 millones, el segundo más alto de la serie después del récord de 2023. Lo explican sobre todo los mayores precios internacionales de las materias primas.

El desafío para el próximo ciclo presidencial
El margen de maniobra para la próxima administración no es elevado. A pesar de las cuantiosas reservas y del saldo comercial, pretender aliviar la carga de intereses recortando la tasa de referencia sin implementar antes un ajuste fiscal desataría una salida inmediata del carry trade local.
Sin ancla fiscal ni premio por tasa, la demanda de deuda soberana caería en picada y trasladaría toda la presión sobre el tipo de cambio, materializando una devaluación del real que reavivaría el frente inflacionario.
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria
Difícilmente haya margen para seguir procrastinando un ajuste fiscal que permita bajar la tasa de interés sin poner en riesgo la estabilidad cambiaria.
Con un déficit fiscal de 10% del PBI, un stock de deuda llegando a 100% del PBI y una economía que se estanca ante elevadas tasas de interés, la dinámica de las cuentas del Estado será el principal desafío que enfrentará quien gane las elecciones. La salud de la moneda estará en juego.
Los autores son máster en Economía de la Universidad de Tilburg, en Holanda, y en Management de la Universidad Luiss, Italia, y director de la consultora Econométrica, respectivamente

Brasil llega a las elecciones del domingo con una paradoja que desvela a analistas e inversores

El guiño de Cristina Kirchner a Uñac, las dudas en el PJ sobre las PASO y el mensaje de Kicillof al interior

Expert tears apart Talarico’s viral claim his agenda is based on Jesus’s teachings: ‘Butchering the Bible’

Preocupación en Caleta Olivia: investigan a un alumno que llevó una réplica de arma a la escuela

Elecciones en Brasil: Flávio Bolsonaro busca desbancar a Lula, entre el impulso de su padre y el respaldo de la derecha regional

Yanina Latorre harta de las caras que pone Maru Botana al probar en la comida en MasterChef: «Asco, es una…»

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA3 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA18 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





