ECONOMIA
El FMI pidió reformar el BCRA, un dólar más flexible y no confiar tanto en la política monetaria: qué le respondió el equipo económico

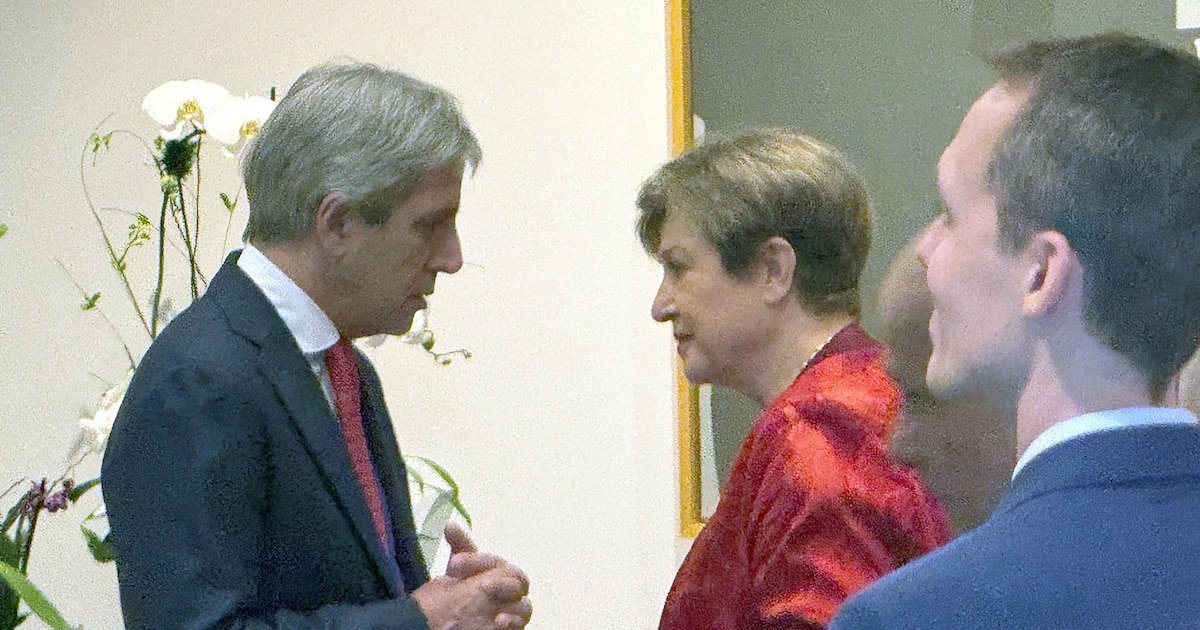
La publicación del nuevo Staff Report del Fondo Monetario Internacional sobre la economía argentina volvió a poner en primer plano las diferencias entre el organismo y el Gobierno nacional respecto del rumbo de la política monetaria y cambiaria. En el documento difundido este viernes, el Fondo volvió a recomendar reformas en el Banco Central, mayor flexibilidad cambiaria y menor dependencia de la política monetaria como ancla para lograr la desinflación. El equipo económico argentino replicó en el mismo informe por qué considera que esos planteos no se ajustan al contexto local y defendió la vigencia del actual marco monetario.
El reporte, que corresponde a la segunda revisión del programa vigente, señala que la experiencia internacional en procesos de estabilización “sugiere que sostener la desinflación requiere tiempo y mejoras continuas en los marcos operativos e institucionales”. El FMI remarca la necesidad de que la política monetaria evolucione hacia un esquema en el que la tasa de interés gane protagonismo y el tipo de cambio tenga mayor flexibilidad, en detrimento del actual enfoque basado en agregados monetarios. “El marco monetario debería evolucionar para permitir una mayor flexibilidad cambiaria y una mayor dependencia de la tasa de interés como herramienta clave de política, donde eventualmente las metas de inflación reemplacen a los agregados monetarios como ancla nominal”, dice el documento.
El FMI sostiene que la eficacia de la política monetaria basada en el control de agregados “pierde fuerza” una vez que la inflación desciende a niveles similares a los actuales en la Argentina y por eso recomienda avanzar hacia un esquema que privilegie a la tasa de interés como señal principal, algo que el equipo económico argentino refuta de manera explícita en el punto 29 del documento sobre “la visión de las autoridades (del gobierno)”.
Además de afirmar que “la relación entre dinero y precios se debilita en entornos de baja inflación” y obliga a repensar el marco operativo para consolidar la estabilidad de precios, los técnicos del FMI insisten también en la necesidad de actualizar la medición de la inflación. “Debería considerarse una publicación temprana de los datos de inflación basados en ponderaciones de consumo actualizadas, así como el fortalecimiento de la independencia del Instituto Nacional de Estadística y Censos (Indec)”. De lo que se desprende que, según el organismo la calidad de los datos oficiales aún muestra falencias porque se basa en metodologías de medición desactualizadas para reflejar con precisión el consumo real de los hogares. Si bien reconoce recientes avances dice específicamente que “la demora prolongada en la actualización del índice de precios al consumidor ha dejado la metodología desactualizada y menos representativa de la canasta de consumo actual”.
En relación al Banco Central (BCRA), el Staff Report sostiene que si bien se han dado pasos positivos en mejorar el balance y la transparencia de la entidad, persisten desafíos estructurales. “Deberían continuar los pasos para fortalecer el balance del BCRA (…) a mediano plazo, serán esenciales reformas legales más amplias a la carta orgánica para reforzar la independencia, la gobernanza y la rendición de cuentas del Banco Central, incluyendo salvaguardas contra el financiamiento monetario”.
En un apartadoe, el FMI analiza la situación patrimonial y la gobernanza del BCRA en el que reconoce que el actual gobierno heredó una entidad “peligrosamente débil” tras años de predominio fiscal, pero que si bien mejoró el balance en términos nominales y eliminó la financiación monetaria directa del déficit, subsisten vulnerabilidades por la posición neta negativa de reservas internacionales, de un rojo cercano a USD 10.000 millones. El saneamiento definitivo del balance, según el Fondo, requerirá políticas que fomenten la remonetización y la acumulación sostenida de reservas, además de una transición hacia estándares internacionales de contabilidad y fortalecimiento institucional del BCRA. Además, otro punto del documento precisa que la situación de reservas es aún un riesgo relevante para el cumplimiento de los compromisos con el propio FMI. “La baja disponibilidad de reservas líquidas sigue planteando riesgos para la capacidad de pago, especialmente frente a los importantes vencimientos de deuda en el corto plazo y la volatilidad potencial en el contexto de las próximas elecciones presidenciales de 2027”. El Fondo proyecta al respecto que los pagos de Argentina al organismo alcanzarán el 8% de las exportaciones en 2030 y el 18% de las reservas brutas del BCRA en 2027.
En recomendaciones de política, el FMI insiste en que la estabilización de la economía argentina debe contemplar una mayor flexibilidad cambiaria, una política fiscal más estricta y una acumulación más acelerada de reservas. Esto último, dice, “será esencial para mitigar el impacto de shocks y asegurar un acceso estable y sostenible a los mercados”, además de plantear que parte de los ingresos extraordinarios por exportaciones deberían ahorrarse a través de una política fiscal más austera y acumulación de reservas más rápida.
Más aún, el Fondo cuestiona la eficacia de la política monetaria para combatir la inflación, algo que va definitivamente contra la fe casi dogmática del propio presidente Javier Milei. Según el Staff Report, “debería continuarse el movimiento hacia una mayor dependencia de herramientas de política basadas en tasas de interés y la inflación como ancla nominal para orientar mejor las expectativas”, mejorar la resiliencia externa y reducir los riesgos derivados de la dolarización y la volatilidad financiera.
El equipo económico argentino, en su respuesta dentro del mismo informe, defendió el esquema vigente y relativizó la urgencia de los cambios que pide el Fondo. Según los funcionarios, “el marco de metas monetarias permitió una rápida desinflación hasta niveles de un dígito bajo”, por lo que no considera necesario modificar el ancla nominal. De hecho, el Staff Report destaca que “las autoridades enfatizaron que, pese al shock negativo sobre la demanda de dinero en 2025, continuaron perfeccionando el marco monetario”, mientras que atribuyen las dificultades recientes para reducir la inflación a la corrección de precios relativos y no a fallas del esquema monetario”.
Según los funcionarios argentinos, la baja efectividad de la tasa de interés en el actual contexto hace que las metas de inflación no sean una alternativa válida. “Las autoridades advirtieron que reglas rígidas podrían socavar la credibilidad y que, en los niveles actuales de inflación, los canales de tasas de interés débiles hacen que la meta de inflación sea un sustituto deficiente para las metas monetarias”, dice el documento. Además, el equipo económico niega que la actual carta orgánica del BCRA sea un obstáculo para la estabilización o requiera una reforma urgente. El Gobierno también relativizó la comparación con otros países emergentes y afirmó que la reducción de inflación lograda hasta ahora se hizo con “cumplimiento pleno de contratos preexistentes”, lo que -sostuvo- fortalece la credibilidad del proceso de estabilización. Según el equipo de Caputo, la remonetización prevista dará respaldo adicional a la compra de reservas y el ritmo de acumulación de divisas dependerá del escenario de financiamiento externo, además de refutar que, como sugiere el Fondo, haya relación tan estrecha entre reservas y riesgo país.
A la luz del documento y los contrapuntos que explicita en algunos pasajes, el documento muestra que el debate entre el FMI y Ecnomía sobre cómo consolidar la desinflación y fortalecer el sistema financiero sigue abierto. El Staff Report refleja tanto los avances logrados como las divergencias pendientes en torno al rol del BCRA, la medición de la inflación, la acumulación de reservas y la calidad de los datos oficiales, en un contexto marcado por la necesidad de mejorar la capacidad de pago de la deuda y garantizar la estabilidad macroeconómica de largo plazo.

Una sesión negativa para las bolsas internacionales vuelve a impactar sobre el ánimo inversor respecto de los activos argentinos. Las ventas afectan a las acciones y los bonos domésticos y sube el riesgo país.
A las 12:20 horas, los bonos Globales y Bonares -en dólares- restan un 0,5% en promedio, una tendencia que se extiende a toda la deuda emergentes. El riesgo país de JP Morgan crece en nueve unidades, en los 843 puntos básicos.
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street arreciaban las pérdidas. Entre los valores más representativos, YPF perdía 3,7%, a USD 36,48, su precio más bajo desde el 4 de marzo. Le seguían Vista Energy (-3,4%), Grupo Galicia (-1,6%) y Mercado Libre (-1,1%).
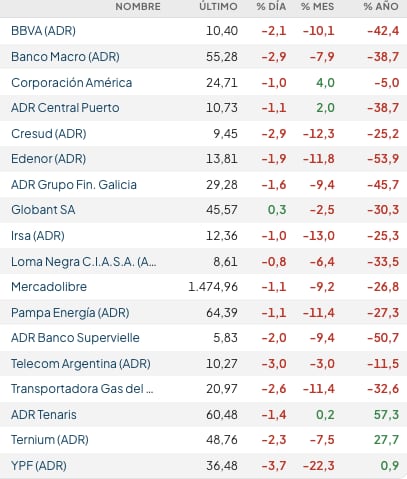
El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires pierde un 1,8% en pesos, en los 83.566 puntos.
Un informe del IERAL de la Fundación Mediterránea hizo foco en “el desafío financiero de 2027″ y subrayó que “los vencimientos de deuda del Tesoro y el Banco Central alcanzan los USD 28.000 millones, en un año en el que habrá que transferir USD 5,600 millones netos al FMI. Con las fuentes de financiamiento hoy disponibles, el faltante se estima en USD 17.000 millones”.
En Estados Unidos, la persistencia de las presiones inflacionarias y la recuperación del mercado laboral sostienen las expectativas de una política monetaria restrictiva. Este escenario, junto con las mayores necesidades de financiamiento fiscal, mantiene elevados los costos de capital para los mercados emergentes.
“Para los emergentes, la combinación de mayor oferta de deuda desarrollada y bancos centrales restrictivos eleva el costo de capital. Las mejoras domésticas siguen siendo necesarias, pero pueden tardar más en reflejarse en las primas soberanas”, consideró Vector Investments.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Walter Morales, presidente y estratega de Wise Capital, señalo que “el Ministerio de Economía difundirá hoy el balance fiscal de octubre, una cifra determinante para medir las chances reales de alcanzar el superávit primario anual de $16,2 billones pactado con el Fondo Monetario Internacional para 2026″.
“Con un excedente acumulado de $13,7 billones hasta septiembre -tras sumar $1,4 billones en ese mes-, el Ejecutivo necesita generar $2,5 billones adicionales en el último trimestre, una tarea compleja considerando la fuerte estacionalidad deficitaria de diciembre, que el año pasado equivalió a $3,83 billones actuales. Si bien los analistas proyectan que dicho rojo podría reducirse a la mitad, esto exigiría acumular unos $4 billones entre octubre y noviembre”, explicó Walter Morales.
De acuerdo con un reciente informe de JP Morgan, la economía argentina transitará hacia los comicios presidenciales del próximo año con un ritmo inflacionario que difícilmente perfore el piso del 2% mensual, advirtiendo además que eventuales tensiones cambiarias en un clima de creciente incertidumbre local y global podrían impulsar los precios por encima de esa barrera.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La debilidad de precios para los activos argentinos se asocia además a una racha bajista reciente en Wall Street, un fenómeno que se da a la par de elevadas tasas de interés de los bonos del Tesoro norteamericano y la expectativa de un ajuste de tasas de la Reserva Federal de EEUU.
Sergio González, Head de la Oficina de Inversiones de Cohen, comentó además que “en el mundo, el petróleo bajó, pero la tasa de EEUU volvió a subir. El Brent pasó de USD 120,20 el 30 de octubre a USD 92,10 el miércoles 11, mientras que la tasa del Tesoro a 10 años subió 29 puntos básicos, hasta el 5,15%, y volvió a superar el 5%”.
En este aspecto, González enfatizó que “la inflación estadounidense dejó de ser un problema de energía y pasó a ser de demanda: la núcleo subió 0,3% por tercer mes seguido y el mercado ya descuenta una suba de la Fed en diciembre. Por eso, un petróleo más barato ya no alcanza para bajar las tasas”.
North America

Incremento acorde a la inflación de octubre. También subió el plus por el Día del Bancario. En enero retoman las negociaciones con las cámaras.
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
indec,bono,bancarios,sergio palazzo,Economía,Económica,Economia politica,Que es economía
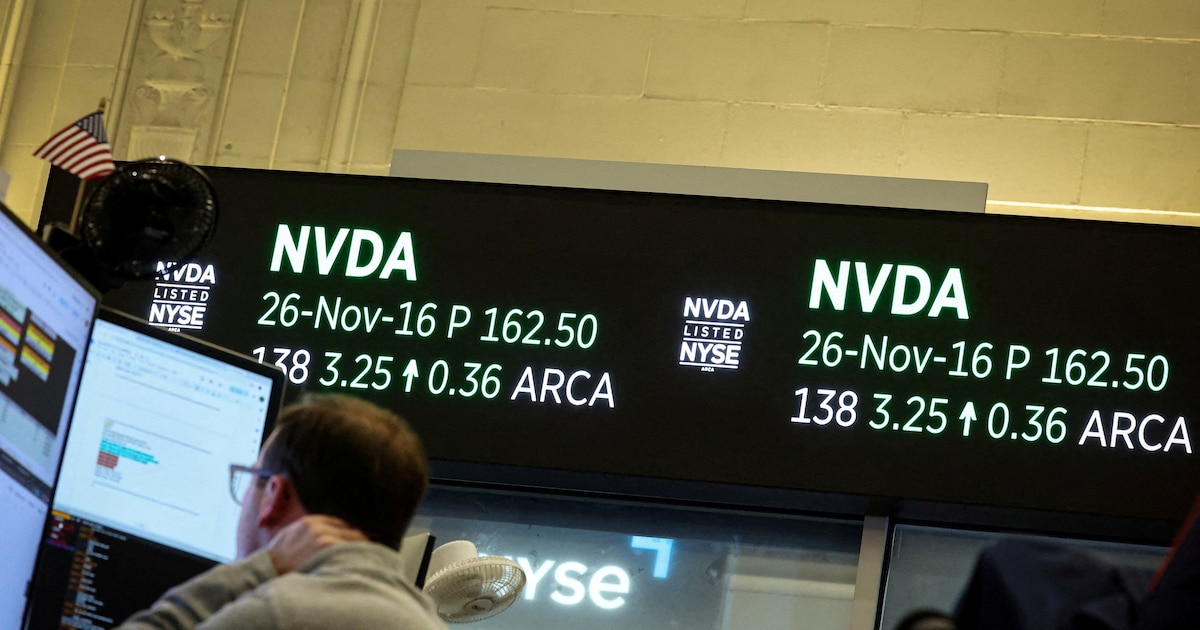
La venta de acciones tecnológicas se extendía al inicio de una nueva semana, mientras los operadores evitaban las apuestas de riesgo antes de los resultados de Nvidia Corporation(-3%), considerados cruciales, y del esperado debut bursátil de Anthropic PBC en los próximos días.
A las 10:30 horas, los futuros del Nasdaq 100 bajaban 1,2%, después de que el índice cayera otro 1,2% en la última sesión de la semana pasada. Los contratos del S&P 500 retrocedían 0,3%. Nvidia cedía en primeras operaciones, en medio de una caída generalizada de los fabricantes de chips. Un indicador de acciones tecnológicas asiáticas se encaminaba a su mayor descenso en un mes. El Stoxx 600 europeo se mantenía estable.
El crudo Brent bajaba hacia USD 95 por barril mientras los operadores sopesaban las tensiones en Medio Oriente frente a un mercado físico bien abastecido. El Bitcoin extendía las pérdidas y caía por debajo de USD 65.000 tras un descenso de alrededor de 12% durante la última semana.
Los bonos del Tesoro de EEUU a diez años mantenían operaban negativos, a la vez que subía su tasa de retorno. El Treasury a diez años operaba con una tasa de retorno de 5,15% anual (suba de cinco puntos básicos). Los títulos públicos norteamericanos de menor plazo tenían un peor desempeño, con el rendimiento de los títulos del Tesoro a dos años subiendo dos puntos básicos, a 4,86% anual.
¿“Operación retorno” para Jensen?
Según trascendió por diversos medios durante el fin de semana, Jensen Huang está intentando regresar a la empresa que fundó, Nvidia. Pero los hechos son dos en este momento.
“En primer lugar, ya no es el director ejecutivo de Nvidia. En segundo lugar, incluso si de alguna manera logra convencer a la frágil junta directiva de Nvidia, repleta de sus antiguos amigos, para que apruebe su regreso, no será visto con el mismo entusiasmo que antes por las empresas estadounidenses ni por el público en general. Eso significa que tendrá que dar una serie de pasos para planear su regreso personal”, indicó Yahoo Finance.
“Jensen va a necesitar recuperar su reputación. Así que eso va a llevar un poco de tiempo”, dijo Bradley Tusk, fundador de Tusk Ventures e inversor veterano en tecnología, en el programa Sozzi Unleashed cuando se le preguntó cómo Huang podría planear su regreso.
Tusk afirmó que es importante que no surjan más escándalos para que Huang pueda comenzar la reconstrucción.
“Probablemente tenga que hacer buenas obras en el mundo”, añadió Tusk. “No lo conozco como un gran filántropo al estilo de Bill Gates o Mike Bloomberg, a pesar de su enorme riqueza. Lo conozco como una celebridad. Así que tal vez haga algo bueno por los demás. Y tal vez lo haga. Simplemente no lo sabemos. Pero no lo he leído. Si lo hace, ¿existe la posibilidad de un regreso? Claro, pero eso supone que no se produzcan más acontecimientos adversos”, explicó.
Golpe más allá de las tecnológicas
Pese a la turbulencia en el sector tecnológico, un amplio indicador de acciones globales avanzó la semana pasada tras un prolongado período de debilidad. El índice MSCI All Country World subió 2,5%, poniendo fin a cuatro semanas consecutivas de pérdidas. Este lunes bajaba 0,4 por ciento.
Los precios del crudo caían el lunes, ya que los indicios de recuperación de los flujos petroleros a través del estrecho de Ormuz reforzaban las expectativas de un exceso de oferta, aunque los nuevos incidentes con tanqueros ponían de relieve los riesgos para las exportaciones en Oriente Medio.
Los futuros del Brent del Mar del Norte para enero bajaban 69 centavos, o un 0,7%, a 95,15 dólares el barril, mientras que el West Texas Intermediate en Estados Unidos (WTI) cedía 37 centavos, o un 0,4%, a 88,19 dólares.

El mercado petrolero mundial volverá a registrar un excedente en el cuarto trimestre de este año, según afirmó el viernes la Agencia Internacional de la Energía (AIE), ya que las exportaciones de Oriente Medio se están recuperando más rápido que la demanda de crudo, a pesar de los continuos ataques al transporte marítimo derivados del conflicto bélico.
“Por primera vez desde que comenzó el conflicto entre Estados Unidos e Irán, los operadores están barajando de forma activa la posibilidad de un exceso de oferta en lugar de una escasez persistente”, afirmó a Reuters Tim Waterer, de KCM Trade.
La oferta de petróleo alcanzará una media de 105 millones de barriles por día (bpd) en el cuarto trimestre, 1,7 millones de bpd por encima de la demanda prevista, según la AIE, que había pronosticado antes un déficit de oferta para el cuarto trimestre.
La agencia también facilitó más detalles sobre los volúmenes restantes de una liberación récord de crudo procedente de las reservas de emergencia de sus miembros, comprometida en marzo, y señaló que a fines de febrero se pondrían a disposición 71 millones de barriles, incluidos 15 millones de barriles de diésel, para aliviar la escasez del mercado.
Business,Corporate Events,North America

Bots y presunto hostigamiento: Wanda Nara acusó a Mauro Icardi de “violencia digital” con una fuerte denuncia

La Unión Europea sanciona a cuatro bandas haitianas por asesinatos, violencia sexual y ataques contra infraestructuras críticas

El jefe de los árbitros Federico Beligoy recibió más de $420 millones de la AFA por “asesoramiento” y “seminarios”

Chicago Mayor Brandon Johnson faces audit calls after CFO quits over ‘financial integrity’ concerns

Una estrella del fútbol anunció el retiro de su selección: su impactante lugar en el ranking de máximos goleadores de la historia

Las acciones y los bonos argentinos cotizan en baja y vuelve a subir el riesgo país

Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero

Así está el mano a mano entre Estudiantes de La Plata e Independiente Rivadavia

Karina Milei y Diego Santilli aprovecharon la visita a Corrientes para tratar la eliminación de las PASO con el gobernador

U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo

 INTERNACIONAL2 días ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo
- ECONOMIA21 horas ago
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales
- INTERNACIONAL2 días ago
Democrats seize on midterm wins to push massive minimum wage hikes, but economists see trouble ahead