El índice coteja datos duros, como los precios de bienes y servicios y los salarios formales, con la percepción de los consumidores
(Imagen ilustrativa Infobae)
Un nuevo índice privado se sumó a la batería de indicadores que rastrean la evolución de la economía. En particular, este ya desde su nombre “Índice del argentino de a pie” busca auscultar la situación económica “desde una perspectiva más cercana y realista”. A diferencia de los tradicionales, que usualmente miden variables agregadas, el foco de este nuevo indicador es “la experiencia cotidiana de las personas: cómo impactan los precios, el consumo y los ingresos en la vida diaria.
En un contexto donde variables como la inflación y la caída del consumo reflejan tensiones en el bolsillo de los hogares, este tipo de medición permite traducir los grandes números macroeconómicos en percepciones concretas. Así, no solo aporta datos, sino también contexto sobre cómo viven los argentinos la economía en tiempo real”, indicó Damián Di Pace, director de la Consultora Focus Market, que elaboró el Índice buscando responder a preguntas básicas: ¿cómo vive la economía una persona de carne y hueso? ¿Le alcanza el sueldo? ¿Resignó algo este mes? ¿Qué espera para los próximos meses?
Advertisement
Se trata de un índice híbrido, que entremezcla datos duros, como precios y salarios con percepciones detectadas en encuestas de hogares y se compone de cuatro pilares:
Ingreso real: cuánto rinde el sueldo
Costo de vida: Alimento, transporte, servicios
Consumo posible: qué se puede comprar y qué se resigna
Expectativas: Sobre el futuro económico
En una escala de 0 a 100, en la que puntajes de 0 a 40 marcan un rojo de “deterioro” (que va de “colapso estructural” a “deterioro leve”, puntajes de 40 a 70 indican “tensión” (desde “crítica” a “contenida”) y puntajes de 70 a 100 identifican situaciones de “estabilidad” (desde “frágil” a “plena”), el puntaje para la primera versión del índice arrojó un resultado de 61,8 puntos (esto es “tensión contenida”) en febrero/marzo de este año. “Significa que la economía del hogar promedio no está en colapso, pero tampoco en calma: hay presión sostenida sobre el bolsillo, con señales mixtas según el pilar que se mire”, dice el informe que acompaña la primera publicación.
La cuenta de los servicios, desde gas, luz y agua hasta transporte, se volvió un ítem sustancial del presupuesto familiar
(Imagen Ilustrativa Infobae)
Ese resultado, explica, “describe un escenario donde las presiones económicas siguen presentes, pero sin un desborde inmediato. Los hogares continúan ajustando consumos, postergando decisiones y administrando con mayor cautela sus ingresos, lo que evita un deterioro más brusco en el corto plazo. Sin embargo, esta “contención” no implica mejora, sino más bien una capacidad de adaptación que tiene límites. La persistencia de esta dinámica refleja una economía que aún no logra recomponer el poder adquisitivo de forma sostenida, dejando a los consumidores en una situación de equilibrio frágil, donde cualquier shock adicional podría reactivar tensiones más profundas”, explicó Di Pace.
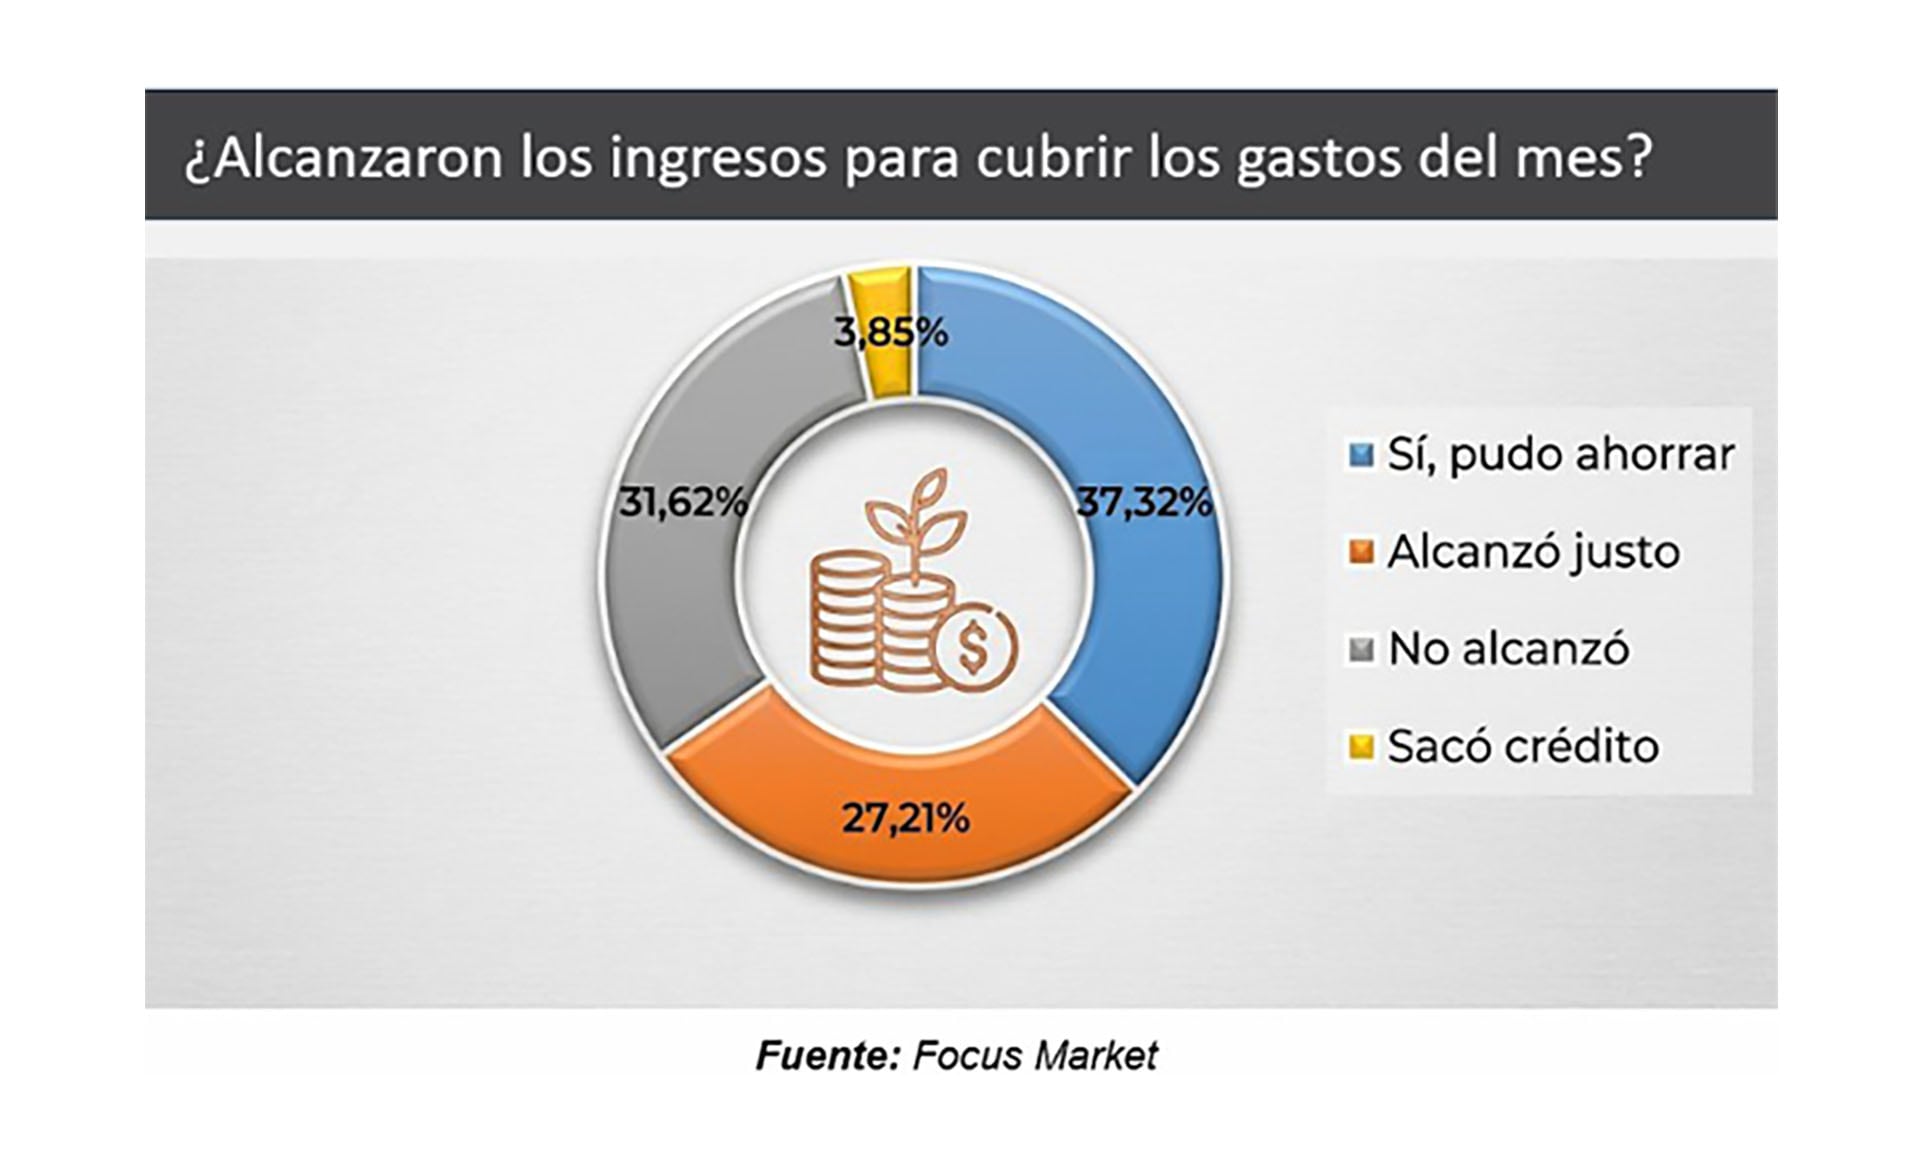
El primer pilar mide si el ingreso “alcanzó” en la experiencia concreta de un hogar a fin de mes. Un 37% de los hogares no solo cubrió sus gastos sino que logró ahorrar algo —señal de estabilidad relativa”, a un 27% le alcanzó ”justo” y a poco más del 35% restante no le alcanzó e incluso una parte de ellos debieron recurrir al crédito para cubrir (con deuda) sus consumos. “Un trabajador registrado con antigüedad, pareja con doble ingreso y sin deudas vive una realidad completamente diferente a la de un trabajador informal, monoparental o con cargas de crédito. El índice los promedia en 60 puntos, pero detrás de ese número conviven situaciones que poco tienen en común”, dice el informe.
Pilar de datos duros, compara la variación de la Canasta Básica Total (CBT, elaborada por el Indec, que mide la “línea de pobreza”) con la del salario formal que surge de la evolución del Ripte, otro indicador oficial que mide el promedio de ingresos de los trabajadores formales entre diciembre de 2025 y enero de este año. En ese lapso, el costo de la CBT aumentó casi cuatro puntos más que el salario, una brecha negativa que muestra que el ritmo del costo de vida le está ganando al de los ingresos.
Advertisement
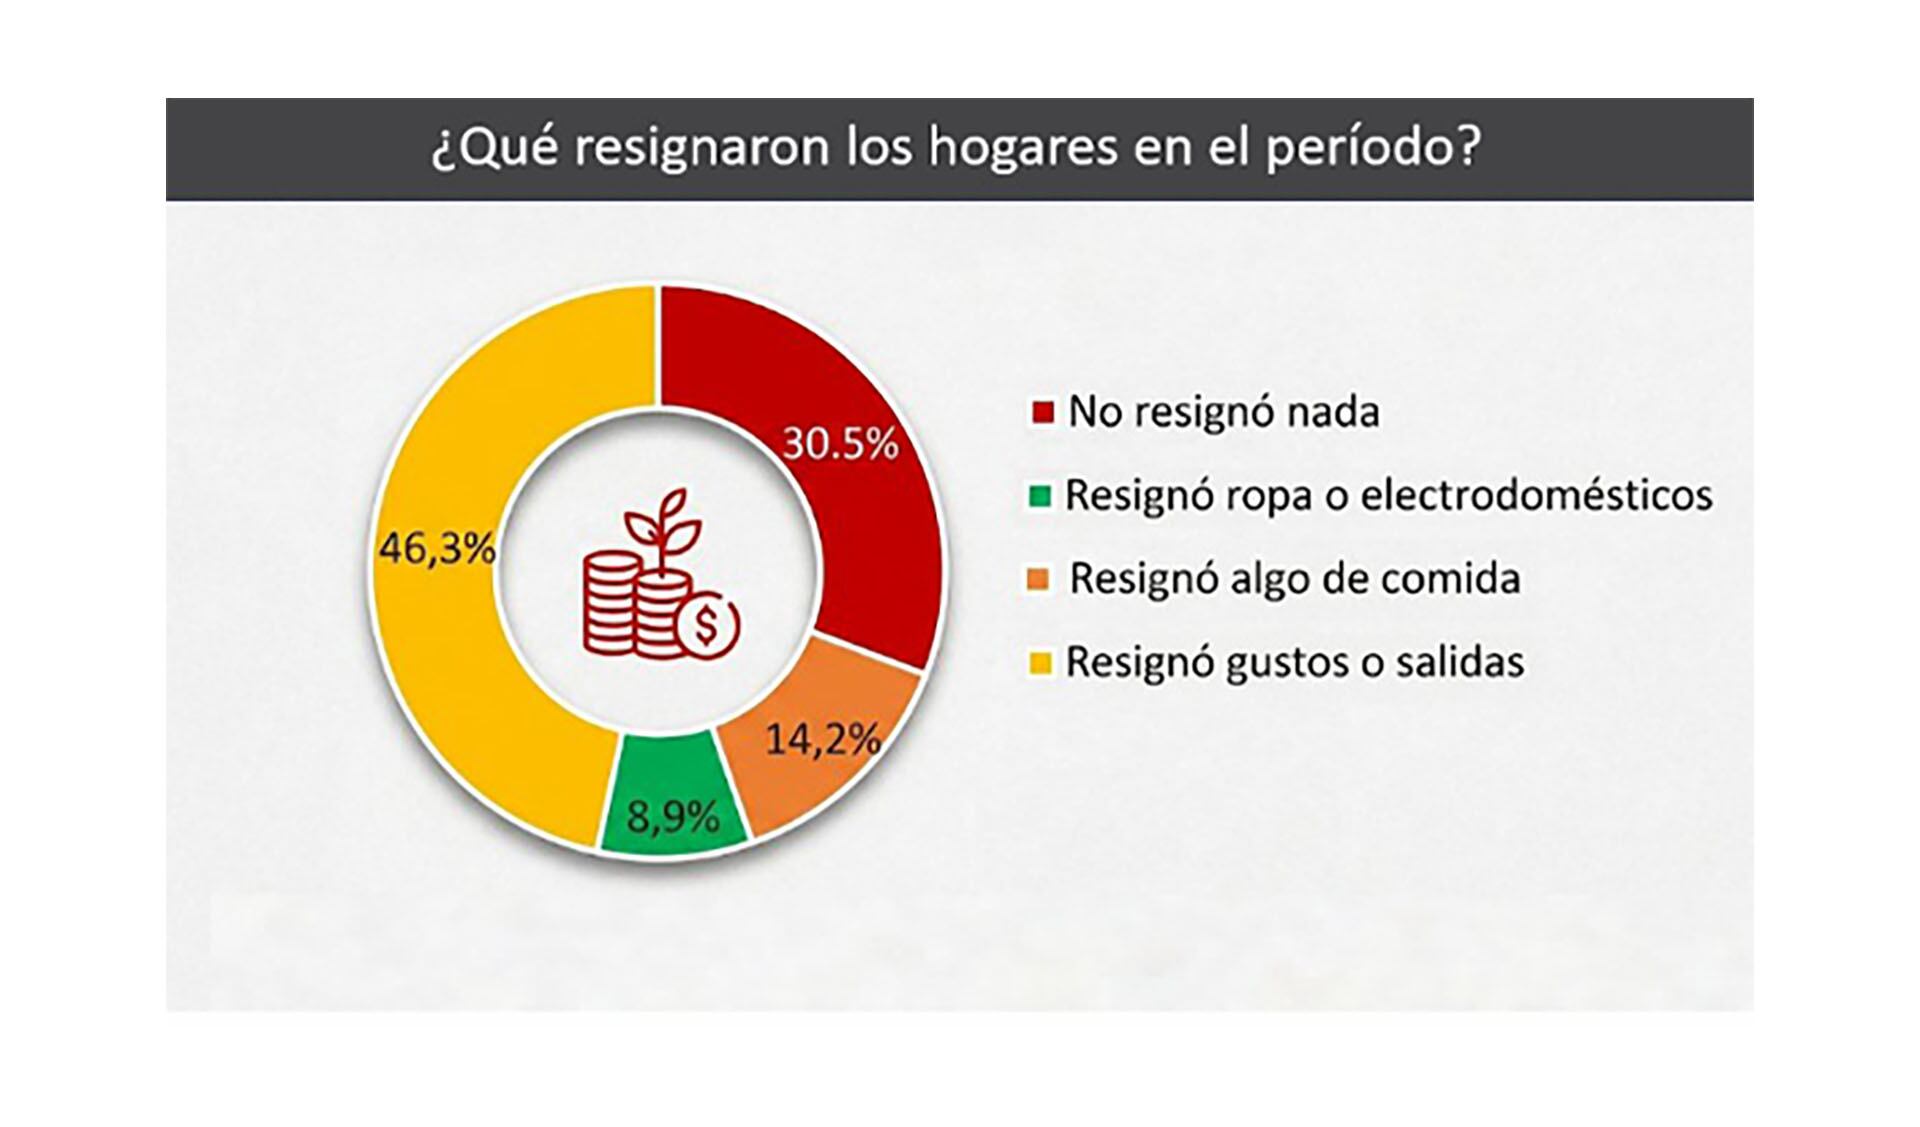
Según Focus Market, es el pilar más revelador. Si bien no mide lo que le cuesta vivir mensualmente ni cuánto gana el trabajador, ausculta “lo que dejó de comprarse”. En la pregunta sobre a qué renunció, dice el informe, aparece la dimensión más humana y cruda del ajuste. Al respecto, los datos muestran que el ajuste del consumo tiene varias capas. La primera y más extendida es el recorte de salidas, entretenimiento, vacaciones, gastos pueden postergarse sin consecuencias inmediatas.
Por esa experiencia, según Focus, ya pasó la mayoría de los hogares. Una segunda capa es la renuncia a bienes durables y semi-durables como ropa, calzado, electrodomésticos, arreglos del hogar y también está “muy extendida”. La tercera capa y más preocupantes es el recorte de alimentos, que afectó a 14% de los encuestados, quienes dijeron haber reducido “la cantidad o calidad de lo que come”. Ergo, “uno de cada siete hogares relevados ya no está ajustando por el lado del lujo ni del confort: está ajustando por lo básico. Es el indicador más directo de vulnerabilidad real que arroja el índice y el que más interpela a cualquier lectura optimista del período”, dice Focus. De hecho, el puntaje de ese pilar, 55,9 puntos, está en el rango de “tensión marcada” en la vida del “argentino de a pie”.
El cuarto y último pilar se refiere no a lo que pasó al encuestado sino lo que se espera y arroja una nota sorprendente difícil de interpretar: casi la mitad de los encuestados (46,9%) espera que su situación económica mejore en los próximos tres meses, el mejor resultado de la primera versión del índice, en contraste con resultados de los demás pilares.
Advertisement
Según Focus, ese optimismo en medio de consumos recortados y salarios que corren detrás de la inflación admitedos lecturas posibles. Una más bien psicológica, según la cual tras período prolongado de deterioro, la expectativa de mejora surge más como necesidad que como cálculo o proyección racional. La idea básica sería que “lo peor ya pasó”, aunque los datos no lo sostengan. La otra lectura, más optimista, es que una parte sustancial de los encuestados esté anticipando mejoras concretas, como una mejora salarial, un trabajo nuevo o la cancelación de una deuda, no capturadas por índices generales pero significativas en la vida concreta de una persona o familia.
“Lo que sí queda claro es la tensión entre ese optimismo y los datos del período: el salario formal creció apenas 0,78% mientras la inflación fue tres veces mayor. Por ahora, la expectativa de mejora flota sobre evidencia en sentido contrario. Si en la próxima edición del índice esa brecha empieza a cerrarse — salarios acelerando, inflación desacelerando —, el optimismo habrá sido una señal adelantada valiosa. Si no, habrá sido, simplemente, esperanza”, subraya el informe, que precisa también que quienes esperan deterioro (el 26%) son una proporción no son una minoría marginal: uno de cada cuatro hogares perdió esperanzas de recuperación, al menos a corto plazo.
En el bimestre diciembre 2025-enero 2026, dice el índice, los precios avanzaron 3 veces más rápido que los ingresos de las familias
(Imagen ilustrativa Infobae)
El informe hace también algunoscruces analíticos. El primero y más directa es cuánto resto tiene concretamente una familia que vive del salario formal promedio. Con el RIPTE de enero 2026 en $1.646.344 y una Canasta Básica Total y una familia tipo de cuatro personas en $1.397.672, la brecha es de $248.673, apenas un 17,8% sobre el umbral de pobreza, un colchón mínimo para cubrir imprevistos, gastos en salud o un gasto fuera de lo habitual. Margen, dice Focus, que en un contexto de inflación mensual superior al 2% se licúa rápidamente, pese a tratarse del segmento más protegido —tiene obra social, aportes jubilatorios, paritarias y estabilidad relativa- del mercado laboral.
Advertisement
La pregunta que surge es qué sucede con quienes están afuera del registro formal. Según el índice, la respuesta es que el 31,6% de los hogares relevados simplemente no llega a fin de mes.
Otro cruce analítico confronta expectativas fue el más alto: 46,9% de los encuestados espera mejorar en los próximos tres meses, pero esa expectativa no cuaja con el hecho de que en el período relevado los precios aumentaron a un ritmo tres veces superior a los ingresos. “Los datos del período no ofrecen aún ningún punto de inflexión visible: ni una aceleración salarial, ni una desaceleración sostenida de la inflación, ni una mejora en el empleo informal que pudiera explicar ese salto en las expectativas”, dice Focus, quien resalta al respecto una gran disparidad de situación entre distritos.
En un extremo están CABA y Neuquén, donde el ingreso per cápita supera por buen margen la CBT y permite cierta acumulación o cobertura de gastos adicionales. En esas jurisdicciones donde el índice supera el promedio de 61,8 y podría incluso subestimar la mejor situación del hogar promedio. El extremo opuesto son provincias como Chaco, Formosa, La Rioja, Santiago del Estero, donde la mediana del ingreso per cápita no llega al 65% del costo de vida. Esto es, la mitad de la población está 35% o más por debajo del mínimo que necesita para vivir. “Los hogares de esas regiones no están cerca del umbral de pobreza: están por debajo o bordeándolo de manera estructural”, concluye el informe.
Conocé qué familiares tienen derecho al beneficio, qué documentación deben presentar y cómo se calcula el haber según el vínculo con el fallecido
Advertisement
Puntos importantes
Familiares de jubilados o trabajadores fallecidos pueden solicitar una pensión en ANSES. El acceso depende del vínculo legal y del cumplimiento de requisitos previsionales del titular.
Los beneficiarios incluyen cónyuges, convivientes e hijos menores o con discapacidad. El monto se distribuye según porcentajes legales, recalculándose si los derechohabientes cambian con el tiempo.
El trámite requiere documentación específica y puede iniciarse online o presencialmente tras 10 días hábiles. Ante denegaciones, la Justicia suele amparar derechos frente a criterios administrativos.
Quiénes pueden cobrar una pensión por fallecimiento de ANSES
Cónyuge: la persona que estaba legalmente casada con el fallecido al momento de su muerte
Conviviente previsional: quien pueda acreditar una unión convivencial pública, estable y notoria durante el período exigido por la normativa
Hijos menores de 18 años: deben ser solteros y no percibir otra jubilación, pensión, retiro o prestación no contributiva, salvo que opten por el beneficio correspondiente
Hijos con discapacidad: pueden acceder sin límite de edad cuando se encontraban incapacitados para trabajar al momento del fallecimiento o al cumplir los 18 años, y estaban a cargo del causante
Cuáles son los requisitos para cobrar la pensión según el vínculo familiar
Cónyuge: debe presentar la partida de matrimonio actualizada. ANSES establece que debe haber sido emitida hasta un año antes de la solicitud y no más de seis meses antes del fallecimiento
Conviviente: debe acreditar cinco años de convivencia inmediatamente anteriores al fallecimiento. El plazo se reduce a dos años cuando existen hijos reconocidos por ambos integrantes de la pareja
Hijos menores de edad: deben tener menos de 18 años, ser solteros y no percibir otra prestación previsional o no contributiva, salvo que opten por la pensión
Hijos con discapacidad: no existe límite de edad, pero deben acreditar que estaban incapacitados para trabajar y que dependían económicamente del fallecido
Qué documentación se necesita para solicitar la pensión de ANSES
Partida de defunción
Formulario de Información Bancaria PS 6.76, únicamente si los datos bancarios no están registrados en ANSES
DNI
Partida de matrimonio, cuando corresponda
Formulario PS 6.9, Declaración Jurada del artículo 1 de la Ley 17.562
Formulario PS 6.284, declaración jurada sobre la eventual percepción de prestaciones en provincias no adheridas al SIPA o en las Fuerzas Armadas o de Seguridad
Formulario PS 6.279, cuando el jubilado fallecido se hubiera retirado mediante la moratoria de la Ley 24.476 y existieran cuotas pendientes de pago
Formulario PS 6.9
Formulario PS 6.12, declaración jurada de dependencia económica del titular
Formulario PS 6.13, declaración jurada testimonial de dependencia económica
Documentación médica que permita acreditar la incapacidad para trabajar
En caso de tutela o curatela, testimonio judicial correspondiente
Cuánto se cobra por la pensión por fallecimiento
Cómo hacer el trámite de pensión por fallecimiento en ANSES
Ingresar a Mi ANSES con CUIL y Clave de la Seguridad Social
Verificar que los datos personales y los vínculos familiares estén actualizados
Seleccionar la opción «Solicitud de prestaciones»
Ingresar en «Pensión derivada por fallecimiento de un jubilado»
Completar los datos solicitados y adjuntar la documentación correspondiente
Qué pasa si otro familiar ya cobra la pensión por fallecimiento
Pensión directa: qué requisitos de aportes debe cumplir un trabajador fallecido
Aportante regular: debe registrar al menos 30 meses de aportes dentro de los últimos 36 meses anteriores al fallecimiento
Aportante irregular con derecho: debe acreditar al menos 18 meses de aportes dentro de los últimos 36 meses
Otra condición de aportante irregular: puede acceder quien tenga 12 meses de aportes dentro de los últimos 60 meses anteriores al fallecimiento y reúna, además, la mitad de los años de servicios exigidos por el régimen común o diferencial
Un fallo sobre monotributistas y la declaración jurada de salud
Separación de hecho: cuándo la Justicia reconoce el derecho a cobrar la pensión
La Corte Suprema estableció que tener domicilios diferentes no alcanza para rechazar una pensión
Convivencia: qué pruebas pueden permitir acceder a una pensión por fallecimiento
anses,jubilaciones,pensión por fallecimiento,Economía,Económica,Economia politica,Que es economía,Economía definición