
ECONOMIA
El Banco Nación lanzó un salvavidas para morosos: cómo funciona y qué ofrecen el resto de las entidades


En medio de una crisis de mora récord que afecta a millones de hogares y amenaza la estabilidad de la banca, el lanzamiento de un plan de rescate del Banco Nación provoca un fuerte reacomodamiento en el sistema financiero argentino. La entidad estatal propone un mecanismo abierto no solo a sus propios clientes, sino también a quienes mantienen deudas con otros bancos o fintech, lo que intensifica la competencia entre entidades y obliga a los principales actores del mercado a ajustar sus estrategias para retener usuarios y evitar la exclusión financiera. El fenómeno de la morosidad revela el impacto de la caída del poder adquisitivo, el encarecimiento de servicios y la proliferación de deudas para sostener el consumo, con un sistema que enfrenta el desafío de atender tanto la urgencia social como su propia sustentabilidad.
El aumento de la irregularidad en créditos y préstamos personales, que trepó al 11,5% en el sector de personas físicas durante marzo de 2026, coloca a la Argentina en el nivel más alto de los últimos veinte años. El porcentaje de mora en tarjetas de crédito alcanzó el 11,7%, mientras que los préstamos personales registraron un 14,2% de incumplimiento. El contexto se vuelve aún más delicado porque casi cinco millones de hogares atraviesan situaciones de deuda, y la respuesta de bancos, financieras y billeteras digitales se diversifica según el perfil de clientes, la antigüedad de los atrasos y la capacidad de pago de cada usuario.
La propuesta del Banco Nación impacta en el tablero financiero porque invita a reorganizar deudas tanto de sus propios clientes como de usuarios de otras entidades, incluidas fintech. La consolidación de obligaciones permite simplificar la gestión, acceder a plazos máximos de 72 meses y pagar tasas fijas del 65% TNA, con montos de hasta 100 millones de pesos. Para quienes presentan atrasos en tarjetas de crédito de hasta 90 días, la entidad ofrece reprogramar deudas por hasta 10 millones de pesos, con plazos de hasta 60 meses y una tasa nominal anual del 35%. El programa prevé que la tarjeta continúe activa, que el pago en cuotas comience en el siguiente resumen y que los límites de compra se ajusten temporalmente.
En el caso de una mora superior a los 90 días, el Banco Nación extiende los plazos de financiamiento hasta 96 meses, siempre sujeto a evaluación crediticia y condiciones particulares. Cada solicitud pasa por una evaluación personalizada, en la que equipos de especialistas revisan el perfil, los ingresos y las características de la deuda para definir opciones a medida. El usuario puede iniciar la gestión en cualquier sucursal, donde recibe asesoramiento y conoce los requisitos actualizados para acceder a estas alternativas.
El Banco Nación pone el foco en reducir la carga mensual de los deudores, extender los plazos y facilitar el acceso a soluciones flexibles, en un contexto donde la mora bancaria creció de 3,3% a 11,5% para personas físicas en un año, con el mayor grado de incumplimiento en préstamos personales desde 2011.

El que aspire a la asistencia del Nación, tiene distintas alternativas:
Destinada a personas que perciben sus haberes a través del Banco Nación. Esta herramienta permite reunir obligaciones financieras mantenidas tanto en esta como en otras entidades, facilitando la administración de los compromisos y la organización del esquema de pagos.
La línea contempla tasa fija, plazos de hasta 72 meses, una Tasa Nominal Anual (TNA) del 65% y montos de hasta $ 100 millones.
- Refinanciación de saldos de tarjeta de crédito
Disponible para clientes que registran hasta 90 días de atraso en el pago de una tarjeta de crédito emitida por la institución. Posibilita reestructurar saldos pendientes de hasta $ 10 millones, con plazos de hasta 60 meses y una TNA vigente del 35%.
La operatoria contempla el mantenimiento de la tarjeta, el inicio del pago de las cuotas en el próximo resumen y adecuaciones temporales en los límites de compras.
Para situaciones con más de 90 días de atraso, el Banco dispone de alternativas de financiación para extender los pagos en hasta 96 meses, sujetas a evaluación crediticia y condiciones vigentes.
- Cómo iniciar la gestión
Los clientes pueden acercarse a cualquier sucursal para recibir asesoramiento y conocer las opciones disponibles. También tienen la posibilidad de consultar la información y requisitos vigentes en www.bna.com.ar.
A través de estas herramientas, el Banco Nación acompaña a sus clientes en la reorganización de sus compromisos financieros, brindando soluciones que favorecen una administración ordenada, previsible y sostenible de su economía personal.
El Banco Provincia opta por una estrategia centrada en la prevención del sobreendeudamiento y la detección temprana de señales de estrés financiero. La entidad prioriza el otorgamiento responsable de crédito, implementa un monitoreo activo de la cartera y reacciona con agilidad para evitar que los atrasos se vuelvan estructurales. Para quienes presentan mora temprana, de hasta 90 días, el banco ofrece una línea de refinanciación de préstamos personales de hasta 72 meses, con tasa fija del 81,78% nominal anual (vigente a marzo de 2026), anticipo equivalente a una cuota, o sin anticipo para quienes perciben haberes en la entidad.
Para clientes con ingresos de hasta tres salarios mínimos (menos de 1.073.400 pesos), hay un programa especial con tasa fija del 40,89% y extensión de plazos hasta 60 meses. Si la mora supera los 90 días, se mantienen plazos de hasta 72 meses, un anticipo del 5% (o sin anticipo si el usuario cobra haberes en el banco) y, en situaciones críticas, opciones como quitas de capital o cancelación por saldo contable.
En el segmento de empresas, el Banco Provincia habilita líneas de refinanciación tanto para mora temprana como tardía, con plazos de hasta 84 meses, anticipos del 2,5% o 5%, y tasas variables más spread, que en marzo de 2026 equivalen al 35,16% nominal anual. La entidad reportó que la recuperación de mora se cuadruplicó durante el primer bimestre de 2026 frente a los tres años anteriores, resultado que atribuye a su política de prevención y acompañamiento.
ICBC implementó soluciones específicas según el grado de atraso en la cartera de clientes. Para usuarios sin mora pero con deudas elevadas en tarjeta de crédito (más del 30% financiado y más de 9 millones de pesos en Visa o Mastercard), se ofrece un préstamo personal para reestructuración con tasa UVA +20% y plazo de hasta 48 cuotas, aunque implica la baja del producto tarjeta. Para quienes deben menos de 9 millones, hay una opción de cuotificación en tarjeta Visa, con tasa del 39% y plazo de 24 cuotas, que permite mantener la tarjeta activa.
Para clientes con mora superior a 30 días en tarjetas, préstamos personales o cuentas corrientes sin garantía, el banco diseña acuerdos de pago personalizados, ajustando el número de cuotas y bonificando el saldo según la capacidad de pago y el nivel de morosidad. Además, ofrece planes de refinanciación que buscan aliviar la carga financiera a través de la consolidación de deudas, con la baja de todos los productos en mora y plazos de 6 a 60 meses. Las tasas disponibles son fija del 70% TNA o UVA +10% TNA. El acceso a estos planes requiere no superar la situación 4 en Veraz e implica una revisión y aprobación del área de créditos.
El Banco Macro, por su parte, despliega el programa “Gestión de Mora Temprana”, que prioriza la acción antes de que los atrasos se conviertan en casos de incobrabilidad. El equipo del banco contacta a los clientes en cuanto detecta dificultades en la gestión de las deudas, para ofrecer reestructuración con tasas diferenciales. El contacto directo permite anticipar soluciones y rescatar usuarios antes de que la situación se agrave. Voceros de la entidad remarcan que los usuarios muestran buena recepción ante la posibilidad de acceder a planes de reestructuración, lo que les brinda mayor certidumbre sobre su situación financiera.
En el área de banca empresas, la metodología incluye segmentación por actividad y herramientas adaptadas a la realidad de cada sector, con el objetivo de evitar que las empresas lleguen a situaciones críticas de atraso.

El Banco Credicoop adopta una estrategia diferenciada basada en su estructura cooperativa. La entidad desarrolla modelos de análisis para identificar de manera temprana indicadores de posibles dificultades y, frente a estos casos, ofrece líneas de crédito con tasas más bajas y plazos extendidos. Pereira explica que el objetivo es comprender la situación particular de cada socio y anticiparse a los problemas, ajustando las medidas a las necesidades específicas. El banco busca que la carga financiera afloje en el corto plazo para los asociados, adaptando las soluciones a cada situación.
El Banco Santander, por otro lado, adoptó una política de gestión individualizada ante situaciones de mora. Cuando la relación entre los pagos mensuales y los ingresos de un cliente se complica, la entidad ofrece planes de pago específicos para facilitar la cancelación de deudas. Durante la vigencia del plan de refinanciación, el banco suspende productos como tarjetas de crédito, sobregiros y nuevos préstamos, aunque mantiene activa la cuenta y otros servicios esenciales. Los usuarios pueden solicitar ayuda a través de los canales habituales, como el home banking, la aplicación móvil, el centro de atención telefónica y las sucursales. Esta metodología busca acompañar al cliente durante el proceso de regularización, adaptando las alternativas a las posibilidades de cada caso.
Entre los bancos privados líderes, la reacción frente al aumento de la morosidad se apoya en la personalización y en el uso intensivo de tecnología. Fuentes de una de las principales entidades descartan campañas masivas y señalan que el monitoreo es constante y personalizado. El sistema analiza el comportamiento individual de los clientes y, cuando detecta señales de estrés financiero, ofrece refinanciaciones con condiciones diferenciadas, como tasas más bajas y plazos extendidos. Durante el proceso, se suspenden tarjetas de crédito y la posibilidad de nuevos créditos, hasta que el usuario regulariza su situación.
El objetivo de este enfoque es preservar la condición de sujeto de crédito y evitar que los clientes enfrenten instancias judiciales. Los canales para acceder a estos planes incluyen plataformas digitales, atención telefónica y sucursales, con esquemas adaptados al segmento y a la capacidad de pago de cada usuario.
Las billeteras digitales, como Mercado Pago, implementan modelos de gestión del riesgo basados en scoring propio, que analiza más de 3.000 variables y se actualiza en tiempo real. Este modelo permite otorgar líneas de crédito acordes a la capacidad de pago de los usuarios y personalizar las condiciones de refinanciación. Voceros de la fintech señalan que este proceso permite una gestión de riesgo más precisa y dinámica que la del sistema tradicional, con alternativas adaptadas a la realidad de cada usuario.
banco,atención al cliente,ventanilla,trámites bancarios,seguridad,empleados bancarios,servicios financieros,documentos,interacción profesional







ECONOMIA
Dólar y elecciones: las dudas detrás de la “bazuca” de Milei para evitar una corrida cambiaria en 2027
La discusión no se centra solo en la magnitud de la cifra, sino en la liquidez efectiva de cada componente
La estimación oficial sobrestima la capacidad de intervención disponible. Según su cálculo, el poder de fuego ascendería a USD 25.000 millones (Eco Go)
Las exportaciones no son dólares del Gobierno (Buteler)
Sería necesario contar con un respaldo explícito de Estados Unidos para que la línea de swap se convierta en una herramienta de intervención efectiva (Piccardo)

Javier Milei,Casa Rosada,Argentina,dólar estadounidense,dolarización
ECONOMIA
Acuerdo Fatca: qué información recibe ARCA sobre las cuentas de argentinos en Estados Unidos

- Identificación del titular de la cuenta, cuando se trate de una persona humana o una entidad residente en Argentina.
- Nombre de la institución financiera estadounidense donde se encuentra abierta la cuenta.
- Número de cuenta informado por la entidad financiera.
- Intereses cobrados en cuentas de depósito, como cajas de ahorro, cuentas corrientes, plazos fijos u otros productos bancarios similares, cuando los intereses de fuente estadounidense superen los USD 10 anuales.
- Dividendos de fuente estadounidense, sin un monto mínimo anual para su información.
- Otros ingresos de fuente estadounidense acreditados en cuentas financieras, si la normativa tributaria de Estados Unidos exige que sean declarados ante el IRS.
- Ingresos obtenidos por inversiones en acciones de empresas estadounidenses, incluidos los dividendos.
- Dividendos de fondos cotizados en bolsa (ETF), siempre que sean considerados de fuente estadounidense.
- Los saldos de cuentas bancarias y de inversión.
- Las cuentas cuyos únicos rendimientos provengan de activos que no sean de fuente estadounidense.
- Los dividendos distribuidos por sociedades europeas u otras compañías extranjeras, aunque la cuenta donde se acrediten esté abierta en Estados Unidos.
- Los ingresos de inversiones estructuradas fuera de Estados Unidos.
- Los inmuebles ubicados en territorio estadounidense.
- Las cuentas abiertas a nombre de sociedades que no sean residentes en Argentina, incluso si sus beneficiarios finales viven en el país.
- La identificación automática del beneficiario final de una sociedad o estructura jurídica titular de una cuenta.
ARCA,Internal Revenue Service,Estados Unidos,inspección fiscal,acuerdos tributarios
ECONOMIA
Cambian los montos del cupo 2027 para autos eléctricos e híbridos: qué vehículos ganan lugar y cuáles perderán volumen

La decisión del Gobierno de cambiar los valores FOB para el cupo 2027 de 50.000 autos híbridos y eléctricos permitirá que, en su tercer año de vigencia, este programa se adapte de mejor modo a la oferta de nuevas tecnologías de propulsión de la industria automotriz mundial.
En las dos licitaciones de 2025 y 2026, el valor FOB (que es el precio de embarque en país de origen) era el mismo para todos los autos, USD 16.000, cualquiera fuera el grado de electrificación que tuvieran.
Pero a partir de hoy, día que comienza a regir el decreto 1128/2026 del Boletín Oficial, solo se mantiene en ese valor para los autos Mild-Hybrid o microhíbridos, mientras que los híbridos autorecargables e híbridos enchufables tendrán un precio FOB máximo de USD 18.000, y los eléctricos puros pasan a tener un tope de 35.000 dólares.
Nuevos objetivos del cupo
En los dos primeros años, el programa buscaba dos objetivos en paralelo: generar un mejor acceso a vehículos híbridos y eléctricos que eran inalcanzables para el comprador medio de autos 0 km, y empujar los precios del mercado para abajo, entendiendo que, con más competencia, deberían readecuar sus márgenes.
Ambas metas se consiguieron. La primera, porque los autos con algún grado de electrificación pasaron del tener el 4% al 15% en el mercado, ofreciendo una alternativa sustentable de menor costo de uso a los automovilistas.

La segunda meta también se cumplió, aunque quizás no en la proporción que esperaban los consumidores. Los precios de los autos de gama media bajaron, pero los modelos de entrada no registraron cambios, ya que prácticamente no enfrentan competencia de vehículos incluidos en el cupo.
La situación podría haber sido distinta si más marcas —y no solo tres— hubieran importado autos de pasajeros compactos en lugar de SUV. El cupo permitía traer vehículos con un valor FOB de hasta USD 16.000, por lo que un modelo de USD 8.000 podía haber sido una alternativa. Sin embargo, la mayoría de las terminales e importadoras optó por vehículos más caros, que les ofrecían un mayor margen de ganancia.
De hecho, el precio de los autos de la franja de acceso no cambió, el JMEV Easy 3 pasó a ser el auto más barato y el Renault Kwid siguió con la progresión de precios del mercado, porque en dos años se importaron unos 1.500 autos del eléctrico chino, que no le sacaron tantos patentamientos al Kwid, que entre 2025 y lo que va de 2026 lleva vendidos casi 20.000 unidades.
Las limitaciones del cupo anterior
Por el contrario, establecer un valor FOB máximo de USD 16.000 dejó afuera a una gran cantidad de marcas y modelos que tenían costos mínimos más altos que ese valor. Hubo varios casos como los de Alfa Romeo o Hyundai, aunque también otras marcas tuvieron que resignar equipamiento para poder entrar al cupo “muy justo con el precio FOB”.

El caso más emblemático es el de la Ford Territory, que configuró una versión híbrida con menor equipamiento como el paquete de ADAS avanzadas que sí tiene el modelo Titanium naftero, y que ahora podrá incorporarlo a las híbridas del año próximo. Además, podría entrar la híbrida enchufable, que por esta misma condición, no pudo acceder al beneficio en los cupos anteriores.
Sin embargo, los autos eléctricos puros fueron los que menos oferta tuvieron en los dos primeros años del programa, porque salvo el JMEV Easy 3 y el BYD Dolphin Mini, en el cupo entraron el BYD Yuan Pro, el Chevrolet Spark, el Baic EU5, el Ora 03 y tres nuevos modelos de Arcfox.
De hecho, la proporción de autos eléctricos en el mercado es una décima parte del volumen de vehículos híbridos, lo que deja en evidencia la escasa oferta de modelos completamente eléctricos que pudieron acceder al cupo.
El nuevo escenario
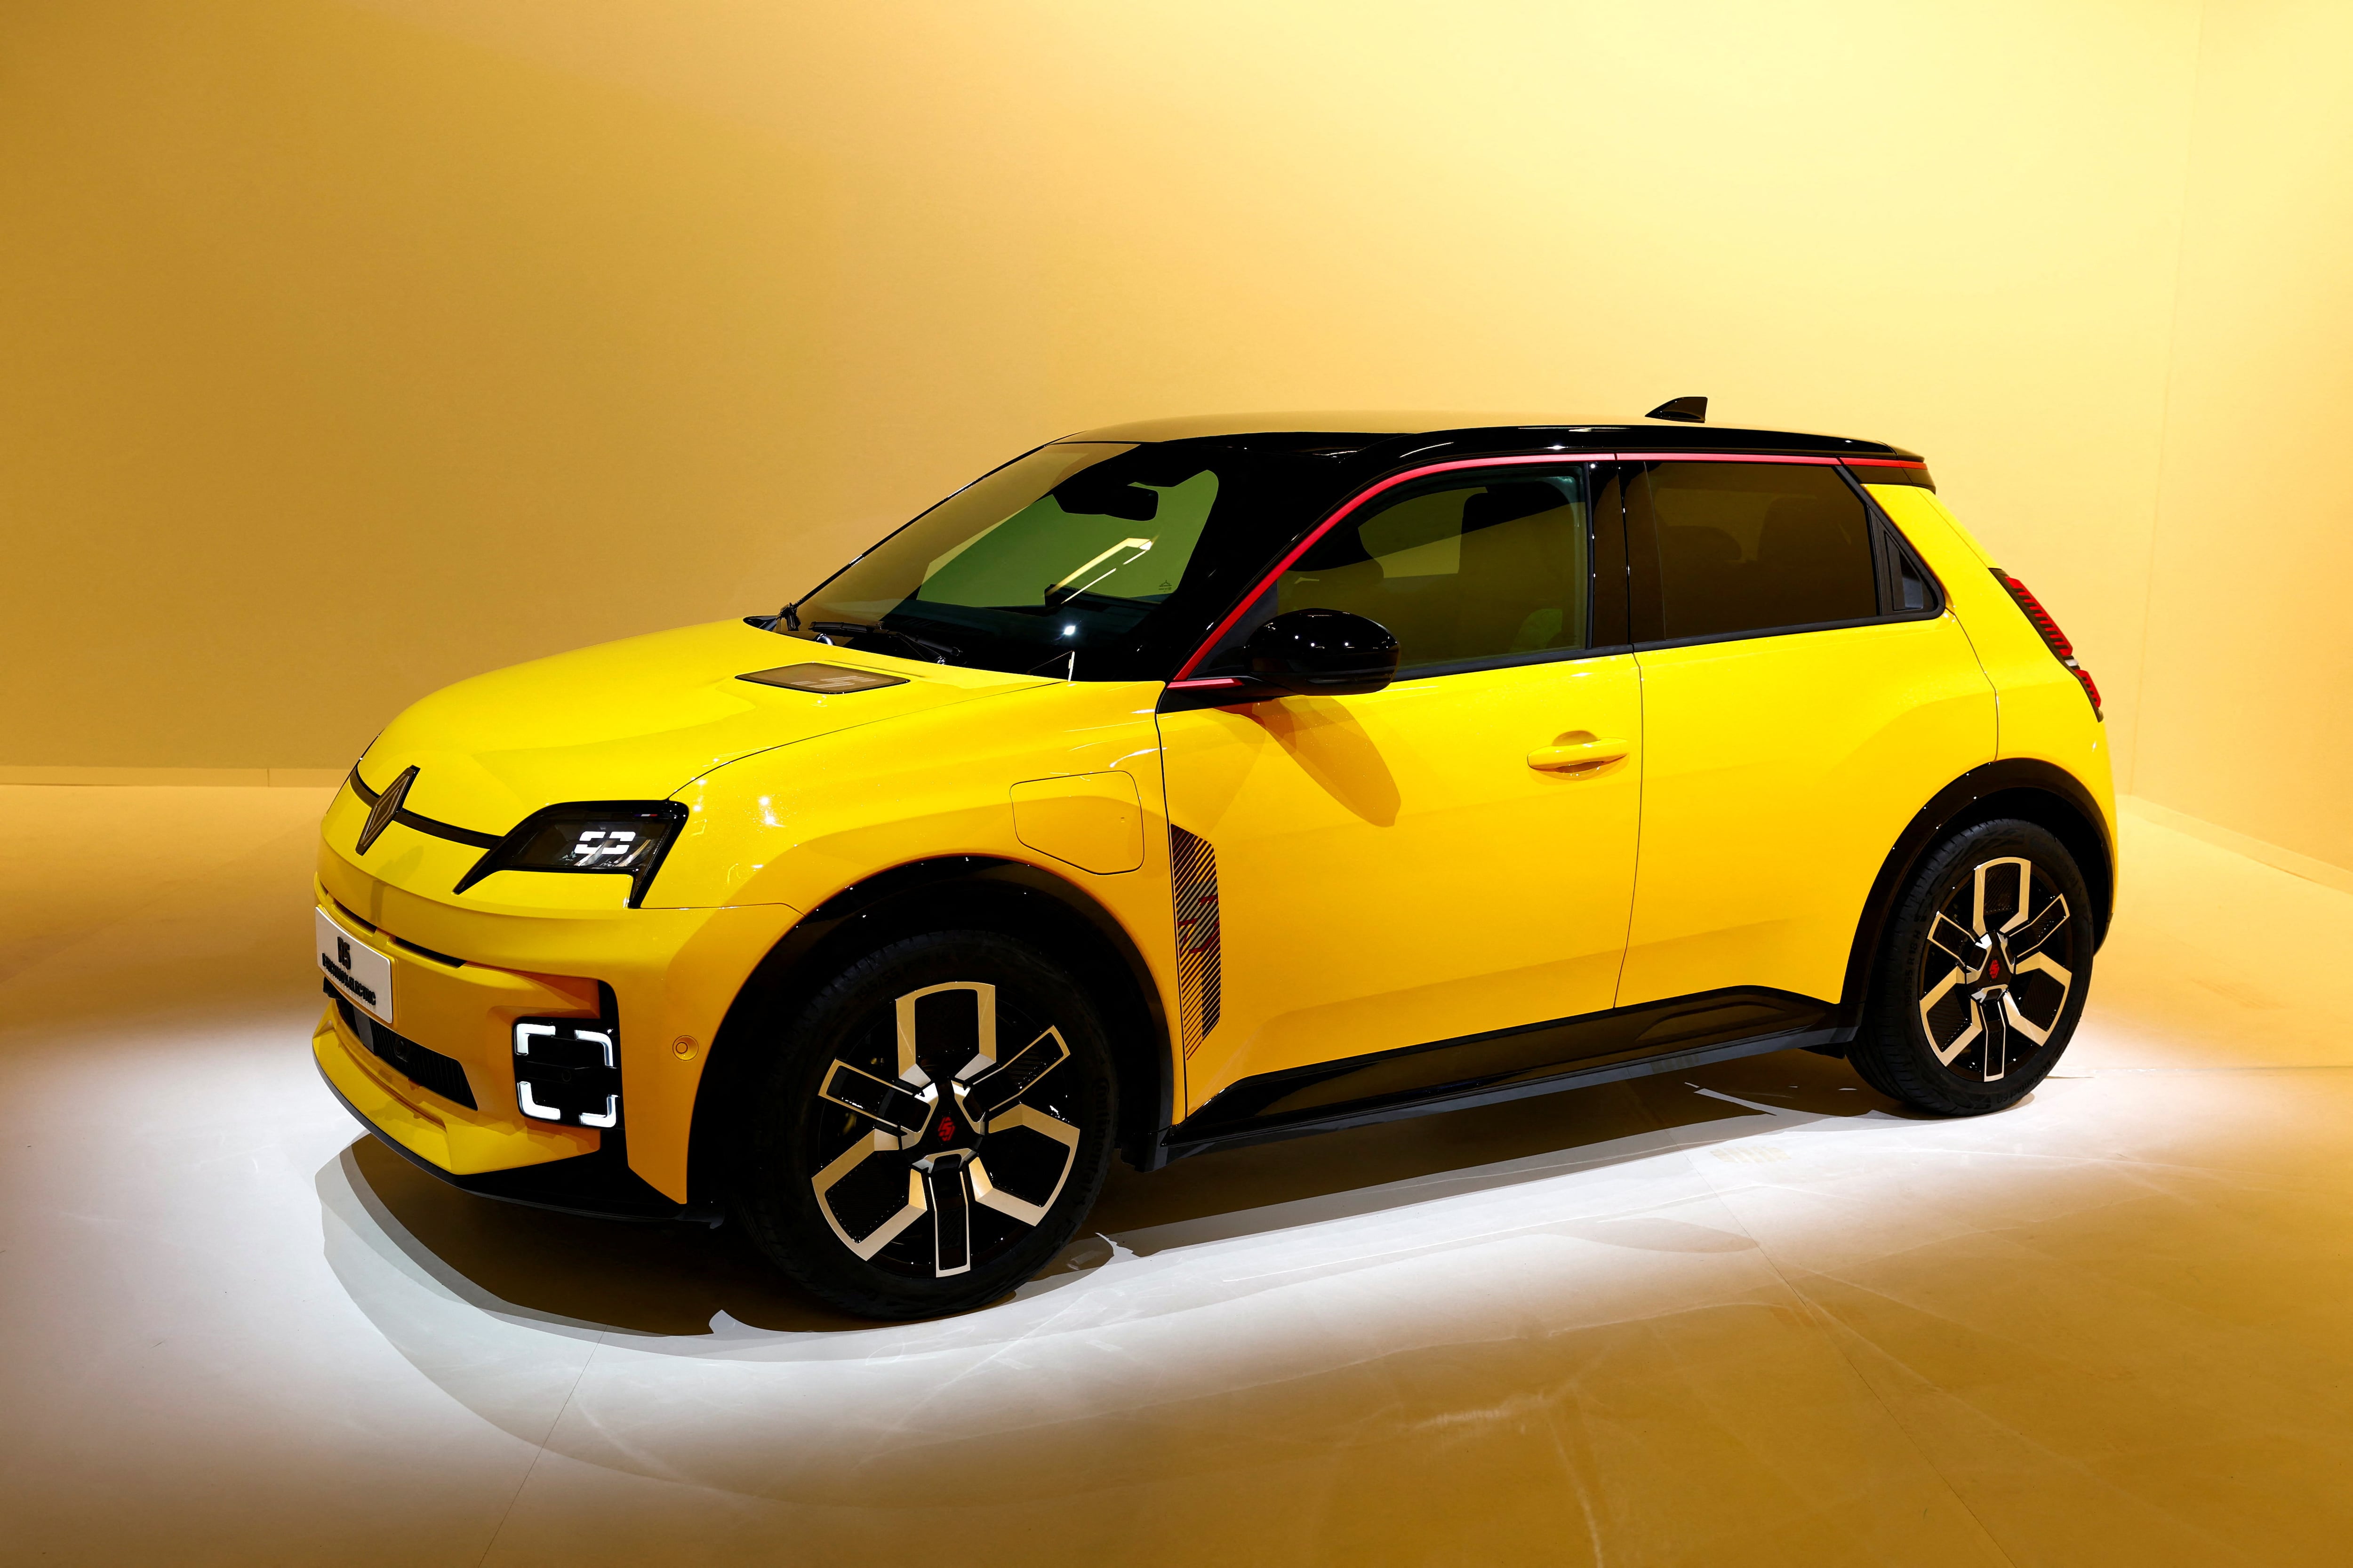
Ahora, con la suba del valor FOB a USD 35.000, no solo Tesla podrá entrar al mercado argentino con sus modelos a un precio exento del arancel, sino muchas marcas europeas como Volkswagen, Ford, Renault, Stellantis, Volvo, Audi, Mercedes-Benz o BMW, entre otras. Estas marcas se pueden acoger al beneficio de un arancel reducido del 26,2% gracias al tratado comercial entre el Mercosur y la Unión Europea, pero no todos los modelos cumplen los requisitos.
Sin embargo, para poder acogerse a ese beneficio, los autos deben tener una integración de partes europeas determinada que en el cupo de híbridos y eléctricos general no existe, con lo cual el beneficio es doble, porque pagarán arancel cero y no tendrán que justificar procedencia de sus partes.
También se verán beneficiadas marcas de otro origen como Japón o Corea del Sur, que tienen vehículos eléctricos que no entraban al cupo por su precio y ahora quedarán habilitadas para competir en la licitación para 2027.
Los que perderán peso
Quienes perderán serán los importadores que apostaron a un gran volumen de unidades en el cupo con híbridos o híbridos enchufables, ya que en las licitaciones 2025 y 2026, solo hubo aproximadamente un 17% de autos 100% eléctricos contra un 64% de híbridos en sus esas dos especificaciones.
Ahora, con la suba del valor FOB de los eléctricos puros, ese 17% subirá considerablemente, y el 64% bajará, salvo que el Gobierno lo estipule en la reglamentación del cupo 2027 con un volumen determinado, las marcas querrán aprovechar la oportunidad para traer sus modelos eléctricos que hasta ahora no era negocio importar con un 35% de arancel sobre su precio.

“Los que apostaron a armar un negocio en Argentina con los autos del cupo hicieron mal las cuentas. No podes armar una red de concesionarios y todo el negocio basado en una cantidad limitada de autos que te asigna el Gobierno. Esos van a perder porque tendrán menos volumen de unidades. El que entendió el negocio no solo importó autos en el cupo, sino también nafteros por fuera del cupo”, explicó un empresario importador a Infobae.
De todos modos, habrá que esperar a que se publique la reglamentación del cupo 2027. Ahí el sector sabrá si se asignan cantidades fijas para cada tecnología o si se deja abierto como fue en 2025 y 2026. Lo que es seguro es que seguirán siendo 50.000 y con un 50% para los fabricantes y el otro 50% para los no fabricantes. Aunque sin comunicaciones oficiales de la marca, en principio, Tesla será parte de este segundo grupo, con lo cual su pedido será el que afecte más a los importadores actuales.
above,abstract,aerial view,asia,asphalt,auto,automobile,automotive,bird eye view,brand,business,car,car carrier,cargo loader,cargo ship,carrier ship,cars,commerce,commercial dock,commercial vehicles,container loader,dealership,delivery,export,factory,freight,import,industrial,industry,line,lineup,loading,logistics,lot,new,park,pickup trucks,place,port,roro ship,row,ship,shipping,storage,technology,thailand,trade,transportation,white

Dólar y elecciones: las dudas detrás de la “bazuca” de Milei para evitar una corrida cambiaria en 2027

El horóscopo de hoy: sábado 3 de octubre

Ante la polémica, la Corte Suprema aclaró que no falló sobre la validez del régimen de tierras

Elecciones en Brasil: Milei bajó la intensidad de sus ataques a Lula, pero apuesta al triunfo de Bolsonaro

Acuerdo Fatca: qué información recibe ARCA sobre las cuentas de argentinos en Estados Unidos

Guillermo Montenegro volverá a la intendencia de Mar del Plata debido a la creciente inseguridad en la ciudad

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA13 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- CHIMENTOS3 días ago
Luto en el periodismo: murió a los 58 años una de las conductoras más famosas y reconocidas de la TV, luchando contra un cáncer cerebral





