ECONOMIA
Andrés Borenstein, de BTG Pactual: “Se puede compartir o no lo que hace el Gobierno, pero no le podemos poner una vara suiza”

Las finanzas públicas y la acumulación de activos externos por parte del Banco Central de la República Argentina (BCRA) evolucionan de acuerdo con el plan del Gobierno. Ese proceso se tradujo en desinflación, estabilidad en el mercado cambiario y baja de las tasas de interés de los depósitos a plazo fijo. Aunque la actividad agregada registró récords, persiste malestar en sectores de la producción y el consumo, que retrocedieron frente a años anteriores y lo reflejaron en la mora del crédito, tanto bancario como, con mayor intensidad, en canales alternativos.
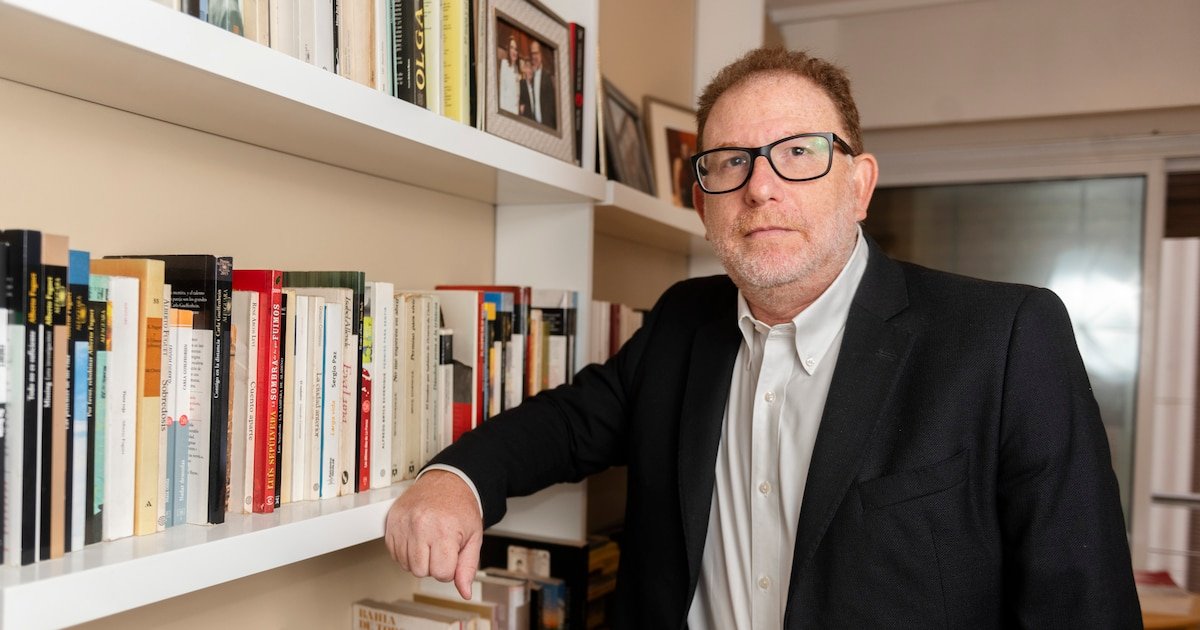
Ante ese panorama, Infobae entrevistó a Andrés Borenstein, economista de BTG Pactual y docente universitario en la UTDT y la UBA. Coautor del libro Puede Fallar y autor del podcast La Economía en 3 minutos, analizó los principales aciertos del nuevo esquema cambiario, las oportunidades de inversión y los riesgos internos y externos que podrían condicionar el crecimiento durante el resto del año.
— ¿El ministro de Economía peca de optimismo al afirmar que espera “los mejores 18 meses” en más de dos décadas? ¿En qué indicadores se apoya esa proyección?
— No me corresponde decir si peca o no peca. Creo que la economía andará bien en los próximos meses. No sé si serán los mejores, pero veo la actividad en mejora. Hay empresas que anunciaron inversiones y, en la medida en que esos anuncios se concreten, la actividad mejorará y algunos sectores que hoy no vienen tan bien, como por ejemplo la construcción, probablemente arranquen.
“No creo que vaya a haber un boom de construcción, pero sí mejor actividad. Lo mismo vale para algunos sectores industriales. Y, sin duda, algunos servicios”
No creo que vaya a haber un boom de construcción, pero sí mejor actividad. Lo mismo vale para algunos sectores industriales. Y, sin duda, algunos servicios seguirán mejorando su performance. Es claro que no será homogéneo y que, aun en una buena economía, habrá gente que no esté bien. Corregir desequilibrios lleva mucho tiempo.
— ¿Por qué conviven diagnósticos tan distintos entre economistas: unos sostienen que la economía va “por buen camino” y otros que “no está bien”? ¿Qué muestran los datos en actividad, salarios reales, empleo, pobreza e inversión para explicar esa divergencia?
— Bueno, todos tenemos sesgos. Y, por otro lado, la economía no es una ciencia exacta. Yo asumo que los precios internacionales seguirán siendo buenos para Argentina, que El Niño traerá otra buena cosecha. Creo que el Gobierno tuvo la filosofía correcta en arreglar las cuentas fiscales, romper con el proteccionismo y desregular muchos sectores. Hubo más controversias con la cuestión monetaria y cambiaria, pero fue haciendo cambios en la política económica que la mejoraron.

Los mejores ejemplos fueron la reducción de volatilidad de tasas de interés y la compra de reservas. Es decir, hay una plataforma que es mejor que antes. Y, por supuesto, hay gente a la que puede no gustarle el RIGI o que puede querer una apertura más rápida del cepo. Son opiniones válidas. No es blanco o negro.
No estoy diciendo que no haya riesgos. La política local, que incluye tanto lo que haga el Gobierno como lo que haga la oposición, puede complicar la situación. El escenario internacional puede cambiar para peor. Y también puede pasar que algo que uno predice finalmente no ocurra. Hay que asumir que todos erramos.
“La economía no puede “estar bien” cuando crecimos casi nada en los últimos 15 años y todavía tenemos una inflación muy alta
Partamos también de decir que la economía no puede “estar bien” cuando crecimos casi nada en los últimos 15 años y todavía tenemos una inflación muy alta. Se puede compartir más o menos lo que hace el Gobierno, pero no le podemos poner una vara suiza.
— El Fondo Monetario Internacional, en la segunda revisión del acuerdo de Facilidades Extendidas, destacó avances y también enumeró desafíos del programa. ¿Comparte ese diagnóstico? ¿En qué puntos coincide y en cuáles discrepa?
— Diría que estoy bastante de acuerdo con lo que plantea el FMI. Obviamente la realpolitik es otro negocio. La reforma tributaria que proponen tiene todo el sentido del mundo. Pero sacarla (esta u otra versión) implica una negociación compleja con las provincias. Y no solo eso: es difícil por la política, pero también porque no todas las provincias quieren o necesitan lo mismo.

— A 30 meses del gobierno de Javier Milei, ¿El ordenamiento fiscal fue “demasiado rápido” o fue el ritmo necesario?
— Respecto de la velocidad, Milei tuvo el beneficio de aprender de lo que no salió bien del gobierno de Macri y, por otro lado, tenía un mandato social para hacerlo que quizás Macri no tenía. Desde lo teórico, la terapia de shock es mejor que el gradualismo. Además, la promesa de corte futuro en Argentina es una promesa liviana. Había que hacerlo rápido.
— En la relación entre ajuste fiscal e impuestos: ¿el recorte del gasto habilitó la baja o eliminación de tributos, o primero se redujeron impuestos y eso forzó un ajuste mayor? ¿Qué “tamaño de Estado” es consistente con sostener el superávit en 2026 y 2027?
— Creo que el Estado está llegando a un tamaño correcto. Probablemente el ajuste adicional ahora debería venir de lo provincial y municipal. Esto no quiere decir que no haya cosas para reasignar en el Gobierno federal.
“Milei tuvo el beneficio de aprender de lo que no salió bien del gobierno de Macri y, por otro lado, tenía un mandato social para hacerlo que quizás Macri no tenía”
Siempre es conveniente evaluar el gasto y asignarlo donde tiene mayor valor social. Pero si se mira el gasto en base caja, entre jubilaciones, programas sociales e intereses de la deuda ya tenemos más del 75% del total.
— Mes a mes, la Secretaría de Finanzas informa que la deuda pública consolidada (Administración Central y Banco Central) baja en relación con el PBI y, según esas series, también en valores absolutos. ¿Qué tan robusta es esa lectura?
— La deuda argentina es baja. Cada uno la mide como le conviene. Si sube en dólares porque el tipo de cambio se aprecia, entonces también sube el PBI. Si el Gobierno esteriliza la compra de reservas con deuda, entonces sube la deuda, pero también los activos. Lo más relevante es no tener déficit, porque eso es lo que impide que la deuda suba más allá de las contabilizaciones que se hacen en función del PBI, en dólares o en pesos. No veo riesgos grandes en el perfil de vencimientos. Aunque es importante tratar de mostrarle al mercado que hay acceso, porque eso despeja la incertidumbre de quien la tenga.

— ¿Qué factores frenan una caída más marcada del índice de riesgo país? ¿Qué pesa más hoy: el frente fiscal, el externo, la dinámica de la deuda, el marco institucional o el riesgo político?
— Las cosas que más mira el mercado son la posición de reservas y el riesgo político. Si eso anda bien, dos puntos más de inflación no cambian el panorama. Lógicamente, una parte del riesgo político tiene que ver con que la economía crezca, pero el cóctel político depende de muchos factores, algunos de los cuales exceden a lo económico.
— ¿La combinación de desinflación, baja de tasas de interés para depósitos y apreciación del peso es un fenómeno transitorio o tiene fundamentos? ¿Qué variables deberían monitorearse para saber si ese equilibrio es sostenible?
— Creo que la tasa de interés relevante hoy, como la Tamar por debajo de la inflación, no es algo que vaya a durar para siempre. Esperemos que baje la inflación más de lo que suba la tasa.
“Con los números en la cuenta corriente de la balanza de pagos, yo no creo que veamos una depreciación real de la moneda”
El tema de la apreciación del peso es siempre debatible. Con estos números en la cuenta corriente de la balanza de pagos, yo no creo que veamos una depreciación real de la moneda.
— ¿Qué espera para el resto del año en actividad, inflación, tipo de cambio y reservas? ¿Cuál es su escenario base y qué shock lo haría revisar ese pronóstico?
— El escenario base es un crecimiento superior al 3,5%, un tipo de cambio entre 1.650 y 1.700 pesos y compras del Banco Central por alrededor de USD 15.000 millones. Si los precios del petróleo se mantienen arriba de USD 90 por todo el año, es posible que se compren más dólares. Va a depender también de cuántos dólares decidan comprar los argentinos.

— ¿Ese escenario alcanza para que el Gobierno vuelva al mercado internacional de deuda? ¿Qué condiciones de tasa, plazo y señal política serían necesarias, y qué diferencia esa eventual vuelta de las emisiones recientes de empresas energéticas y bancos?
— Con menos de 500 de índice de riesgo país, la ventana se puede abrir. Si a eso le sumáramos otra calificación de riesgo en B-, también ayudaría.
— ¿Cómo evalúa el esquema cambiario vigente: hay atraso cambiario o todavía hay margen? ¿Qué nivel de tipo de cambio real considera consistente con acumular reservas sin reactivar la inflación?
— En términos históricos, el peso puede estar caro. Pero la historia tiene valor relativo. Estamos frente a un cambio de régimen en lo macro y tenemos un potencial exportador que parece materializarse. De manera que esos términos taxativos como atraso cambiario son debatibles.
“En términos históricos, el peso puede estar caro. Pero la historia tiene valor relativo. Estamos frente a un cambio de régimen en lo macro y tenemos un potencial exportador que parece materializarse”
El dólar se ha debilitado frente a las monedas emergentes y el euro en el último año y medio. Desde lo macro, este año tendremos equilibrio o superávit de cuenta corriente en base caja, el BCRA compra dólares y no creo que nadie se anime a decir que los salarios en Argentina en dólares son caros. Esas cosas no son tan compatibles con un tipo de cambio sobreapreciado.
Hay gente que puede argumentar que los salarios son caros ajustados por productividad. Pues entonces veamos cómo aumentamos la productividad.
— ¿Dónde ve hoy el principal cuello de botella para crecer: crédito, impuestos, costo laboral no salarial, infraestructura, energía, o incertidumbre regulatoria?
— Entiendo que los temas impositivos deberían tener prioridad. No digo coparticipación porque eso es institucionalmente imposible. Pero sí hay que hacer algo con las tasas de seguridad e higiene y ingresos brutos. Por supuesto que no es fácil, porque no se trata de que las provincias y municipios queden desfinanciados. Hay que buscarle la vuelta a eso.
— ¿Una reflexión final?
— Aflojemos con la ansiedad. No estamos ni vamos a estar en el paraíso por mucho tiempo porque venimos de una situación muy mala. Las reformas que se hicieron van en la dirección correcta y, en más o en menos, nos deberían llevar por un camino de crecimiento con menor inflación. El trayecto no es lineal.
Fotos: Adrián Escandar

ECONOMIA
La Justicia decretó la quiebra de uno de los aserraderos más importantes del país y ordenó incautar sus bienes
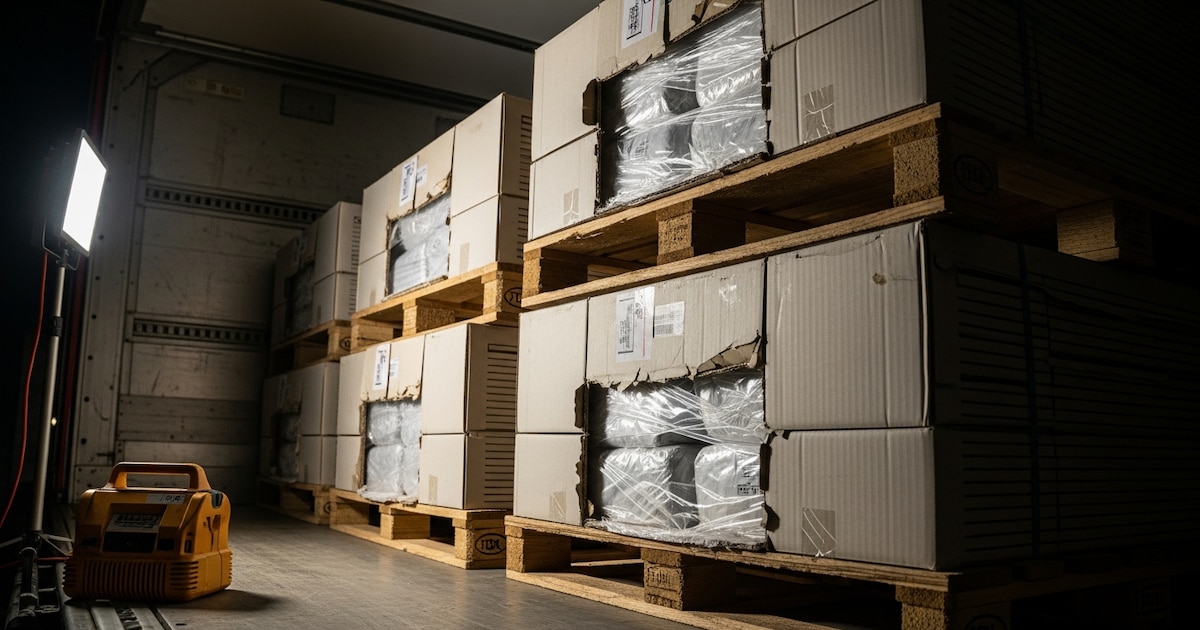
La Justicia de Misiones decretó la quiebra de Linor SRL, uno de los principales fabricantes de pallets de madera del país, luego de que la empresa incumpliera el acuerdo preventivo alcanzado durante su concurso de acreedores. La decisión marca un nuevo capítulo en la crisis de la firma, que en mayo cerró su planta industrial en la localidad misionera de Azara y despidió a 130 trabajadores.
La sentencia fue dictada por el Juzgado de Primera Instancia en lo Civil y Comercial N.º 8 de Posadas, a cargo de la jueza Adriana Beatriz Fiori. Entre las principales medidas dispuestas, se ordenó la incautación de los bienes de la empresa, incluidas sus instalaciones, maquinarias y vehículos, además de la entrega de los libros comerciales y la documentación contable, impositiva y laboral a la sindicatura. También dispuso el bloqueo de las cuentas bancarias para preservar los activos mientras avanza el proceso de liquidación.
Linor desarrollaba su actividad industrial en Azara, en el departamento de Apóstoles, al sur de la provincia y cerca del límite con Corrientes. Se dedicaba a la fabricación de pallets de madera utilizados para el almacenamiento y el transporte de mercaderías, con una cartera de clientes que incluía a grandes empresas de distintos sectores.

El deterioro se produjo en un contexto de dificultades para la industria forestoindustrial, afectada por la caída de la demanda, el aumento de los costos de producción y las complicaciones logísticas. En el caso de Linor, esos factores se combinaron con problemas financieros que terminaron por comprometer la continuidad de las operaciones.
Antes del cierre, Linor acumulaba una deuda fiscal cercana a $500 millones con la Agencia de Recaudación y Control Aduanero (ARCA). La deuda se arrastraba desde 2024 y derivó en el embargo preventivo de las cuentas bancarias de la compañía.
Esa situación limitó la disponibilidad de fondos para pagar salarios y comprar insumos. La empresa también mantenía obligaciones pendientes con la distribuidora eléctrica, en un escenario que afectó la producción y aceleró el deterioro financiero.
En 2025, la crisis de Linor llegó a un punto límite por el derrumbe del mercado interno y el aumento de los costos energéticos y operativos.
La crisis había quedado expuesta en mayo de 2025, cuando se viralizó un video de Juan Carlos Lorenzo, socio gerente de la compañía, durante una reunión con trabajadores. En ese encuentro, ante los reclamos por la falta de pago de salarios, el empresario afirmó: “Si no quieren, no laburen, cobrarán cuando esto vaya a remate”.
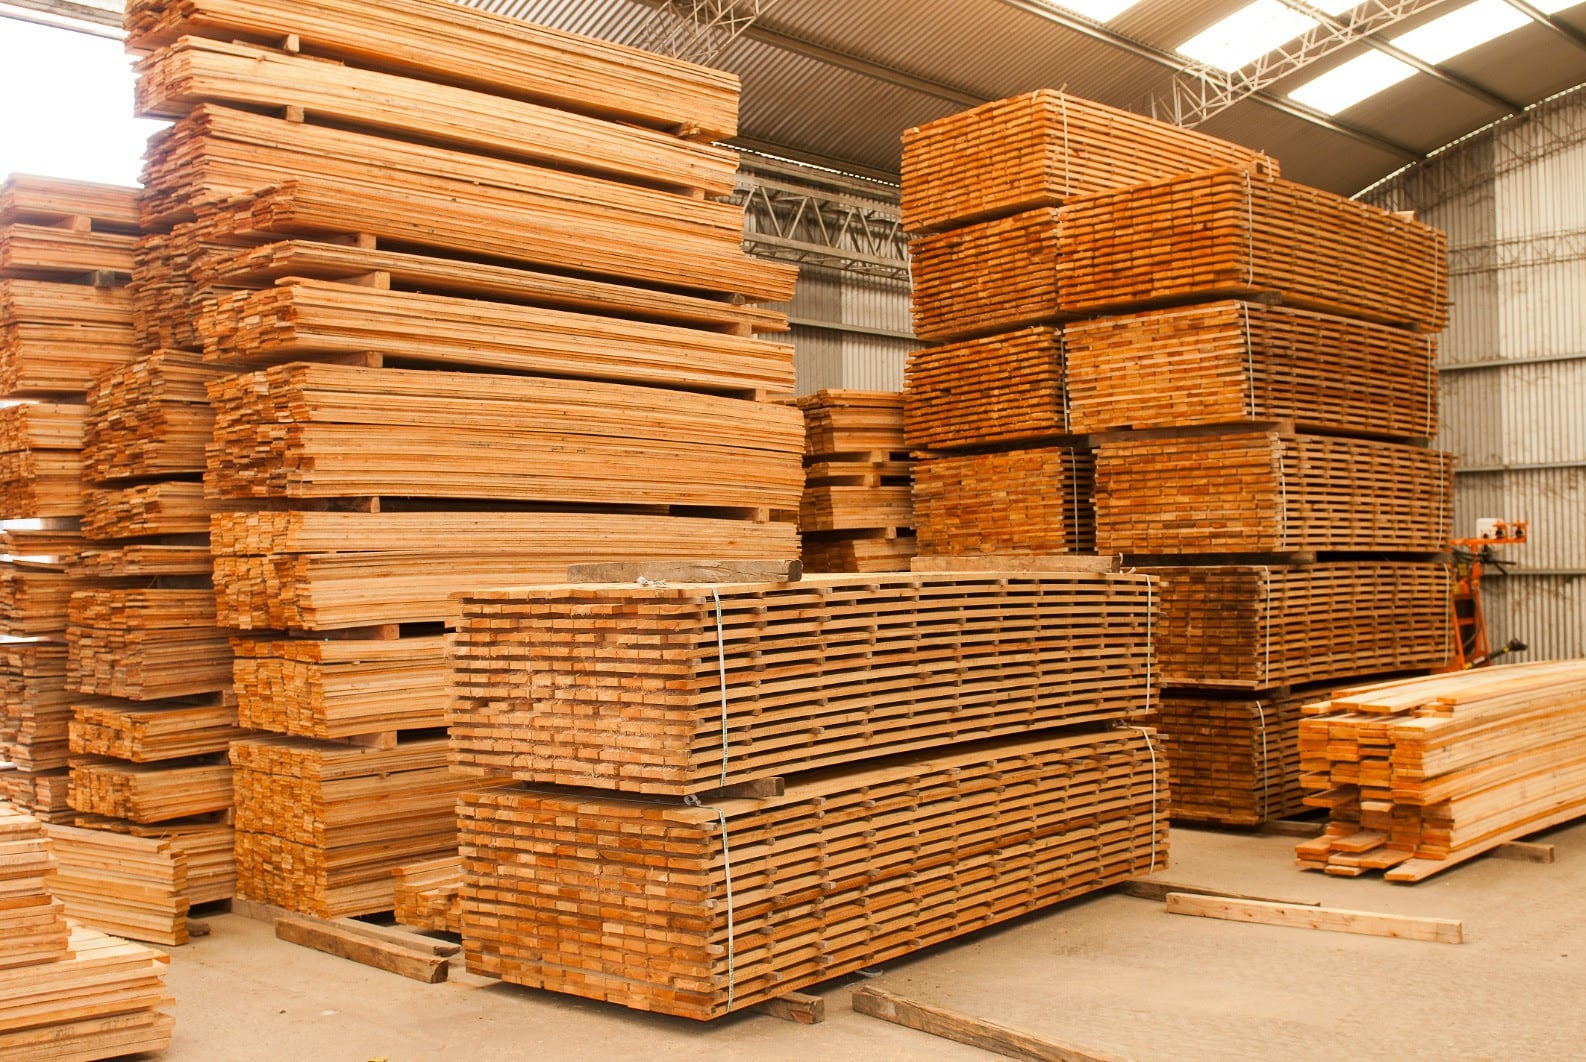
El Sindicato de Obreros de la Industria Maderera de Posadas denunció que la firma adeudaba sueldos, vacaciones y aportes a la obra social. Durante el conflicto, los trabajadores bloquearon los accesos al predio de Azara ante la denuncia de que se retiraban equipos de la planta.
Agustín Báez, secretario general del gremio, había señalado que los problemas de Linor se extendían desde hacía dos años. Según relató, la empresa había acordado una reducción salarial del 20% con parte del personal, sin reconocer vacaciones ni certificados médicos, a cambio de sostener una dotación reducida.
El caso no es aislado. El presidente de la Asociación Maderera, Aserraderos y Afines del Alto Paraná (AMAYADAP), Enrique Bongers, explicó, en diálogo con Social Club 977, que la crisis en el sector lejos de mejorar se mantiene muy compleja, afectada por los recientes aumentos de la tarifa de energía eléctrica que ponen en riesgo numerosas fuentes de trabajo.
El titular de la cámara identifica tres problemas centrales que asfixian a las economías regionales: la ineficiencia logística, los elevados costos energéticos y la alta carga impositiva.
Bonger enfatizó la urgencia de aliviar la presión fiscal mediante medidas como la suspensión temporal de la tasa forestal y la devolución de saldos de IVA. Asimismo, advirtió sobre el posible cierre de pequeños y medianos aserraderos.
camión,carga,inspección,paquetes ocultos,azulejos,pallets,investigación,Aduanas,transporte,mercancía
La combinación de dos factores clave le permitiría al Banco Central imaginar una oferta potencial de entre u$s45.000 y u$s50.000 millones
Puntos importantes

Gobierno planea una «bazuka» de dólares para 2027 contra la especulación.
Vendrían de un gran superávit comercial y financiamiento energético, sumando u$s45-50 mil millones.
El desafío es la alta demanda de dólares privados, que podría absorber gran parte de esa oferta.
luis caputo,javier milei,dolar,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
Turismo en Argentina: qué es lo que más critican los viajeros extranjeros y cuáles son los aspectos mejor valorados


ECONOMIA7 minutos ago
La Justicia decretó la quiebra de uno de los aserraderos más importantes del país y ordenó incautar sus bienes

DEPORTE10 minutos ago
Romario sorprendió al elegir al mejor futbolista de la historia: su veredicto en la comparación entre Pelé y Messi

POLITICA19 minutos ago
Habló Rogerio Tomaz Jr, el periodista crítico de Milei que fue deportado en Aeroparque: “Es un orgullo”

CHIMENTOS40 minutos ago
Wanda Nara publicó una foto desnuda para promocionarse en una plataforma para adultos y dividió las opiniones

POLITICA41 minutos ago
El Niño golpea el litoral: abrieron las compuertas de la represa de Itaipú y preocupa su impacto en el río Paraná

DEPORTE46 minutos ago
Metió un gol agónico para el 3-2, lo expulsaron por un particular festejo… ¡y se lo empataron a los 100’!

INTERNACIONAL3 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá

DEPORTE3 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto

ECONOMIA3 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

ECONOMIA4 días ago
Cómo evitar multas durante el fin de semana largo: cuál es la documentación que hay que llevar sí o sí al salir a la ruta

 DEPORTE2 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida
- POLITICA2 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad
- INTERNACIONAL3 días ago
Democrats are changing their transgender message. Republicans say they’re just flip-flopping