ECONOMIA
Bolivia, en el camino a Venezuela

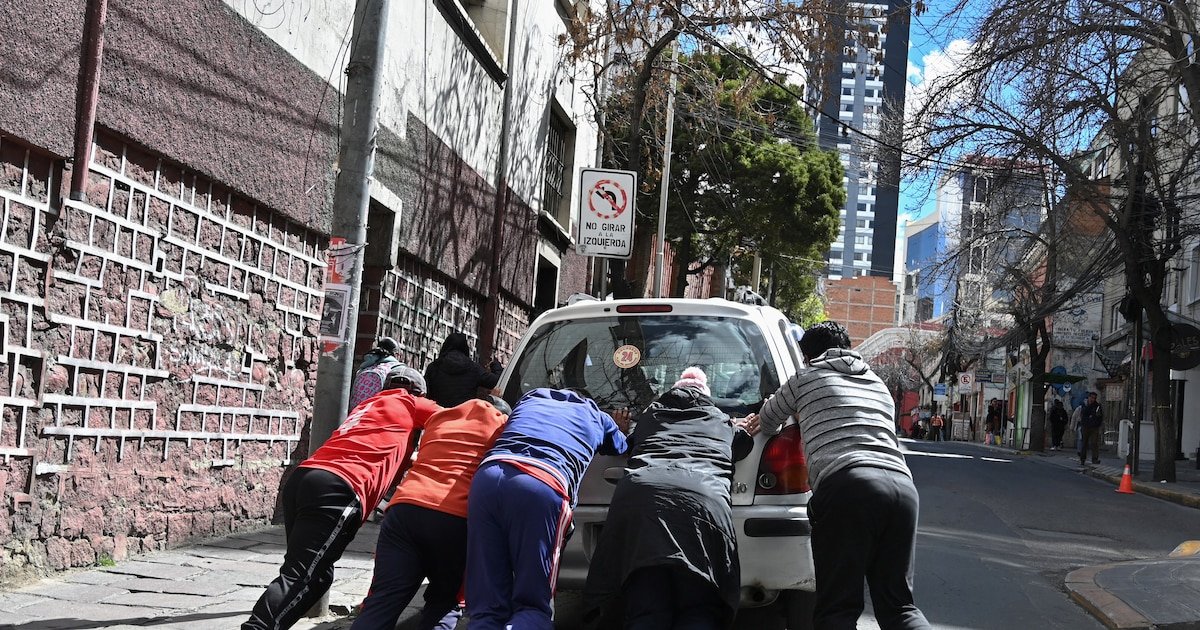
La inestabilidad política y social que sacudió a Bolivia fue la consecuencia directa y previsible de una crisis macroeconómica profunda, con raíces en las políticas populistas aplicadas durante dos décadas de poder del Movimiento al Socialismo (MAS). Bolivia se convirtió en otra víctima del “socialismo del siglo XXI”» en Sudamérica.
De manera análoga a lo ocurrido en Venezuela a comienzos de los años 2000 con el petróleo, Bolivia atravesó un período de prosperidad gracias al super ciclo de materias primas y al alza de los precios internacionales de la energía, en particular del gas natural.
Durante la etapa comprendida entre 2008 y 2014, el país andino incrementó su producción de gas de forma sostenida: elevó los volúmenes extraídos desde un promedio de 40 millones de metros cúbicos por día hasta un pico histórico de 59,6 millones en 2014.

Aproximadamente el 80% de ese volumen se destinaba al mercado externo: abastecía primero a Brasil y luego a Argentina, que se vio forzada a incrementar sus importaciones tras años de políticas populistas que erosionaron su propia matriz energética.
En esos años, el gas natural se consolidó como la principal fuente de divisas para Bolivia. Por el efecto combinado de altos volúmenes y cotizaciones internacionales récord, las exportaciones gasíferas escalaron desde una media de USD 3.000 millones anuales hasta USD 8.000 millones entre 2013 y 2015. En ese período, los hidrocarburos concentraron la mitad de todas las exportaciones del país.
Al asumir Evo Morales en 2006, su primera medida fue expropiar todas las empresas extranjeras. Desde entonces, sostiene este análisis, nadie volvió a invertir en Bolivia y el Gobierno se limitó a usufructuar las inversiones realizadas antes de su llegada al poder.
La consecuencia se manifestó a partir de 2014, cuando cayeron los precios internacionales del gas. A ese shock se sumó la contracción de la capacidad productiva por falta de mantenimiento de infraestructura y por la ausencia de inversión en nuevos yacimientos.
Al shock de precios de 2014 se sumó la contracción de la capacidad productiva por falta de mantenimiento de infraestructura y por la ausencia de inversión en nuevos yacimientos
Durante los años de abundancia, la administración boliviana se limitó a explotar los yacimientos activos y canalizó la renta excedente hacia gasto público corriente y subsidios orientados al consumo directo, con el objetivo de sostener consenso político de corto plazo. Esa política asfixió incentivos y anuló la inversión en exploración e infraestructura.
Al agotarse la presión natural de las cuencas en producción y no existir nuevos descubrimientos, la oferta hidrocarburífera inició un declive drástico e irreversible que todavía no tocó piso. Hacia 2025, la producción sectorial se desplomó hasta 29 millones de metros cúbicos por día, una pérdida de más de la mitad del volumen registrado durante el auge.
En paralelo, el valor de las exportaciones de gas natural se hundió a USD 1.500 millones en 2025, lo que estranguló la principal vía de financiamiento externo de la economía.

A ese colapso interno de la oferta se sumó un giro geopolítico y comercial: Bolivia dejó de exportar gas a Argentina porque la producción argentina volvió a crecer con fuerza gracias a cambios políticos que posibilitaron el desarrollo de Vaca Muerta.
Bolivia, que hasta ese momento exhibía cuentas públicas relativamente equilibradas por el flujo de divisas energéticas, se negó a convalidar un ajuste fiscal una vez disipada la renta hidrocarburífera. Para sostener la continuidad de la asistencia social, las autoridades recurrieron de manera sistemática al endeudamiento.

A partir de 2015 se registraron déficits anuales superiores al 5% del PBI. Esa trayectoria culminó en un déficit de 11,6% del PBI en 2025. Ese pico se explicó por el intento del gobierno del MAS de retener poder político mediante un programa de expansión del gasto que terminó por dinamitar la sostenibilidad de las finanzas públicas.
Ese desequilibrio fiscal disparó la deuda pública. En poco más de una década, la deuda pasó de representar el 30% del PBI a alcanzar el 85% del PBI en 2025.

Ante la pérdida de acceso al financiamiento internacional, el Estado comenzó a liquidar sus reservas: pasaron de un máximo histórico de USD 15.100 millones en 2014 a tocar un piso crítico de USD 1.600 millones en 2024.
El repunte contable observado hacia 2025, que situó las reservas en USD 3.700 millones, se explicó por la suba del precio del oro y no por una recomposición genuina.

Luego, ante la pérdida de acceso al financiamiento internacional y el agotamiento de las reservas del Banco Central, los déficits fiscales pasaron a financiarse a través de la emisión monetaria del propio Banco Central.
El resultado directo de ese esquema fue la aparición y el ensanchamiento de una brecha cambiaria en el mercado paralelo, que actualmente se ubicó en el orden del 50%. A eso se sumó la escasez de productos importados esenciales, que afectó de manera crítica el abastecimiento interno de combustibles. Esa dinámica explicó el despertar de la inflación en los últimos años.

También conviene advertir el espejismo del litio. Bolivia posee los mayores recursos teóricos globales junto con Argentina, pero su producción es prácticamente nula. Al igual que en hidrocarburos, el Estado nacionalizó la totalidad de la cadena de valor y, sin tecnología ni capitales suficientes, se mostró estructuralmente incapaz de desarrollar la producción.
Tampoco consolidó socios estratégicos confiables: se apoyó en acuerdos con consorcios rusos y chinos que, hasta el momento, quedaron en letra muerta. En contraste, Argentina proyectó exportar este año litio por un valor cercano a USD 2.000 millones.

El drama de Bolivia reflejó el patrón histórico desplegado por el modelo chavista en Venezuela y que previamente vivió Cuba. La primera fase se caracterizó por expropiaciones generalizadas que el Estado utilizó para estimular artificialmente el consumo interno.
En la segunda etapa, el gasto público asistencialista ideado para sostener apoyo político sustituyó a la inversión y asfixió el desarrollo de sectores estratégicos.
La falta de inversiones derivó en un colapso de la producción y de los ingresos por exportaciones
Finalmente, la falta de inversiones derivó en un colapso de la producción y de los ingresos por exportaciones. Ese colapso económico culminó en una crisis política y social sin precedente para el país.

Luego de 20 años, Bolivia se ubicó en ese último estadio del “socialismo del siglo XXI”. Si no frenó la dinámica actual, las consecuencias serán aceleración de la inflación, desabastecimiento crónico de insumos básicos, conflicto social creciente y caos político.
Bolivia corrió el riesgo de caer en hiperinflación, lo que iniciará un flujo migratorio masivo capaz de transformar la crisis interna en un problema regional, con la frontera con Argentina como epicentro.
Paolo Rizzo es Magister en Economía de la Universidad de Tilburg en Holanda y en Management de la universidad Luiss, Italia; Ramiro Castiñeira es director de la consultora Econométrica
Business,Civil Conflict,Demonstrations,Energy Resources,Riots,Corporate Events,Energy Markets,South America / Central America,Civil Unrest







El bitcoin sube hoy más de 6% a un máximo de ocho meses (al mediodía en Buenos Aires), ya que una mejora general del apetito por el riesgo ayudó a prolongar un repunte que comenzó la semana pasada.
La criptomoneda original avanzó hasta 6,29% y alcanzó los USD 85.900.
El repunte se produce junto con avances de las acciones y los bonos, ya que la caída de los precios del petróleo y el optimismo antes de una cumbre entre el presidente de Estados Unidos, Donald Trump, y Xi Jinping, de China, están impulsando a los mercados en general. Otros activos digitales también repuntaron. Ether, el segundo token más grande, subió más de 4,3% a USD 2.747, mientras que otras criptomonedas, como XRP, Solana y Monero, también registraron avances.

“Los mercados financieros han recuperado el apetito por el riesgo después de estar dominados por la preocupación por los rendimientos de los bonos gubernamentales, los niveles de deuda y la posibilidad de un regreso a una política más restrictiva en el banco central más poderoso del mundo”, dijo Chris Beauchamp, analista jefe de mercados de la plataforma de inversión y negociación IG.
Las ganancias del bitcoin amplían una recuperación que comenzó a fines de la semana pasada, cuando el mercado cripto asimiló el fracaso de un histórico proyecto de ley sobre criptomonedas en EE.UU. y el primer aumento de la tasa de interés de la Reserva Federal en más de tres años. La aprobación el jueves por parte de la Comisión de Bolsa y Valores (SEC, por sus siglas en inglés) para que versiones digitales de valores comiencen a negociarse en EE.UU. ayudó a mejorar el ánimo.
“La capitalización del mercado cripto ha aumentado a US$2,8 billones, su nivel más alto desde fines de enero de este año”, dijo Alex Kuptsikevich, analista jefe de mercados de FxPro. “Aunque al repunte del viernes le siguió una mayor presión vendedora, los compradores han vuelto a dominar el mercado de criptomonedas desde el domingo”, destacó.
El interés abierto de bitcoin en la plataforma de negociación de opciones Deribit estaba fuertemente dominado por opciones de compra, lo que señalaba un sentimiento alcista. La plataforma mostraba más de 272.000 contratos por el derecho a comprar el token, frente a más de 154.000 opciones de venta, o el derecho a vender.
“El mercado de opciones de bitcoin está posicionado para capturar el potencial alcista”, dijo Pratik Kala, gestor de cartera del fondo de cobertura de activos digitales Apollo Crypto. “La gente está pasando de protegerse contra las caídas a querer aprovechar el potencial alcista”, dijo el especialista.
Sin embargo, los operadores no están convencidos de que el impulso pueda mantenerse debido a los difíciles obstáculos macroeconómicos, con el petróleo todavía por encima de USD 100 por barril y los rendimientos de los Treasuries de EEUU elevados.
El bitcoin se mantiene muy por debajo de su máximo de 2026, de más de USD 97.000 a mediados de enero, y aún más lejos de su récord de octubre. El entusiasmo de los inversionistas minoristas también ha resultado difícil de reavivar, ya que las acciones de inteligencia artificial y otras operaciones vinculadas a la IA compiten por el mismo capital especulativo.
“Para esta semana no hay grandes catalizadores que vigilar como tales, pero cualquier comentario restrictivo o moderado de miembros de la Fed podría afectar al mercado”, dijo Jeff Mei, director de operaciones de BTSE.
Con información de Bloomberg
La balanza comercial energética de la Argentina acumuló entre enero y agosto de 2026 un superávit de USD 7.834 millones, según los datos del Intercambio Comercial Argentino (ICA) difundidos por el Instituto Nacional de Estadística y Censos (Indec). El número supera los USD 7.815 millones que el país había registrado en todo 2025, que hasta ese momento constituía el máximo histórico del sector.
De esta manera, en los primeros ocho meses del año, la actividad en Vaca Muerta y el crecimiento del sector energético local en su conjunto superaron por USD 19 millones el resultado del año pasado, con cuatro meses aún por delante en el calendario de 2026.
El resultado se apoya en una expansión sostenida de las ventas externas del sector, así como en el incremento de los precios internacionales del petróleo y sus derivados. Las exportaciones de combustibles y energía acumuladas hasta agosto sumaron USD 10.667 millones, lo que representó un alza de 48,9% respecto de igual período del año anterior. En paralelo, las importaciones de combustibles y lubricantes totalizaron USD 2.833 millones en los primeros ocho meses del año.
Más allá del fuerte incremento que tuvo la cotización mundial del Brent en las últimas semanas (subió 27% en tres semanas y hoy está en torno a los USD 100 por barril) el alza exportador de la Argentina tiene que ver con el incremento productivo de Vaca Muerta. Según los últimos datos que publicó el Gobierno, la producción de petróleo alcanzó en julio un nuevo récord de 916.200 barriles diarios, lo que representó un incremento del 17,2% frente al mismo mes del año anterior.

Solo en agosto, el sector aportó un superávit de USD 771 millones
El mes de agosto consolidó la tendencia. Las exportaciones de combustibles y energía ascendieron a USD 1.494 millones, con una variación positiva de 41,2% respecto al mismo mes de 2025 y un alza de USD 436 millones en valores absolutos. Los precios subieron 27% y las cantidades, 12,2%. Los productos que más traccionaron fueron el petróleo crudo, los carburantes y el resto de combustibles, en ese orden de importancia según el Indec.
Las importaciones energéticas de agosto, en tanto, alcanzaron USD 493 millones —un incremento de 70,6% respecto de agosto de 2025—, impulsadas principalmente por mayores compras de gas natural licuado, energía eléctrica y gas natural en estado gaseoso. El saldo del mes fue superavitario en USD 771 millones, frente a los USD 661 millones registrados en igual mes del año anterior.
Un año de exportaciones que apunta a nuevo récord histórico
El desempeño energético se enmarca en un año exportador que las proyecciones privadas describen como el mejor de la historia argentina. Según estimaciones de la consultora Abeceb, el país podría superar los USD 100.000 millones en exportaciones totales durante 2026, lo que superaría el récord previo de USD 88.446 millones registrado en 2022.
Para el sector energético en particular, las proyecciones apuntan aún más alto. La Bolsa de Comercio de Rosario (BCR) estimó en julio que las exportaciones de combustibles y energía rondarán los USD 11.300 millones al cierre del año, con un precio promedio del barril de Brent en torno a los USD 82. Con esa trayectoria, la balanza energética anual podría superar incluso los USD 12.000 millones —más del doble del resultado de 2024 y un 53% por encima del récord de 2025. De hecho, la Cámara de Exploración y Producción de Hidrocarburos (CEPH) trabaja en su escenario más probable con exportaciones sectoriales de USD 11.300 millones para 2026.

El oleoducto VMOS y el horizonte de 2027 como próximo umbral
Un factor que podría acelerar el crecimiento en los meses que restan del año y en el ejercicio siguiente es la puesta en marcha del oleoducto VMOS, que conectará la cuenca neuquina con la costa de Río Negro, desde Allen hasta Punta Colorada, a lo largo de casi 600 kilómetros. El proyecto, aprobado bajo el Régimen de Incentivo para Grandes Inversiones (RIGI) en marzo de 2025, generará una capacidad de evacuación adicional de 190.000 barriles diarios, con potencial para llegar a 550.000 barriles por día. De concretarse ese escenario, las exportaciones energéticas de 2027 podrían proyectarse por encima de los USD 18.500 millones, según estimaciones de la BCR.
El superávit energético acumulado hasta agosto equivale al 42,9% del saldo comercial total de bienes registrado por la Argentina en los primeros ocho meses de 2026, que según el Indec ascendió a USD 18.249 millones.
ECONOMIA
“No cumple con los criterios mínimos de razonabilidad y transparencia”: diputados de UP se quejaron ante el FMI por Presupuesto 2027

Diputados del Bloque Unión por la Patria le enviaron un carta al Fondo Monetario Internacional –que hoy inicia la tercera revisión del programa con Argentina en Buenos Aires– quejándose por el Presupuesto 2027, que envió el Gobierno de Javier Milei a Congreso la semana pasada.
En la misiva, dirigida a Kristalina Georgieva, Directora Gerente del FMI, les piden un “urgente análisis” y cambios en la metas pactadas con el Gobierno. EL texto advierte por graves riesgos institucionales y fiscales que presenta el proyecto y aseguran que es inconsistente y da discrecionalidad al Poder Ejecutivo Nacional en un año electoral.
“Teniendo en cuenta que el organismo que Ud. dirige no solo evalúa el desempeño macroeconómico de la Argentina y actualiza sus proyecciones, sino que también –cuando lo considera- introduce modificaciones en metas cuantitativas originalmente pactadas es que solicitamos un urgente análisis del Presupuesto 2027 en virtud de que el mismo no cumple con los criterios mínimos de razonabilidad y transparencia que las cuentas públicas del país requieren”, dice el texto.
Aseguran que “en efecto, y sin haber evaluado aún la solidez de los supuestos macroeconómicos propuestos por el PEN ni tampoco la verosimilitud del cálculo de recursos ni de las proyecciones de gasto primario ni de las fuentes y aplicaciones financieras, el proyecto de presupuesto sometido a consideración del Poder Legislativo muestra indicios alarmantes de inconsistencias, opacidad y de espacios de potencial discrecionalidad en la administración de los recursos públicos que podrían afectar la razonabilidad del proyecto de ley bajo análisis”.
El documento de UP al FMI detalla tres aspectos principales que justifican las consideraciones anteriormente expuestas
1) Subvaluación del Gasto Tributario y el impacto del RIGI: “El Superávit está sobreestimado, ya que oculta el gasto tributario del RIGI. El Gobierno propone un superávit primario de la Administración Pública Nacional de $15,4 billones, aproximadamente 1,1% del PIB. Pero ese superávit no contempla el gasto tributario del RIGI, que se estima en USD 3.359 M anuales, el equivalente a 0,49 pp del PBI (cuando el proyecto esté en “plena ejecución”, siendo que el 47% del total de la inversión se desembolsa hasta el año 2028, inclusive)“.
2) Discrecionalidad en la Jurisdicción 91: “Tiene asignaciones presupuestarias que otorgan total discrecionalidad al gobierno. La Jurisdicción 91 pasa de 5,6 a 14,8 billones. De ese total, $7,7 billones sin ley ni criterio. No tiene programas con metas físicas, simplemente es ‘Obligaciones a Cargo del Tesoro’. Ningún artículo del proyecto crea ese programa ni fija criterio de reparto. ¿Para qué sirve? Es la plata con la que se ‘auxilia’ (presiona) a la provincia que no llega a pagar sueldos o necesita fondos».
3) Duplicación de la Inversión Financiera Neta: “muestra un sideral aumento de la inversión financiera neta en 2027 respecto de 2026: se duplica en términos nominales (17,4 billones en 2027 y 9,8 billones en 2026). Contablemente, significa que el PEN propone aplicar una parte significativa del superávit financiero y/o de las fuentes financieras netas al incremento de “inversiones financieras temporarias” y/o de “caja y bancos” y/o de “otras inversiones financieras”. Entonces, ¿Cuál es la razonabilidad de desfinanciar políticas públicas prioritarias o de endeudarse con el fin de acumular bolsones de liquidez o financiar inversiones financieras invisibilizadas que carecen de justificación y propósito y no ocuparse de la discapacidad, la educación, el cumplimiento de la ley (por la retención del impuesto a los combustibles) o la inversión en obra pública?“.
La carta está firmada por Germán Martínez, Guillermo Michel, Agustín Rossi, Victoria Tolosa Paz, Cecilia Moreau, Carlos Castagneto e Itaí Hagman, entre otros.
FMI
La misión del FMI llegó hoy al país para realizar la tercera revisión del acuerdo de facilidades extendidas, con el foco puesto en un superávit fiscal primario anual de 1,4% del Producto Bruto Interno y en las medidas que el Gobierno prevé aplicar tras quedar por debajo de la meta semestral.
La misión estará encabezada por Joyce Wong y analizará las causas del desvío fiscal de los primeros seis meses del año. La pauta para ese período era de 0,7% del PBI, pero el resultado se ubicó 0,6 puntos porcentuales por debajo de ese nivel.
El Gobierno deberá explicar cómo compensará la diferencia acumulada para alcanzar el resultado previsto al cierre de 2026. Entre los compromisos asumidos en la segunda revisión figuran la postergación de iniciativas de la reforma laboral, una mayor percepción de impuestos específicos y una nueva focalización de los subsidios al transporte.
Corporate Events,Diplomacy / Foreign Policy

Nueva remontada del bitcoin: subió hasta 11% y alcanzó su mayor nivel en ocho meses

El gremio de Fate critica a Kicillof y se muestra en alerta por un posible desalojo de la fábrica

Kicillof proyecta recorridas por el país tras al acto en Avellaneda que dejó indiferencia en el kirchnerismo

The Soros political machine is putting millions to work before Election Day — and zeroing in on key races

Una receta heredada inspira vinos elaborados con sabores tropicales salvadoreños

El Gobierno “continúa el análisis” sobre un feriado o asueto por la visita del papa León XIV

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- CHIMENTOS2 días ago
Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega
- POLITICA2 días ago
Pablo Moyano reapareció en la paritaria de Camioneros después de cuatro años: el trasfondo de la reconciliación con su padre Hugo