«Creo que la economía andará bien en los próximos meses. No sé si serán los mejores, pero veo la actividad en mejora»
Las finanzas públicas y la acumulación de activos externos por parte del Banco Central de la República Argentina (BCRA) evolucionan de acuerdo con el plan del Gobierno. Ese proceso se tradujo en desinflación, estabilidad en el mercado cambiario y baja de las tasas de interés de los depósitos a plazo fijo. Aunque la actividad agregada registró récords, persiste malestar en sectores de la producción y el consumo, que retrocedieron frente a años anteriores y lo reflejaron en la mora del crédito, tanto bancario como, con mayor intensidad, en canales alternativos.
Ante ese panorama, Infobae entrevistó a Andrés Borenstein, economista de BTG Pactual y docente universitario en la UTDT y la UBA. Coautor del libro Puede Fallar y autor del podcast La Economía en 3 minutos, analizó los principales aciertos del nuevo esquema cambiario, las oportunidades de inversión y los riesgos internos y externos que podrían condicionar el crecimiento durante el resto del año.
Advertisement
— ¿El ministro de Economía peca de optimismo al afirmar que espera “los mejores 18 meses” en más de dos décadas? ¿En qué indicadores se apoya esa proyección?
— No me corresponde decir si peca o no peca. Creo que la economía andará bien en los próximos meses. No sé si serán los mejores, pero veo la actividad en mejora. Hay empresas que anunciaron inversiones y, en la medida en que esos anuncios se concreten, la actividad mejorará y algunos sectores que hoy no vienen tan bien, como por ejemplo la construcción, probablemente arranquen.
“No creo que vaya a haber un boom de construcción, pero sí mejor actividad. Lo mismo vale para algunos sectores industriales. Y, sin duda, algunos servicios”
No creo que vaya a haber un boom de construcción, pero sí mejor actividad. Lo mismo vale para algunos sectores industriales. Y, sin duda, algunos servicios seguirán mejorando su performance. Es claro que no será homogéneo y que, aun en una buena economía, habrá gente que no esté bien. Corregir desequilibrios lleva mucho tiempo.
Advertisement
— ¿Por qué conviven diagnósticos tan distintos entre economistas: unos sostienen que la economía va “por buen camino” y otros que “no está bien”? ¿Qué muestran los datos en actividad, salarios reales, empleo, pobreza e inversión para explicar esa divergencia?
— Bueno, todos tenemos sesgos. Y, por otro lado, la economía no es una ciencia exacta. Yo asumo que los precios internacionales seguirán siendo buenos para Argentina, que El Niño traerá otra buena cosecha. Creo que el Gobierno tuvo la filosofía correcta en arreglar las cuentas fiscales, romper con el proteccionismo y desregular muchos sectores. Hubo más controversias con la cuestión monetaria y cambiaria, pero fue haciendo cambios en la política económica que la mejoraron.
«El Gobierno tuvo la filosofía correcta en arreglar las cuentas fiscales, romper con el proteccionismo y desregular muchos sectores»
Los mejores ejemplos fueron la reducción de volatilidad de tasas de interés y la compra de reservas. Es decir, hay una plataforma que es mejor que antes. Y, por supuesto, hay gente a la que puede no gustarle el RIGI o que puede querer una apertura más rápida del cepo. Son opiniones válidas. No es blanco o negro.
No estoy diciendo que no haya riesgos. La política local, que incluye tanto lo que haga el Gobierno como lo que haga la oposición, puede complicar la situación. El escenario internacional puede cambiar para peor. Y también puede pasar que algo que uno predice finalmente no ocurra. Hay que asumir que todos erramos.
Advertisement
“La economía no puede “estar bien” cuando crecimos casi nada en los últimos 15 años y todavía tenemos una inflación muy alta
Partamos también de decir que la economía no puede “estar bien” cuando crecimos casi nada en los últimos 15 años y todavía tenemos una inflación muy alta. Se puede compartir más o menos lo que hace el Gobierno, pero no le podemos poner una vara suiza.
— El Fondo Monetario Internacional, en la segunda revisión del acuerdo de Facilidades Extendidas, destacó avances y también enumeró desafíos del programa. ¿Comparte ese diagnóstico? ¿En qué puntos coincide y en cuáles discrepa?
— Diría que estoy bastante de acuerdo con lo que plantea el FMI. Obviamente la realpolitik es otro negocio. La reforma tributaria que proponen tiene todo el sentido del mundo. Pero sacarla (esta u otra versión) implica una negociación compleja con las provincias. Y no solo eso: es difícil por la política, pero también porque no todas las provincias quieren o necesitan lo mismo.
Advertisement
«La reforma tributaria que proponen tiene todo el sentido del mundo. Pero sacarla (esta u otra versión) implica una negociación compleja con las provincias»
— A 30 meses del gobierno de Javier Milei, ¿El ordenamiento fiscal fue “demasiado rápido” o fue el ritmo necesario?
— Respecto de la velocidad, Milei tuvo el beneficio de aprender de lo que no salió bien del gobierno de Macri y, por otro lado, tenía un mandato social para hacerlo que quizás Macri no tenía. Desde lo teórico, la terapia de shock es mejor que el gradualismo. Además, la promesa de corte futuro en Argentina es una promesa liviana. Había que hacerlo rápido.
— En la relación entre ajuste fiscal e impuestos: ¿el recorte del gasto habilitó la baja o eliminación de tributos, o primero se redujeron impuestos y eso forzó un ajuste mayor? ¿Qué “tamaño de Estado” es consistente con sostener el superávit en 2026 y 2027?
— Creo que el Estado está llegando a un tamaño correcto. Probablemente el ajuste adicional ahora debería venir de lo provincial y municipal. Esto no quiere decir que no haya cosas para reasignar en el Gobierno federal.
Advertisement
“Milei tuvo el beneficio de aprender de lo que no salió bien del gobierno de Macri y, por otro lado, tenía un mandato social para hacerlo que quizás Macri no tenía”
Siempre es conveniente evaluar el gasto y asignarlo donde tiene mayor valor social. Pero si se mira el gasto en base caja, entre jubilaciones, programas sociales e intereses de la deuda ya tenemos más del 75% del total.
— Mes a mes, la Secretaría de Finanzas informa que la deuda pública consolidada (Administración Central y Banco Central) baja en relación con el PBI y, según esas series, también en valores absolutos. ¿Qué tan robusta es esa lectura?
— La deuda argentina es baja. Cada uno la mide como le conviene. Si sube en dólares porque el tipo de cambio se aprecia, entonces también sube el PBI. Si el Gobierno esteriliza la compra de reservas con deuda, entonces sube la deuda, pero también los activos. Lo más relevante es no tener déficit, porque eso es lo que impide que la deuda suba más allá de las contabilizaciones que se hacen en función del PBI, en dólares o en pesos. No veo riesgos grandes en el perfil de vencimientos. Aunque es importante tratar de mostrarle al mercado que hay acceso, porque eso despeja la incertidumbre de quien la tenga.
Advertisement
«Las cosas que más mira el mercado son la posición de reservas y el riesgo político. Si eso anda bien, dos puntos más de inflación no cambian el panorama»
— ¿Qué factores frenan una caída más marcada del índice de riesgo país? ¿Qué pesa más hoy: el frente fiscal, el externo, la dinámica de la deuda, el marco institucional o el riesgo político?
— Las cosas que más mira el mercado son la posición de reservas y el riesgo político. Si eso anda bien, dos puntos más de inflación no cambian el panorama. Lógicamente, una parte del riesgo político tiene que ver con que la economía crezca, pero el cóctel político depende de muchos factores, algunos de los cuales exceden a lo económico.
— ¿La combinación de desinflación, baja de tasas de interés para depósitos y apreciación del peso es un fenómeno transitorio o tiene fundamentos? ¿Qué variables deberían monitorearse para saber si ese equilibrio es sostenible?
— Creo que la tasa de interés relevante hoy, como la Tamar por debajo de la inflación, no es algo que vaya a durar para siempre. Esperemos que baje la inflación más de lo que suba la tasa.
Advertisement
“Con los números en la cuenta corriente de la balanza de pagos, yo no creo que veamos una depreciación real de la moneda”
El tema de la apreciación del peso es siempre debatible. Con estos números en la cuenta corriente de la balanza de pagos, yo no creo que veamos una depreciación real de la moneda.
— ¿Qué espera para el resto del año en actividad, inflación, tipo de cambio y reservas? ¿Cuál es su escenario base y qué shock lo haría revisar ese pronóstico?
— El escenario base es un crecimiento superior al 3,5%, un tipo de cambio entre 1.650 y 1.700 pesos y compras del Banco Central por alrededor de USD 15.000 millones. Si los precios del petróleo se mantienen arriba de USD 90 por todo el año, es posible que se compren más dólares. Va a depender también de cuántos dólares decidan comprar los argentinos.
Advertisement
«Si los precios del petróleo se mantienen arriba de USD 90 por todo el año, es posible que se compren más dólares. Va a depender también de cuántos dólares decidan comprar los argentinos»
— ¿Ese escenario alcanza para que el Gobierno vuelva al mercado internacional de deuda? ¿Qué condiciones de tasa, plazo y señal política serían necesarias, y qué diferencia esa eventual vuelta de las emisiones recientes de empresas energéticas y bancos?
— Con menos de 500 de índice de riesgo país, la ventana se puede abrir. Si a eso le sumáramos otra calificación de riesgo en B-, también ayudaría.
— ¿Cómo evalúa el esquema cambiario vigente: hay atraso cambiario o todavía hay margen? ¿Qué nivel de tipo de cambio real considera consistente con acumular reservas sin reactivar la inflación?
— En términos históricos, el peso puede estar caro. Pero la historia tiene valor relativo. Estamos frente a un cambio de régimen en lo macro y tenemos un potencial exportador que parece materializarse. De manera que esos términos taxativos como atraso cambiario son debatibles.
Advertisement
“En términos históricos, el peso puede estar caro. Pero la historia tiene valor relativo. Estamos frente a un cambio de régimen en lo macro y tenemos un potencial exportador que parece materializarse”
El dólar se ha debilitado frente a las monedas emergentes y el euro en el último año y medio. Desde lo macro, este año tendremos equilibrio o superávit de cuenta corriente en base caja, el BCRA compra dólares y no creo que nadie se anime a decir que los salarios en Argentina en dólares son caros. Esas cosas no son tan compatibles con un tipo de cambio sobreapreciado.
Hay gente que puede argumentar que los salarios son caros ajustados por productividad. Pues entonces veamos cómo aumentamos la productividad.
— ¿Dónde ve hoy el principal cuello de botella para crecer: crédito, impuestos, costo laboral no salarial, infraestructura, energía, o incertidumbre regulatoria?
Advertisement
— Entiendo que los temas impositivos deberían tener prioridad. No digo coparticipación porque eso es institucionalmente imposible. Pero sí hay que hacer algo con las tasas de seguridad e higiene y ingresos brutos. Por supuesto que no es fácil, porque no se trata de que las provincias y municipios queden desfinanciados. Hay que buscarle la vuelta a eso.
— ¿Una reflexión final?
— Aflojemos con la ansiedad. No estamos ni vamos a estar en el paraíso por mucho tiempo porque venimos de una situación muy mala. Las reformas que se hicieron van en la dirección correcta y, en más o en menos, nos deberían llevar por un camino de crecimiento con menor inflación. El trayecto no es lineal.
Las acciones de Meta avanzaron 12% en Wall Street a dos días de su conferencia anual Connect, impulsadas por las expectativas sobre su inteligencia artificial y por la revisión de Wells Fargo que elevó a USD 796 el precio objetivo de la compañía. La cotización se aproximó a un 65% de su máximo histórico de USD 796,50, alcanzado en agosto de 2025.
La nueva valoración del banco supone un potencial de alza cercano al 19% frente al cierre anterior. Wells Fargo mantuvo su recomendación de sobreponderar las acciones y vinculó su previsión al rendimiento de los modelos recientes de Meta y al debut de Muse, el asistente personal de inteligencia artificial de la empresa.
Advertisement
Muse alcanzó el primer puesto de la App Store de Apple en Estados Unidos tras su lanzamiento el 8 de septiembre. El agente fue diseñado para ejecutar tareas por cuenta del usuario, en lugar de limitarse a responder consultas.
El servicio puede enviar correos electrónicos, reservar viajes, completar formularios y continuar con una tarea aunque el usuario cierre la aplicación. Funciona con Muse Spark, el modelo que Meta presenta como su sistema más capaz para operaciones de agentes autónomos.
Muse, el agente de IA en el centro de Meta Connect
La conferencia Meta Connect se realizará el 23 y 24 de septiembre, de forma virtual y en la sede de la empresa en Menlo Park, California. El encuentro anual estará dedicado a las novedades en inteligencia artificial, realidad aumentada, realidad virtual y gafas inteligentes.
Advertisement
Wells Fargo prevé que las métricas de uso de Muse y la evolución de los modelos de IA concentren la atención durante el evento. Los inversores esperan señales sobre la capacidad de estas herramientas para aumentar el nivel de interacción de los usuarios y abrir fuentes adicionales de ingresos.
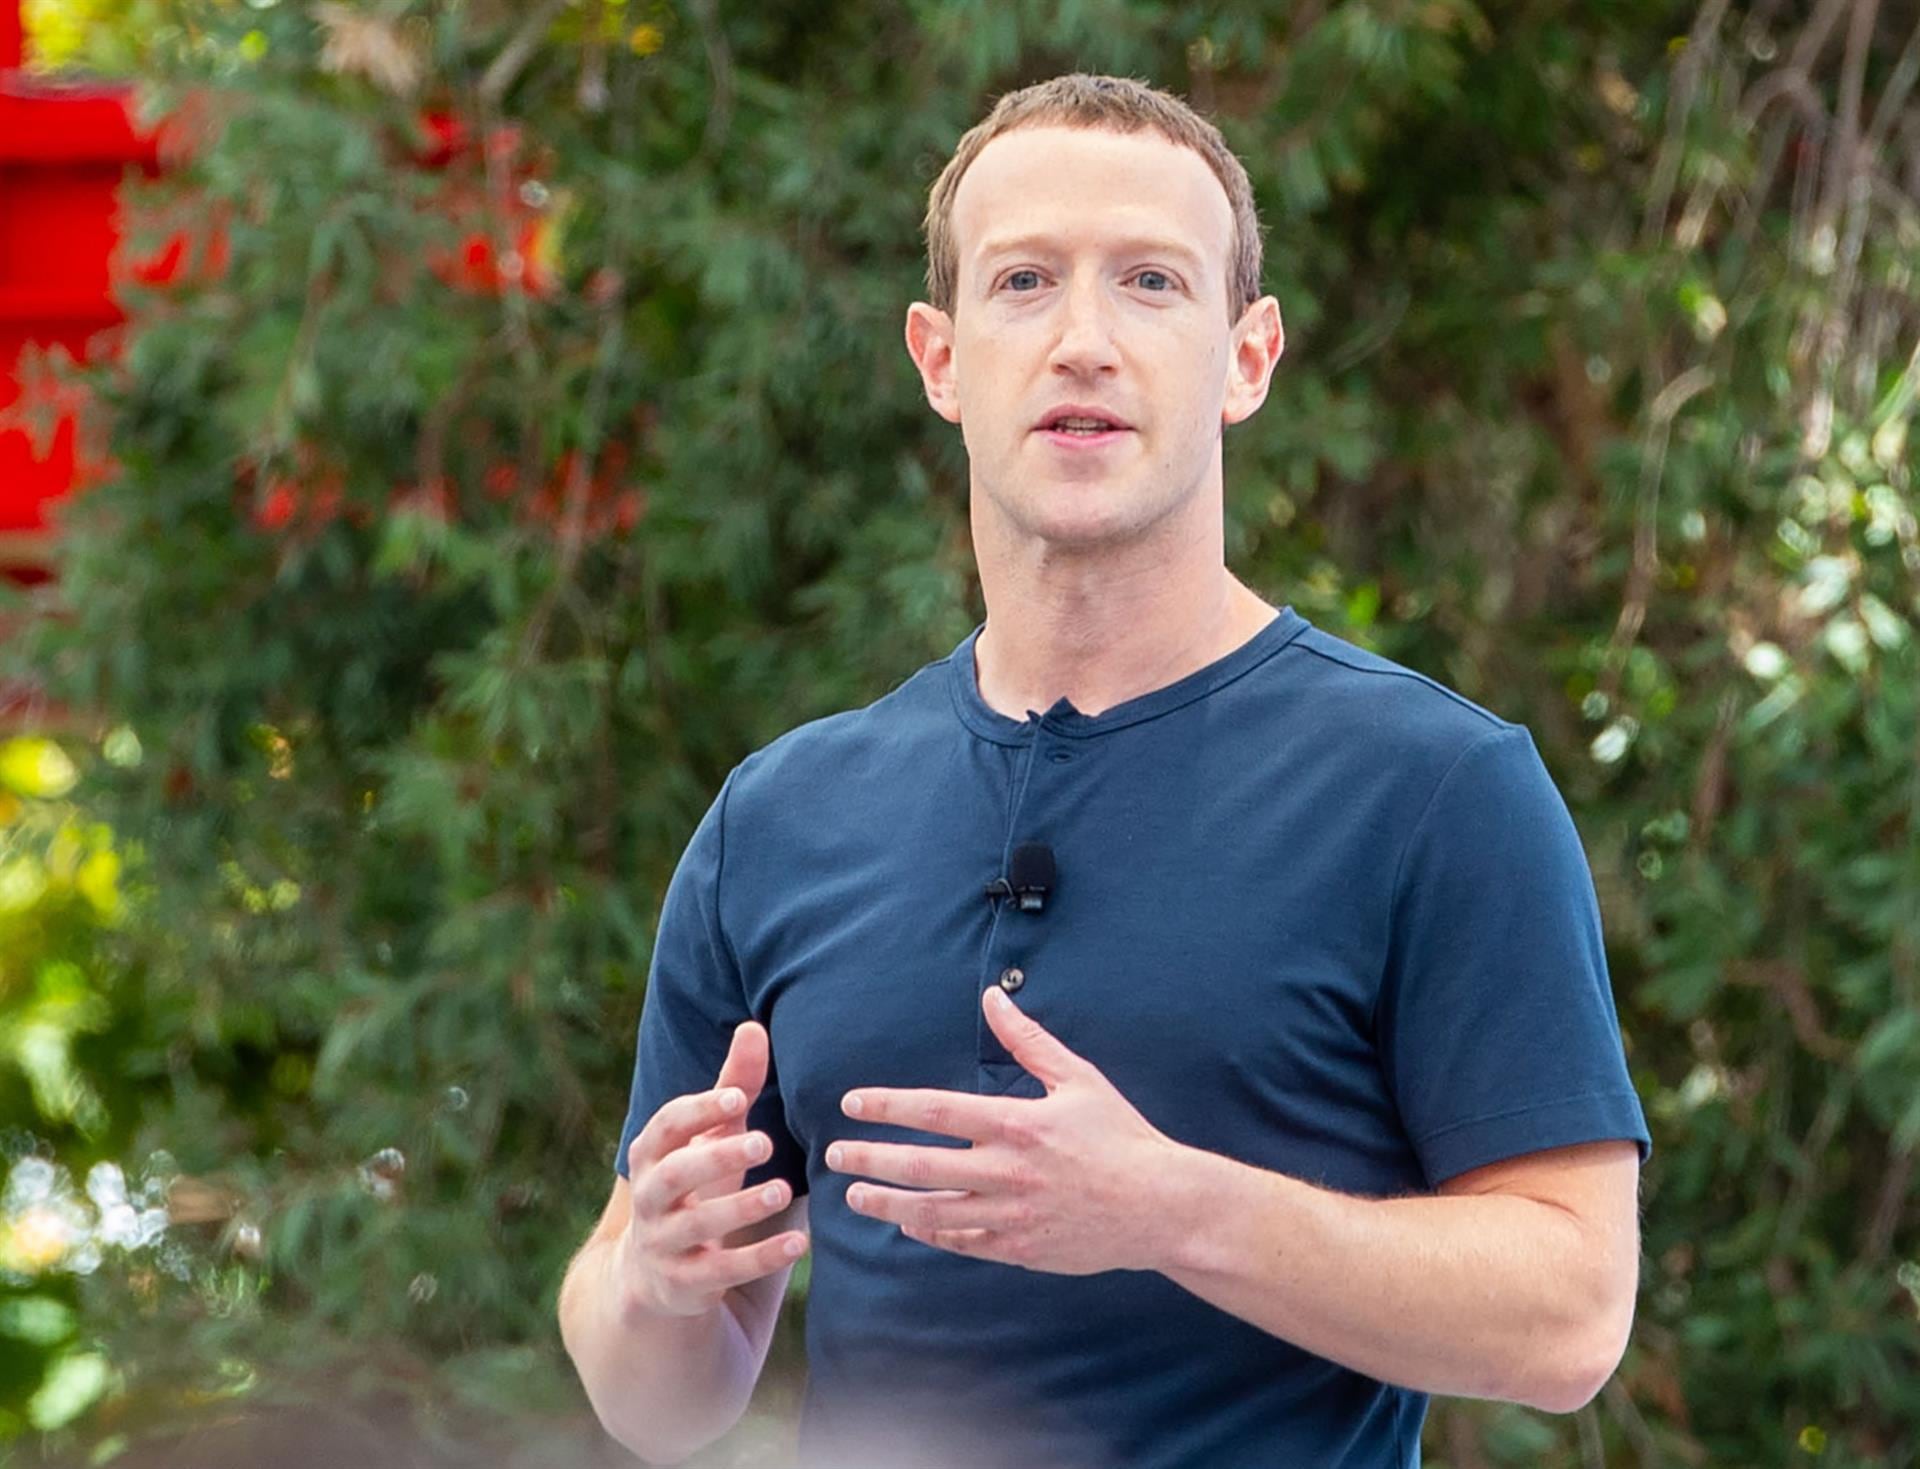
Mark Zuckerberg, director ejecutivo de Meta, definió a Muse en una publicación en X como un agente personal que comprende los objetivos de cada usuario y trabaja de manera continua para completarlos en su nombre. La compañía prevé ofrecer el grueso de las funciones sin costo, mientras que los planes de suscripción ampliarán los límites de utilización.
El despliegue ya comenzó en Estados Unidos mediante iOS, Android, muse.ai y WhatsApp. Meta también prevé habilitar la compatibilidad del servicio con sus gafas de inteligencia artificial.
Advertisement
Muse Spark 1.3, lanzada a comienzos de mes, incorporó mejoras de rendimiento para tareas autónomas de larga duración y para programación. El desarrollo de esa versión se suma a la estrategia de Meta para ampliar su oferta de IA orientada al consumidor.
El desafío de convertir el uso en ingresos recurrentes
El ascenso inicial de Muse abrió interrogantes sobre la posibilidad de que los agentes personales de inteligencia artificial se conviertan en un negocio de suscripciones a gran escala. Jason Helfstein, analista de Oppenheimer, calculó que Meta necesitaría unos 115 millones de suscriptores pagos para generar entre USD 27,5 mil millones y USD 28.000 millones anuales por este tipo de servicios.
La estimación parte de una cuota de USD 20 mensuales por suscriptor. Helfstein, sin embargo, manifestó dudas sobre que Muse pueda alcanzar ese volumen, debido a las dificultades para que los usuarios pasen a planes pagos, la competencia de otros productos y la confianza de los consumidores.
Advertisement
La discusión sobre el uso y la monetización del asistente llega cuando Meta acelera sus inversiones en infraestructura. La empresa anunció el lunes Petal, un cable submarino que conectará Estados Unidos y Francia y que, según la compañía, será el primero con capacidad de petabit desplegado a través de un océano.
El proyecto se incorpora a la expansión de las redes de conectividad y de la infraestructura para inteligencia artificial antes de Connect. Los anuncios de Muse, sus modelos subyacentes y Petal se produjeron en los dos días previos a la conferencia del 23 de septiembre.
Meta también alcanzó el lunes su fecha exdividendo. La empresa pagará un dividendo en efectivo de USD 0,525 por acción el 28 de septiembre a los accionistas registrados al cierre del 21 de septiembre.
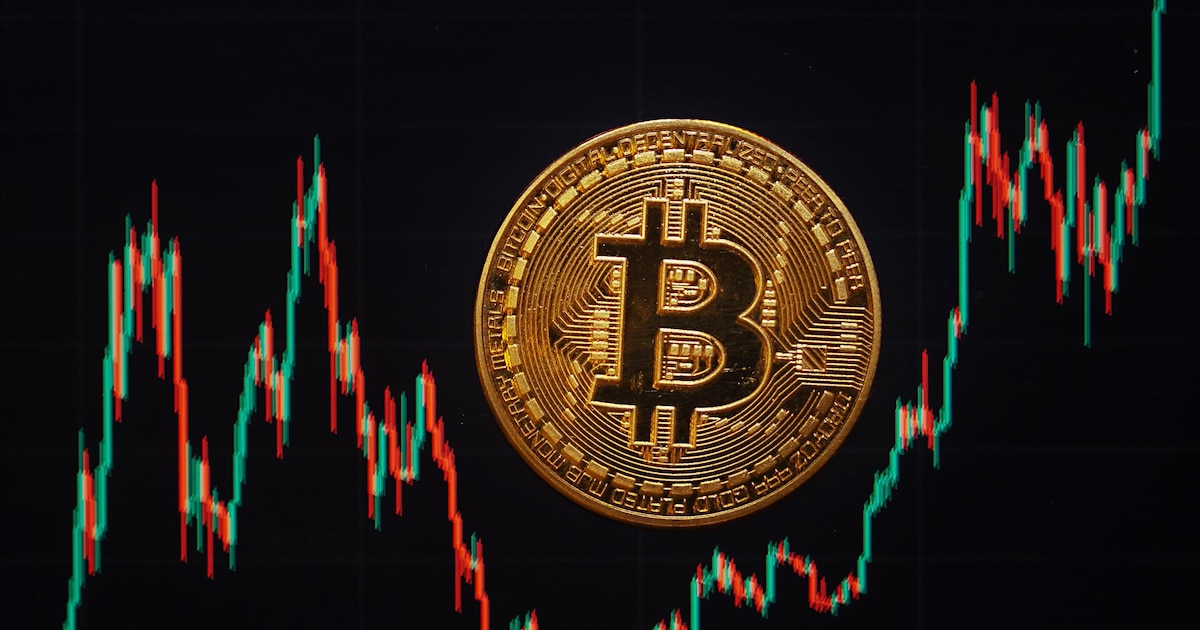
El bitcoin sube hoy más de 6% a un máximo de ocho meses (al mediodía en Buenos Aires), ya que una mejora general del apetito por el riesgo ayudó a prolongar un repunte que comenzó la semana pasada.
La criptomoneda original avanzó hasta 6,29% y alcanzó los USD 85.900.
Advertisement
El repunte se produce junto con avances de las acciones y los bonos, ya que la caída de los precios del petróleo y el optimismo antes de una cumbre entre el presidente de Estados Unidos, Donald Trump, y Xi Jinping, de China, están impulsando a los mercados en general. Otros activos digitales también repuntaron. Ether, el segundo token más grande, subió más de 4,3% a USD 2.747, mientras que otras criptomonedas, como XRP, Solana y Monero, también registraron avances.
“Los mercados financieros han recuperado el apetito por el riesgo después de estar dominados por la preocupación por los rendimientos de los bonos gubernamentales, los niveles de deuda y la posibilidad de un regreso a una política más restrictiva en el banco central más poderoso del mundo”, dijo Chris Beauchamp, analista jefe de mercados de la plataforma de inversión y negociación IG.
Las ganancias del bitcoin amplían una recuperación que comenzó a fines de la semana pasada, cuando el mercado cripto asimiló el fracaso de un histórico proyecto de ley sobre criptomonedas en EE.UU. y el primer aumento de la tasa de interés de la Reserva Federal en más de tres años. La aprobación el jueves por parte de la Comisión de Bolsa y Valores (SEC, por sus siglas en inglés) para que versiones digitales de valores comiencen a negociarse en EE.UU. ayudó a mejorar el ánimo.
Advertisement
“La capitalización del mercado cripto ha aumentado a US$2,8 billones, su nivel más alto desde fines de enero de este año”, dijo Alex Kuptsikevich, analista jefe de mercados de FxPro. “Aunque al repunte del viernes le siguió una mayor presión vendedora, los compradores han vuelto a dominar el mercado de criptomonedas desde el domingo”, destacó.
El interés abierto de bitcoin en la plataforma de negociación de opciones Deribit estaba fuertemente dominado por opciones de compra, lo que señalaba un sentimiento alcista. La plataforma mostraba más de 272.000 contratos por el derecho a comprar el token, frente a más de 154.000 opciones de venta, o el derecho a vender.
“El mercado de opciones de bitcoin está posicionado para capturar el potencial alcista”, dijo Pratik Kala, gestor de cartera del fondo de cobertura de activos digitales Apollo Crypto. “La gente está pasando de protegerse contra las caídas a querer aprovechar el potencial alcista”, dijo el especialista.
Advertisement
Sin embargo, los operadores no están convencidos de que el impulso pueda mantenerse debido a los difíciles obstáculos macroeconómicos, con el petróleo todavía por encima de USD 100 por barril y los rendimientos de los Treasuries de EEUU elevados.
El bitcoin se mantiene muy por debajo de su máximo de 2026, de más de USD 97.000 a mediados de enero, y aún más lejos de su récord de octubre. El entusiasmo de los inversionistas minoristas también ha resultado difícil de reavivar, ya que las acciones de inteligencia artificial y otras operaciones vinculadas a la IA compiten por el mismo capital especulativo.
“Para esta semana no hay grandes catalizadores que vigilar como tales, pero cualquier comentario restrictivo o moderado de miembros de la Fed podría afectar al mercado”, dijo Jeff Mei, director de operaciones de BTSE.