«La dolarización ha mermado, y el hecho de que, en gran medida, esos dólares permanezcan en el sistema financiero local, es una gran noticia»
Transcurridos dos años y medio de presidencia de La Libertad Avanza, aún persiste en un amplio espectro de la población, como de los analistas de mercado, realidades de carencias marcadas en el nivel de vida y de actividad productiva y comercial, en particular en sectores que históricamente estuvieron protegidos frente a la competencia extranjera y subsidios, dos áreas en que el Gobierno avanzó más rápidamente que en otras, como caminos para potenciar el comercio exterior y la mejora de las finanzas públicas.
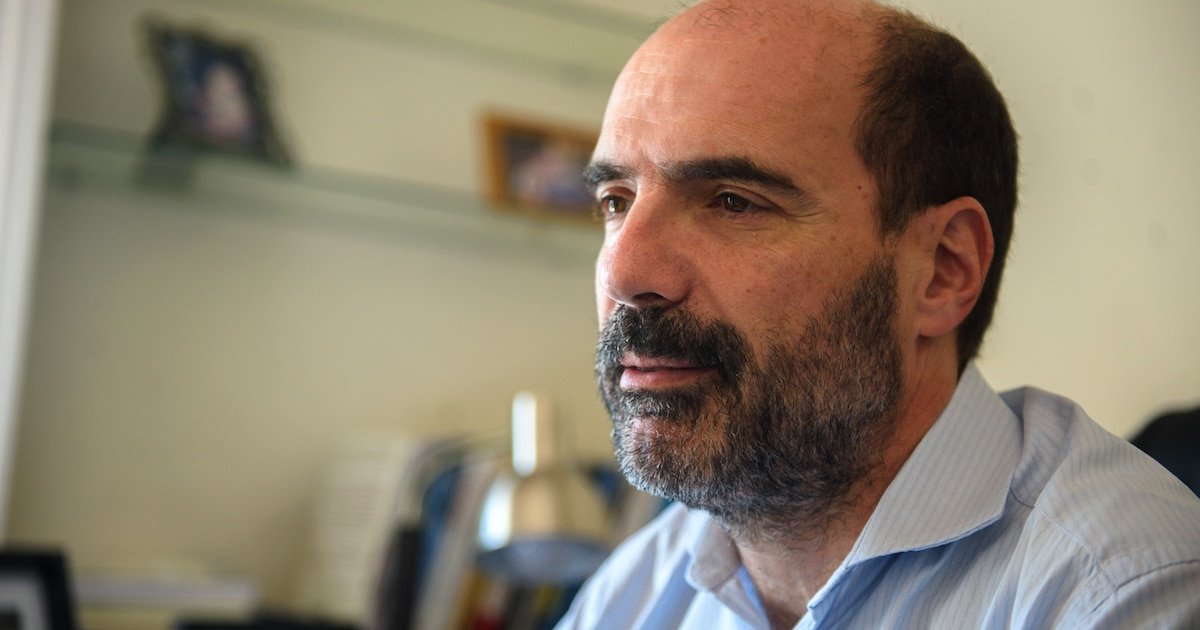
Para analizar ese cuadro Infobae entrevistó a Nicolás Gadano, economista Jefe de Empiria Consultores y profesor en la Universidad Torcuato Di Tella, dada su experiencia en diversas áreas del sector público: subsecretario de Presupuesto, economista senior de YPF, jefe de Gabinete del Ministerio de Economía y gerente general del Banco Central, durante la presidencia de Cambiemos, como en el análisis de la coyuntura nacional e internacional.
Advertisement
El economista sostuvo que el Gobierno mantuvo restricciones cambiarias para algunas operaciones de empresas pese a tener “ventanas de oportunidad” para levantarlas y planteó que, con el tipo de cambio actual y una economía más abierta, hay sectores intensivos en mano de obra con dificultades para competir y crecer, en un contexto en el que “la dolarización ha mermado” y la incertidumbre política de cara a 2027 podría volver a impulsarla.
— ¿Cuánto influyó la suba de la tasa de interés en 2025, el deterioro del salario real y la caída del empleo informal en el aumento de la morosidad bancaria? ¿Los bancos evalúan correctamente el riesgo de sus clientes?
— El aumento de la inflación en el segundo semestre del 2025, sumado a la volatilidad electoral, generó un deterioro en los salarios reales. También la tasa de interés a la cual los bancos prestaban se mantuvo muy positiva y los hogares no pudieron “licuar” cuotas (cómo en períodos anteriores). Esta combinación generó un aumento en la mora bancaria que hasta el día de hoy sigue en niveles récord.
Advertisement
“El aumento de la inflación en el segundo semestre del 2025, sumado a la volatilidad electoral, generó un deterioro en los salarios reales”
En los años recientes, los bancos redireccionaron crédito desde el sector público al privado. En esta transición los bancos ampliaron la base crediticia y tomaron un mayor riesgo. En ese contexto, los bancos todavía están en un proceso de aprendizaje, que explica de manera parcial el aumento de la mora.
— ¿La tendencia a dolarizar carteras, incluso dentro del sistema bancario, refleja una señal de debilidad en la política cambiaria?
— Dejando de lado la tensión prelectoral del año pasado, la dolarización ha mermado, y el hecho de que, en gran medida, esos dólares permanezcan en el sistema financiero local, es una gran noticia. En cualquier caso, influyen todavía factores históricos -donde la memoria colectiva lleva a que las personas tiendan a dolarizarse como respuesta lógica a eventos cambiarios traumáticos del pasado- y también una percepción de un precio (tipo de cambio) más barato relativamente al resto de los precios de la economía.
Advertisement
En los próximos meses, entrando al 2027, si se intensifica la incertidumbre política de cara a las elecciones, esperaríamos que la dolarización de carteras también se incremente.
«Si se intensifica la incertidumbre política de cara a las elecciones, esperaríamos que la dolarización de carteras también se incremente»
— ¿Es preocupante que el equipo económico todavía mantenga el cepo cambiario para algunas operaciones de empresas?
— Ciertamente, el Gobierno tuvo ventanas de oportunidad (fines 2024 y post elecciones 2025) para levantar las restricciones cambiarias a empresas. Dado que los costos son inmediatos y los beneficios mediatos, el Gobierno prefirió gozar de mayor estabilidad cambiaria a cambio de ralentizar la recuperación de la inversión que no ingresa al RIGI.
Es probable que el equipo económico no haga grandes cambios en las restricciones vigentes hasta el fin del mandato actual, postergando la liberación completa del cepo para un eventual segundo mandato.
Advertisement
— ¿El superávit comercial, la acumulación de reservas, la baja de tasas y la disminución de importaciones alcanzan para descartar un atraso cambiario?
—Más allá del buen desempeño de las exportaciones de bienes y servicios, con el tipo de cambio actual y con una economía más abierta hay sectores de mano de obra intensivos con dificultades para competir y crecer.
“El Gobierno tuvo ventanas de oportunidad (fines 2024 y post elecciones 2025) para levantar las restricciones cambiarias a empresas”
Esto no significa que el actual no pueda ser el tipo de cambio de equilibrio de largo plazo, pero en la transición, la economía podría necesitar un tipo de cambio real más alto mientras se van materializando las transformaciones estructurales.
Advertisement
— ¿Qué opina sobre el proyecto del Gobierno de cerrar áreas estatales que agoten su presupuesto antes de fin de año? ¿En qué se diferencia del shutdown en Estados Unidos?
— Aun no conocemos detalles del proyecto. En principio son bienvenidas las iniciativas que busquen reforzar el marco institucional con el objetivo de asegurar un comportamiento fiscal responsable en el Estado Nacional, pero nuestros antecedentes sistemáticos de incumplimientos de reglas y normas de responsabilidad fiscal nos obligan a ser prudentes y escépticos sobre la capacidad de este tipo de normas para incidir en el desempeño presupuestario. En ese sentido, la Ley de déficit cero, aprobada en 2001 algunos meses antes de la crisis, es un mal antecedente.
—¿Por qué el programa financiero para 2026 y 2027 incluye el pago de intereses de la deuda como necesidad de financiamiento, pero no el superávit fiscal primario, sólo parcialmente la acumulación de reservas?
Advertisement
— Porque el programa financiero presentado por el equipo económico solo detalla las fuentes para hacer frente a las obligaciones en moneda extranjera. Sería deseable una hoja de ruta similar para la deuda en pesos, sus vencimientos y perspectivas de colocaciones.
Según lo presentado, la compra de dólares al BCRA en 2026 y 2027 implicaría que el Tesoro deberá refinanciar su deuda en pesos por encima de los vencimientos, para poder hacerse de los pesos necesarios para comprar las divisas necesarias para hacer frente a los vencimientos en moneda extranjera, lo cual no es neutral en la dinámica de la tasa de interés en moneda local.
«La compra de dólares al BCRA en 2026 y 2027 implicaría que el Tesoro deberá refinanciar su deuda en pesos por encima de los vencimientos»
— ¿Alcanzar la calificación de investment grade depende más de la economía o de la política?
— De ambas dimensiones. En lo político, la alternancia política no debería estar asociada a el riesgo de disrupciones serias en aspectos básicos de la política económica (fiscales, monetarios, deuda, tarifas, contratos, etc.). En lo económico, aún resta avanzar en la eliminación completa y definitiva de los controles de capitales, y en lo que hace a la macro, el crecimiento debería estar liderado por la inversión y las exportaciones.
Advertisement
“El crecimiento debería estar liderado por la inversión y las exportaciones”
La mediana de inversión sobre PBI y exportaciones sobre PBI para un país con nota soberana BBB es de 21,9% y 36,6%, respectivamente, todavía lejos de los números que presenta hoy Argentina (14,3% y 15,6% del PBI).
— ¿La incertidumbre electoral por las presidenciales de 2027 es real o es una excusa de los mercados para generar volatilidad?
— La incertidumbre electoral es real. El hecho de que dos proyectos económicos tan diferentes tengan cierta probabilidad de concretarse significa que las principales variables económicas podrían evolucionar de forma muy diferente según el escenario que se concrete.
Advertisement
«La incertidumbre electoral es real. El hecho de que dos proyectos económicos tan diferentes tengan cierta probabilidad de concretarse significa que las principales variables económicas podrían evolucionar de forma muy diferente»
— ¿Cómo evalúa el proceso de desinflación desde abril y qué impacto puede tener en el consumo de los sectores con ingresos más atrasados?
— Es positivo que la inflación haya vuelto a un sendero bajista y que las expectativas de inflación ratifiquen el proceso de desinflación para el próximo semestre. La baja de la inflación ayudaría a que aumente el consumo, siempre y cuando los salarios mejoren en términos reales.
“La baja de la inflación ayudaría a que aumente el consumo, siempre y cuando los salarios mejores en términos reales”
— ¿Cuánto puede mejorar la economía si se recupera el consumo de los sectores que más perdieron ingresos?
— El consumo viene creciendo, en el primer trimestre creció 0,8% y para el 2026 se espera un crecimiento del 2,8%. Si, hay una mejora del consumo porque crecieron los salarios reales ya sea por una menor inflación o mejora en la productividad, sería muy beneficiosa para la economía y entraría en un ciclo positivo para el 2027.
Advertisement
— ¿Qué expectativas tiene sobre la próxima visita a la Argentina de la directora gerente del FMI, invitada por el presidente Javier Milei?
— Es positivo que Argentina mantenga una buena relación buena y cercana con el Fondo, que es un acreedor muy importante de nuestro país. Más allá de eso, el programa evoluciona de acuerdo con lo firmado, sin sobresaltos, por lo que la visita no reviste ningún carácter particular, como pudo suceder en el pasado.
Los principales indicadores de Wall Street negociaban dispares en el cierre de la semana operativa. El Dow Jones de Industriales sube 0,7%, mientras que el panel tecnológico Nasdaq cae un 0,7 por ciento.
A las 11:20 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires gana 0,2% en pesos, a 2.860.000 puntos.
Advertisement
Los bonos soberanos en dólares son negociados con una baja mínima de 0,1% en promedio, mientras que el riesgo país de JP Morgan sube cinco unidades para Argentina, en los 629 puntos básicos.
En el mercado de cambios el dólar mayorista era negociado estable a $1513,50, mientras que la divisa al público en el Banco Nación cae cinco pesos o 0,3%, a $1.530 para la venta. El dólar blue permanece ofrecido a 1.545 pesos.
En EEUU las acciones de Tesla suben un 1,4%, luego de la rutilante presentación del vehículo Roadster EV, tras un retraso de dos semanas.
El vehículo rupturista, “con su forma de cuña y aspecto ciberpunk, apareció frente a una rampa de media montaña rusa invertida instalada en las instalaciones de SpaceX en Waco, Texas. El Roadster ascendió hasta la mitad de la rampa -adherido a ella mediante un sistema de ventiladores de vacío-, luego se lanzó boca abajo y realizó giros en el aire, utilizando propulsores de aire para enderezarse y aterrizar en la pista”, describió Yahoo Finance.
En tanto, los precios del petróleo bajaban de forma marginal, pero se encaminaban hacia ganancias semanales debido a la incertidumbre sobre el suministro en Oriente Medio y a una reducción mayor de lo esperado de los inventarios de crudo de Estados Unidos, mientras que los márgenes del diésel en Europa caían tras la decisión de la AIE de liberar más gasóleo.
Advertisement
Los futuros del crudo Brent del Mar del Norte descontaban 0,1%, a USD 106,80 el barril para entregar en diciembre, mientras que los futuros del crudo WTI (West Texas Intermediate) de Estados Unidos cedían 0,3%, a 97,64 el barril para noviembre.
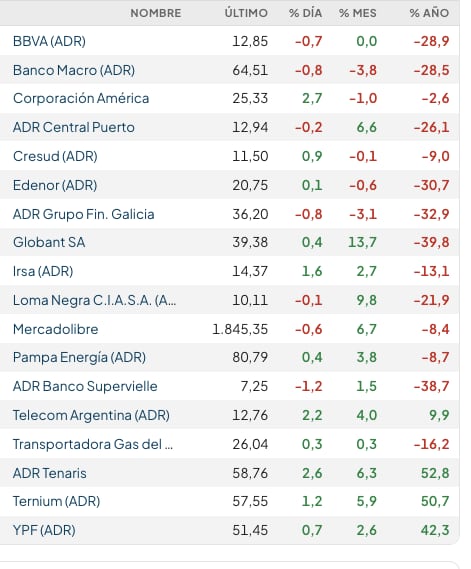
En Wall Street el ADR de YPF sube 0,7%, a USD 51,46, mientras que Vista Energy rebota un 2,1 por ciento.
“El compromiso de la AIE de liberar los 100 millones de barriles restantes en virtud de su acuerdo de marzo, junto con las noticias de que Estados Unidos está considerando suavizar las sanciones a algunos petroleros de la ‘flota en la sombra’, podría estar lastrando ligeramente la confianza del mercado”, dijo a Reuters el analista de Saxo Bank, Ole Hansen, quien añadió que es poco probable que la liberación de laAIE (Agencia Internacional de la Energía) alivie la escasez de suministro de diésel.
El WTI cerró el jueves con una suba de más del 3% tras una importante reducción de las existencias de crudo de Estados Unidos debido a las interrupciones en la producción provocadas por los huracanes. En lo que va de semana, el Brent ganó un 0,4%, mientras que el WTI se disparó un 5,6 por ciento.
“Esta relativa estabilidad refleja un mercado atrapado entre los persistentes riesgos de interrupción del suministro en Oriente Medio, donde los ataques a buques en el Estrecho de Ormuz y sus alrededores siguen respaldando los precios”, añadió Hansen.
Advertisement
La inquietud por el suministro también aumentó al recrudecerse los ataques en torno al Estrecho de Ormuz durante los últimos diez días, y con Irán afirmando que estaba intensificando los ataques en respuesta al bloqueo estadounidense de sus puertos y a las sanciones más duras introducidas el mes pasado.
La administración del presidente Donald Trump está barajando la posibilidad de levantar las sanciones a algunos buques de la denominada “flota en la sombra” que transportaron petróleo y productos petroleros desde países como Rusia, Irán y Venezuela, en un intento por reducir las tarifas de flete mundiales, que se encuentran en niveles récord, dijo el miércoles un funcionario estadounidense.
Las conversaciones se producen pocos días después de que el presidente de EEUU levantó temporalmente las sanciones sobre el diésel ruso, una medida que fue objeto de críticas por parte del presidente ucraniano Volodímir Zelenski, de países europeos y de algunos compañeros republicanos de Trump.
A principios del siglo XXI, saber usar una planilla de cálculo o navegar por internet se consideraba un diferencial competitivo en el currículum. Con el tiempo, esa distinción desapareció: pasó a ser un requisito básico. Hoy estamos presenciando un cambio cultural y profesional idéntico, pero a una velocidad exponencial. La inteligencia artificial ha dejado de ser una simple “herramienta de software” a la que recurrimos puntualmente para convertirse en una habilidad cognitiva y estratégica fundamental.
Tratar a la IA como un simple software —un bot al que le hacemos una consulta aislada cuando nos acordamos— es un error de diagnóstico. Las herramientas se abren y se cierran; las habilidades se integran a la forma de pensar, priorizar y resolver problemas.
Advertisement
Estamos presenciando un cambio cultural y profesional idéntico, pero a una velocidad exponencial
Decir que la IA es una habilidad significa que requiere mucho más que saber apretar un botón. Implica desarrollar un criterio crítico: saber cuándo confiar en la respuesta de un modelo, cómo validar la información y de qué manera evitar los sesgos o las “alucinaciones” de los sistemas. También requiere un pensamiento estructurado, que es la capacidad de descomponer problemas complejos, formular las preguntas adecuadas y guiar a la tecnología hacia un resultado valioso y finalmente la adaptabilidad continua ya que la tecnología cambia mes a mes, la clave es aprender a incorporar una mentalidad de colaboración con IA.
Y por sobre todos esos puntos, es crucial para las empresas focalizar en el Shadow AI: cuando los empleados de una organización utilizan sus cuentas personales para analizar información, preparar informes o procesar documentación sin una política corporativa que alerte y prevenga la divulgación de información sensible del negocio. Por todo ello, trabajar no solo en educar skills sino en un criterio integral de cómo opera la IA resulta por tanto imperativo para la realidad de las organizaciones hoy.
Un profesional no compite contra la inteligencia artificial, sino contra otro profesional que sabe integrarla con criterio en su flujo de trabajo diario. Por ejemplo, una persona que prepara un informe de ventas: además de pedirle a la IA que resuma una planilla, necesita definir qué quiere analizar, darle contexto del negocio y verificar los cálculos. Su experiencia le permite interpretar los resultados y decidir qué recomendar.
Advertisement
Es crucial para las empresas focalizar en el Shadow AI: cuando los empleados utilizan sus cuentas personales para analizar información, preparar informes o procesar documentación
El desafío actual de las empresas y los trabajadores no es la falta de acceso a la tecnología sino la brecha de educación y acompañamiento. Contar con la herramienta no garantiza saber qué hacer con ella en el trabajo real.
Aprender IA no es un evento único, sino un proceso continuo de práctica y mentoría. La educación en este campo debe humanizarse: las máquinas aportan la capacidad de procesamiento, pero las personas aportan el contexto, la ética y el sentido estratégico. Acercar la inteligencia artificial al ecosistema laboral requiere una metodología sólida, pedagogía y un fuerte componente humano.
Las organizaciones que entiendan la inteligencia artificial como una habilidad para desarrollar en sus equipos —y no solo como una licencia de software para comprar— serán las que lideren los próximos años. La alfabetización digital ya no se mide en cuántas aplicaciones sabemos usar, sino en nuestra capacidad para pensar en conjunto con sistemas inteligentes.
Advertisement
Educar en IA es, en última instancia, educar en autonomía, eficiencia y creatividad. No se trata de reemplazar el talento humano, sino de potenciarlo.