ECONOMIA
¿Comprar o vender activos argentinos?: las acciones y bonos que prefieren los analistas

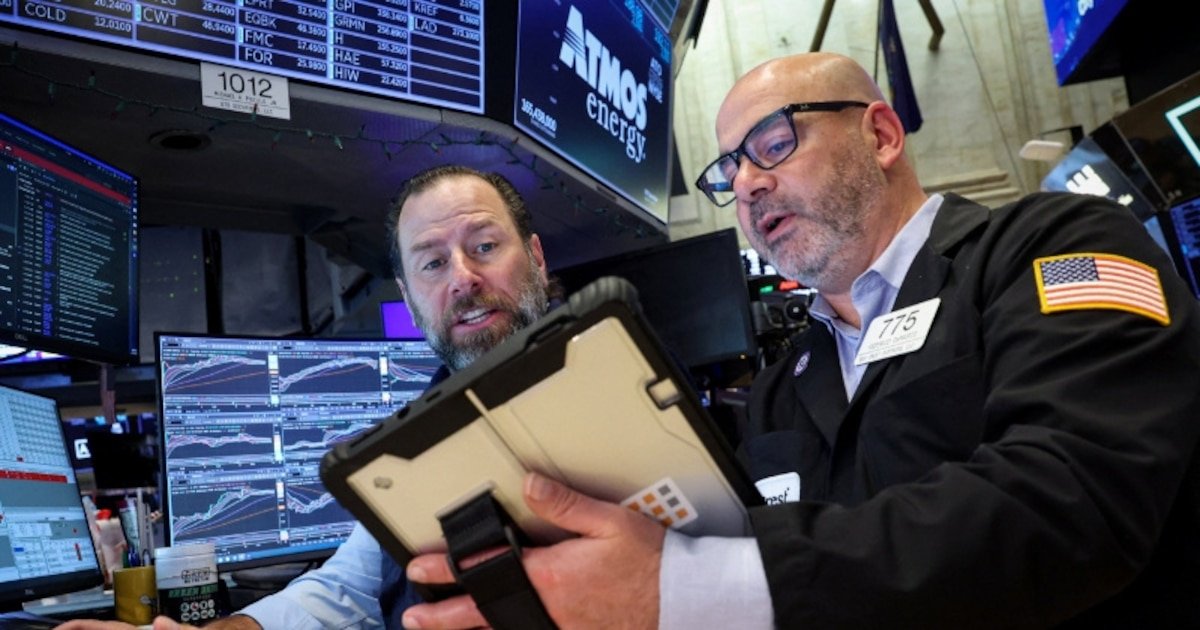
Ya avanzado el año, las acciones y los bonos argentinos dieron muestras de una reacción positiva que se concentró en mayo. Junio comenzó con un recorrido errático -condicionado por la influencia externa-, las perspectivas de los analistas todavía ponderan altas chances de mayores subas hacia fin de año.
Algunos indicadores resultaron favorables: el superávit fiscal, aún con cierto deterioro de los datos de recaudación, un dólar que se mueve dentro de las bandas oficiales y las compras de divisas por parte del Banco Central.
Las acciones sostuvieron fundamentos por la compresión del índice de riesgo país, la desregulación económica que mejora los márgenes de ganancia empresariales y el fuerte potencial de sectores estratégicos.
Los principales fundamentos que impulsan estas perspectivas alcistas son:
- Caída del índice de riesgo país: Una reducción sostenida del riesgo crediticio eleva el valor presente de los bonos y actúa como un motor directo para el equity local. Históricamente, a menor riesgo de pago de la deuda soberana, mayor es el valor que los mercados asignan a las empresas argentinas.
- Potencial del sector energético: Las acciones de compañías ligadas a Vaca Muerta (como YPF o Vista Energy) tienen un amplio margen de crecimiento. El aumento en la producción de petróleo y gas, junto con las exportaciones crecientes, justifican valuaciones más altas.
- Rebote del sector financiero: Los bancos locales se benefician directamente de un escenario donde la inflación desciende y la actividad crediticia puede volver a expandirse con fuerza.
- Interés de fondos comunes de inversión: Es una de las mayores apuestas. Fondos gigantes y gestores de inversión de Wall Street han aumentado sus tenencias en la petrolera de manera muy agresiva.
- Bajas valuaciones históricas: A pesar de las recientes subidas, los analistas bursátiles suelen destacar que muchas empresas cotizan a múltiplos mucho más bajos en comparación con sus pares de mercados emergentes, lo que deja un amplio margen para la revalorización en dólares.

“En términos generales, mantenemos una preferencia estructural por el sector energético vinculado a Vaca Muerta como principal historia de largo plazo, incluso considerando que, tras la reciente suba y la expansión de múltiplos, podría observarse una fase de consolidación antes de retomar una tendencia alcista más sostenida. La tesis de valuación en petroleras continúa siendo sólida, con un sendero de crecimiento que, a medida que se vaya materializando en resultados, debería seguir habilitando potencial adicional en equity. Se trata de un sector cuya dinámica de fondo luce relativamente desacoplada del ciclo político de corto plazo», observó Segundo Derdoy, Research Analyst de Inviú.
Los spreads soberanos todavía se ubican aproximadamente 130 puntos básicos por encima de los de países comparables (Max Capital)
Max Capital consideró que los analistas mantienen “una visión estructuralmente constructiva, respaldada por sectores exportadores competitivos, un shock favorable en los términos de intercambio y spreads soberanos que todavía se ubican aproximadamente 130 puntos básicos por encima de los de países comparables».
“Las elecciones todavía lucen lejanas y, mientras la imagen positiva de Milei se mantenga por encima del 35%, los inversores continúan restando importancia a las encuestas, que suelen ser ruidosas. El principal riesgo es un deterioro del empleo, producto de un proceso de crecimiento desigual, a medida que los recursos se reasignan desde sectores menos competitivos hacia otros más dinámicos”, continuó Max Capital.
Los principales indicadores de Wall Street anotaron máximos históricos, aunque en el cierre de la semana una abrupta corrección encendió las alarmas. En 2026 el Dow Jones de Industriales gana 5,1%, el panel tecnológico Nasdaq progresa 10,7%, mientras que el promedio S&P 500 sube 7,7 por ciento.
En comparación el S&P Merval de la Bolsa porteña gana sólo 1,1% en pesos y 1,9% en dólares en lo que va del año, aún está 14,5% debajo de su récord de enero de 2025.

Las acciones argentinas operaron muy dispares. De la mano del salto del precio del petróleo, papeles del sector como YPF y Vista Energy tocaron precios récord. En el caso de YPF, el precio máximo se dio al contabilizar pagos de dividendos, para Vista el récord fue nominal. No obstante, en el caso de empresas industriales, proveedoras de servicios públicos y bancos, el balance de 2026 sigue arrojando -en mayoría- números rojos.
“El mercado argentino sigue mostrando tónica optimista” aunque “el alto beta de Argentina lo hace sensible a cambios en el temperamento del mercado internacional”, expresó Juan Manual Franco, economista jefe del Grupo SBS.
“El foco seguirá pasando por el ritmo de acumulación de reservas, las perspectivas para la economía real y la posibilidad de volver a los mercados internacionales” (Franco)
“Hacia adelante, el foco seguirá pasando por el ritmo de acumulación de reservas, las perspectivas para la economía real y la posibilidad de volver a los mercados internacionales de crédito voluntario. Además, a medida que transcurran los meses, la cuestión política de cara al ciclo electoral 2027 ira ganando ponderación entre los inversores”, añadió Franco.
Florencia Blanc, Senior Economist de Aldazabal y Compañía, aportó: “Creemos que la aprobación del gobierno es uno de los puntos clave que monitorea el mercado y a medida que se acerque el ciclo electoral 2027 su importancia aumentará. Una tendencia de la inflación a la baja en los próximos meses y una mejora en la dinámica de la actividad económica impactarían positivamente en su evolución”.
Cocos Capital reportó que “el mercado viene castigando a Mercado Libre por la compresión de márgenes, pero lo que está detrás es una inversión agresiva en crecimiento. Mercado Pago escala con crédito y emisión de tarjetas, y los ingresos crecieron 49% interanual. Cuando los márgenes se normalicen, lo van a hacer sobre una base de ingresos mucho mayor”.
Una tendencia de la inflación a la baja en los próximos meses y una mejora en la dinámica de la actividad económica impactarían positivamente en su evolución (Blanc)
- YPF: Fondos gigantes y gestores de inversión de Wall Street aumentaron sus tenencias en la petrolera de manera muy agresiva. El legendario inversor de Wall Street Stanley Druckenmiller (a través de su fondo Duquesne Family Office) invirtió cerca de USD 150 millones para comprar más de tres millones de acciones de la petrolera argentina, que viene de superar un multimillonario juicio en los Estados Unidos por su polémico proceso de estilización en 2012.
- Sector Energético y Bancos: Gestoras como Discovery Capital ampliaron sus carteras con la compra de acciones de Grupo Financiero Galicia, BBVA Argentina y AdecoAgro.
- MercadoLibre: Fondos enfocados en tecnología y crecimiento continúan posicionándose fuertemente en la empresa de e-commerce líder regional con figuras como Michael Burry, quien apuesta a su expansión.
- ETF de Argentina: Fondos como el ARGT (ETF que agrupa empresas con operaciones en Argentina) registraron en los últimos meses una mayor inyección de capital extranjero.
“Seguimos viendo valor en bonos soberanos en dólares, especialmente en los tramos medios y largos, donde la duration permite capturar mejor una baja adicional del riesgo país. Para perfiles más conservadores, mantenemos preferencia por instrumentos más cortos y líquidos, mientras que para inversores con mayor tolerancia a la volatilidad vemos atractivo en bonos largos como AL35, AE38,. Después de la compresión reciente, puede haber correcciones puntuales, pero creemos que esas bajas deberían ser aprovechadas para sumar exposición, más que para desarmar posiciones», destacó un informe de Sailing Inversiones.

“El mercado va a seguir de cerca tres variables centrales: el ritmo de compras del BCRA, la dinámica de tasas cortas y la demanda de cobertura cambiaria”, afirmó Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital.
Pablo Lazzati, CEO de Insider Finance, resaltó que “el valor en los bonos soberanos en dólares, especialmente en los tramos más largos de la curva, donde el potencial de apreciación ante una baja adicional del índice de riesgo país es mayor. Entre nuestras preferencias se destacan el AL41 y el GD41, que ofrecen una combinación atractiva de rendimiento y potencial de compresión de spreads».
“La plaza argentina procesó con firmeza el aval del FMI y la consolidación de la desinflación, gatillando un rally financiero que llevó al índice de riesgo país a quebrar barreras técnicas emblemáticas”, afirmó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Corporate Events








ECONOMIA
El dólar volvió a subir y marcó un nuevo récord nominal con una caída en el volumen negociado
Con un monto de operaciones algo reducido respecto a recientes ruedas, por USD 486,2 millones en el segmento de contado, la demanda privada empujó nuevamente al tipo de cambio a valores máximos nominales.
El dólar mayorista sumó 3,50 pesos o 0,2%, a $1,519,50, tras un máximo intradiario en los 1.521 pesos, para avanzar en septiembre once pesos o 0,7%, una tasa que igualmente luce perdedora respecto de la inflación prevista.
El Banco Central estableció un techo para su régimen de bandas cambiarias en los 1.911,44 pesos. El dólar mayorista se ubica a 391,94 pesos o 25,8% del límite de flotación.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El dólar mayorista se reacomoda ligeramente hasta los $1.520, lo cual es analizado por los operadores para ver si podría implicar que se reanudara un deslizamiento más cercano al ritmo de la inflación, a efectos también de volver a acelerar las compras del BCRA”, expresó Gustavo Ber, economista del Estudio Ber.
“De cara al 2027, crece el consenso de que sería importante dicha dinámica a fin de evitar transitar el ciclo electoral con un tipo de cambio real más apreciado, ya que suelen ser períodos de mayor demanda de cobertura”, añadió Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público ganó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. El billete minorista rompió así una serie de seis sesiones operativas en la cuales se mantuvo en los 1.535 pesos. El dólar blue permaneció ofrecido a 1.560 pesos.
Un reporte de Amílcar Collante, economista de Profit Consultores, destacó que las liquidaciones de exportaciones del agro y la agroindustria se proyectan para septiembre en unos USD 3.500 millones, la cifra mensual más alta del año, aunque este flujo no se está observando en el ritmo de compras oficiales en el mercado, por poco más de USD 200 millones en lo que va del mes, el más bajo del año.
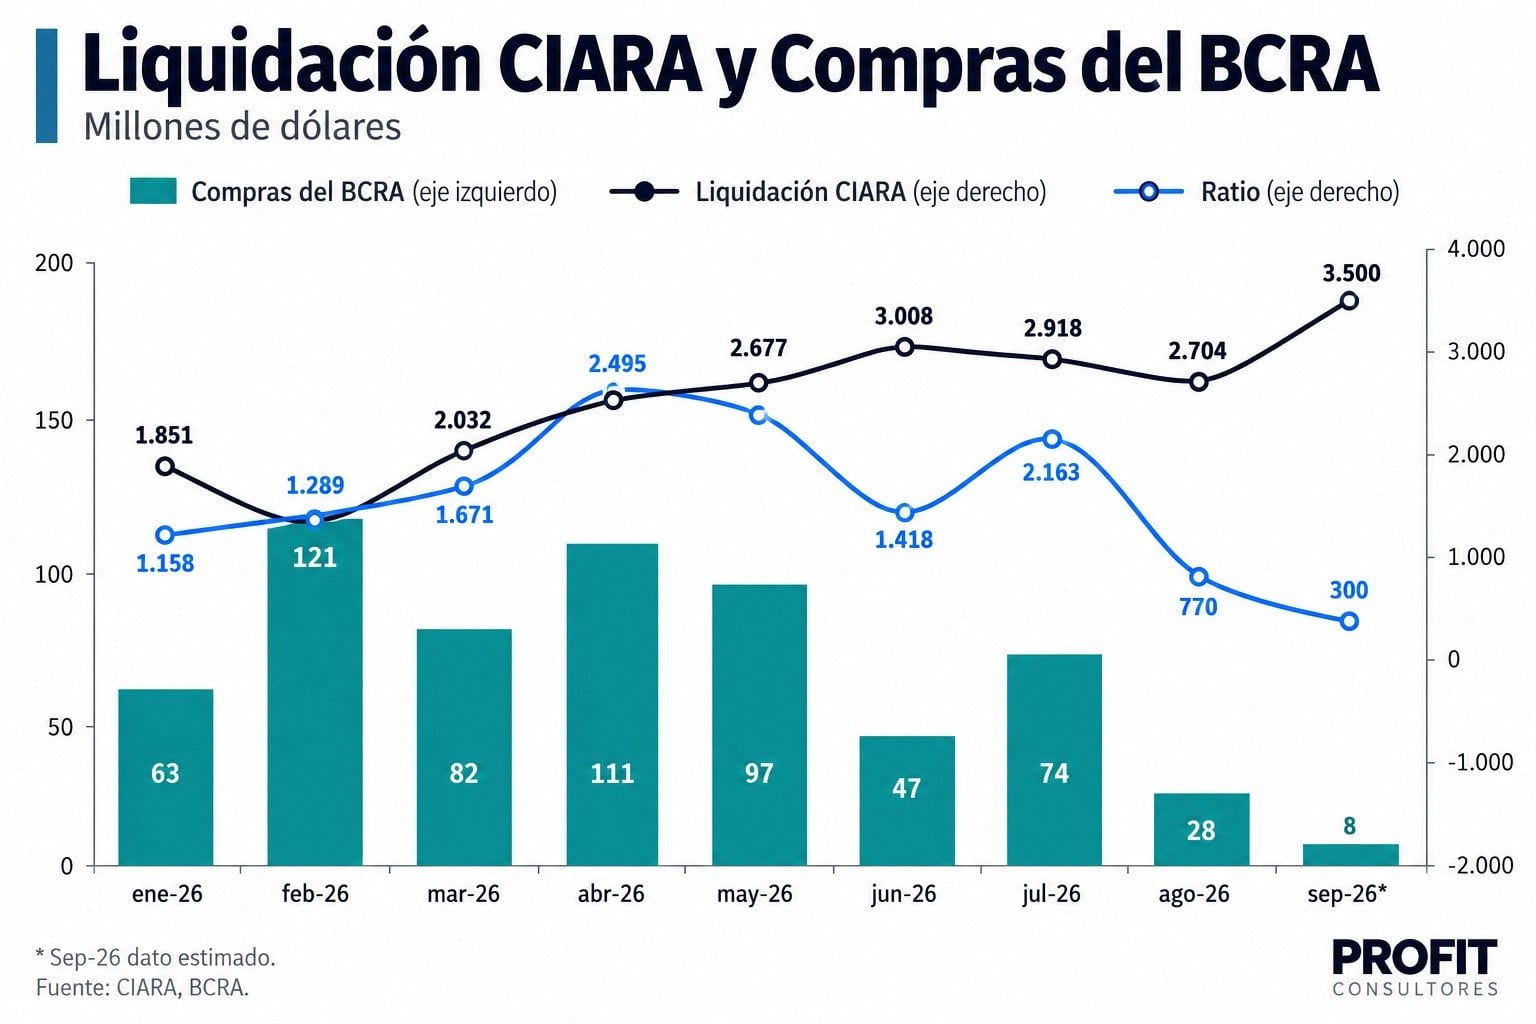
“El Banco Central acumula adquisiciones por USD 224 millones en lo que va de septiembre. De este modo, el período actual se encamina a convertirse en el de menor nivel de compra de divisas de todo el año”, afirmó Ignacio Morales, Chief Investments Officer de Wise Capital.
“La firmeza del tipo de cambio coincidió con compras acotadas por parte del Banco Central y una marcada sangría en las reservas internacionales, que sufrieron su mayor caída en el mes. Cabe destacar que la dinámica del stock de reservas responde no solo a la intervención cambiaria del organismo, sino también a compromisos de pago, fluctuaciones en los depósitos, variaciones de cotización y otros movimientos operativos de la plaza”, puntualizó Morales.
Un informe del equipo de Research de Adcap Grupo Financiero consignó que “el tipo de cambio se mantuvo contenido, pero la acumulación de reservas del BCRA continúa siendo gradual”.
“El Banco Central todavía logra mantener ordenado el mercado cambiario sin provoca una nueva suba de las tasas a un día, pero la acumulación de reservas sigue siendo lenta y sensible a la demanda a los niveles actuales del tipo de cambio oficial. Medidas como porcentaje del volumen operado en el MULC, las compras del BCRA también se desaceleraron significativamente: 18,6% en julio, 6,8% en agosto y 2,4% en septiembre”, preció Adcap.
Max Capital consignó que “la posición vendida del BCRA en futuros del dólar terminó agosto en USD 278 millones, unos USD 207 millones menos que a fines de julio. La posición se mantiene en niveles relativamente bajos, lo que le deja una capacidad considerable para absorber una mayor demanda futura de cobertura mediante ventas de futuros”.
En otro orden “los últimos datos disponibles sobre depósitos privados en dólares, correspondientes al 21 de septiembre, muestran que los depósitos aumentaron USD 81 millones, hasta USD 41.724 millones” añadió Max Capital.
Europe
ECONOMIA
Bajaron de los pasillos de ARCA los cuadros de Ricardo Echegaray y otros ex administradores generales
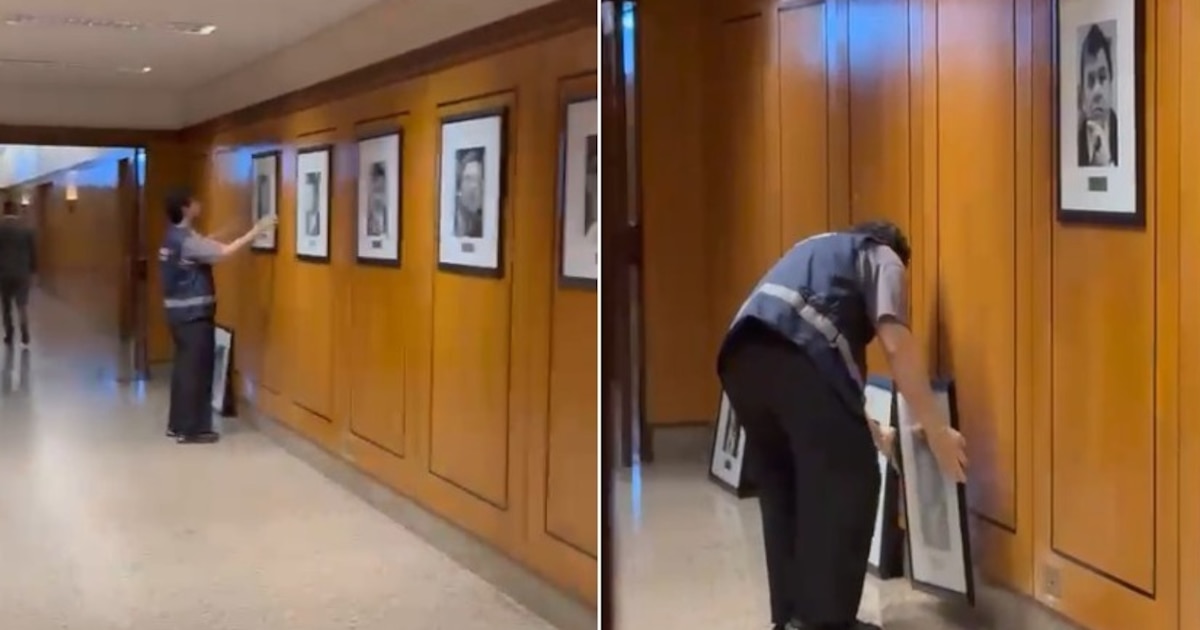
En la Agencia de Recaudación y Control Aduanero (ARCA) comenzaron a retirar los cuadros que formaban parte de la denominada “galería de administradores”, una serie de retratos que reunía a quienes ocuparon la conducción del organismo a lo largo de distintas gestiones. La medida alcanzó, entre otras imágenes, el retrato de Ricardo Echegaray, que había sido incorporado a esa colección durante su paso por la función pública.
La galería había sido impulsada en la etapa en la que Echegaray estuvo al frente del organismo, primero desde la Aduana y luego desde la conducción de la AFIP. El retiro de los cuadros quedó registrado en un video difundido este jueves, en el que se observa el desmontaje de los retratos en los pasillos donde estaban exhibidos.
Además de Echegaray, también se bajaron las imágenes de Carlos Castagneto, Mercedes Marcó del Pont, Leandro Cuccioli y Alberto Abad, entre otros ex directivos de la entidad.
La decisión de bajar los cuadros no se limita al caso de Echegaray. Desde ARCA impulsan un criterio más amplio, orientado a retirar otras referencias vinculadas a exadministradores y jefes que pasaron por el organismo a lo largo de su historia. El argumento que circula puertas adentro apunta a correr el eje de las gestiones individuales para poner el foco en la institución y en los trabajadores, más allá de quienes hayan ocupado circunstancialmente los cargos de conducción.
La exoneración y la causa que la originó
Echegaray dirigió la Dirección General de Aduanas durante el gobierno de Néstor Kirchner y, más tarde, encabezó la AFIP durante la presidencia de Cristina Kirchner. En ese período también había estado al frente de la Oficina Nacional de Control Comercial Agropecuario (Oncca).
En junio pasado, ARCA formalizó la exoneración de Echegaray de la estructura estatal. La medida se adoptó luego de que quedara firme la inhabilitación perpetua para ejercer cargos públicos que le impuso la Justicia en la causa por administración fraudulenta agravada en perjuicio de la administración pública.
La resolución fue comunicada a la Procuraduría de Investigaciones Administrativas (PIA), el organismo que investiga hechos de corrupción y controla la integridad dentro del Estado. Según se detalló en esa oportunidad, ARCA resolvió hacer efectiva la orden judicial de inhabilitación especial perpetua y, como consecuencia directa, dispuso la exoneración del exfuncionario.
La causa que dio origen a esa condena estuvo vinculada al caso Oil Combustibles, la empresa del Grupo Indalo que dejó de transferir al Estado el Impuesto a la Transferencia de los Combustibles que cobraba a los usuarios en cada carga. La Justicia consideró probado que desde la AFIP se habían otorgado planes de facilidades de pago irregulares que permitieron sostener ese esquema durante años. Por ese hecho, el Tribunal Oral en lo Criminal Federal N.º 3 condenó a Echegaray a cuatro años y ocho meses de prisión, con la accesoria de inhabilitación especial perpetua para ejercer la función pública.
Esa condena fue revisada en instancias superiores. El 12 de mayo de este año, la Sala I de la Cámara Federal de Casación Penal declaró inadmisible el recurso extraordinario federal que había presentado la defensa de Echegaray, lo que dejó firme la inhabilitación y habilitó su ejecución administrativa dentro de ARCA.

El criterio de la actual conducción
La salida de los cuadros de los pasillos se enmarca en una política que lleva adelante la actual conducción de ARCA respecto de la simbología vinculada a exfuncionarios. El criterio que se aplica busca despersonalizar los espacios comunes del organismo y evitar que figuras vinculadas a gestiones anteriores queden asociadas de manera permanente a la identidad institucional.
La iniciativa no se agota en el caso puntual de Echegaray. Según trascendió, desde el organismo prevén continuar con la revisión de otras menciones y elementos que remiten a exadministradores generales y jefes que ocuparon la conducción en distintos períodos, bajo el mismo criterio de poner el acento en la institución y en su personal, por encima de quienes hayan estado al frente en cada etapa.
La decisión de exonerar a Echegaray, según se detalló en su momento, no implicó una nueva valoración sobre su conducta ni la apertura de un procedimiento disciplinario autónomo, sino la ejecución directa de la inhabilitación perpetua dispuesta por la Justicia. Ese mismo criterio de despersonalizar la gestión es el que ahora se traslada a los espacios físicos del organismo, con el retiro de los retratos que durante años formaron parte de la galería de administradores.
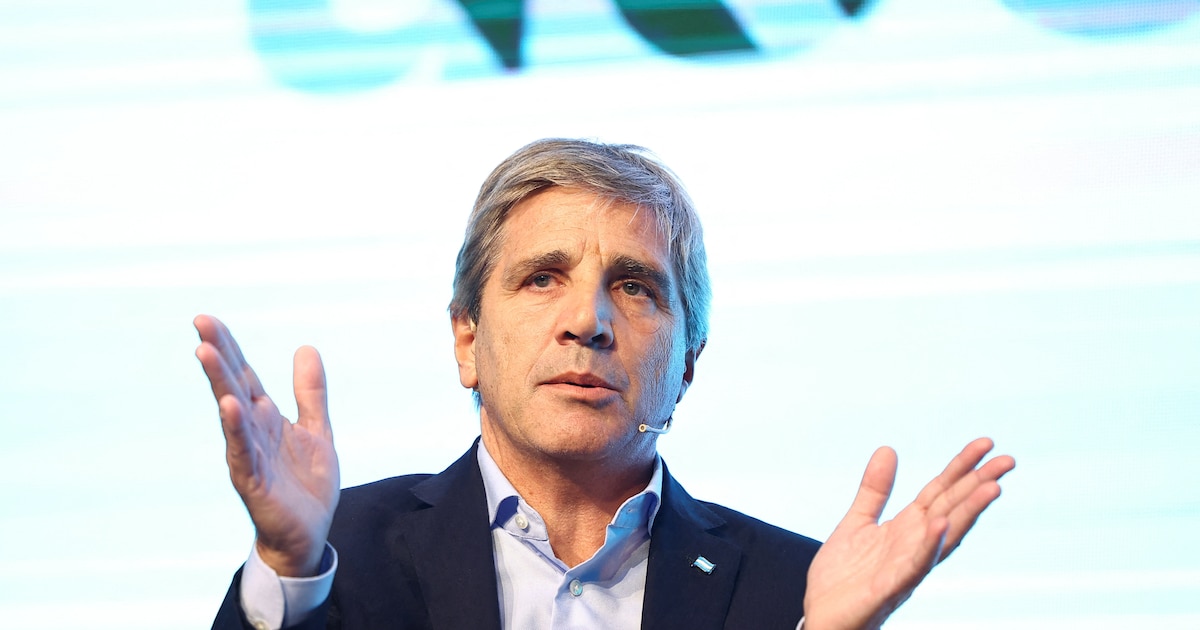
El ministro de Economía, Luis Caputo, se refirió al alza de los indicadores de pobreza e indigencia durante el primer semestre de 2026 y puso el énfasis en que ambos niveles se mantienen por debajo de los registrados en igual período de 2024.
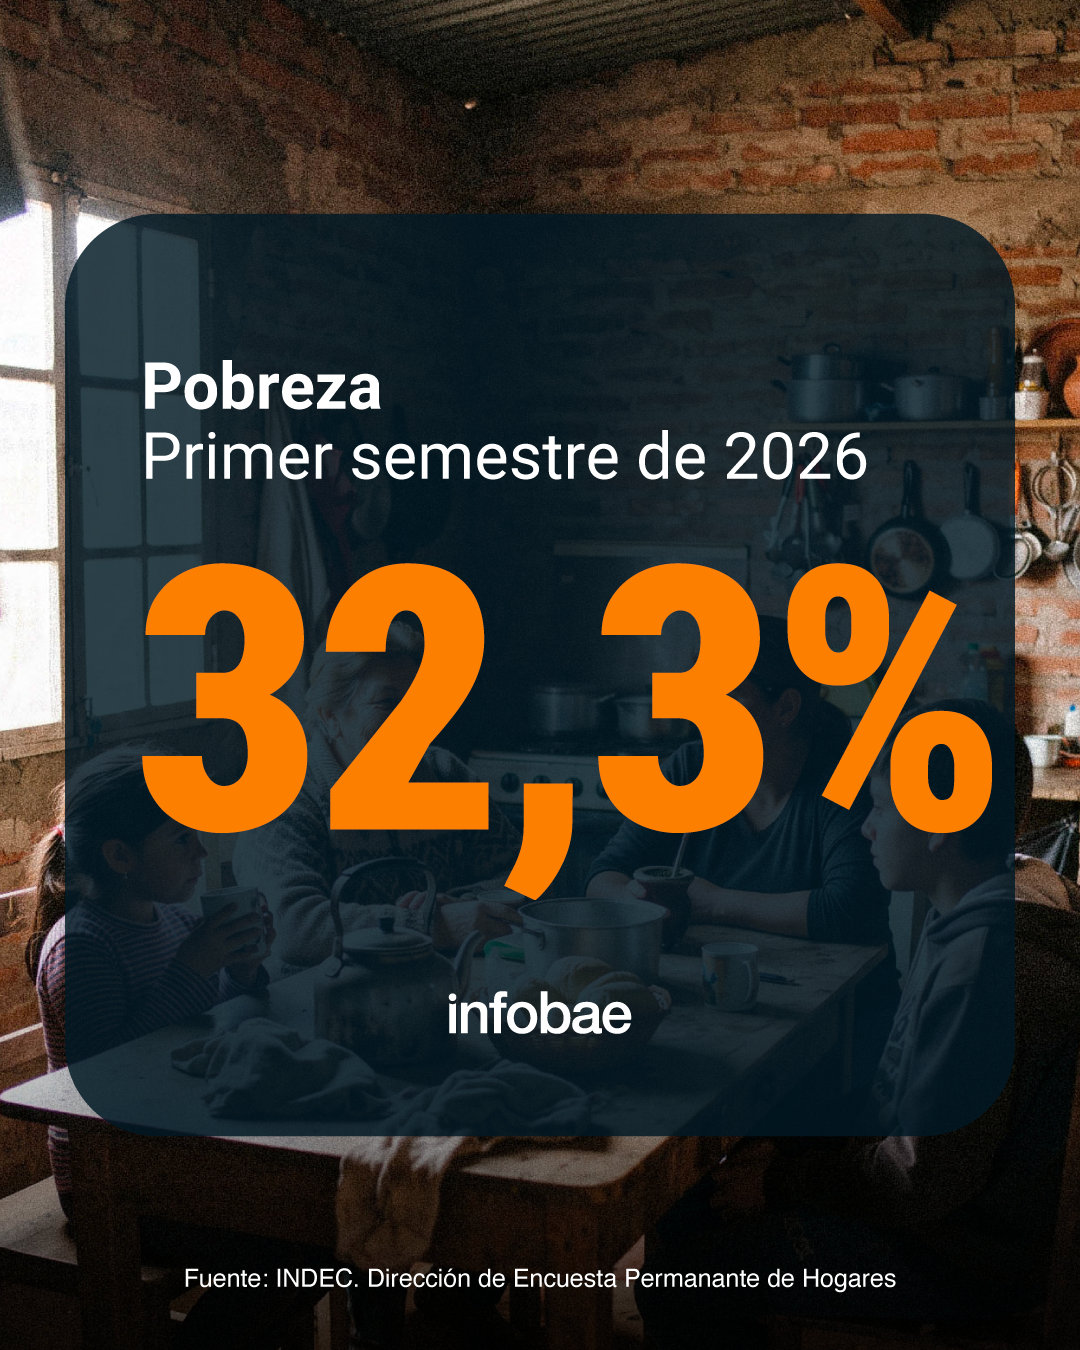
El funcionario nacional se expresó luego de que el Instituto Nacional de Estadística y Censos (Indec) informara que la pobreza alcanzó al 32,3% de las personas y la indigencia, al 7,5 por ciento.
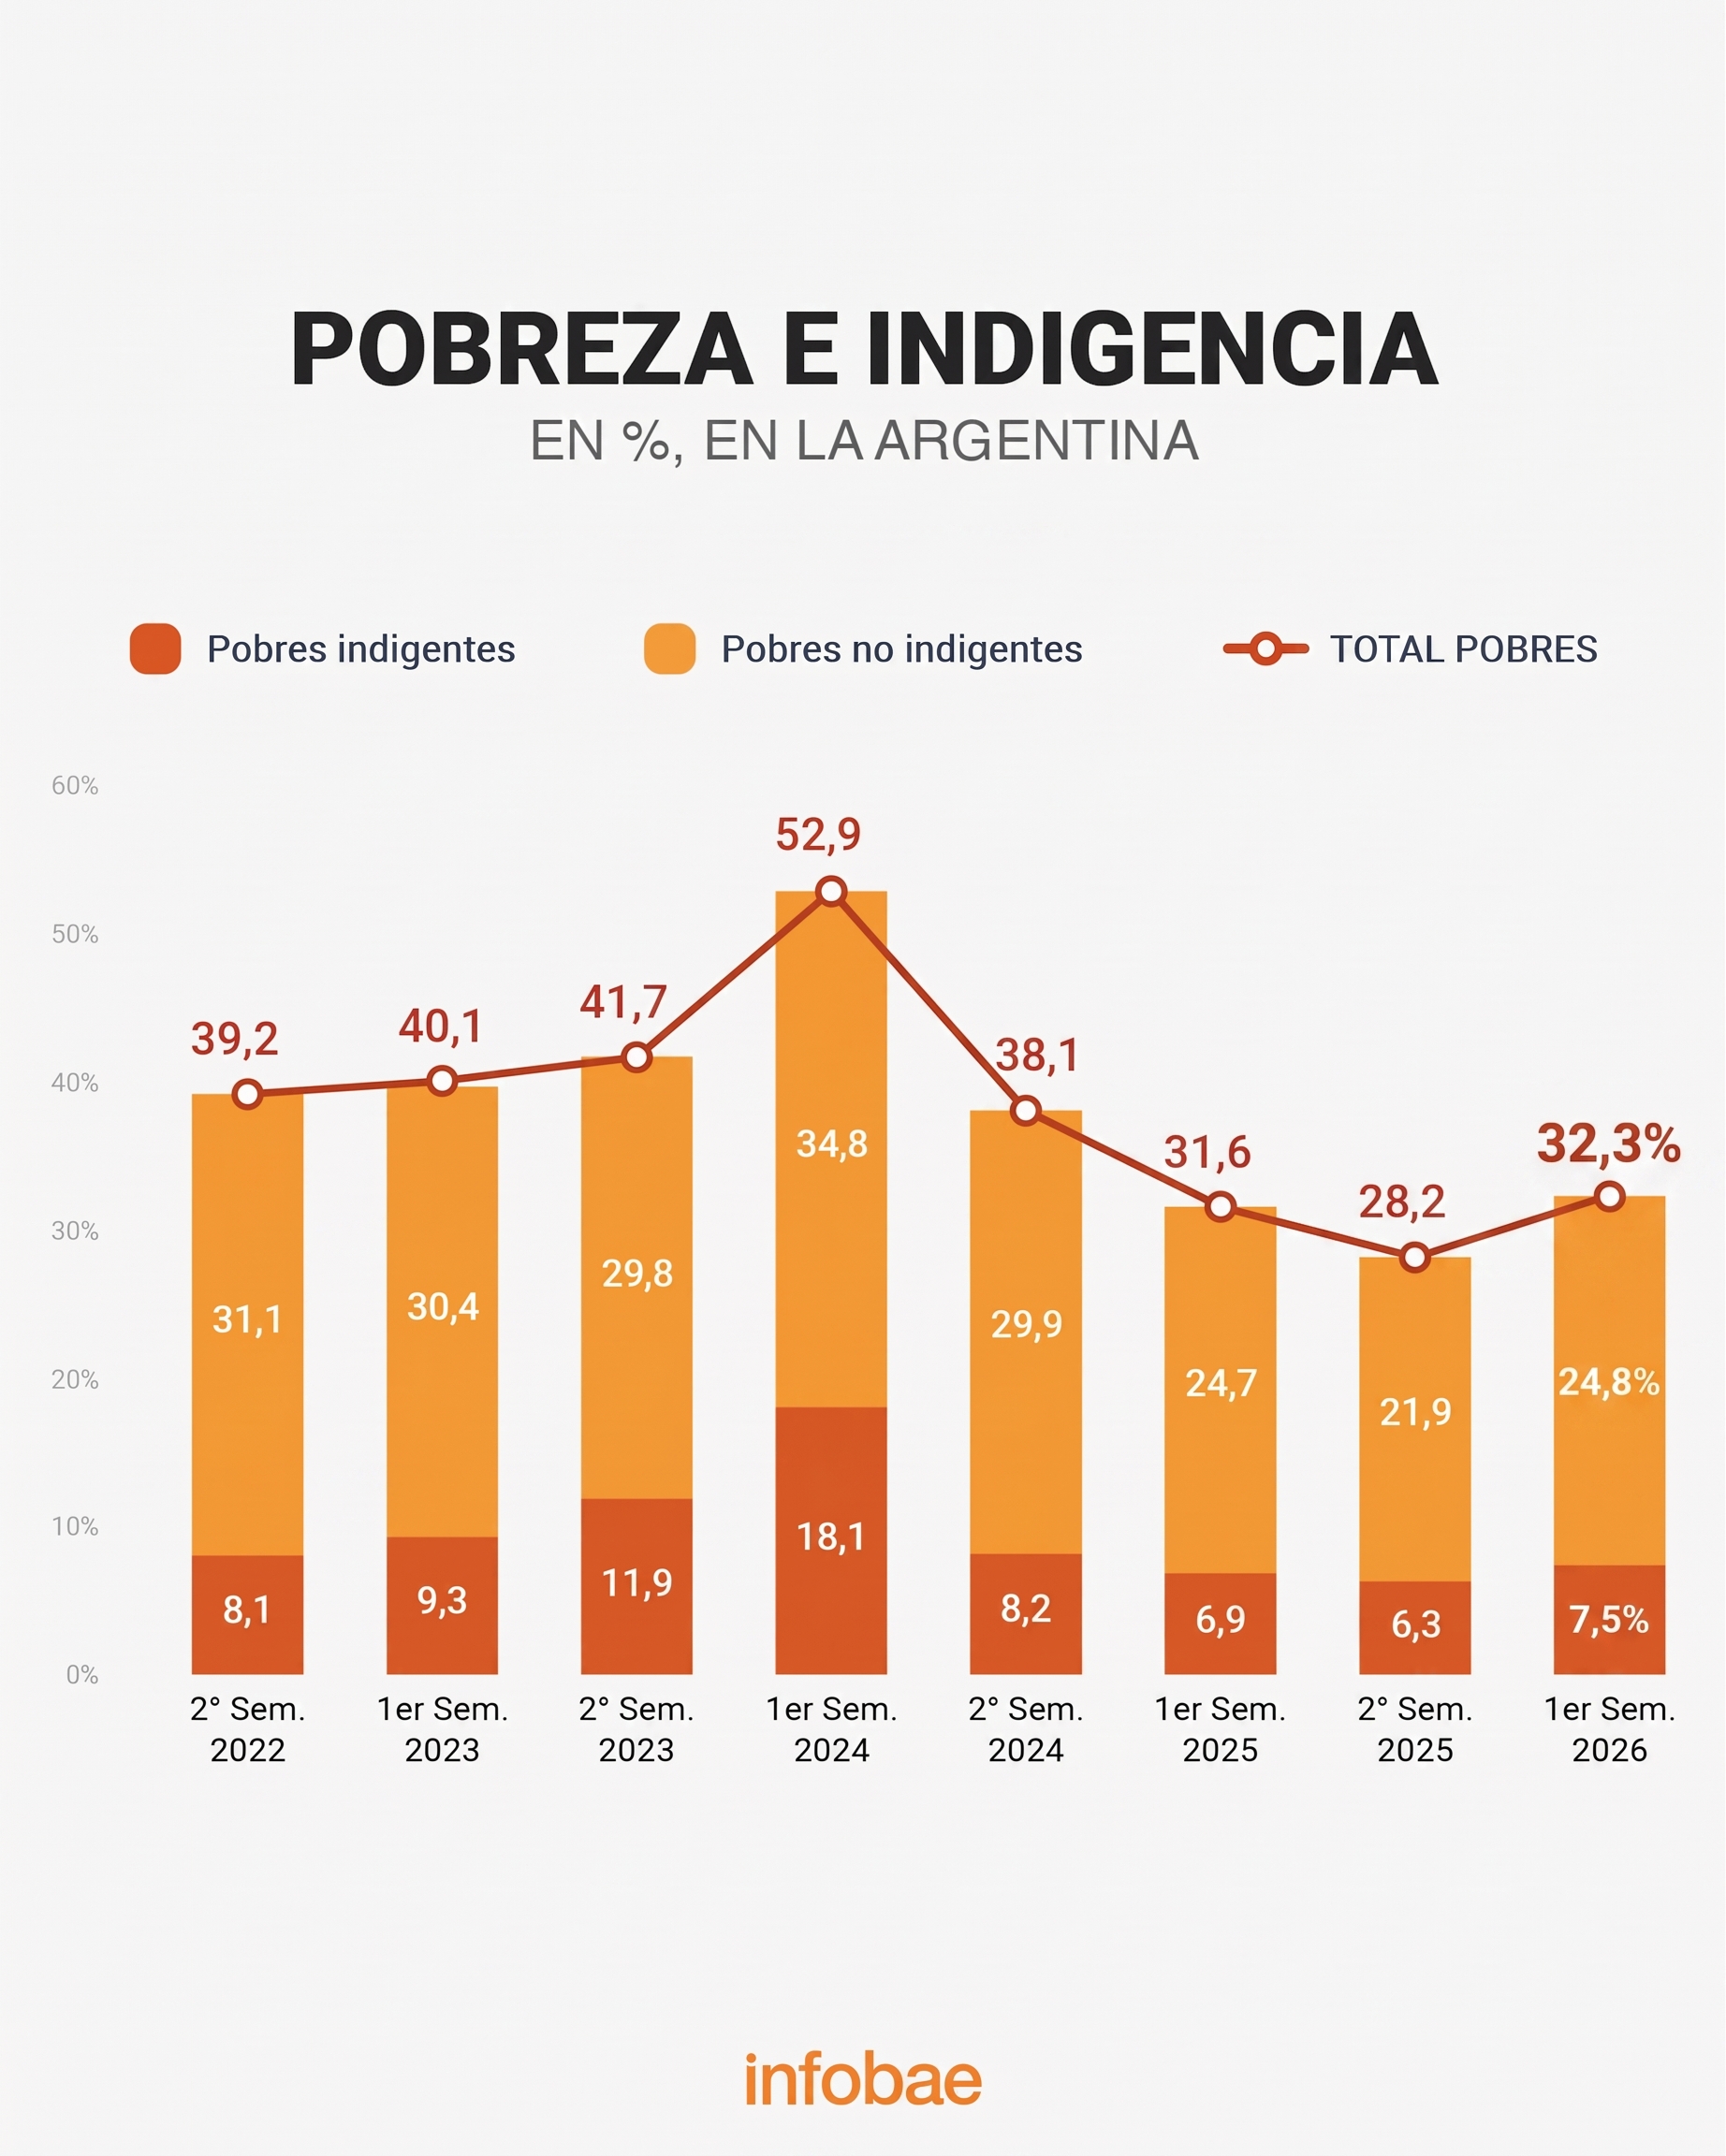
“Si bien las tasas de pobreza y de indigencia se incrementaron 4,1 puntos porcentuales y 1,2 puntos porcentuales en relación al semestre previo, ambas tasas registraron una fuerte baja en relación al primer semestre de 2024”, escribió Caputo en su cuenta de X. Según precisó, la pobreza pasó de 52,9% a 32,3% frente a aquel período, mientras que la indigencia descendió de 18,1% a 7,5 por ciento.
Subió la pobreza
El Indec informó que la pobreza alcanzó al 32,3% de la población de los principales aglomerados urbanos durante el primer semestre de 2026. La indigencia, en tanto, se ubicó en 7,5 por ciento. Proyectados sobre el total de habitantes del país, esos porcentajes representan a 15,56 millones de personas en situación de pobreza y a 3,61 millones que no lograron cubrir la canasta básica alimentaria.
.responsive {
width: 100%;
height: auto;
}
Frente al segundo semestre de 2025, la pobreza avanzó 4,1 puntos porcentuales, desde el 28,2%, y sumó unos 2,05 millones de personas. La incidencia también quedó por encima del 31,6% que se había registrado en el primer semestre del año pasado. El indicador alcanzó al 24,4% de los hogares.
La indigencia aumentó 1,2 puntos porcentuales respecto del 6,3% registrado en los últimos seis meses de 2025. El alza equivalió a 595.300 personas más en esa condición y llevó la incidencia al 5,6% de los hogares. En la comparación interanual, el índice subió 0,6 puntos porcentuales.
Los niños y adolescentes de hasta 14 años fueron el grupo etario con mayor incidencia: el 44,5% vivía en hogares pobres. Entre quienes tenían de 15 a 29 años, la proporción fue de 36,9%; para la franja de 30 a 64 años, de 28,8%; y entre las personas de 65 años o más, de 14,8 por ciento.
El Noreste concentró el mayor nivel regional de pobreza, con una incidencia de 41,5%, seguido por Cuyo, con 36,7 por ciento. En Gran Buenos Aires, el indicador llegó a 32,1%, aunque la diferencia entre la Ciudad Autónoma de Buenos Aires y los partidos bonaerenses fue de 23 puntos: 13,9% y 36,9%, respectivamente. El Noreste también encabezó el índice de indigencia, con 10,5%, seguido por Gran Buenos Aires, con 8,4 por ciento.
.responsive {
width: 100%;
height: auto;
}
En la región Pampeana, la pobreza fue de 30,3%; en el Noroeste, de 31,5%; y en la Patagonia, de 28,4%, el menor porcentaje entre las regiones. Concordia fue el aglomerado con mayor proporción de personas bajo la línea de pobreza, con 56,2%. Detrás se ubicaron Gran Resistencia, con 48,6%, y Posadas, con 42,2%. Para la indigencia, la región Pampeana registró 7,2%; Cuyo, 5%; el Noroeste, 4,3%; y la Patagonia, 4,2 por ciento.
El Indec también señaló que los ingresos familiares por persona crecieron 11,5% en promedio durante el período, por debajo de la variación de las canastas básicas. La canasta básica alimentaria (CBA) aumentó 21,4%, mientras que la canasta básica total (CBT) se incrementó 19,6 por ciento.
Esa brecha deterioró el poder de compra de los hogares y explica el avance de la pobreza y la indigencia respecto del semestre previo. En los hogares pobres, el ingreso familiar total promedio llegó a $922.755, frente a una CBT de 1.440.395 pesos. La distancia entre ambos valores ubicó la brecha de pobreza en 35,9 por ciento.
Corporate Events,South America / Central America,Government / Politics

El dólar volvió a subir y marcó un nuevo récord nominal con una caída en el volumen negociado

Desplazan a otro funcionario por la investigación de ARCA sobre los proveedores del hotel de Camioneros en Mar del Plata

"Que se banque la interna": Cúneo desafió a Máximo Kirchner en un acto de homenaje a José Ignacio Rucci

Tras la condena de la Justicia, Florencia Peña habló del esquema de robos y extorsión que sufrió su hijo Juan Otero

Lluvias provocan inundaciones y deslizamientos y afectan a más de 30 familias en varios sectores de Honduras

Iranian president blames US for Middle East conflict while denying nuclear ambitions, offers to dilute uranium

El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones

¿Cuándo habla Javier Milei frente a la Asamblea de las Naciones Unidas este 2026?

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre

El Gobierno busca despolitizar la visita de León XIV al Cottolengo Don Orione y mantiene bajo análisis decretar feriado o asueto

 INTERNACIONAL3 días ago
Gabriela Margall, escritora: “Se puede vivir de la literatura si uno tiene disciplina, se compromete y entiende que a veces hay momentos buenos y a veces no tanto”
- POLITICA3 días ago
El Senado se encamina a una dura pelea por dos lugares en el Consejo de la Magistratura y el rol de Villarruel podría ser decisivo
- POLITICA3 días ago
Discapacidad: nuevo desafío para el oficialismo en Diputados y más sospechas en un área sensible