ECONOMIA
Según un informe, la brecha en la tasa de los bonos en dólares no sería “riesgo kuka” sino temor a un “referéndum sobre el ajuste”

En el equipo económico hay un discurso marcado: el “riesgo kuka”, aunque injustificado según el ministro Luis Caputo, es el temor del mercado a un triunfo electoral del kirchnerismo en las elecciones presidenciales del 2027.
La prueba que encontraron para exponerlo es la diferencia en la tasa del Bonar 2027 —que vence dentro del mandato de Javier Milei— y del Bonar 2028 —que será en la próxima gestión. Sin embargo, en la consultora PxQ, que lidera Emmanuel Álvarez Agis, aseguran que esa diferencia se genera porque 2027 es un “referéndum sobre el ajuste fiscal y sus resultados”.
La consultora analizó el comportamiento reciente de los bonos soberanos en dólares en el mercado local, en un contexto donde el Tesoro Nacional comenzó a emitir estos instrumentos con frecuencia quincenal para afrontar los próximos vencimientos de deuda.
Se destacan dos emisiones principales: una con vencimiento en octubre de 2027 y otra en noviembre de 2028. Ambos títulos encuentran demanda entre los inversores, pero la diferencia en los rendimientos convalidados marca que el mercado descuenta un alto nivel incertidumbre.
El bono que vence durante la actual administración ofrece un rendimiento de mercado del 5% anual, mientras que el que expira en 2028 rinde cerca de 8,5%, marca PxQ. Esa disparidad es un termómetro del proceso electoral próximo y sobre el futuro del ajuste fiscal.
La propia consultora afirma en un pasaje: “la incertidumbre electoral tiene un precio que retóricamente puede denominarse ‘riesgo kuka’, pero que en realidad es el reflejo de que 2027 será un referéndum sobre el ajuste fiscal y sus resultados”.

El informe plantea que, si en los próximo meses el Gobierno logra que el ajuste se traduzca en una mejora del consumo y una inflación contenida, las chances en las urnas aumentarían y eso reduciría el spread electoral. Pero si, expresa, sigue el “divorcio entre el mercado y el supermercado”, la desconfianza podría retroalimentar un círculo negativo de cara a la elección presidencial.
Esta semana, la Secretaría de Finanzas enfrenta un capítulo clave: la primera licitación del Bonar 2028 (AO28) sin la opción del Bonar 2027, que ya alcanzó el tope de los USD 2.000 millones. El lunes, la cartera que lidera Federico Furiase dará a conocer los instrumentos a licitar para cubrir los vencimientos en pesos y comunicará las condiciones del AO28. Importa en especial el monto en dólares que se pretende captar.

Tanto el Bonar 2027 como el Bonar 2028 forman parte de la estrategia financiera. Sin embargo, en cada una de las licitaciones, el interés de los inversores se concentro en el bono que vence dentro del mandato de Javier Milei.
Pero ahora que el cupo se alcanzó, el equipo económico tendrá el desafío de lograr la suscripción al bono más largo. Aunque en términos prácticos el grueso de los vencimientos no se va a cubrir con los dólares que se consigan por medio de estos bonos, sino con las garantías y posterior prestamos con bancos internacionales. estos papeles son más un puente que un fin. Prueba de ello es que gran parte de los dólares conseguidos hasta ahora no los pudo acumular el Tesoro.
Frente a las causas de corrupción que enfrenta el Gobierno, y la utilización de funcionarios para tapar el malestar de la Casa Rosada por las causas de corrupción, el ministro de Economía, Luis Caputo, tuvo complicaciones para definir si el “riesgo kuka” existe o no. Y tras una fallida conferencia de prensa, tuvo que salir a explicar que quiso decir.
“He dicho una docena de veces (y lo sigo diciendo) que para mí, el riesgo kuka es cero”, escribió en la red social X. Y agregó: “Es decir, yo creo que no hay chance alguna de que gane el kirchnerismo las próximas elecciones. El mercado no piensa igual que yo. Asigna entre un 10 y un 15 por ciento de probabilidad de que eso efectivamente sí ocurra. Entonces, no hay ninguna contradicción. Si se me pregunta por qué no baja el riesgo país, la respuesta es efectivamente: por el riesgo kuka, y así lo demuestra el diferencial de tasa de los bonos que vencen entre el 2027 y 2028”.
Así, para Caputo la diferencia de tasas entre los bonos que vencen durante la gestión actual y los que vencen después refleja el “riesgo kuka”, el temor que atribuye el mercado a un giro político en las elecciones del 2027 que altere la continuidad de las políticas económicas vigentes.

ECONOMIA
Vaca Muerta, agro y minería: cuánto derramó el boom exportador en el empleo y los salarios de cada provincia

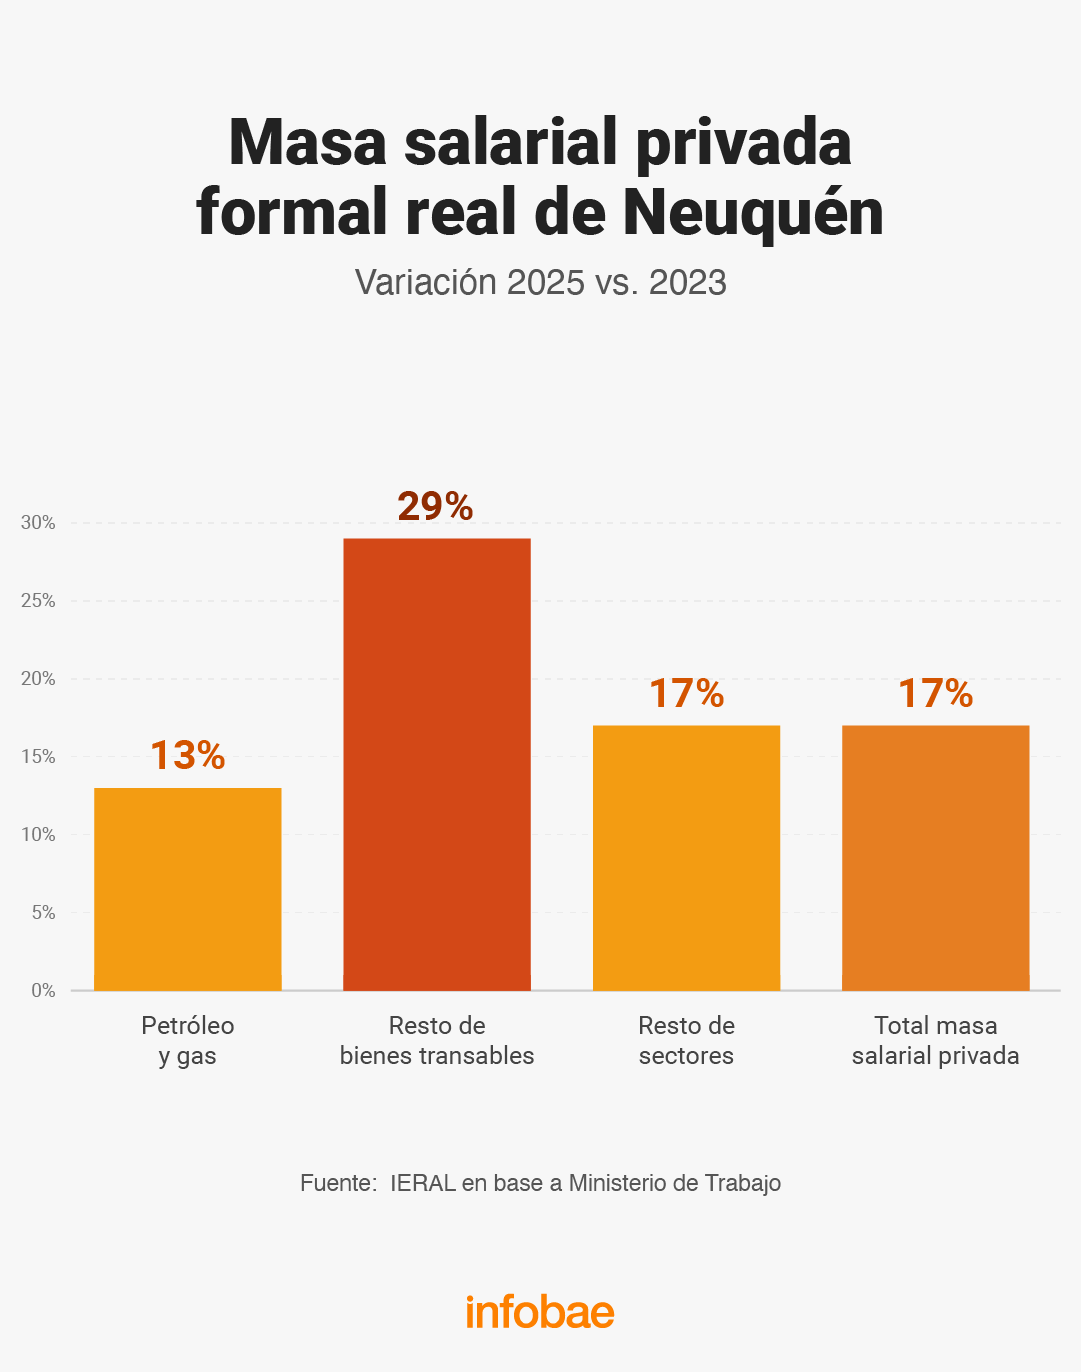
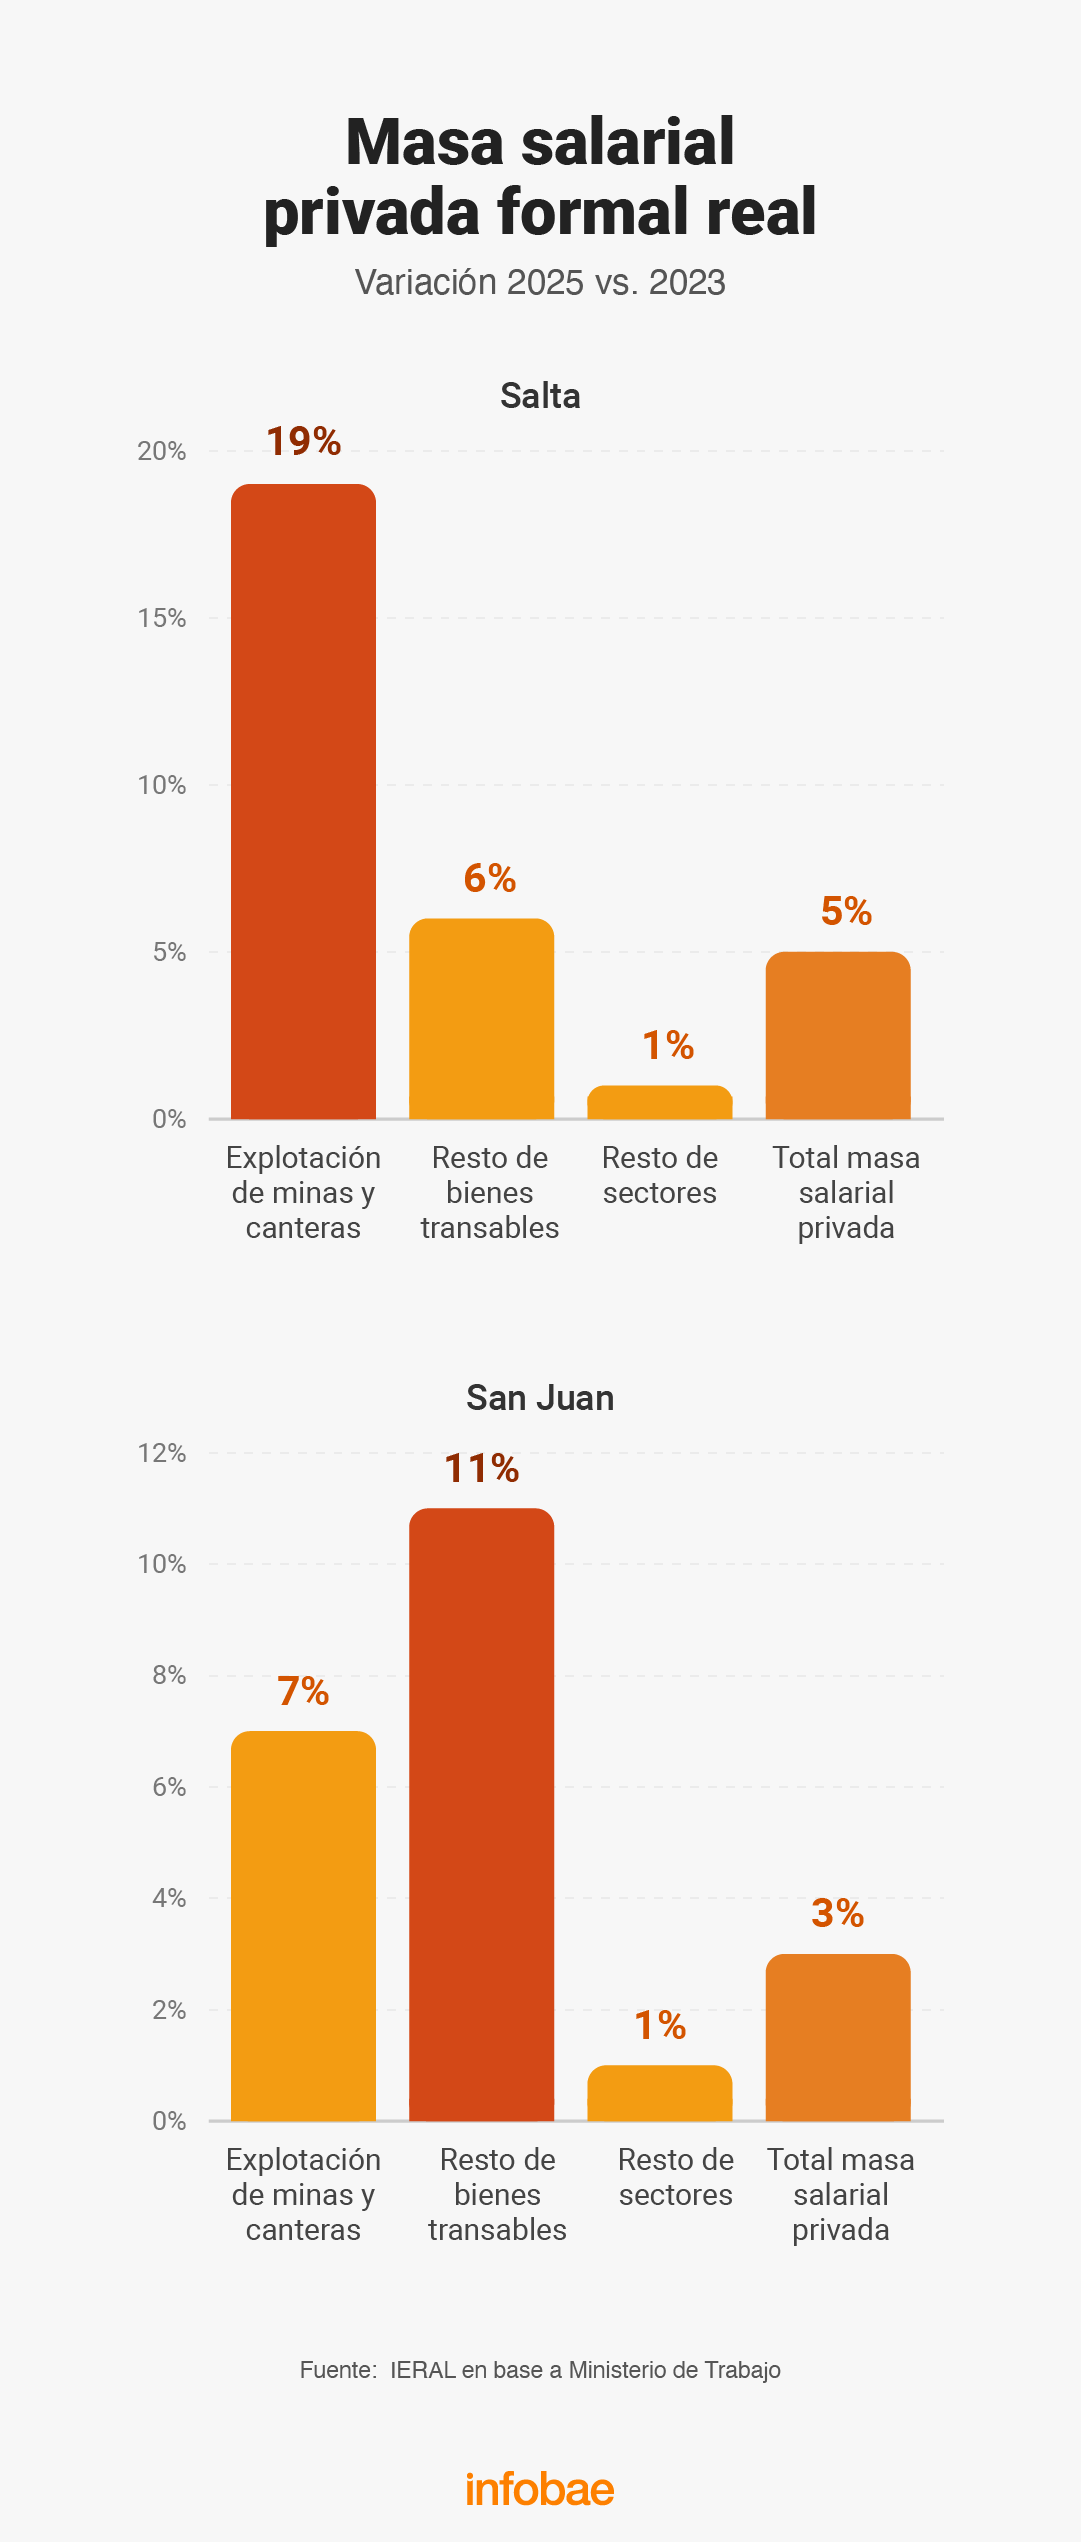
Argentina,exportación,agro,petróleo,minería,crecimiento,economía,commodities,industria,desarrollo
ECONOMIA
El dólar volvió a subir y marcó un nuevo récord nominal con una caída en el volumen negociado
Con un monto de operaciones algo reducido respecto a recientes ruedas, por USD 486,2 millones en el segmento de contado, la demanda privada empujó nuevamente al tipo de cambio a valores máximos nominales.
El dólar mayorista sumó 3,50 pesos o 0,2%, a $1,519,50, tras un máximo intradiario en los 1.521 pesos, para avanzar en septiembre once pesos o 0,7%, una tasa que igualmente luce perdedora respecto de la inflación prevista.
El Banco Central estableció un techo para su régimen de bandas cambiarias en los 1.911,44 pesos. El dólar mayorista se ubica a 391,94 pesos o 25,8% del límite de flotación.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El dólar mayorista se reacomoda ligeramente hasta los $1.520, lo cual es analizado por los operadores para ver si podría implicar que se reanudara un deslizamiento más cercano al ritmo de la inflación, a efectos también de volver a acelerar las compras del BCRA”, expresó Gustavo Ber, economista del Estudio Ber.
“De cara al 2027, crece el consenso de que sería importante dicha dinámica a fin de evitar transitar el ciclo electoral con un tipo de cambio real más apreciado, ya que suelen ser períodos de mayor demanda de cobertura”, añadió Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público ganó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. El billete minorista rompió así una serie de seis sesiones operativas en la cuales se mantuvo en los 1.535 pesos. El dólar blue permaneció ofrecido a 1.560 pesos.
Un reporte de Amílcar Collante, economista de Profit Consultores, destacó que las liquidaciones de exportaciones del agro y la agroindustria se proyectan para septiembre en unos USD 3.500 millones, la cifra mensual más alta del año, aunque este flujo no se está observando en el ritmo de compras oficiales en el mercado, por poco más de USD 200 millones en lo que va del mes, el más bajo del año.
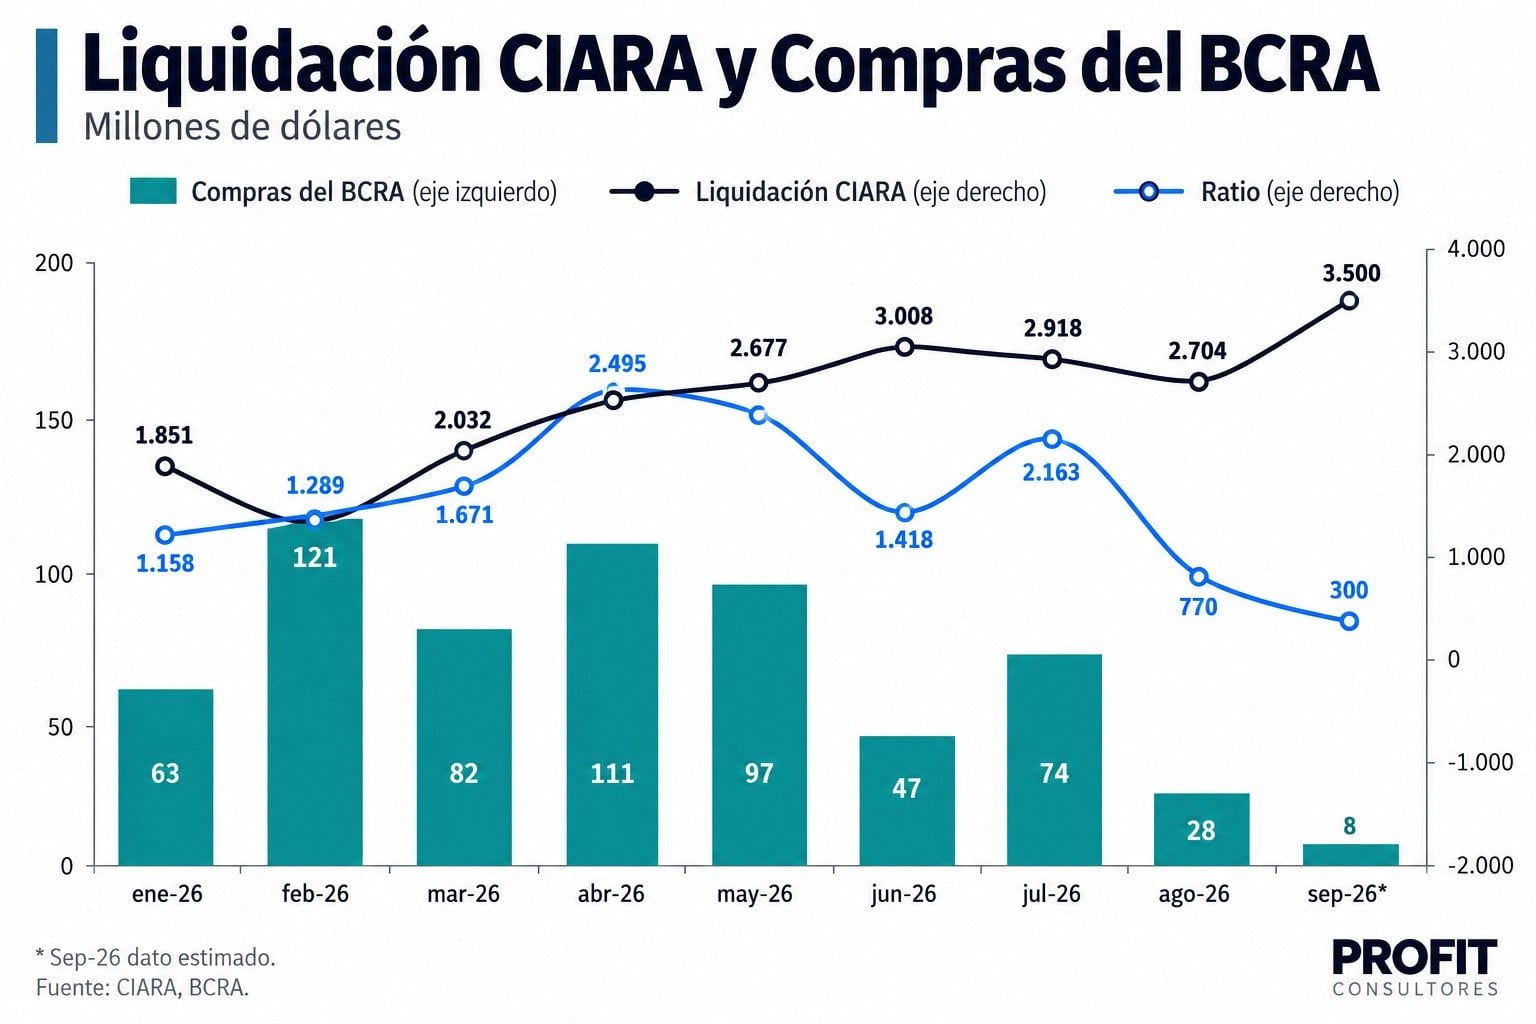
“El Banco Central acumula adquisiciones por USD 224 millones en lo que va de septiembre. De este modo, el período actual se encamina a convertirse en el de menor nivel de compra de divisas de todo el año”, afirmó Ignacio Morales, Chief Investments Officer de Wise Capital.
“La firmeza del tipo de cambio coincidió con compras acotadas por parte del Banco Central y una marcada sangría en las reservas internacionales, que sufrieron su mayor caída en el mes. Cabe destacar que la dinámica del stock de reservas responde no solo a la intervención cambiaria del organismo, sino también a compromisos de pago, fluctuaciones en los depósitos, variaciones de cotización y otros movimientos operativos de la plaza”, puntualizó Morales.
Un informe del equipo de Research de Adcap Grupo Financiero consignó que “el tipo de cambio se mantuvo contenido, pero la acumulación de reservas del BCRA continúa siendo gradual”.
“El Banco Central todavía logra mantener ordenado el mercado cambiario sin provoca una nueva suba de las tasas a un día, pero la acumulación de reservas sigue siendo lenta y sensible a la demanda a los niveles actuales del tipo de cambio oficial. Medidas como porcentaje del volumen operado en el MULC, las compras del BCRA también se desaceleraron significativamente: 18,6% en julio, 6,8% en agosto y 2,4% en septiembre”, preció Adcap.
Max Capital consignó que “la posición vendida del BCRA en futuros del dólar terminó agosto en USD 278 millones, unos USD 207 millones menos que a fines de julio. La posición se mantiene en niveles relativamente bajos, lo que le deja una capacidad considerable para absorber una mayor demanda futura de cobertura mediante ventas de futuros”.
En otro orden “los últimos datos disponibles sobre depósitos privados en dólares, correspondientes al 21 de septiembre, muestran que los depósitos aumentaron USD 81 millones, hasta USD 41.724 millones” añadió Max Capital.
Europe
ECONOMIA
Bajaron de los pasillos de ARCA los cuadros de Ricardo Echegaray y otros ex administradores generales
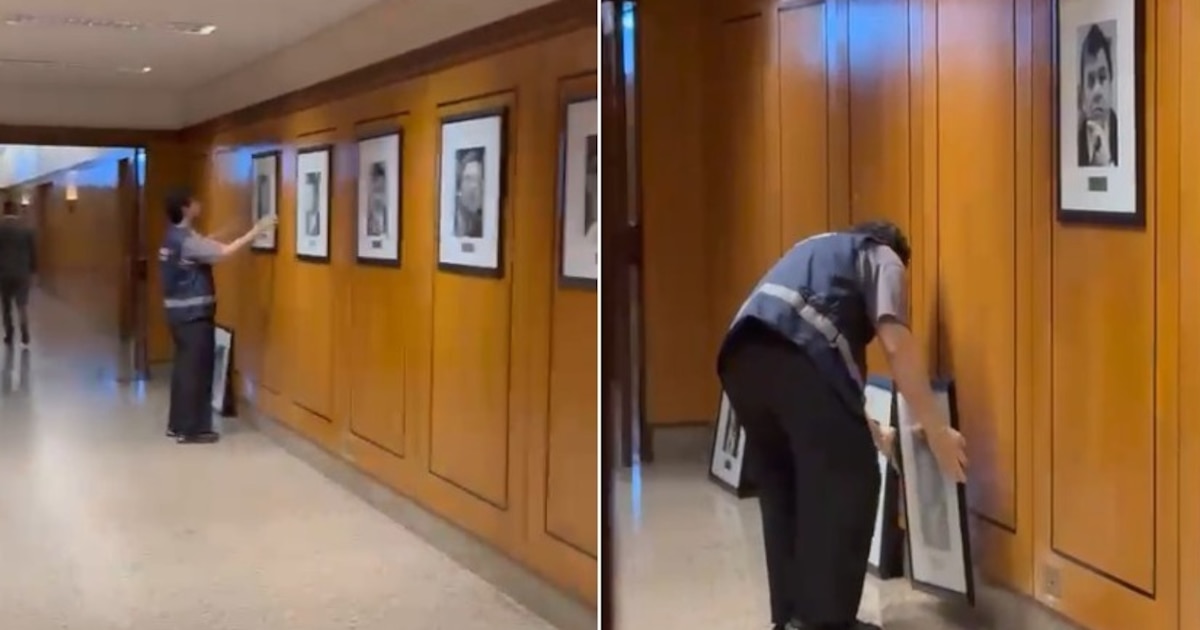
En la Agencia de Recaudación y Control Aduanero (ARCA) comenzaron a retirar los cuadros que formaban parte de la denominada “galería de administradores”, una serie de retratos que reunía a quienes ocuparon la conducción del organismo a lo largo de distintas gestiones. La medida alcanzó, entre otras imágenes, el retrato de Ricardo Echegaray, que había sido incorporado a esa colección durante su paso por la función pública.
La galería había sido impulsada en la etapa en la que Echegaray estuvo al frente del organismo, primero desde la Aduana y luego desde la conducción de la AFIP. El retiro de los cuadros quedó registrado en un video difundido este jueves, en el que se observa el desmontaje de los retratos en los pasillos donde estaban exhibidos.
Además de Echegaray, también se bajaron las imágenes de Carlos Castagneto, Mercedes Marcó del Pont, Leandro Cuccioli y Alberto Abad, entre otros ex directivos de la entidad.
La decisión de bajar los cuadros no se limita al caso de Echegaray. Desde ARCA impulsan un criterio más amplio, orientado a retirar otras referencias vinculadas a exadministradores y jefes que pasaron por el organismo a lo largo de su historia. El argumento que circula puertas adentro apunta a correr el eje de las gestiones individuales para poner el foco en la institución y en los trabajadores, más allá de quienes hayan ocupado circunstancialmente los cargos de conducción.
La exoneración y la causa que la originó
Echegaray dirigió la Dirección General de Aduanas durante el gobierno de Néstor Kirchner y, más tarde, encabezó la AFIP durante la presidencia de Cristina Kirchner. En ese período también había estado al frente de la Oficina Nacional de Control Comercial Agropecuario (Oncca).
En junio pasado, ARCA formalizó la exoneración de Echegaray de la estructura estatal. La medida se adoptó luego de que quedara firme la inhabilitación perpetua para ejercer cargos públicos que le impuso la Justicia en la causa por administración fraudulenta agravada en perjuicio de la administración pública.
La resolución fue comunicada a la Procuraduría de Investigaciones Administrativas (PIA), el organismo que investiga hechos de corrupción y controla la integridad dentro del Estado. Según se detalló en esa oportunidad, ARCA resolvió hacer efectiva la orden judicial de inhabilitación especial perpetua y, como consecuencia directa, dispuso la exoneración del exfuncionario.
La causa que dio origen a esa condena estuvo vinculada al caso Oil Combustibles, la empresa del Grupo Indalo que dejó de transferir al Estado el Impuesto a la Transferencia de los Combustibles que cobraba a los usuarios en cada carga. La Justicia consideró probado que desde la AFIP se habían otorgado planes de facilidades de pago irregulares que permitieron sostener ese esquema durante años. Por ese hecho, el Tribunal Oral en lo Criminal Federal N.º 3 condenó a Echegaray a cuatro años y ocho meses de prisión, con la accesoria de inhabilitación especial perpetua para ejercer la función pública.
Esa condena fue revisada en instancias superiores. El 12 de mayo de este año, la Sala I de la Cámara Federal de Casación Penal declaró inadmisible el recurso extraordinario federal que había presentado la defensa de Echegaray, lo que dejó firme la inhabilitación y habilitó su ejecución administrativa dentro de ARCA.

El criterio de la actual conducción
La salida de los cuadros de los pasillos se enmarca en una política que lleva adelante la actual conducción de ARCA respecto de la simbología vinculada a exfuncionarios. El criterio que se aplica busca despersonalizar los espacios comunes del organismo y evitar que figuras vinculadas a gestiones anteriores queden asociadas de manera permanente a la identidad institucional.
La iniciativa no se agota en el caso puntual de Echegaray. Según trascendió, desde el organismo prevén continuar con la revisión de otras menciones y elementos que remiten a exadministradores generales y jefes que ocuparon la conducción en distintos períodos, bajo el mismo criterio de poner el acento en la institución y en su personal, por encima de quienes hayan estado al frente en cada etapa.
La decisión de exonerar a Echegaray, según se detalló en su momento, no implicó una nueva valoración sobre su conducta ni la apertura de un procedimiento disciplinario autónomo, sino la ejecución directa de la inhabilitación perpetua dispuesta por la Justicia. Ese mismo criterio de despersonalizar la gestión es el que ahora se traslada a los espacios físicos del organismo, con el retiro de los retratos que durante años formaron parte de la galería de administradores.

Alaska has a voting system like no other state; Republicans worry it could cost them in November

Javier Milei aseguró que no deportará a los isleños si Argentina recupera las Malvinas: “Serán tratados con dignidad”

Las Fuerzas Armadas separarán al militar que tocó los senos a una interna en la cárcel de mujeres de Guayaquil

Viktor Frankl, neurólogo y psiquiatra: “Si no está en tus manos cambiar una situación que te produce dolor, siempre podrás escoger la actitud con la que afrontes ese sufrimiento”

Vaca Muerta, agro y minería: cuánto derramó el boom exportador en el empleo y los salarios de cada provincia

El horóscopo de hoy: viernes 25 de septiembre

El mercado ya detectó cuál es el bono estrella para posicionarse de cara a las elecciones

¿Cuándo habla Javier Milei frente a la Asamblea de las Naciones Unidas este 2026?

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 21 de septiembre

El Gobierno busca despolitizar la visita de León XIV al Cottolengo Don Orione y mantiene bajo análisis decretar feriado o asueto

 INTERNACIONAL3 días ago
Gabriela Margall, escritora: “Se puede vivir de la literatura si uno tiene disciplina, se compromete y entiende que a veces hay momentos buenos y a veces no tanto”
- POLITICA3 días ago
El Senado se encamina a una dura pelea por dos lugares en el Consejo de la Magistratura y el rol de Villarruel podría ser decisivo
- POLITICA3 días ago
Discapacidad: nuevo desafío para el oficialismo en Diputados y más sospechas en un área sensible