ECONOMIA
¿Comprar o vender activos argentinos?: las acciones y bonos que prefieren los analistas

Ya avanzado el año, las acciones y los bonos argentinos dieron muestras de una reacción positiva que se concentró en mayo. Junio comenzó con un recorrido errático -condicionado por la influencia externa-, las perspectivas de los analistas todavía ponderan altas chances de mayores subas hacia fin de año.
Algunos indicadores resultaron favorables: el superávit fiscal, aún con cierto deterioro de los datos de recaudación, un dólar que se mueve dentro de las bandas oficiales y las compras de divisas por parte del Banco Central.
Las acciones sostuvieron fundamentos por la compresión del índice de riesgo país, la desregulación económica que mejora los márgenes de ganancia empresariales y el fuerte potencial de sectores estratégicos.
Los principales fundamentos que impulsan estas perspectivas alcistas son:
- Caída del índice de riesgo país: Una reducción sostenida del riesgo crediticio eleva el valor presente de los bonos y actúa como un motor directo para el equity local. Históricamente, a menor riesgo de pago de la deuda soberana, mayor es el valor que los mercados asignan a las empresas argentinas.
- Potencial del sector energético: Las acciones de compañías ligadas a Vaca Muerta (como YPF o Vista Energy) tienen un amplio margen de crecimiento. El aumento en la producción de petróleo y gas, junto con las exportaciones crecientes, justifican valuaciones más altas.
- Rebote del sector financiero: Los bancos locales se benefician directamente de un escenario donde la inflación desciende y la actividad crediticia puede volver a expandirse con fuerza.
- Interés de fondos comunes de inversión: Es una de las mayores apuestas. Fondos gigantes y gestores de inversión de Wall Street han aumentado sus tenencias en la petrolera de manera muy agresiva.
- Bajas valuaciones históricas: A pesar de las recientes subidas, los analistas bursátiles suelen destacar que muchas empresas cotizan a múltiplos mucho más bajos en comparación con sus pares de mercados emergentes, lo que deja un amplio margen para la revalorización en dólares.

“En términos generales, mantenemos una preferencia estructural por el sector energético vinculado a Vaca Muerta como principal historia de largo plazo, incluso considerando que, tras la reciente suba y la expansión de múltiplos, podría observarse una fase de consolidación antes de retomar una tendencia alcista más sostenida. La tesis de valuación en petroleras continúa siendo sólida, con un sendero de crecimiento que, a medida que se vaya materializando en resultados, debería seguir habilitando potencial adicional en equity. Se trata de un sector cuya dinámica de fondo luce relativamente desacoplada del ciclo político de corto plazo», observó Segundo Derdoy, Research Analyst de Inviú.
Los spreads soberanos todavía se ubican aproximadamente 130 puntos básicos por encima de los de países comparables (Max Capital)
Max Capital consideró que los analistas mantienen “una visión estructuralmente constructiva, respaldada por sectores exportadores competitivos, un shock favorable en los términos de intercambio y spreads soberanos que todavía se ubican aproximadamente 130 puntos básicos por encima de los de países comparables».
“Las elecciones todavía lucen lejanas y, mientras la imagen positiva de Milei se mantenga por encima del 35%, los inversores continúan restando importancia a las encuestas, que suelen ser ruidosas. El principal riesgo es un deterioro del empleo, producto de un proceso de crecimiento desigual, a medida que los recursos se reasignan desde sectores menos competitivos hacia otros más dinámicos”, continuó Max Capital.
Los principales indicadores de Wall Street anotaron máximos históricos, aunque en el cierre de la semana una abrupta corrección encendió las alarmas. En 2026 el Dow Jones de Industriales gana 5,1%, el panel tecnológico Nasdaq progresa 10,7%, mientras que el promedio S&P 500 sube 7,7 por ciento.
En comparación el S&P Merval de la Bolsa porteña gana sólo 1,1% en pesos y 1,9% en dólares en lo que va del año, aún está 14,5% debajo de su récord de enero de 2025.

Las acciones argentinas operaron muy dispares. De la mano del salto del precio del petróleo, papeles del sector como YPF y Vista Energy tocaron precios récord. En el caso de YPF, el precio máximo se dio al contabilizar pagos de dividendos, para Vista el récord fue nominal. No obstante, en el caso de empresas industriales, proveedoras de servicios públicos y bancos, el balance de 2026 sigue arrojando -en mayoría- números rojos.
“El mercado argentino sigue mostrando tónica optimista” aunque “el alto beta de Argentina lo hace sensible a cambios en el temperamento del mercado internacional”, expresó Juan Manual Franco, economista jefe del Grupo SBS.
“El foco seguirá pasando por el ritmo de acumulación de reservas, las perspectivas para la economía real y la posibilidad de volver a los mercados internacionales” (Franco)
“Hacia adelante, el foco seguirá pasando por el ritmo de acumulación de reservas, las perspectivas para la economía real y la posibilidad de volver a los mercados internacionales de crédito voluntario. Además, a medida que transcurran los meses, la cuestión política de cara al ciclo electoral 2027 ira ganando ponderación entre los inversores”, añadió Franco.
Florencia Blanc, Senior Economist de Aldazabal y Compañía, aportó: “Creemos que la aprobación del gobierno es uno de los puntos clave que monitorea el mercado y a medida que se acerque el ciclo electoral 2027 su importancia aumentará. Una tendencia de la inflación a la baja en los próximos meses y una mejora en la dinámica de la actividad económica impactarían positivamente en su evolución”.
Cocos Capital reportó que “el mercado viene castigando a Mercado Libre por la compresión de márgenes, pero lo que está detrás es una inversión agresiva en crecimiento. Mercado Pago escala con crédito y emisión de tarjetas, y los ingresos crecieron 49% interanual. Cuando los márgenes se normalicen, lo van a hacer sobre una base de ingresos mucho mayor”.
Una tendencia de la inflación a la baja en los próximos meses y una mejora en la dinámica de la actividad económica impactarían positivamente en su evolución (Blanc)
- YPF: Fondos gigantes y gestores de inversión de Wall Street aumentaron sus tenencias en la petrolera de manera muy agresiva. El legendario inversor de Wall Street Stanley Druckenmiller (a través de su fondo Duquesne Family Office) invirtió cerca de USD 150 millones para comprar más de tres millones de acciones de la petrolera argentina, que viene de superar un multimillonario juicio en los Estados Unidos por su polémico proceso de estilización en 2012.
- Sector Energético y Bancos: Gestoras como Discovery Capital ampliaron sus carteras con la compra de acciones de Grupo Financiero Galicia, BBVA Argentina y AdecoAgro.
- MercadoLibre: Fondos enfocados en tecnología y crecimiento continúan posicionándose fuertemente en la empresa de e-commerce líder regional con figuras como Michael Burry, quien apuesta a su expansión.
- ETF de Argentina: Fondos como el ARGT (ETF que agrupa empresas con operaciones en Argentina) registraron en los últimos meses una mayor inyección de capital extranjero.
“Seguimos viendo valor en bonos soberanos en dólares, especialmente en los tramos medios y largos, donde la duration permite capturar mejor una baja adicional del riesgo país. Para perfiles más conservadores, mantenemos preferencia por instrumentos más cortos y líquidos, mientras que para inversores con mayor tolerancia a la volatilidad vemos atractivo en bonos largos como AL35, AE38,. Después de la compresión reciente, puede haber correcciones puntuales, pero creemos que esas bajas deberían ser aprovechadas para sumar exposición, más que para desarmar posiciones», destacó un informe de Sailing Inversiones.

“El mercado va a seguir de cerca tres variables centrales: el ritmo de compras del BCRA, la dinámica de tasas cortas y la demanda de cobertura cambiaria”, afirmó Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital.
Pablo Lazzati, CEO de Insider Finance, resaltó que “el valor en los bonos soberanos en dólares, especialmente en los tramos más largos de la curva, donde el potencial de apreciación ante una baja adicional del índice de riesgo país es mayor. Entre nuestras preferencias se destacan el AL41 y el GD41, que ofrecen una combinación atractiva de rendimiento y potencial de compresión de spreads».
“La plaza argentina procesó con firmeza el aval del FMI y la consolidación de la desinflación, gatillando un rally financiero que llevó al índice de riesgo país a quebrar barreras técnicas emblemáticas”, afirmó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Corporate Events








ECONOMIA
La nueva estrategia del Gobierno para cumplir con el Programa Financiero 2027 pese a la suba del riesgo país
El Gobierno podría apelar a una combinación de compras de divisas del Banco Central y mayor financiamiento en pesos para reconfigurar su programa financiero, ante el encarecimiento de las emisiones de deuda en dólares. La posible sustitución parcial de las colocaciones de de bonos soberanos en el mercado local por dólares adquiridos por el BCRA pondría el foco sobre las próximas licitaciones del Tesoro y sobre la evolución de la tasa TAMAR.
La hipótesis surge en un escenario marcado por el aumento de las tasas internacionales y por una suba del riesgo país argentino, dos factores que encarecen el acceso a los mercados voluntarios de deuda. En ese contexto, la emisión de Bonar 2029, prevista como una de las fuentes de financiamiento, perdió atractivo para el Tesoro por las tasas que debería convalidar.
El analista financiero José Bano planteó que la falta de emisiones de Bonar 2029 (AO29) puede modificar la forma de alcanzar los objetivos de acumulación de divisas. “El programa financiero de este año incluye que se emitan AO29”, señaló, aunque advirtió que con los niveles actuales de tasa “no se están emitiendo” y que el rendimiento debería bajar de forma considerable antes de fin de año para habilitar nuevas colocaciones.
Las compras del BCRA abren una alternativa para conseguir divisas
La otra vía es la compra de dólares en el mercado oficial por parte del Banco Central de la República Argentina (BCRA). Según un comentario de Inviu, la entidad monetaria compró USD 291 millones en una sola rueda, su mayor adquisición diaria desde el 24 de julio, y acumuló USD 631 millones durante octubre.
Esas compras fortalecen las reservas y, a la vez, pueden darle al Tesoro una fuente alternativa de dólares para atender los próximos vencimientos de deuda. El punto central es que las divisas adquiridas por el BCRA no ingresan de forma automática a las cuentas del Tesoro: si el Gobierno necesita utilizarlas para pagar servicios de deuda, deberá comprárselas a la autoridad monetaria.
Bano describió esa secuencia durante el streaming Mundo Dinero del 13 de octubre. “El Banco Central compra, pero el Tesoro se lo tiene que comprar”, explicó. Para hacerlo, añadió, el Tesoro necesitará pesos, lo que puede traducirse en un mayor protagonismo de las licitaciones de instrumentos denominados en moneda local.

La dinámica implicaría un cambio de composición del financiamiento, antes que una eliminación completa de las emisiones en dólares. En lugar de tomar deuda directamente en moneda extranjera a tasas elevadas, el Tesoro buscaría captar pesos en el mercado local y luego emplearlos para adquirir dólares del BCRA. El costo financiero se trasladaría, en parte, desde la deuda hard dollar hacia las tasas que el Gobierno deba ofrecer en las licitaciones en pesos.
El Tesoro deberá captar pesos para comprar los dólares acumulados
El economista jefe de Grupo ST, Rodrigo Benítez, vinculó la suba de los rendimientos de los bonos del Tesoro de Estados Unidos con los desafíos de Argentina. Según explicó, el incremento de la tasa libre de riesgo dificulta el ingreso de capitales a los mercados emergentes, mientras que el aumento del riesgo país local suma una prima adicional para cualquier emisión argentina.
“Si el Tesoro no consigue dólares vía mercado, vía bancos comerciales, vía organismos o vía préstamos bilaterales, se los va a tener que comprar al Central”, sostuvo Benítez. Esa operación, continuó, obligaría al Tesoro a administrar con más cuidado su programa de financiamiento en pesos.
El analista señaló que cada vencimiento de deuda en moneda local deja de ser solo una cuestión de renovación. El Tesoro necesitaría obtener recursos suficientes para cubrir los pagos que vencen y, eventualmente, conseguir fondos adicionales para adquirir las divisas acumuladas por el BCRA.
“La conclusión mía es que eso te va a implicar no problemas de deuda, sino que te va a pedir una tasa real un poco más alta para el año que viene”, dijo Benítez. Su planteo apunta a que las necesidades de financiamiento pueden sostener las tasas en pesos por encima de las expectativas previas, aun si el escenario macroeconómico se mantiene estable.
La TAMAR gana relevancia como indicador de liquidez
En ese marco, la TAMAR, referencia de las tasas mayoristas del mercado de pesos, aparece como una variable a seguir. Si el Tesoro debe competir por liquidez para renovar vencimientos y captar financiamiento neto, la tasa podría mantenerse elevada o incluso subir.

Benítez consideró que los bonos atados a la TAMAR pueden funcionar como cobertura ante ese escenario. “Si pienso que va a haber movimiento de la tasa de interés, quiero estar lo más corto posible, no quiero estar expuesto a duration”, afirmó. También anticipó presión estacional sobre las tasas hacia diciembre y la posibilidad de niveles más altos durante el segundo trimestre de 2027, en la antesala electoral.
Para Damián Vlassich, de IOL Inversiones, los instrumentos TAMAR ofrecen una alternativa de estrategia de corto plazo. El analista mencionó los bonos con vencimiento en 2029, que rendían TAMAR más cerca de 10 puntos porcentuales, como una opción para devengar esa tasa durante los meses siguientes. La recomendación, de todos modos, depende del perfil de riesgo y del horizonte de cada inversor.
Paula Bujía, por su parte, incluyó en su cartera un bono dual con vencimiento en enero de 2028, que combina cobertura atada al dólar oficial y a la TAMAR. La analista sostuvo que los bonos vinculados a esta tasa resultan atractivos en un contexto de mayor demanda de pesos, aunque advirtió sobre los riesgos asociados a eventuales cambios en el esquema cambiario.
Las licitaciones mostrarán si cambia el programa financiero
La atención del mercado estará puesta en los resultados de las próximas licitaciones de deuda en pesos. No alcanzará con observar si el Tesoro renueva el total de los vencimientos: será relevante determinar si logra colocar más de lo que vence, con qué instrumentos lo hace y a qué tasas.
Bano consideró que una licitación con sobrerenovación permitiría captar los pesos necesarios para avanzar luego en la compra de dólares al BCRA. Inviu planteó una lectura similar al señalar que la acumulación de reservas es una señal favorable, aunque su impacto dependerá de la capacidad del Tesoro para transformar esos dólares en recursos disponibles sin agrandar de forma significativa las necesidades de financiamiento en pesos.
La próxima licitación ofrecerá una primera señal sobre la profundidad de esa estrategia y sobre la disposición del mercado a financiar al Tesoro en moneda local en un contexto de tasas internacionales más altas y riesgo país todavía elevado.
Luis Caputo,CFO Summit,Argentina,discurso

jubilación,pensión,ANSES,Argentina,adultos mayores,trámites,oficina,cobro,seguridad social,economía
ECONOMIA
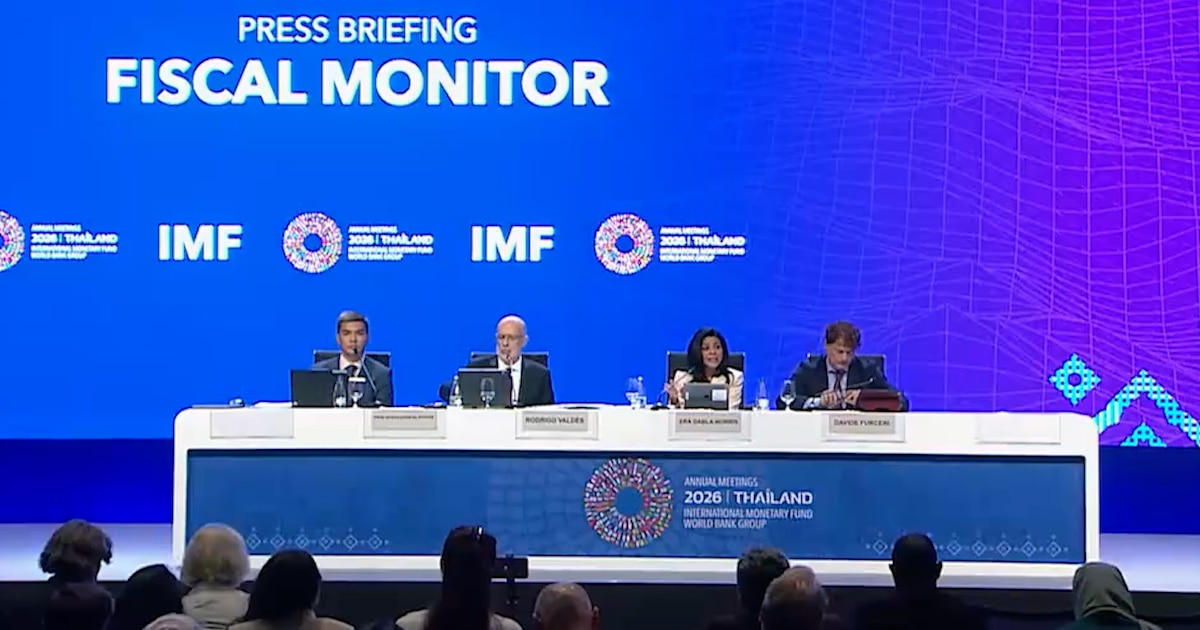
El FMI elogió el ajuste fiscal de Argentina al tiempo que reclamó reducir exenciones impositivas y mejorar la calidad del gasto


Business,International Relations,Asia / Pacific,Corporate Events,Diplomacy / Foreign Policy

Carito Müller contó en Dale Match cuánto tiempo estuvo casada con su exmarido: “Igual, me rompieron el récord”

Most dramatic moments from Rep Mike Lawler’s fiery debate against Dem Cait Conley in battle for House control

La nueva estrategia del Gobierno para cumplir con el Programa Financiero 2027 pese a la suba del riesgo país

El Gobierno acordó con los aliados restituir los límites a la venta de tierras para blindar el DNU 70/23

Opción Wenger para acabar con Infantino

Tras el empate de River Plate con Sarmiento, así quedaron las tablas de posiciones del Torneo Clausura: cómo está la clasifiación a la copas

Corinthians presentó a un técnico europeo para salvarse del descenso

Andrea Rincón recordó el quiebre de su amistad con Julieta Ortega: «No se remontó»

Del barrio a TikTok: así reclutan las bandas criminales a niños y adolescentes en Ecuador

El Episcopado pidió rezar por la salud de León XIV: “Que el Señor le conceda fortaleza y paz”

 POLITICA3 días ago
Milei viajará a EE.UU. para reunirse con empresarios y con el hermano de Flávio Bolsonaro antes del balotaje en Brasil
- INTERNACIONAL2 días ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India
- INTERNACIONAL3 días ago
Panamá acumula más de 350 réplicas tras el terremoto