Connect with us

ECONOMIA

¿La Argentina dejará de ser un mercado aislado?: se conoció un informe clave de MSCI que miran todos los inversores

Published

on


MSCI mantuvo sin cambios un informe clave sobre la Argentina. (REUTERS/Thomas White)

La publicación del informe anual de Morgan Stanley Capital International (MSCI) generaba una fuerte expectativa entre analistas e inversores, en un contexto donde se aguarda otro momento clave para la plaza local: la próxima semana se analizará si corresponde iniciar una consulta pública para una eventual reclasificación de Argentina. Sin embargo, el reporte difundido hoy confirmó que no hubo cambios en la evaluación del país respecto a las dos ediciones anteriores.

El informe, titulado Global Market Accessibility Review, detalló que persisten barreras y limitaciones para inversores extranjeros en varios aspectos del mercado local, así como algunas condiciones que continúan restringiendo el acceso de capital internacional.

Advertisement

El análisis evaluó a los países según criterios como grado de apertura a la inversión extranjera, restricciones a los flujos de capital, funcionamiento operativo, acceso a distintos instrumentos financieros y solidez del entorno institucional.

MSCI advirtió que, si bien en abril de 2025 se flexibilizaron algunos controles de capital y se permitió a los inversores extranjeros repatriar nuevas ganancias provenientes de inversiones en acciones, “esto sigue sujeto a condiciones documentales”. El reporte detalló que las utilidades obtenidas con anterioridad continúan bajo restricciones y “no pueden ser repatriadas libremente”.

En cuanto al mercado cambiario, señaló que “no existe un mercado de divisas en el exterior y existen limitaciones en el mercado cambiario local”, detallando que las operaciones deben estar vinculadas directamente a transacciones de valores. Adicionalmente, el documento precisó que “toda la documentación debe presentarse en español” para el registro de inversores y la apertura de cuentas.

Advertisement

El informe de MSCI expone cada una de las condiciones vigentes para inversores internacionales en el mercado argentino:

  • Derechos iguales para inversores extranjeros: la información empresarial no siempre está disponible en inglés.
  • Restricción al flujo de capitales: la flexibilización de restricciones en abril de 2025 permitió repatriar nuevas ganancias, pero esto depende de la presentación de documentación y las utilidades previas siguen sujetas a restricciones.
  • Liberalización del mercado cambiario: ausencia de mercado de divisas en el exterior y restricciones locales, como la obligación de vincular operaciones cambiarias a transacciones de valores.
  • Registro de inversores y apertura de cuentas: toda la documentación debe ser presentada en español.
  • Regulaciones de mercado: no todas las normativas están disponibles en inglés.
  • Flujo de información: la información detallada del mercado bursátil no siempre se divulga en inglés.
  • Compensación y liquidación: no existe la figura de custodio nominal y las facilidades de sobregiro permanecen prohibidas.
  • Operaciones: la competencia entre agentes de bolsa es limitada, lo que puede traducirse en costos de negociación más altos.
  • Transferibilidad: se permiten operaciones fuera de mercado, aunque existen restricciones.
  • Disponibilidad de instrumentos de inversión: las limitaciones sobre el uso de datos bursátiles restringen la oferta de instrumentos.
  • Estabilidad institucional: el informe menciona intervenciones gubernamentales que han puesto en duda la estabilidad de la economía de “libre mercado”, incluso en lo que respecta a la actividad de inversores extranjeros.

Este reporte constituye un examen técnico y cualitativo que se realiza cada año para identificar los obstáculos operativos que enfrentan los inversores institucionales extranjeros, y funciona como una auditoría previa antes de la revisión anual de clasificación de mercados.

“El informe del MSCI de hoy no implica que la semana que viene no se anuncie un período de consulta para una posible reclasificación. No ayuda, pero no descartemos nada”, aclaró Sebastián Maril, analista de Latam Advisors.

Morgan Stanley proyectó ingreso de flujos por USD 4.500 millones a la Argentina en caso de una eventual reclasificación. (REUTERS/Lucas Jackson)

Los próximos días resultan determinantes para el proceso de revisión de la calificación de la Argentina por parte de MSCI, ya que el 23 de junio está prevista la publicación del Market Classification Review.

Actualmente, la economía argentina figura en la categoría más baja del sistema, conocida como “Standalone Market”. En esta clasificación se encuentran también países como Panamá, Jamaica y Trinidad y Tobago en América Latina, y otros como Malta, Bosnia, Palestina, Nigeria, Zimbabue, Líbano y Ucrania en otras regiones, todos señalados por atravesar crisis o por su escasa integración financiera internacional.

Advertisement

El 23 de junio se evaluará si se inicia la consulta pública de los inversores que podría abrir la puerta a un cambio de estatus para el país con una decisión final recién prevista para 2027.. La concreción de los requisitos técnicos y el respaldo de la comunidad inversora internacional son condiciones necesarias antes de cualquier modificación de categoría, lo que podría favorecer la llegada de capitales y alterar la percepción de riesgo sobre Argentina.

El procedimiento de revisión que aplica MSCI se caracteriza por su exhaustividad y está basado en pautas técnicas y de accesibilidad para los inversores. El objetivo de la administración local es que el país recupere el rango de “mercado emergente”, al que ya pertenecen Brasil, Chile, Colombia, México y Perú dentro de la región.

Para lograrlo, Argentina debe demostrar avances en la apertura a inversores extranjeros, regulaciones más claras, mayor liquidez y capitalización en sus empresas. Aun así, persisten restricciones cambiarias para las compañías y, antes de alcanzar el estatus de emergente, existe una instancia intermedia: la de “mercado de frontera”.

Advertisement

El avance hacia una eventual reclasificación implicaría que numerosos fondos de inversión comenzarían a modificar la composición de sus carteras para ajustarse a la presencia de Argentina en los índices internacionales. Según estimaciones, una eventual inclusión en la categoría de mercado fronterizo otorgaría al país una participación cercana al 5% en ese segmento.

Un reporte de Morgan Stanley calcula que la entrada de capitales internacionales para la compra de acciones argentinas podría alcanzar los USD 4.500 millones, dado que varios fondos globales deberían sumar títulos locales para reflejar la integración de Argentina en los índices.

No obstante, desde la entidad advierten que el proceso no será inmediato. “Argentina ha realizado las reformas necesarias para aspirar a una mejor clasificación y regresar al grupo de mercados emergentes. Sin embargo, estimamos que esto recién podría concretarse a fines de 2027 o, eventualmente, en 2028”, señalaron desde el organismo financiero.

Advertisement


Asia / Pacific,SINGAPORE

Advertisement

ECONOMIA

Las acciones argentinas se desacoplaron de las alzas de Wall Street y tuvieron cierre dispar

Published

on


Las plazas bursátiles atraviesan un período de volatilidad y reconfiguración de carteras, con las elecciones de medio término en los EEUU en el horizonte el 3 de noviembre.

Este martes los indicadores de las bolsas de Nueva York exhibieron mayoría de alzas, encabezadas por el Dow Jones de Industriales, con un 1 por ciento. El promedio S&P 500 subió 0,3%, mientras que el panel tecnológico Nasdaq terminó prácticamente plano (baja marginal de 0,02%).

Advertisement

El nuevo índice MSCI Merval de la Bolsa de Comercio de Buenos Aires -vigente a partir de esta semana-exhibió una leve caída de 0,3% en pesos, en los 97.942 puntos.

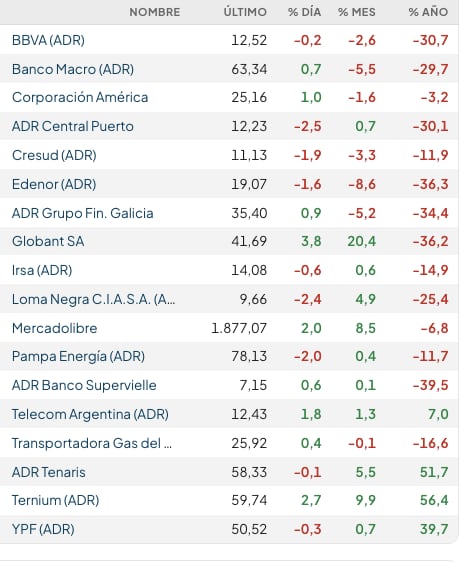
Entre los ADR y acciones de empresas argentinas que son negociados en dólares en Wall Street hubo un cierre dispar. Del lado ganador destacó Globant (+3,8%), mientras que entre las bajas sobresalieron Satellogic (-5,4%) y Loma Negra (-2,5%).

Fuente: Rava Bursátil-precios en dólares.

El índice del riesgo país de Argentina finalizó con baja de tres unidades, en los 672 puntos básicos, tras haber franqueado la barrera de los 700 puntos en el inicio de los negocios, un máximo nivel desde finales de octubre del 2025.

Advertisement

Esta amplia diferencia en las paridades de los bonos soberanos argentinos respecto de los bonos de los Estados Unidos es producto de la prudencia inversora que se evidencia durante las últimas semanas.

“El Gobierno del libertario Javier Milei trata de bajar la efervescencia que esto provoca entre los ahorristas al señalar que la sumatoria de más reservas e intercambio de monedas activados servirían como sostén en caso de cualquier presión financiera extra”, indicó Reuters.

“Hay instrumentos que el Gobierno puede activar en caso de una corrida cambiaria, por ejemplo, pero al mercado le incomoda por incremento del costo ver un riesgo país por arriba de los 700 puntos desde los 400 (puntos) logrados a comienzo de julio”, dijo a Reuters un analista de un banco de capitales chinos que opera en Buenos Aires.

Advertisement

Las próximas elecciones presidenciales de Argentina, a finales del 2027, comienzan a generar síntomas de cautela ya que Milei dijo que irá por su reelección, pero la tendencia de las encuestas no tranquiliza los negocios.

A esto se suma el riesgo geopolítico global latente, lo que aumenta la aversión al riesgo en general.

Al respecto, la consultora Quantum Finanzas reportó que “la suba del petróleo y nuevas dudas sobre la inversión en ‘IA’ presionan a los futuros de los índices bursátiles estadounidenses”.

Advertisement

El dólar mayorista cerró cn alza marginal de 50 centavos, a 1.525 pesos, con la referencia de un Banco Central que acumula compras en el segmento de contado por unos USD 15.500 millones en el transcurso del 2026.

Un reciente informe interno del BCRA indicó que restan cerca de 4.000 millones de dólares por liquidar de emisiones corporativas, con un neto de poco más de 2.000 millones tras descontar pagos de empresas.

En octubre, las colocaciones de deuda corporativa y sub soberana suman alrededor de 100 millones de dólares, según consignaron operadores consultados por Reuters.

Advertisement

Mientras tanto, la Secretaría de Finanzas llevó a cabo este martes una conversión de títulos para ofrecer a modo de canje anticipado y reducir la potencial volatilidad cambiaria antes de la fijación del precio el 27 de octubre.

Esta negociación permitirá a los tenedores del bono dollar-linked con vencimiento a fin de octubre (D30O6) canjearlo por instrumentos con amortización a fines de noviembre próximo, o en enero y en junio de 2027.

El INDEC informó esta semana que el superávit en la balanza comercial (ICA) de septiembre alcanzó los USD 2.976 millones, con exportaciones récord por arriba de los USD 10.000 millones en el mes. El miércoles 21 se conocerá el dato del EMAE (Estimador Mensual de Actividad Económica) correspondiente a agosto, en momentos que los analistas evaluán la posibilidad de una recesión técnica en el tercer trimestre del año.

Advertisement

Business,Corporate Events,North America

Continue Reading

ECONOMIA

Qué seguro de viaje conviene elegir entre PAX, Assist Card y Universal Assistance

Published

on


Viajar al exterior con asistencia médica puede evitar desembolsos elevados ante una urgencia, pero no todos los planes ofrecen la misma protección


Advertisement

Puntos importantes

Checkbox Checked
Contratar asistencia al viajero es vital ante gastos médicos elevados en el exterior.
Checkbox Checked
Vale revisar sublímites de enfermedades preexistentes, medicamentos, odontología, repatriación y franquicias, que suelen variar significativamente entre planes.
Checkbox Checked
Antes de contratar, será conveniente revisar las condiciones según edad y tipo de viaje. Compare presupuestos similares, consulte exclusiones y confirme requisitos de activación.

Una por una, qué ofrecen las compañías de seguro de viaje

Universal Assistance

Coris

Assist Card

AXA Assistance

GO! Assistance

PAX Assistance

Assist 365

Tarjetas de crédito: American Express y Visa Signature

La letra chica: cinco puntos que pueden cambiar la cobertura real

  • Enfermedades preexistentes. Es uno de los puntos más importantes, especialmente para pasajeros mayores o con tratamientos en curso. El monto puede ser muy inferior al límite médico general, y algunas patologías o complicaciones pueden quedar excluidas. Hay que leer la definición contractual y declarar la información que solicite la compañía.
  • Edad máxima y condiciones particulares. Algunos productos pueden aplicar recargos, límites o exclusiones según la edad. No alcanza con que el cotizador permita avanzar: es importante comprobar que el pasajero está efectivamente admitido y que la cobertura no tiene restricciones adicionales.
  • Autorizaciones y red de atención. Algunas prestaciones requieren comunicarse con la central de asistencia antes de concurrir a un centro médico, salvo que exista una emergencia que lo impida. No seguir el procedimiento puede complicar el reconocimiento de gastos. Conviene guardar el número de asistencia, la póliza y las instrucciones de uso.
  • Franquicias y sublímites. La suma anunciada no siempre se aplica a cada prestación. Puede haber topes específicos para odontología, medicamentos, equipaje, cancelaciones y preexistencias, además de franquicias o copagos. Por eso, la comparación debe hacerse prestación por prestación.
  • Repatriación, cancelaciones y duración. Hay que comprobar si se incluyen el traslado sanitario, la repatriación funeraria, la interrupción del viaje y los gastos de cancelación, y cuáles son sus límites. En los planes anuales o multiviaje también se debe confirmar la cantidad máxima de días por salida.

Qué cobertura conviene contratar según el destino


visa,salud,viaje,assist card,pax,Finanzas,Secretaría finanzas,Finanzas contabilidad

Continue Reading

ECONOMIA

Joaquín Cottani, exviceministro de Caputo: “El programa económico está agotado, pero hay tiempo de revisarlo”

Published

on


En diálogo con Infobae al Regreso, el economista cuestionó la estrategia cambiaria del Gobierno, reclamó señales concretas para recuperar la confianza de los mercados y advirtió sobre el impacto del plan en la actividad económica

Joaquín Cottani afirmó que el programa económico del Gobierno está agotado pero que existe tiempo para revisarlo (Infobae en Vivo)
El economista propuso que el Banco Central adquiera al menos USD 1.000 millones mensuales de reservas para calmar las dudas del mercado (REUTERS/Matías Baglietto)
El riesgo país superó los 700 puntos básicos durante una jornada marcada por la volatilidad de los bonos y la suba del dólar (EFE/Sarah Yenesel)


joaquín cottani

Advertisement
Continue Reading

Tendencias