
ECONOMIA
El FMI pone la mira en el Monotributo y propone un cambio que afectará a millones de contribuyentes

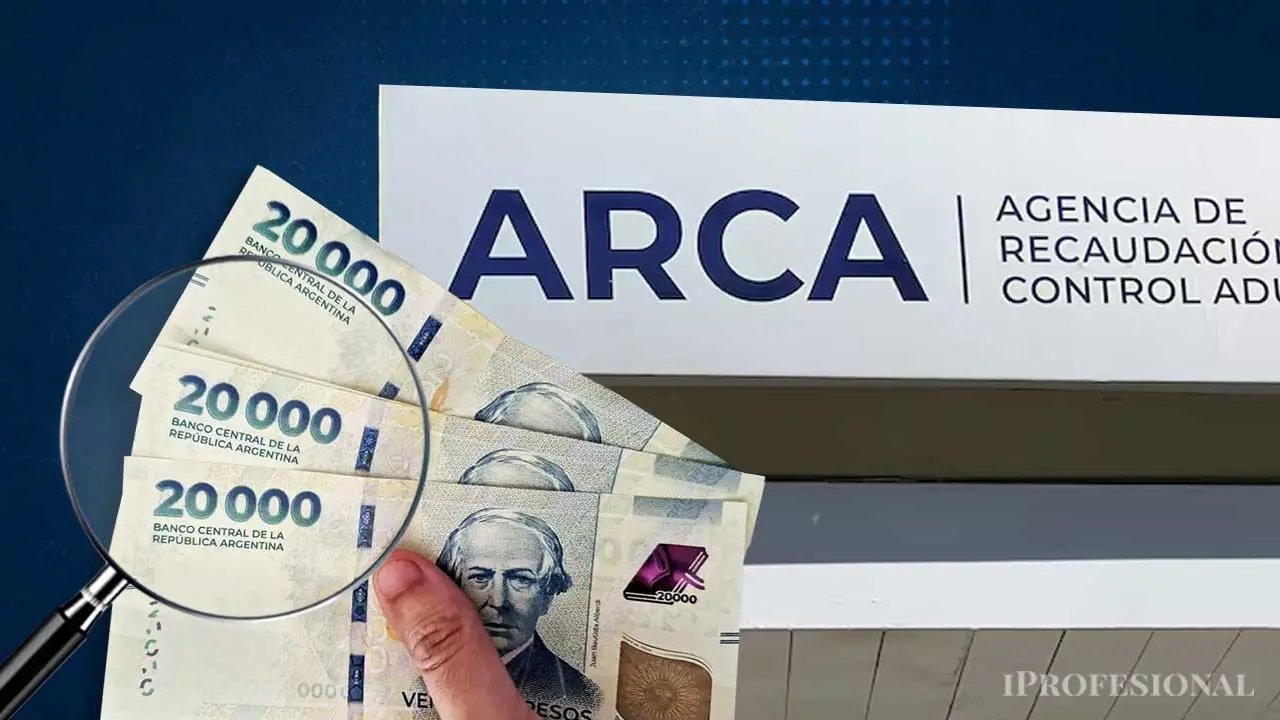
Cuando el monotributo nació, en 1998, el techo máximo para quedarse en el régimen era de $144.000 anuales. En plena convertibilidad, eso equivalía a u$s144.000. Hoy, ajustados por la inflación acumulada en Estados Unidos durante esos 27 años, esos mismos dólares representarían aproximadamente u$s270.000. Sin embargo, la categoría más alta del monotributo vigente en junio de 2026 permite facturar hasta $108 millones anuales, poco más de u$s74.000 al tipo de cambio oficial. Es decir: el techo real del régimen se redujo a menos de la mitad de lo que era cuando fue creado.
Esa brecha no es un accidente. Es el resultado de décadas de actualizaciones insuficientes que fueron comprimiendo el régimen hacia abajo, empujando en teoría a los contribuyentes de mayores ingresos hacia el régimen general. Lo que ocurrió en la práctica fue otra cosa: millones de trabajadores independientes permanecen inscriptos en el monotributo según los últimos datos del Sistema Integrado Previsional Argentino (SIPA) a febrero de 2026, una cifra que los propios técnicos reconocen podría estar subestimada dado que ARCA, el organismo recaudador, no publica estadísticas desagregadas por categoría. Nadie sabe con certeza cuántos monotributistas están acumulados en las categorías superiores, facturando cerca del techo y evaluando cada año si les conviene pasarse al régimen general o seguir en el gris.
Ahora el Fondo Monetario Internacional (FMI) pone el tema sobre la mesa y propone reformarlo en el documento técnico que acompaña a la segunda revisión del acuerdo de Facilidades Extendidas firmado con Argentina.
El diagnóstico de partida es contundente. El sistema tributario argentino es, según el texto del FMI, «complejo, altamente distorsivo e inestable, y pesa sobre el crecimiento y la competitividad». Con una presión fiscal equivalente al 27% del PBI en 2025, Argentina no tiene un problema de recaudación insuficiente sino de recaudación mal construida: más de 155 impuestos, tasas nominales elevadas y una base imponible estrecha por la proliferación de regímenes especiales.
Dentro de ese mapa, el Monotributo ocupa un lugar destacado. El FMI estima que el régimen genera un gasto tributario de aproximadamente 1 punto porcentual del PBI, lo que lo convierte en la segunda fuente de erosión de la base imponible después del IVA. El organismo reconoce sus virtudes: «simplifica el cumplimiento, promueve la formalización y amplía la cobertura de salud y jubilación». Pero al mismo tiempo señala sus problemas estructurales.
El primero es la brecha de carga fiscal. El Monotributo «impone una carga efectiva mucho menor que el régimen general, lo que genera fragmentación de empresas y limita el crecimiento de los negocios». El segundo es el efecto escalón: «la estructura de pagos fijos crea saltos bruscos en la obligación tributaria entre categorías que desincentivan el pasaje a tramos superiores de facturación». En criollo: el sistema premia quedarse quieto.
La recomendación del FMI es directa. Cualquier reforma del monotributo debería:
- Reducir los efectos de umbral
- Alinear las tasas efectivas y las contribuciones a la seguridad social con el régimen general
- Aprovechar las herramientas digitales para simplificar el cumplimiento
Y pone número a la apuesta: alinear el Monotributo con el sistema general del Impuesto a las Ganancias podría generar una ganancia fiscal de 1 punto porcentual del PBI.
El mapa de los contribuyentes
El monotributo tiene once categorías. Las primeras siete funcionan como debería funcionar un régimen simplificado: una carga fiscal modesta, entre el 3 y el 5% de la facturación, para trabajadores independientes de ingresos bajos y medios. El problema empieza cuando se llega a las categorías superiores, donde el régimen revela su verdadera tensión con el sistema general.
Tomemos el caso de un profesional independiente, un contador, un arquitecto, un desarrollador de software, que factura cerca del techo de la categoría H: $70 millones anuales, unos u$s48.000 al tipo de cambio oficial de junio de 2026. En el monotributo, ese profesional paga una cuota mensual de $447.346 si presta servicios, lo que representa una carga anual del 7,7% sobre su facturación. Si en cambio ese mismo año su facturación supera el techo y queda obligado a pasarse al régimen general, la carga estimada salta al 42%. De un año al otro, la presión fiscal se multiplica por cinco y medio.
La categoría K, la más alta del régimen, hace la diferencia aún más elocuente. Un contribuyente que factura hasta 108 millones de pesos anuales, equivalentes a 74.000 dólares, paga en el monotributo el 15,3% si presta servicios, o apenas el 6,7% si vende bienes. Frente al 45% del régimen general, la brecha llega a casi 40 puntos porcentuales.
Esos números explican por sí solos por qué millones de trabajadores independientes permanecen en el monotributo según los datos del SIPA a febrero de 2026, y por qué muchos de ellos hacen lo imposible por no cruzar el umbral. Pero hay un factor adicional que el debate público casi nunca menciona y que termina de cerrar la trampa: quien supera el techo del monotributo y pasa al régimen general no puede volver hasta que transcurran tres años calendario completos, contados desde el primero de enero del año siguiente a la exclusión. Tres años pagando el 42 o el 45% antes de poder solicitar el regreso.
La categoría K del monotributo, la más alta del régimen, hace la diferencia aún más elocuente
Las propuestas del FMI a la luz de la historia
El régimen nació en 1998 con una lógica de emergencia social. La Argentina de los 90 había expulsado del mercado laboral formal a miles de trabajadores: las privatizaciones, el achicamiento del Estado y la reconversión productiva volcaron al cuentapropismo a una generación que anteriormente era asalariada. Gente que había perdido la corresponsabilidad del patrón y necesitaba urgente una jubilación y una obra social a bajo costo. El monotributo fue, en ese contexto, menos un instrumento fiscal que una política de inclusión social con forma de impuesto.
Esa matriz de origen explica buena parte de sus resistencias actuales a cualquier reforma. Cada vez que el sistema fue modificado, la lógica dominante fue la de ampliar la cobertura, no la de acercarlo al régimen general. La reforma de 2004 incorporó a las cooperativas de trabajo y a las sociedades de hecho. La de 2009 elevó los topes de facturación. La de 2016 le sumó asignaciones familiares y recategorización de oficio. En ninguna de esas instancias se abordó la brecha de carga fiscal entre el monotributo y el régimen general como un problema en sí mismo. Se la administró, se la contuvo, pero nunca se la discutió de frente.
El resultado, visto desde 2026, es un régimen que cumplió sus objetivos originales de formalización e inclusión pero que creció en una dirección que sus creadores no habían previsto del todo: se convirtió en el techo contributivo para millones de trabajadores independientes que, ante la alternativa de pagar el 42 o el 45% en el régimen general, encontraron en el monotributo no un escalón hacia la formalidad plena sino un destino permanente. Lo que el FMI llama «fragmentación de empresas y limitación del crecimiento de los negocios» es, visto desde adentro, la respuesta racional de contribuyentes que aprendieron que crecer fiscalmente en Argentina tiene un costo prohibitivo.
El costo político y la viabilidad de la reforma
Reformar el monotributo es, en términos políticos argentinos, un ejercicio de equilibrismo sobre un cable sin red. Los millones de contribuyentes inscriptos en el régimen no son solo un dato estadístico: son votantes, son familias, son el tejido productivo de barrios y ciudades del interior que identifican al monotributo no como un privilegio fiscal sino como el único puente que los conecta con la salud y la jubilación. Tocar ese puente tiene un costo electoral que ningún gobierno desde 1998 estuvo dispuesto a pagar de manera frontal.
El FMI lo sabe. Y su propuesta, leída con atención, no es una reforma de shock sino una hoja de ruta gradual. El Selected Issues Paper no pide eliminar el monotributo ni fusionarlo abruptamente con el régimen general. Pide tres cosas más acotadas: reducir los saltos bruscos entre categorías, alinear progresivamente las tasas efectivas y las contribuciones a la seguridad social con el régimen general, y aprovechar las herramientas digitales para mantener la simplicidad del cumplimiento durante la transición. La ganancia fiscal estimada de 1 punto del PBI no es el punto de llegada de una reforma inmediata sino el horizonte de una convergencia gradual.
El problema es que en Argentina lo gradual tiene una historia propia. Cada vez que un gobierno intentó actualizar los topes del monotributo por debajo de la inflación real, lo que ocurrió fue exactamente lo contrario de lo que pretendía la política: no hubo migración ordenada al régimen general sino profundización de la zona gris. Contribuyentes que dividieron su facturación entre familiares, que postergaron obras, que dejaron de emitir comprobantes por encima del umbral. La presión descendente sobre los topes, lejos de empujar hacia arriba, empujó hacia los costados.
La administración Milei enfrenta este desafío en un momento peculiar. Por un lado, tiene el mandato político más sólido en años para avanzar en reformas impositivas de fondo: el propio Staff Report celebra la aprobación de la Ley de Blanqueo Fiscal y la Ley de Modernización Laboral como señales de capacidad legislativa. Por otro lado, cualquier reforma del monotributo que se perciba como un aumento de la carga para trabajadores independientes choca de frente con el discurso libertario de reducción impositiva que es la columna vertebral de la identidad política del gobierno. Subir la presión fiscal sobre millones de monotributistas, aunque sea gradualmente y aunque el objetivo declarado sea acercarlos al régimen general, es difícilmente vendible como una baja de impuestos.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,monotributo,fmi,reforma tributaria,milei,impuestos






ECONOMIA
Joaquín Cottani, exviceministro de Caputo: “El programa económico está agotado, pero hay tiempo de revisarlo”


joaquín cottani
Ricardo Arriazu, uno de los economistas más escuchados por el mercado, dijo que la compra de reservas frena la actividad y generó un debate
Puntos importantes

Arriazu critica que el BCRA compre dólares en exceso, frenando la actividad productiva.
Pese a reservas, el riesgo país sube. Economistas debaten el porqué de esta paradoja.
Esa compra encarece el crédito. Hay tensión entre crecimiento y control inflacionario.
banco central,reservas,dolar,Economía,Económica,Economia politica,Que es economía,Economía definición
El Banco Central de la República Argentina (BCRA) retomó el ritmo de compra de dólares al adquirir USD 103 millones este martes e hilvanó 16 jornadas consecutivas con saldo positivo. En lo que va de octubre, más que duplica la cantidad de divisas sumadas respecto al total del mes anterior.
Desde el inicio de la cuarta etapa del programa monetario, en enero de 2026, el Banco Central sumó USD 15.672 millones dentro y fuera del mercado cambiario. Esa cifra supera en más de 50% el objetivo anual de USD 10.000 millones fijado en el acuerdo con el Fondo Monetario Internacional (FMI). La expectativa oficial apunta a cerrar el año con adquisiciones cercanas a los USD 20.000 millones para robustecer la “bazuca” que busca evitar tensiones cambiarias en 2027.
La autoridad monetaria aceleró su participación desde el cierre de septiembre. Solo durante la última semana había incorporado USD 642 millones, el mayor monto semanal desde mediados de julio. En octubre, el acumulado ya asciende a USD 1.104 millones, más del doble del total del mes previo.
El repunte se produce después de un septiembre de menor actividad: ese mes, las compras totalizaron USD 473 millones, el registro mensual más bajo de 2026. En agosto habían sido de USD 768 millones; en julio, de USD 2.162 millones. Antes, la entidad había sumado USD 1.418 millones en junio, USD 2.596 millones en mayo, USD 2.769 millones en abril, USD 1.671 millones en marzo, USD 1.557 millones en febrero y USD 1.158 millones en enero.
La mayor oferta de dólares respondió, entre otros factores, a las liquidaciones del complejo agroexportador, que durante el año superaron los 22.000 millones de dólares. También incidieron las ventas externas del sector energético, favorecidas por el aumento del precio internacional del petróleo en medio de la guerra en Medio Oriente.
A ese ingreso se añadieron las emisiones de deuda en el exterior de provincias y compañías argentinas. Las estimaciones oficiales indican que esas colocaciones excedieron los USD 20.000 millones desde las elecciones legislativas de medio término. Los fondos ingresaron por el Mercado Libre de Cambios (MLC), lo que amplió la disponibilidad de divisas para las intervenciones del Central.
Las reservas internacionales brutas finalizaron la jornada en USD 50.201 millones, luego de una suba diaria de 49 millones de dólares.
La “bazuca” de dólares
Pese a esa caída puntual, la estrategia oficial busca ampliar el respaldo de divisas que Javier Milei definió como una “bazuca” para contener eventuales presiones sobre el tipo de cambio antes de las elecciones de 2027.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En Argentina Week París, el Presidente afirmó que el Gobierno podría disponer de hasta USD 75.000 millones para responder ante escenarios de volatilidad cambiaria.
Según la proyección oficial, ese monto contempla USD 20.000 millones derivados de la acumulación de reservas posterior a las elecciones de 2025. A esa cifra se sumarían otros USD 20.000 millones del swap con Estados Unidos y USD 20.000 millones adicionales por un acuerdo similar con China.
Los USD 15.000 millones restantes corresponderían a operaciones en el mercado de dólar futuro, una herramienta que puede incidir sobre las expectativas y las cotizaciones cambiarias.
La discusión, de todos modos, excede el monto anunciado. El punto central pasa por determinar qué porción de esos recursos estaría disponible de manera inmediata, dado que parte de las reservas adquiridas pudo destinarse al pago de vencimientos o a intervenciones anteriores.
Además, la utilización de los swaps depende de condiciones políticas y operativas para su activación. En el caso de los contratos de futuros, las intervenciones deben respetar las restricciones acordadas con el FMI.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar volvió a subir
El volumen operado en el mercado mayorista se sostuvo en niveles elevados durante octubre, en línea con los buenos resultados de las exportaciones y el superávit comercial de 2026. En el segmento de contado se negociaron USD 673,2 millones.
El dólar mayorista avanzó 50 centavos y cerró a $1.525, luego de tres ruedas consecutivas al alza. Así, volvió a ubicarse cerca del máximo nominal de $1.525,50 que había marcado el 25 de septiembre.
En lo que va de octubre, la cotización mayorista acumuló una suba de ocho pesos, equivalente a 0,5%, un ritmo inferior al de la inflación. En los últimos 12 meses, el tipo de cambio oficial aumentó 50 pesos, o 3,4 por ciento.
El Banco Central fijó en $1.940,30 el límite superior de la banda cambiaria. Con el cierre de este lunes, el dólar mayorista se ubicó $415,39, o 27,2%, por debajo de ese techo.
En el segmento minorista, el dólar subió cinco pesos, o 0,3%, y alcanzó los $1.545 para la venta en el Banco Nación. Se trató de un máximo nominal que ya se había registrado a fines de septiembre.
El dólar blue, en tanto, ganó diez pesos y se ofreció a $1.570. La cotización igualó el récord nominal del 28 de julio. Entre las cotizaciones financieras, el contado con liquidación alcanzó un máximo histórico de $1.633 en operaciones con acciones.
Corporate Events,South America / Central America,Government / Politics

INTERNACIONAL15 segundos ago
Operativos en Panamá dejan detenciones por homicidio, maltrato y violencia doméstica

ECONOMIA8 minutos ago
Joaquín Cottani, exviceministro de Caputo: “El programa económico está agotado, pero hay tiempo de revisarlo”

CHIMENTOS22 minutos ago
Imágenes sensibles: el video del dramático accidente de Fabián Gianola donde sufrió múltiples fracturas expuestas tras ser atropellado

POLITICA29 minutos ago
Una enviada de León XIV llegará a la Argentina mientras siguen los preparativos por la visita papal

DEPORTE32 minutos ago
Los dos goles de Alexis Mac Allister para la remontada de Liverpool ante el Villarreal por la Champions League

INTERNACIONAL34 minutos ago
Reporter’s Notebook: A Democratic majority could expose the limits of the progressive agenda

CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS4 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

INTERNACIONAL4 días ago
Trump’s new press secretary out of the job just days after rocky debut

 CLIMA1 día ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA1 día ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS2 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella



