En abril volvió a subir la mora bancaria de las familias: se triplicó en el último año. (Imagen Ilustrativa Infobae)
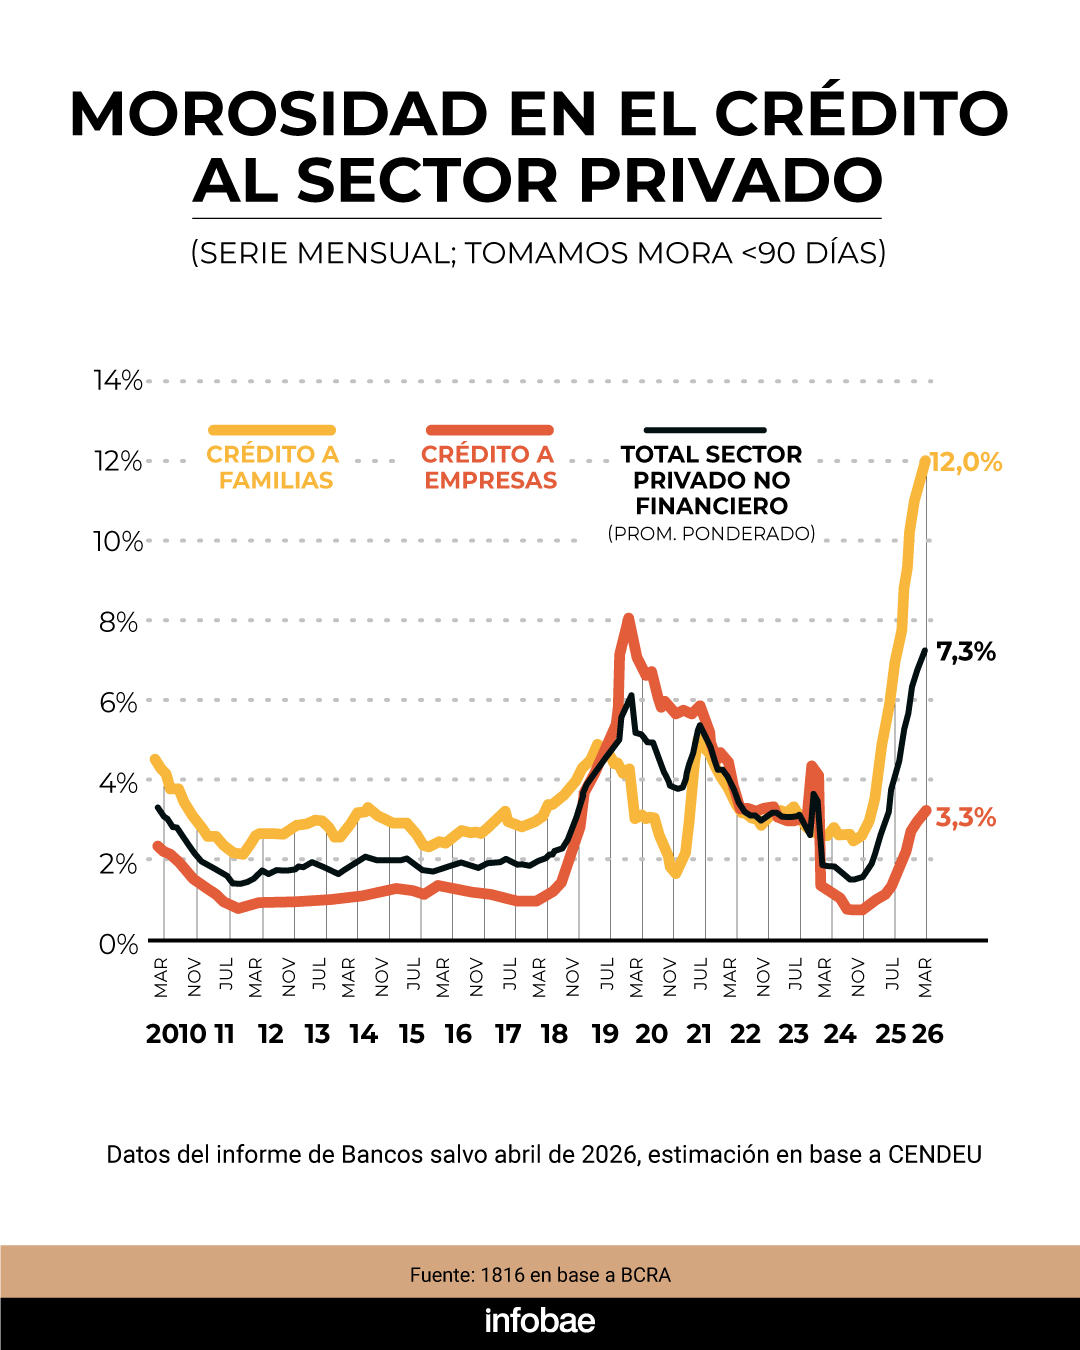
La mora de los préstamos bancariosa las familias alcanzó al 12,1% de los créditos en abril y anotó un nuevo máximo en más de 20 años. Además, se triplicó en el último año y creció medio punto en comparación con marzo. Según estimaciones privadas, la cifra de personas con algún crédito en situación irregular ya supera los 5,3 millones.
De acuerdo con el último Informe sobre Bancos elaborado por el Banco Central de la República Argentina (BCRA), el porcentaje de financiamiento al sector privado en situación de atraso llegó al 7,3% en el cuarto mes del año. Esto representa un incremento de 0,3 puntos porcentuales frente a marzo y de 5,1 puntos en comparación con abril de 2025.
Advertisement
El aumento de la morosidad se observó en todos los tipos de entidades financieras, siendo más pronunciado en los préstamos otorgados a familias, donde el índice subió 0,5 puntos en solo un mes y 8,3 unidades porcentuales respecto al índice del cuarto mes del año pasado. En cuanto a la irregularidad de la cartera en las empresas, se incrementó 0,2 p.p. en el mes, hasta totalizar 3,3% en abril (+2,4 p.p. i.a.).
“En los últimos meses viene registrándose una desaceleración en el ritmo de aumento del ratio de irregularidad del crédito los hogares. Este desempeño recoge principalmente el efecto de la evolución de la cartera en situación irregular (numerador), cuyo crecimiento real viene atemperándose gradualmente”, subrayó el informe del BCRA.
En tanto, el segmento de crédito dirigido a hogares muestra dieciocho incrementos mensuales consecutivos en la tasa de morosidad, alcanzando niveles que no se registraban desde 2004. En octubre de 2024, la morosidad era de solo 2,5%, valor que se multiplicó casi por cinco en los últimos dieciocho meses, pese a que el Producto Bruto Interno (PBI) mantuvo su crecimiento en ese lapso.
Advertisement
En cuanto a la evolución de la mora en cada línea, los préstamos personales tocaron el 14,9%, lo que refleja una suba de 0,5 puntos porcentuales frente al mes anterior. En los créditos hipotecarios, el índice de irregularidad se ubicó en 1,5%, tras subir 0,1 punto porcentual. Las líneas prendarias registraron un nivel de mora del 7,3%, con una suba de 0,3 puntos. En tarjetas de crédito, la morosidad llegó al 12,5%, mostrando una variación mensual de 0,7 puntos porcentuales respecto a marzo.
“Quizás lo peor del dato de abril es que, a diferencia de lo que habíamos visto en marzo, se aceleró el aumento. Si bien todavía es posible que veamos un pico en algún momento del segundo trimestre de 2026, ahora hay motivos para tener dudas sobre el tema”, señaló un informe de la consultora 1816.
En abril, la proporción de familias con deudas impagas en entidades no financieras también subió, alcanzando el 31,5%, frente al 30,7% registrado en marzo y se acopla al fenómeno que se advierte en los bancos.
Advertisement
“Uno de los problemas que tiene el fenómeno de la elevada morosidad es que muchos individuos dejarán de ser ‘sujetos de crédito’ durante un tiempo, limitando la expansión de los préstamos a familias en el futuro inmediato. Según nuestro procesamiento de los datos, hay 5,3 millones de personas con al menos un crédito irregular (es decir, impago hace al menos 90 días), sea con entidades financieras o no financieras, sobre un universo de 20 millones de personas con préstamos”, precisó el reporte.
En síntesis, el 26,7% de las personas con algún tipo de financiamiento presenta al menos un préstamo en situación irregular. “Eso significa que, al menos hasta las elecciones del próximo año (si hay PASO serán en apenas 14 meses), difícilmente el crédito a las familias pueda convertirse en un motor muy relevante de la actividad económica, como lo fue en el segundo semestre 2024 y el primer semestre 2025″, explicó el análisis de 1816.
A propósito de esta problemática, a fines de mayo, desde el sector bancario sostuvieron que el nivel de mora dejó de subir y consideran posible una reactivación del crédito en el corto plazo.
Advertisement
“No diría que está en pleno descenso pero sí que se amesetó, que ya no crece. La situación es delicada y requiere mucha cercanía con el cliente, para refinanciar o reestructurar la deuda, apoyados en la estabilidad de la tasa”, señaló Gustavo “Paco” Manríquez, CEO de Banco Supervielle, en el marco del evento AI in Finance – AIFI 2026.
Por otro lado, un relevamiento de la Cámara Argentina Fintech junto al ITBA concluyó: “Si bien la mora de la cartera fintech aumentó en sintonía con el total del sistema, indicadores de alta frecuencia muestran una desaceleración desde noviembre”.
El 3 de noviembre Estados Unidos celebrará las elecciones de medio término -conocidas internacionalmente como midterms- (Foto: AP)
30 Oct, 2026 11:05 p. m. EST
Los mercados de apuestas muestran un claro favoritismo hacia la oposición
El presupuesto actual del gobierno vence el 11 de diciembre, abriendo la puerta a un posible cierre del gobierno (shutdown) si no hay acuerdo parlamentario (Foto: Reuters)
El comportamiento histórico del S&P 500 tras las legislativas
Históricamente, la antesala de las legislativas genera un clima de cautela y nerviosismo, pero una vez superado el evento, la renta variable tiende a reaccionar al alza
Un Congreso dividido o una parálisis legislativa ya se encuentran descontados en los precios de los activos
Hay un boom de exportaciones de energía y minería, un buen año para el agro y más exportaciones de servicios basados en el conocimiento. Pero también una contracción importante en sectores intensivos en mano de obra (Imagen Ilustrativa Infobae)
30 Oct, 2026 11:06 p. m. EST
La heterogeneidad, al menos en la manufactura, no es una anomalía argentina: es la regla cuando un boom de exportaciones primarias induce una apreciación real de la moneda
Aun si todos crecen, dado que difieren en su intensidad de empleo, ¿Habrá más desempleo estructural o el empleo desplazado se reinsertará en los servicios y demás sectores no transables? (Imagen Ilustrativa Infobae)
Un tipo de cambio más apreciado mejora el precio relativo de los sectores no transables y orienta hacia ellos la inversión y el empleo
En lo que va del gobierno de Javier Milei, el empleo informal y el cuentapropismo compensaron la pérdida de empleo formal
El boom de energía y minería también aprecia el tipo de cambio, pero no todos sus componentes son permanentes
Lo que enseñan Holanda y Noruega
Con el gas, el florín se apreció cerca de 20% en términos reales en los setenta, la industria perdió competitividad y la renta, tratada como permanente, se volcó a un Estado de bienestar (Imagen Ilustrativa Infobae)
Haber tratado el shock como permanente, con un creciente déficit fiscal no petrolero, dejó a la economía vulnerable: con el colapso del petróleo a partir de 1986
Vaca Muerta y las inversiones mineras en las provincias andinas bajarán a mediano plazo el precio relativo de la energía y los minerales (Imagen Ilustrativa Infobae)
La velocidad con que los encadenamientos generen inversión y empleo depende de la movilidad de los factores
El Gobierno avanzó con una reforma laboral y proyecta reformar el mercado de capitales, que con apoyo del FGS, podría dinamizar el financiamiento de los sectores más dinámicos (Foto: Reuters)
Perú combinó la estabilización de los noventa, la responsabilidad fiscal y las metas de inflación con el boom minero de 2002-2013.
Desde 2001 Chile aplica una regla de balance estructural que ajusta por el ciclo y el precio de largo plazo del cobre y ahorra los excedentes en un fondo soberano (Foto: Reuters)
Conviene separar lo permanente de lo transitorio. Si las reformas son sostenibles no tiene lógica contener la apreciación derivada de la estabilización, la desregulación y la baja del riesgo país. Sí la tiene mantener el equilibrio fiscal, migrar hacia una regla de superávit estructural como en Chile —que ajuste la meta por el ciclo y por el precio de largo plazo de los commodities de exportación— y crear un fondo soberano cuando la deuda pública sea menor y los picos de repago se hayan suavizado.
Hay que distinguir el shock de oferta —posiblemente permanente— de la revolución productiva en Vaca Muerta y las provincias cordilleranas, del shock de demanda —posiblemente transitorio— originado en los conflictos globales. Conviene limitar la apreciación de este segundo canal ahorrando fiscalmente la bonanza de precios, acumulando reservas y eliminando las restricciones cambiarias y comerciales remanentes.
Conviene promover proveedores competitivos e inversiones que capturen las nuevas ventajas comparativas, facilitando la movilidad hacia la nueva geografía productiva —Neuquén, Río Negro y las provincias mineras de Cuyo y el Noroeste— desde el conurbano y los cordones fabriles del centro, donde se pierde el empleo manufacturero; más allá de que la baja del costo de la energía, junto con la infraestructura de transporte, pueden volver competitivas áreas más extendidas del territorio.
Dado el peso creciente de los no transables en el empleo, conviene mejorar su productividad: en el turismo, con estrategias regionales, licitación de infraestructura y formación de operadores; y en la construcción, con más concesiones privadas de obra pública y, a medida que se consolide la desinflación, crédito hipotecario que el FGS y el FAL podrían impulsar mediante securitización. o cobertura. de… los descalces de plazos entre los activos y pasivos de los bancos.
Con el tiempo, los encadenamientos productivos de los sectores dinámicos pueden reabsorber parcialmente ese empleo generando alto valor agregado