ECONOMIA
Por qué la morosidad en los préstamos para las familias sigue en alza y qué planes pueden frenarla

A pesar de que tantos los bancos como el Gobierno sostienen que en materia de morosidad lo peor ya pasó, los últimos datos oficiales reportados mostraron que en abril la irregularidad en los préstamos siguió creciendo, en especial en el segmento de consumo.
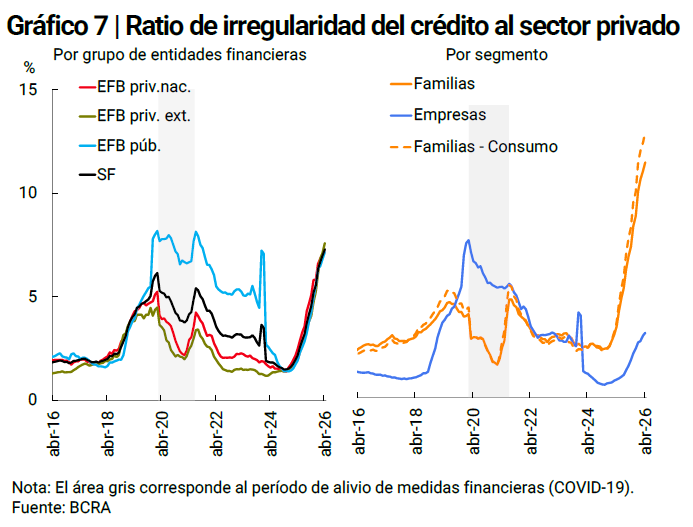
La mora en los préstamos a individuos subió a 12,1% en abril, su nivel más alto en 20 años, según el Informe sobre Bancos del BCRA. Los créditos personales llegaron al 14,9% de irregularidad en la cartera (+0,5% en el mes) y las tarjetas de crédito alcanzaron al 12,5% (+0,7%). Tomando el crédito al sector privado en su conjunto, la morosidad total llegó en abril al 7,3% (+0,3%).
La explicación para que los banqueros digan que la mora está aflojando y que los números no lo demuestren no está en los créditos impagos sino en la falta de créditos nuevos. El mismo informe muestra que en abril el crédito para el consumo cayó un 0,9% en términos reales (es decir, descontada la inflación), en un contexto de reducción de todo el financiamiento al sector privado.
Así, aún cuando la irregularidad empiece a frenarse, los datos de la mora seguirán siendo negativos mientras la otra parte de la ecuación, el stock total de créditos, no pueda despegar. Y para eso falta mucho.
En los bancos explican claramente que no están saliendo a colocar préstamos en ninguna línea por dos razones.
La primera es que la demanda no lo exige: el consumo privado luce estancado y hay más clientes tratando de cubrir agujeros que pidiendo financiación para comprar algo. En el crédito para empresas, el panorama es igual de desalentador.
En segundo lugar, los bancos quieren bajar su nivel de riesgo hasta “limpiar” sus carteras de préstamos con atrasos. De esa forma, eligen al público, no lanzarse a prestar hasta que el panorama sea más claro y seguir colocando sus fondos en la deuda pública. Las estrategias para esto son conocidas: no actualizar los límites de las tarjetas, ponerse más estricto a la hora de calificar a los clientes y, sobre todo, mantener las tasas de interés en un nivel elevado.
La excepción fue el crédito en dólares, que creció atado al buen momento del comercio exterior. La pre-financiación de exportaciones y otras líneas en moneda extranjera están sosteniendo la actividad crediticia en muchos bancos. De ahí que algunas entidades -no todas- sigan presionando al BCRA para que se flexibilice aún más la posibilidad de prestar en dólares, restringida como medida precautoria desde la crisis de 2001.
Cada vez que el presidente del Banco Central, Santiago Bausili, habló acerca de la creciente morosidad en el crédito para las familias, señaló dos cuestiones. La primera es que la irregularidad ya tocó su máximo nivel durante el verano, por lo que ya comenzó a reducirse. Los datos oficiales de abril, aún con las particularidades de la medición, ponen en duda esa afirmación.
El segundo mensaje oficial es que desde el Gobierno no va a haber medidas concretas para paliar la situación. Bausili dijo que hacerlo sería “decidir sobre el dinero de la sociedad” y que el BCRA no está dispuesto a hacer eso. Por ello, no cabría esperar ninguno de los auxilios clásicos, como generalizar topes en las tasas o extensión en los plazos. Se descarta que haya algún “alivio regulatorio”, que brinde flexibilidad a los bancos a los efectos de refinanciar a los endeudados o cualquier posibilidad en la que el Estado absorba las pérdidas en alguna medida.
“El proceso de digestión de la mora está muy avanzado. Muchos bancos ya han visto el pico de la mora, algunos en diciembre, otros en febrero o marzo. Eso hace que algunos bancos ya empezaron a retomar una política de expandir el crédito», dijo Bausili en su última conferencia de prensa.
Aún con ese mensaje que llegó del BCRA, claramente hubo soluciones desde la órbita oficial ante la preocupación por la mora. Un mes atrás, el Banco Nación lanzó un primer “kit de soluciones” para los que necesitan refinanciar deudas, con tasa fija nominal del 65%, plazos de hasta 72 meses y montos de hasta $ 100 millones. También ofreció la cancelación de deudas con tarjetas, con tasas del 35% hasta $10 millones.
Esta semana el Nación avanzó con un nuevo mecanismo de refinanciación para deudas de consumo, esta vez con tasas del 12% al 14% ajustadas por UVA y plazo de hasta 120 meses. Se trata de un verdadero rescate ofrecido por el banco estatal: su primer plan abarcó a deudores en situación 1 y 2, con 90 días de atraso como máximo. En esta segunda etapa, la refinanciación admite deudores en categorías 3, 4 y 5. Esta última es la de los “irrecuperables” según el Banco Central, aquellos que dejaron de pagar hace más de un año.
En el ámbito de la Ciudad de Buenos Aires, también hubo movimiento. La Legislatura porteña sancionó un Programa de Desendeudamiento Familiar y Personal, que permitirá refinanciar deudas de tarjetas y préstamos personales a una tasa del 35% a familias con ingresos menores a 10 salarios mínimos ($3,7 millones). El plan se implementará a través del Banco Ciudad y se espera la adhesión de otras entidades financieras.
Más allá de que los datos oficiales sobre morosidad llegan hasta abril, en las semanas posteriores parece haberse acentuado el escenario de retracción para todos los préstamos. En junio, con el último dato oficial al día 23, el stock total de préstamos al sector privado en pesos creció apenas 0,5%, con una evidente caída en los créditos al consumo: los personales subieron solo 0,6% y el saldo de tarjetas cayó -4,2%, al igual que los prendarios (-0,4%). Con ese pobre desempeño en el otorgamiento de nuevas financiaciones, el ratio de morosidad tendrá combustible para mantenerse elevado.

ECONOMIA
Crisis en una reconocida fábrica de tractores: los trabajadores tomaron las plantas y exigen el pago de sueldos
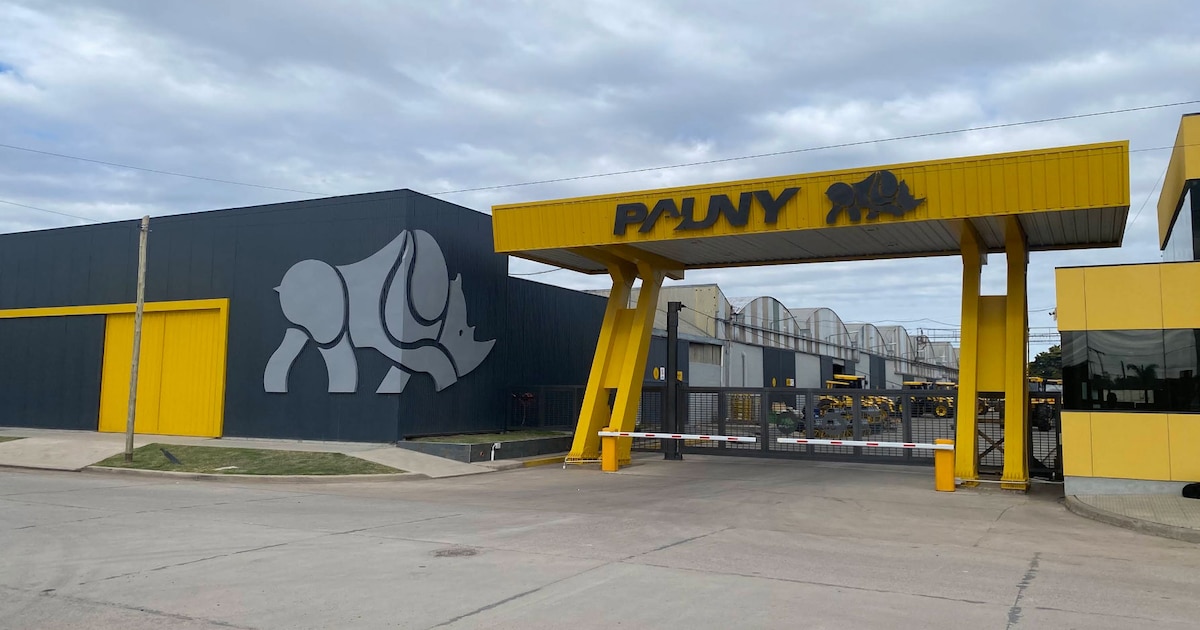
En medio de una fuerte crisis financiera, los trabajadores de la fábrica de maquinaria agrícola Pauny tomaron las plantas de Córdoba y de La Banda, en Santiago del Estero. El reclamo es el mismo en los dos establecimientos: la empresa les adeuda dos meses de salarios a sus más de 450 empleados y no cuenta con obra social ni ART al día.
Los trabajadores de Las Varillas, sede principal de la firma en Córdoba, decidieron en asamblea hacer retención de servicios y permanecer en el establecimiento. Un cartel en el frente del edificio dice “Fábrica tomada”, aunque desde la Unión Obrera Metalúrgica (UOM), seccional San Francisco, aclaran que se trata de una retención de tareas y no de una toma formal.
En La Banda, donde se fabrican las autopartes que luego se ensamblan en Córdoba, medio centenar de operarios tomaron las instalaciones en las primeras horas del miércoles y adelantaron que no se retirarán hasta obtener una respuesta concreta de la compañía.
La decisión llegó luego de varias audiencias infructuosas entre los representantes de la empresa y la delegación sindical, en las que no se obtuvo ningún compromiso concreto de pago. Los trabajadores señalan que los problemas en el cobro de haberes se arrastran desde hace un año y medio, pero que la situación se agudizó en las últimas semanas: la deuda acumulada equivale a dos quincenas completas y la empresa no realizó los aportes patronales correspondientes a los organismos de seguridad social.
La crisis financiera de Pauny viene escalando desde septiembre. La compañía, que según su propio sitio web fabricaba seis de cada diez tractores que circulan en el país, registra 146 cheques rechazados por $ 1.028,4 millones —más de USD 600.000— en la Central de Deudores del Banco Central de la República Argentina (BCRA). Desde el mes pasado, la firma redujo su actividad a tres días semanales y abona únicamente el 70% de los haberes, en el marco de un procedimiento preventivo de crisis acordado con los trabajadores y el gobierno provincial.
La tensión comenzó a subir la semana pasada cuando la compañía envió un comunicado a su personal que los dispensaba de concurrir los días 28, 29 y 30 de octubre. Los empleados no acataron la indicación y se presentaron con normalidad. Ante esa situación, la UOM solicitó formalmente una reunión al Ministerio de Trabajo provincial.
La competencia de tractores chinos y la falta de capital de trabajo explican la caída
Frente a la crisis de Pauny, fuentes del gobierno provincial de Córdoba consultadas por Infobae apuntaron a dos factores para explicar la crisis: la apertura de importaciones, que facilitó el ingreso masivo de tractores de origen chino a precios que la industria local no puede igualar, y un problema de capital de trabajo que impide a la empresa cumplir sus compromisos pese a contar con pedidos en cartera. “Aunque menor, todavía tienen mercado, tienen tractores para entregar”, indicaron esas fuentes, que subrayaron que la dificultad no es comercial sino financiera.
Los números del sector respaldan ese diagnóstico. Según la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), en septiembre de 2026 se patentaron 401 tractores en todo el país, una caída del 21,1% respecto de agosto y del 22,6% frente al mismo mes del año anterior. En ese contexto, Pauny bajó de 33 unidades patentadas en agosto a 24 en septiembre, con una participación de mercado del 7,9% acumulado en el año.
De cara al futuro de la compañía, entre las opciones que se estudian figura la incorporación de un grupo inversor, aunque fuentes con conocimiento del caso no precisan plazos ni condiciones. “Estamos viendo algunas alternativas”, indicaron. Entre las opciones que se barajan aparecen desde un concurso preventivo hasta una inyección de capital externo, sin que se descarte una venta total o parcial de la compañía. Hasta el momento no se registraron despidos, aunque la continuidad del esquema de trabajo reducido y el atraso en los pagos mantienen en vilo a los 450 empleados directos de la planta.
ECONOMIA
El magnate que protagoniza un escándalo financiero en EEUU vende su equipo de Fórmula 1: cuál es su conexión con la Argentina
Motor Racing,Formula 1,South America / Central America,North America,Sport
ECONOMIA
Cuánto cuestan las pick ups compactas en Argentina tras el lanzamiento de la nueva competidora nacional
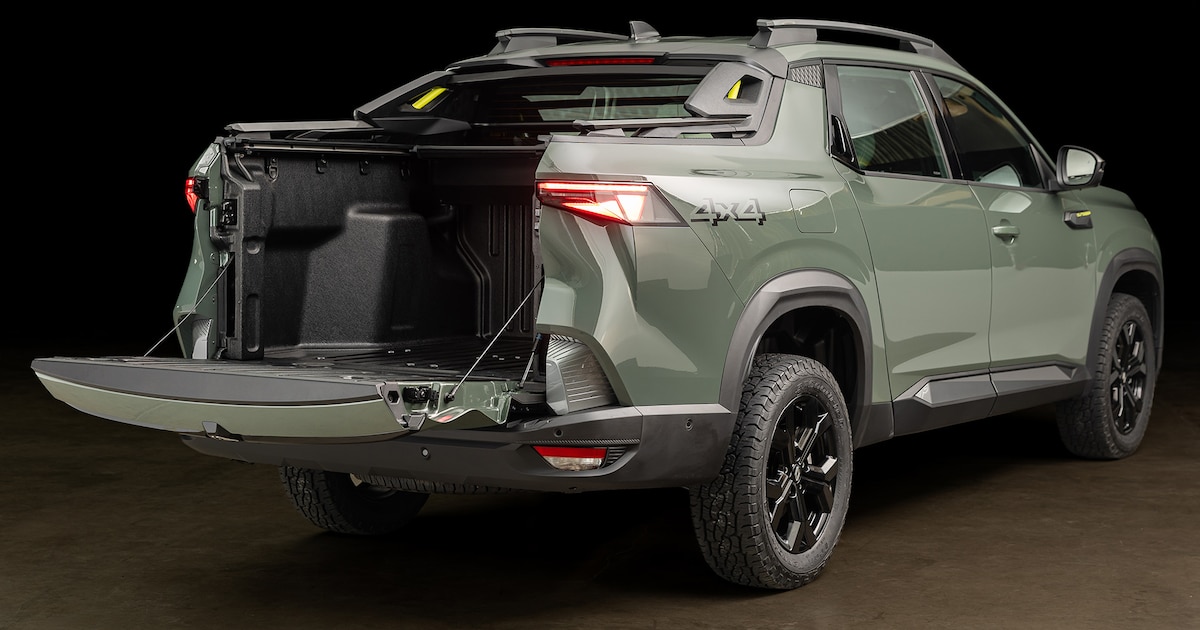
El lanzamiento comercial de la pick up Renault Niagara develó una de las incógnitas que el mercado automotor tenía respecto al precio en el que la marca posicionaría a esta camioneta compacta para competir con los modelos importados que ya estaban en el mercado.
El hecho de ser el único vehículo de esta categoría de producción nacional le permite a Renault hacer una apuesta de precio para insertarse en el segmento de mayor crecimiento entre los vehículos utilitarios livianos, que en el transcurso del próximo año sumarán a otros tres competidores fuertes como Volkswagen, Toyota y BYD.
La importancia de este nicho del mercado es incluso más relevante a nivel regional, ya que en Brasil, el principal mercado de Sudamérica, la pick up Fiat Strada, que es más chica aún que Niagara, es hace varios años el vehículo de mayor venta entre todas las categorías, superando a los autos de pasajeros y SUV, y por supuesto, a las pick ups de una tonelada.

Las pick ups compactas tienen la doble condición de ofrecer la versatilidad de un vehículo de carga con un tamaño que favorece el uso en el tránsito urbano, y aunque tienen la mitad de la capacidad de carga de una camioneta mediana, dependiendo de cada modelo y marca, pueden ofrecer incluso el confort de marcha de un SUV con similares cualidades de confort.
A su vez, estos vehículos están subdivididos en dos segmentos, el B y el C, claramente diferenciados por el precio además del tamaño y volúmen de carga. La Fiat Strada, de hecho, tiene una franja de precios en la Argentina que va desde los $39.330.000 hasta los $54.340.000.
Pero en la franja superior hay 4 modelos, que ahora tienen un competidor de fabricación nacional, que posicionó sus versiones en un precio por debajo de todos sus rivales.

Renault Niagara: de $45.700.000 a $59.990.000
Es la novedad del mercado con sus cuatro versiones. Todas tienen el mismo motor 1.3 TCe turbo de cuatro cilindros que entrega 156 CV de potencia y 270 Nm de torque. La versión de acceso tiene caja manual de 6 velocidades y las otras tres tienen caja automática de doble embrague. Las tres primeras versiones son de tracción delantera y la más equipada y costosa es la única que ofrece tracción 4×4.
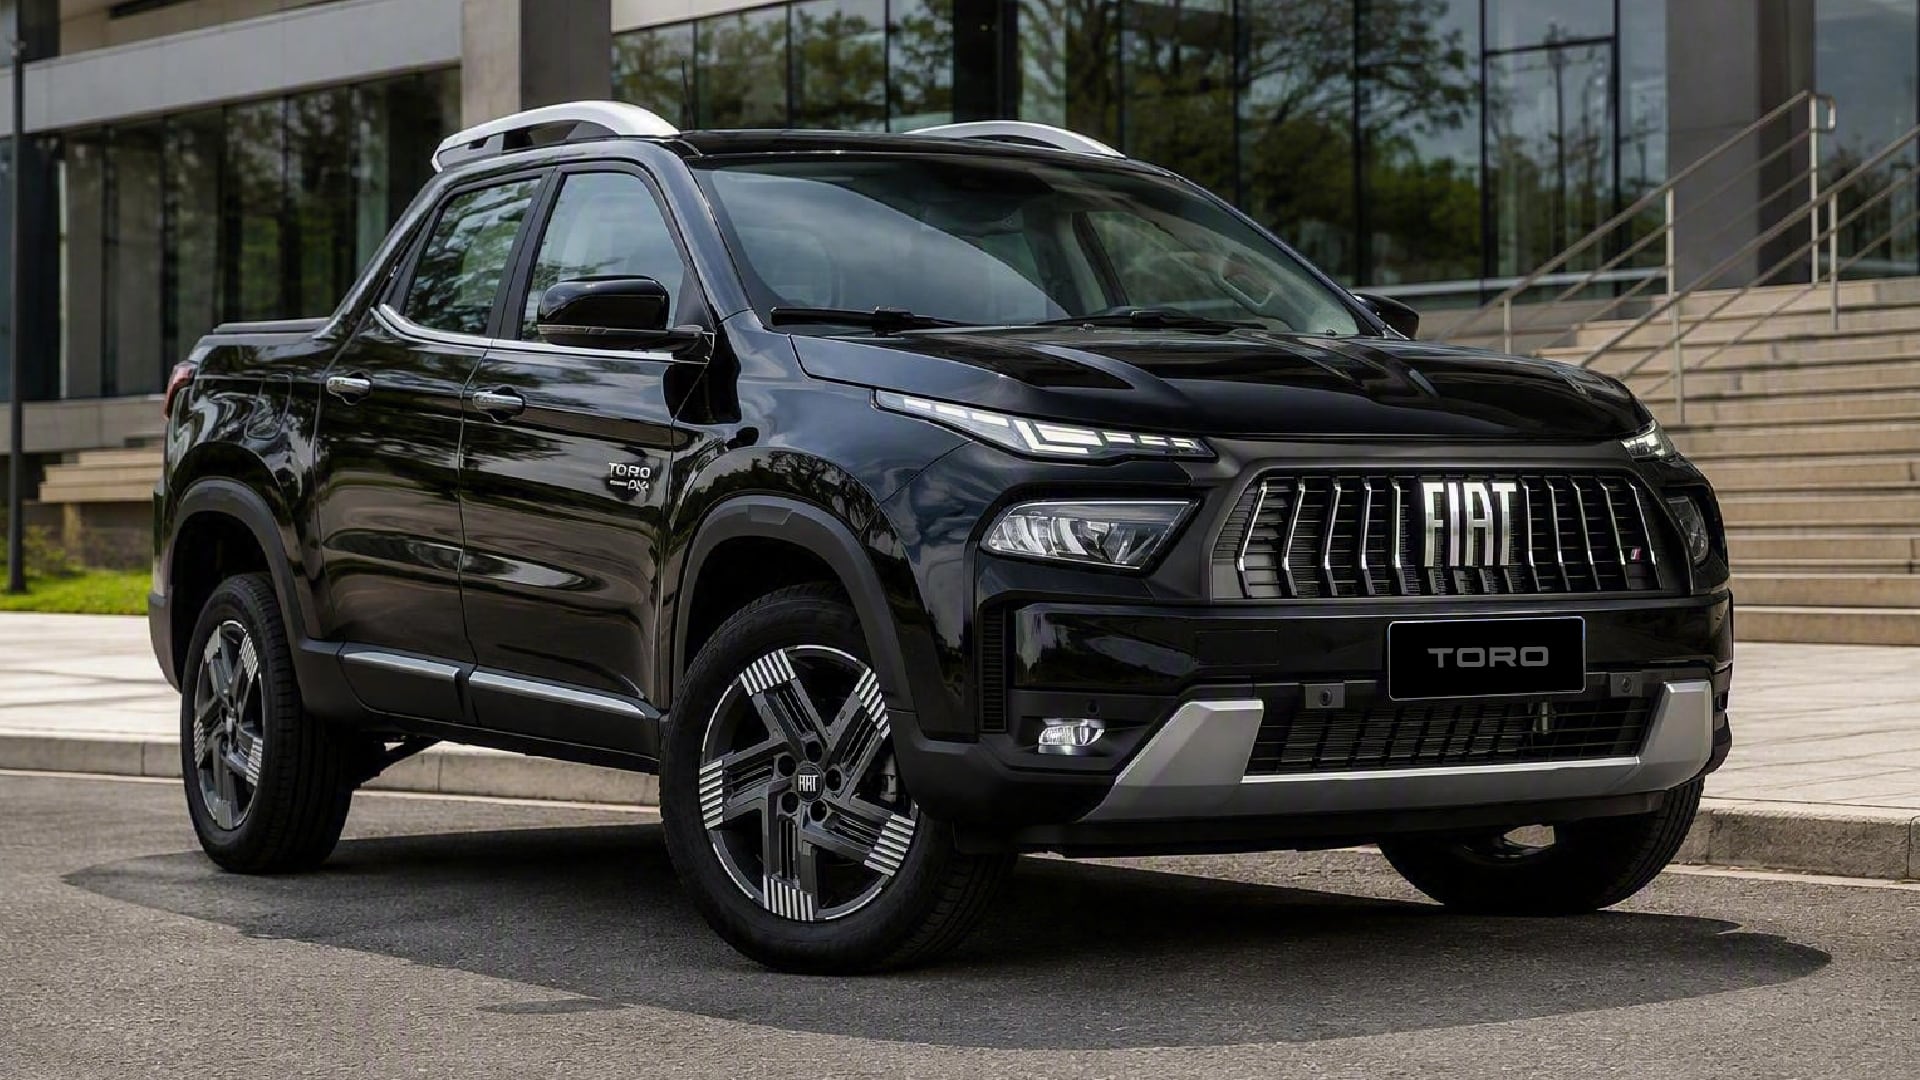
Fiat Toro: de $57.410.000 a $66.080.000
Esta es la pickup a vencer para todas las marcas que participan en la categoría de las compactas más grandes. Toro se fabrica en Brasil y se vende en tres versiones en el mercado argentino: dos con el motor 1.3 turbo naftero en configuración de tracción simple delantera con caja automática de 6 velocidades, y una con motor turbodiésel 2.2 litros con caja de cambios automática de 9 velocidades y tracción 4×4.

Ford Maverick: de $63.613.100 a $77.891.300
La pickup de media tonelada de Ford llega a Argentina importada desde México y es uno de los modelos que está esperando la renovación del acuerdo comercial entre ambos países para recuperar el flujo de unidades sin arancel de importación. Es también la única camioneta que ofrece una versión híbrida como una de las tres opciones que se comercializan. La gama empieza con una naftera de 2.0 litros y tracción integral, sigue con la híbrida con motor 2.5 litros de ciclo Miller combinado con el motor eléctrico, y llega hasta la versión superior que tiene el mismo motor 2.0 pero potenciado para mayor performance.

Ram Rampage: de $74.370.000 a $89.870.000
Rampage fue la última camioneta en llegar al mercado argentino antes de la Renault Niagara. Se produce en Brasil y tiene como cualidad distintiva que todas sus versiones son de tracción integral con una alternativa de motorización turbodiésel 2.2 litros o cuatro de motor turbo naftero de 2.0 litros. La versión de acceso es la gasolera y la gama continúa con las nafteras, que, además, son las más potentes de la categoría con 272 CV.
Renault Niagara,Santa Isabel,Córdoba,camioneta,industria automotriz

Los árbitros para la fecha 16 del Torneo Clausura 2026 de la Liga Profesional

Fabián Calle analizó el futuro de Trump tras la derrota electoral: “El Partido Republicano no puede prescindir de él”

Crisis en una reconocida fábrica de tractores: los trabajadores tomaron las plantas y exigen el pago de sueldos

“Ley Joaquín”: obtuvo dictamen en el Senado el proyecto para reformar la seguridad en instituciones deportivas

Trump ‘couldn’t transfer the love’ of his supporters to other Republicans amid historic midterm loss

Refuerzan la seguridad por la visita del Papa: movilizan 50 mil policías, disponen de 3 anillos de protección y autorizan el derribo de aviones hostiles

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

 CHIMENTOS3 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA23 horas ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA12 horas ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”