ECONOMIA
Construir los cimientos de la Inteligencia Artificial: los desafíos de la infraestructura del futuro

La reglamentación del Régimen de Incentivo para Grandes Inversiones (RIGI) abrió una ventana de oportunidad para la llegada de capitales intensivos a la Argentina. Con la mirada puesta en sectores estratégicos como energía, minería y tecnología, el mapa de proyectos a escala local está mutando hacia obras hipercomplejas. En este nuevo ecosistema, el desembarco de centros de datos de última generación ya no es una promesa lejana, sino el núcleo de la infraestructura física indispensable para sostener el avance de la inteligencia artificial. Sin embargo, este flujo de capital masivo se enfrenta a un cambio de paradigma global: hoy la viabilidad de una megaobra ya no depende únicamente de conseguir financiamiento o de la ingeniería tradicional, sino de una compleja matriz de riesgos que debe considerarse desde el inicio de un proyecto.
Para entender el alcance de este nuevo escenario, un estudio reciente desarrollado por Zurich Insurance Group anticipa los principales desafíos a nivel global a los que se enfrenta la industria en los próximos cinco años. Elaborado a partir del análisis de especialistas internacionales, el estudio advierte que la convergencia de riesgos climáticos, tecnológicos y de infraestructura es lo que redefinirá la viabilidad de los proyectos en el futuro.
La magnitud de estas inversiones transforma por completo la gestión del riesgo
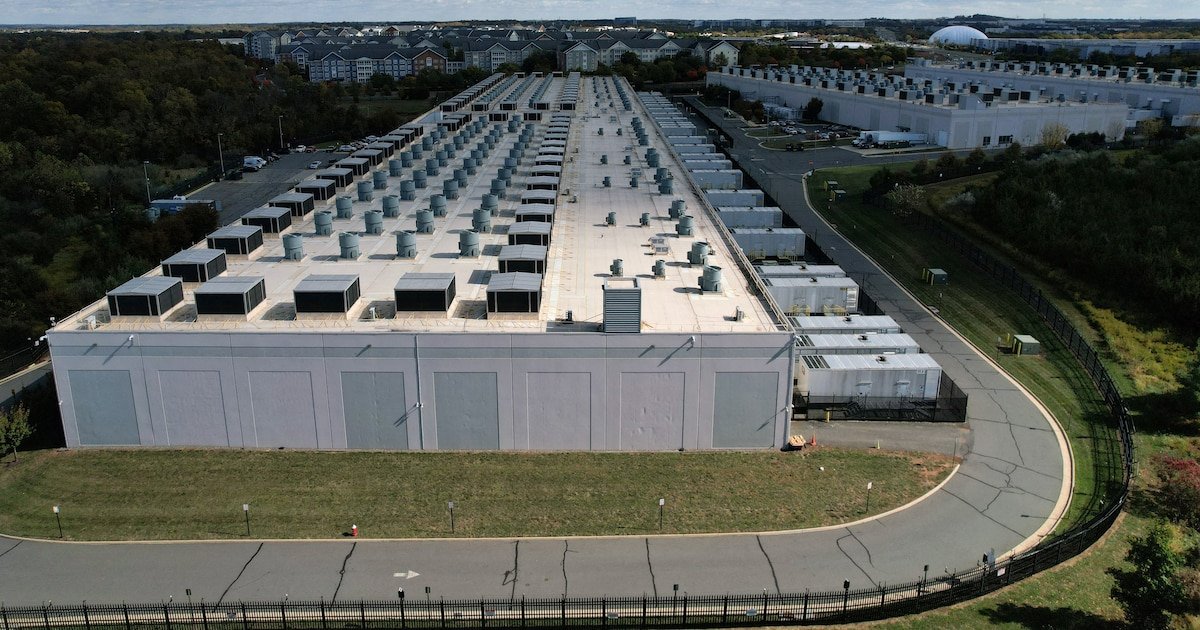
En el caso específico de los centros de datos, el impacto es radical: impulsados por la IA, el valor promedio global de este tipo de obras pasó de USD 150 millones a USD 3.000 millones en un solo año. La magnitud de estas inversiones transforma por completo la gestión del riesgo. La viabilidad de un data center en la era de la IA ya no sólo está definida por los chips (los microprocesadores avanzados para correr la tecnología) ni por el capital, sino por el acceso garantizado a la electricidad, al agua para refrigeración, el cumplimiento regulatorio y el suministro de equipos críticos.
Es por eso que, en la Argentina, la promesa de los nuevos nodos digitales mira con tanta fuerza hacia Vaca Muerta, clave por su potencial energético. Este crecimiento proyectado refleja una gran concentración de riesgos logísticos y técnicos en un terreno complejo, lo que pone a prueba tanto los plazos de ejecución como la capacidad del mercado asegurador.
En este contexto, los riesgos cobran una relevancia aún mayor. En primer lugar, los eventos climáticos extremos y los desastres naturales se posicionan como los factores que más afectarán al sector. El calor extremo y las sequías están afectando las redes de transporte, los sistemas de generación eléctrica y las plantas de distribución construidas para un clima que quedó obsoleto. Si pensamos en un data center, que exige una demanda continua de refrigeración y alta densidad de potencia, un fallo en el suministro de agua o energía debido al clima puede ser letal.
Los eventos climáticos extremos y los desastres naturales se posicionan como los factores que más afectarán al sector
En segundo lugar, la escasez de recursos y la dinámica comercial global generaron un “cuello de botella” persistente que afecta el aprovisionamiento de equipos industriales clave, como transformadores o disyuntores, cuyos plazos de entrega hoy pueden extenderse hasta cuatro años. En proyectos acelerados por los incentivos del RIGI, depender de cadenas de suministro globales introduce un riesgo de retraso que los inversores actuales, en la mayoría de los casos, no están dispuestos a tolerar.
A esto se suma la escasez de talento técnico. Siguiendo el informe, el desafío ya no está en conseguir mano de obra general, sino perfiles especializados capaces de coordinar obras altamente tecnológicas. Para mitigar esta dificultad, la industria está acelerando el uso de la construcción modular. Sin embargo, replicar diseños complejos a gran escala antes de conocer del todo su comportamiento a largo plazo también introduce una concentración de riesgos poco previsible en el corto plazo.
Finalmente, las megaobras de conectividad e infraestructura digital también están expuestas a amenazas invisibles. Según el estudio de Zurich, cuatro de cada cinco empresas del sector experimentaron incidentes de ciberseguridad en los últimos dos años, con un promedio de 226 ataques anuales por compañía. En el caso de los centros de datos, al tratarse de plataformas hiperconectadas, el riesgo digital puede paralizar la continuidad operativa de un proyecto multimillonario incluso antes de su ejecución.
La escasez de recursos y la dinámica comercial global generaron un “cuello de botella” persistente que afecta el aprovisionamiento de equipos industriales clave
En este escenario, donde los márgenes de error se reducen a cero, la asegurabilidad emerge como el indicador definitivo de la viabilidad de un proyecto a escala. A medida que las condiciones de financiamiento se vuelven cada vez más estrictas, los bancos y mercados de capitales miran, antes que nada, las condiciones de la póliza: si un desarrollo no es asegurable, tampoco será financiable. La relación entre ambas variables es directa.
De esta manera, el seguro deja de pensarse como una instancia final del proceso para convertirse en un activo estratégico que debe integrarse desde las primeras simulaciones y planos, ayudando a mitigar riesgos climáticos, técnicos o digitales desde la etapa de diseño.
Llevar la gestión del riesgo a la fase de factibilidad exige un cambio de mentalidad profundo, especialmente para una industria local que históricamente tuvo que adaptarse, sobre todo a los vaivenes macroeconómicos, aprendiendo a gestionar los imprevistos de la actividad sobre la marcha. Sin embargo, el desafío de cara a esta nueva década, marcada por obras hipercomplejas y de escala multimillonaria impulsadas por incentivos estructurales, es llevar la capacidad de reacción un paso más allá, comprendiendo que la verdadera solidez de un proyecto ya no se demuestra en la obra, sino blindando la inversión mucho antes de mover el primer ladrillo.
El autor es Head of Commercial Insurance en Zurich Argentina
North America







ECONOMIA
El salto en las importaciones del RIGI que reabre la discusión sobre el lugar de las pyme argentinas
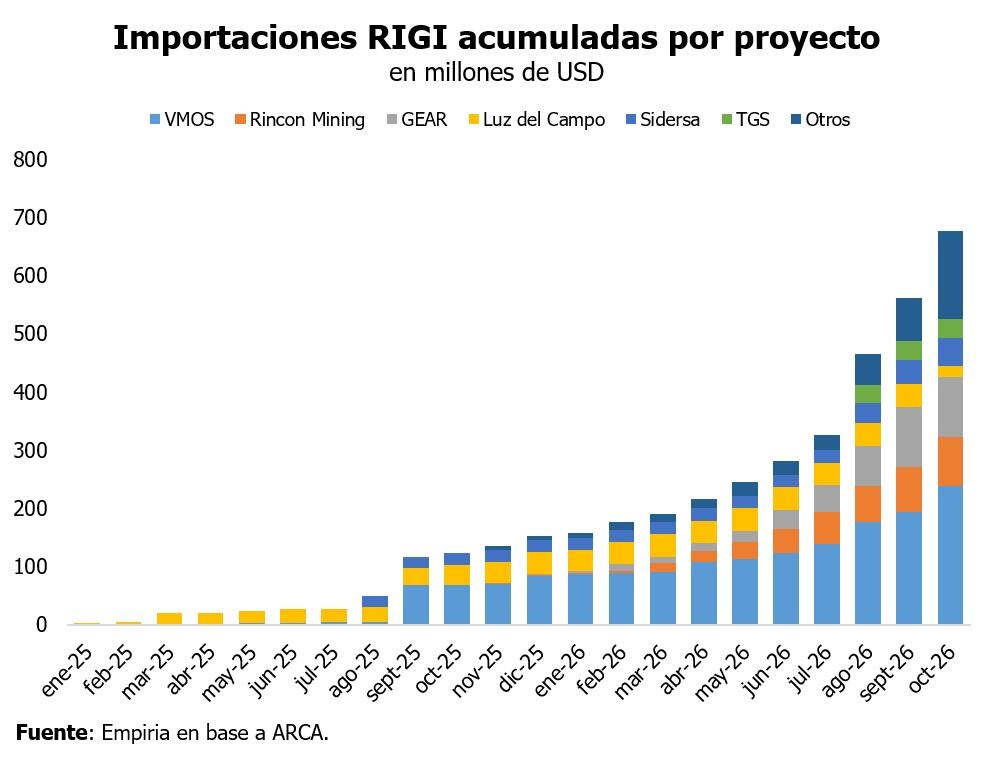

Cada proyecto debe ejecutar al menos el 40% del monto mínimo de inversión comprometido en los primeros dos años desde su ingreso al régimen

El debate no pasa por sustituir importaciones, sino por asegurarse de que todo lo que sí puede hacer la industria argentina efectivamente lo haga

RIGI,Argentina,inversiones,energía,minería,petróleo,Vaca Muerta,hidrógeno,renovables,GNL
Durante octubre, las ventas minoristas pyme cayeron el 1,6% interanual real, mientras que registraron una suba del 0,3% respecto al mes de septiembre. En lo que va del año, el retroceso acumulado es del 2%, señaló el reciente informe de la Confederación Argentina de la Mediana Empresa (CAME).
El comercio minorista exhibió una dinámica dual en el mes de octubre, caracterizada por la disparidad entre los distintos rubros y un consumo doméstico centrado en compras esenciales de ticket reducido. En aquellos comercios que lograron incrementar sus ventas respecto a septiembre, el repunte obedeció principalmente a dos factores: las celebraciones por el Día de la Madre y el recambio de temporada primavera-verano. No obstante, la actividad disminuyó su intensidad hacia la segunda mitad del mes frente a la persistente restricción en los ingresos familiares. La cautela presupuestaria y los límites en el financiamiento postergaron adquisiciones de mayor porte, lo que profundizó la presión operativa sobre el sector.
El informe destaca asimismo que las ventas online realizadas por los comercios con local a la calle registraron un incremento interanual del 17,7 por ciento.
.responsive {width: 100%; height: auto;}
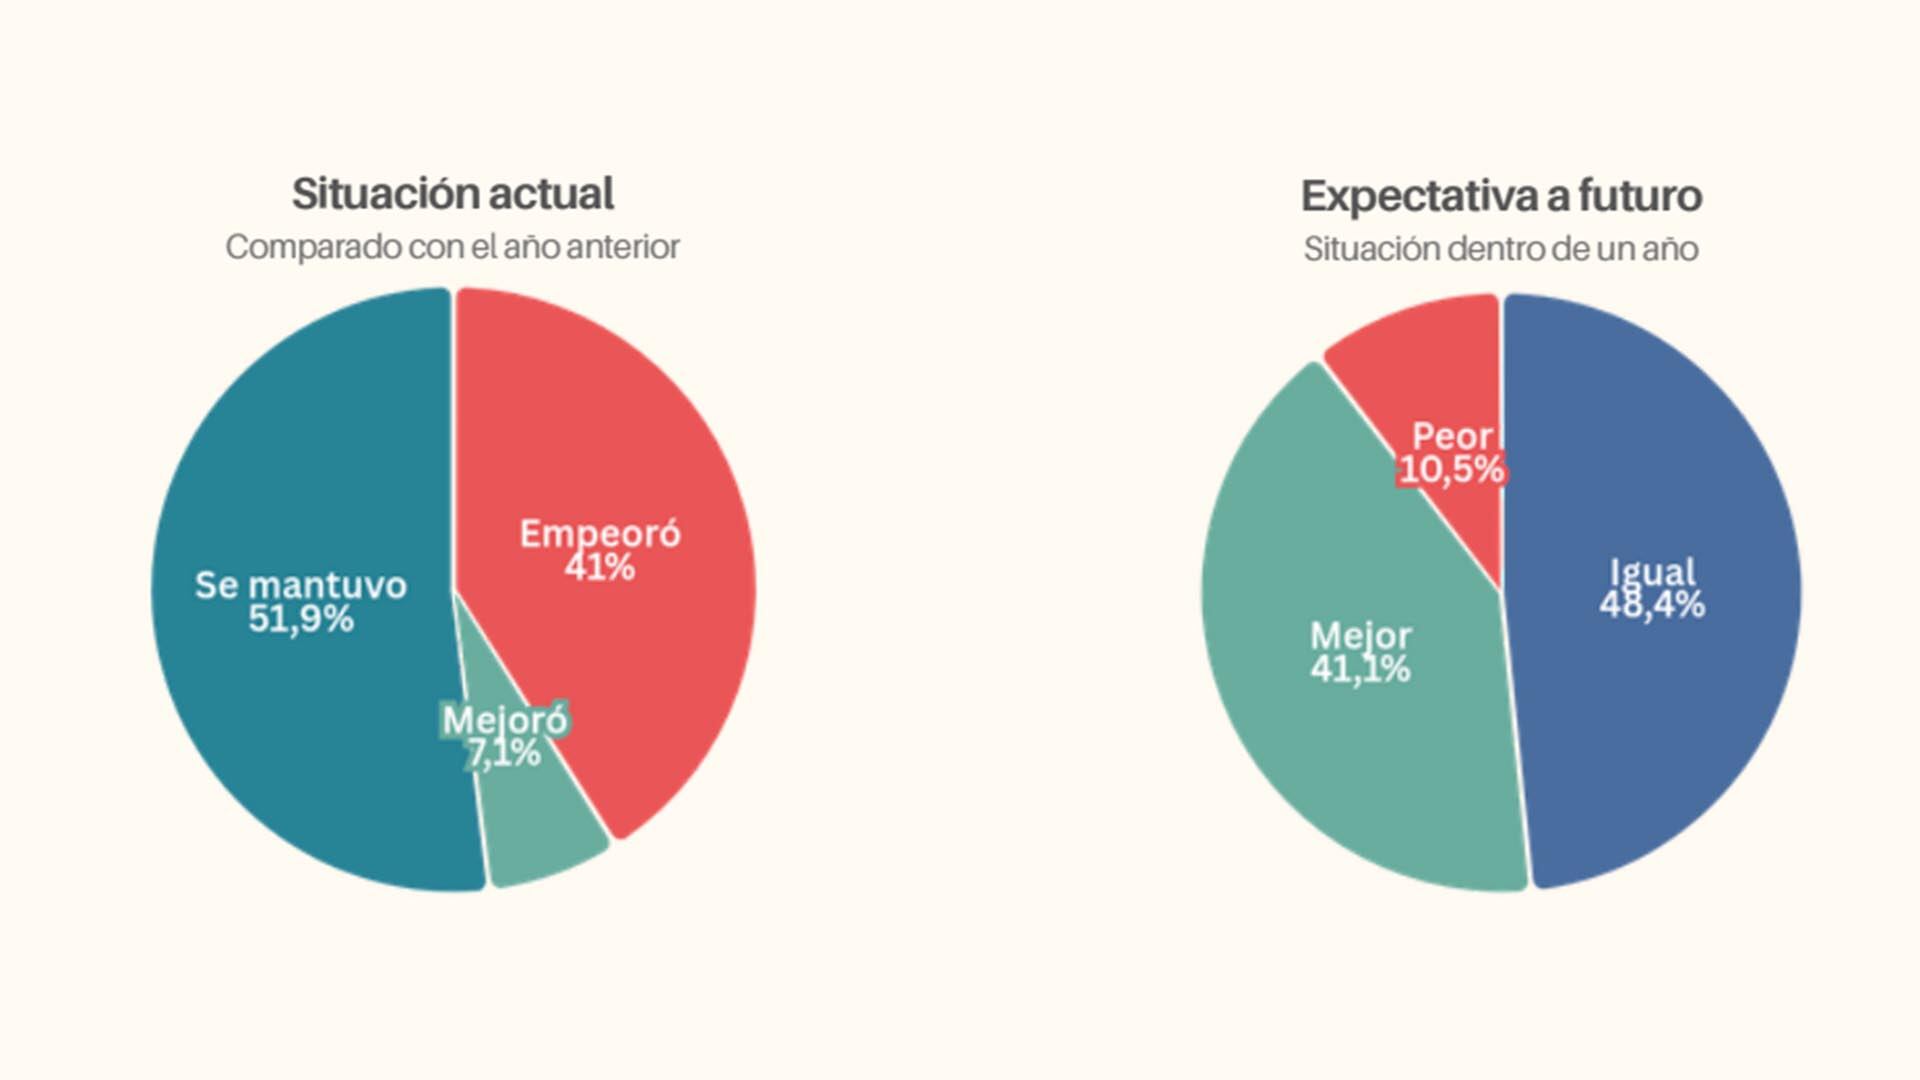
Respecto a la percepción cualitativa sobre la evolución interanual de los locales comerciales, una mayoría del 51,9% de los consultados afirmó que su situación se mantuvo sin variaciones frente a igual mes del año anterior, lo que implica una mejora de 1,7 puntos porcentuales respecto al 50,2% de septiembre. A la par, las respuestas que dieron cuenta de un empeoramiento en su desempeño retrocedieron 3,3 puntos contra el mes precedente, hasta el 41%. Por último, apenas un 7,1% de los establecimientos reportó una mejora en su actividad, lo que significó una suba de 1,5 puntos porcentuales en la comparación intermensual.
Expectativas
En cuanto a las expectativas para los próximos 12 meses, el 48,4% de los comerciantes encuestados proyecta que el desempeño de su empresa se mantendrá sin variaciones, lo que representa una suba de 4,3 puntos porcentuales respecto a la medición de septiembre. A su vez, un 41,1% de las respuestas anticipa un escenario más favorable para el próximo año —una baja de 0,7 puntos porcentuales frente al mes previo—, mientras que el 10,5% restante prevé un empeoramiento en su actividad. Finalmente, ante la consulta sobre la conveniencia de realizar inversiones, el 54,9% considera que no es una etapa propicia, 0,8 puntos porcentuales menos que en el informe anterior. En tanto, un 29,3% no define su postura y el 15,8% respalda la concreción de nuevos desembolsos de capital.
En el análisis por sectores, tres de las siete categorías monitoreadas lograron ubicarse en terreno positivo. Los mayores avances en la comparación interanual correspondieron a Calzado y marroquinería y a Textil e indumentaria, ambos con un alza del 3,6%, seguidos por Perfumería, que anotó un incremento del 0,8%. En el extremo opuesto, el retroceso más pronunciado se dio en el rubro Farmacia, con una merma del 3,7%, secundado por Alimentos y bebidas (-3,5%) y Ferretería, materiales eléctricos y materiales para la construcción (-3,4%). Por su parte, Bazar, decoración, textiles para el hogar y muebles cerró con una contracción más moderada (-0,5%).
.responsive {width: 100%; height: auto;}
El índice general de ventas minoristas informado por la Confederación Argentina de la Mediana Empresa (CAME) mide las ventas realizadas por los comercios relevados bajo cualquier modalidad.
Durante octubre se detectó que las ventas online realizadas por los comercios con local a la calle registraron un incremento interanual del 17,7%, mientras que la suba intermensual fue del 0,3%.
En el plano de la oferta, los comercios debieron absorber incrementos en costos operativos, tarifas y precios de reposición, en un contexto de intensa competencia de canales mayoristas y productos importados a través de plataformas. Frente a la falta de liquidez en el mercado, las promociones por pago al contado y las opciones de cuotas bancarias cortas fueron determinantes para concretar operaciones. Ante este marco de rentabilidad acotada y con una marcada reticencia a efectuar desembolsos de capital, los comercios consolidaron una estrategia defensiva centrada en la rotación ágil del stock y la preservación del capital de trabajo.
Día de la Madre,vidriera,descuento,comercio
ECONOMIA
Con el riesgo país en alza, el Gobierno identificó tres amenazas globales: qué factores preocupan al equipo económico
En un contexto global complejo que impulsó el riesgo país por arriba de los 900 puntos básicos, el equipo económico advirtió que distintos factores externos condicionan a la economía argentina y empeoran las variables financieras.
Durante el Foro Abeceb 2026, el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning, enumeró tres inquietudes que preocupan a las autoridades argentinas. La primera se vinculó con la guerra, el precio del petróleo y las consecuencias inflacionarias de un shock energético. La segunda apuntó al efecto de la inflación y de las tasas de interés sobre el crecimiento. La tercera se concentró en los déficits fiscales y la presión que ejercen sobre el costo del financiamiento.
También Caputo expresó, en un evento organizado con FIEL, una mirada crítica sobre la situación de las economías desarrolladas. El ministro de Economía sostuvo que los países emergentes y de América Latina muestran una mayor ortodoxia que los países centrales y cuestionó el concepto de resiliencia que, según relató, escuchó en las reuniones del Grupo de los Veinte (G20).
Más exposición
“Estamos insertos en un mundo y es un desafío. Tenemos muchos desafíos internos y, a medida que avanzamos y logramos objetivos, nuestra economía está más expuesta a lo que pasa en el mundo”, afirmó Werning.

“Hay tres preocupaciones: una, obviamente, es el tema de la guerra, el precio del petróleo y la inflación que puede generar en el corto plazo”, dijo. De ese modo, ubicó al conflicto internacional y a la evolución del crudo como el primer foco de atención.
El segundo factor se relacionó con el impacto de las tasas de interés sobre la actividad. “El segundo tema importante es el riesgo que genera esa inflación y la suba de tasas sobre el crecimiento”, sostuvo. El funcionario señaló además un tercer frente: “El tercero son los déficit fiscales y la presión que generan sobre las tasas de interés”. La referencia apuntó a los desequilibrios de las cuentas públicas de distintos países y a sus efectos sobre el costo del dinero.
En su Informe de Política Monetaria del tercer trimestre de 2026, el Central advirtió que la prolongación de la guerra en Medio Oriente volvió a impulsar los precios de la energía y reavivó las presiones inflacionarias globales. El conflicto había ocupado el primer lugar entre los riesgos identificados en el informe anterior y se mantuvo como uno de los principales factores bajo observación.
“Los riesgos vuelven a concentrarse en tres frentes: que el shock energético se prolongue, que las condiciones financieras internacionales se deterioren de forma abrupta y que la economía mundial crezca menos”, destacó el reporte.
¿Nuevo piso del Brent?
Uno de los elementos señalados por Werning mostró una moderación durante la última jornada. Tras el triunfo de los demócratas en las elecciones de medio término en Estados Unidos, el precio del barril de Brent bajó de forma abrupta.
El Brent funciona como referencia para Argentina. Durante varias semanas, su cotización superó los USD 100 y alcanzó incluso los USD 110. El barril cayó a 97 dólares en las últimas horas.
La evolución del Brent ocupa un lugar central en el análisis de las autoridades económicas por su vínculo con los precios de la energía. Un aumento del valor del petróleo puede trasladarse a costos energéticos y generar nuevas presiones inflacionarias, relación que Werning incluyó dentro de la primera preocupación que enumeró.
La visión de Caputo
Durante su participación en un evento de la Fundación FIEL, organización de investigación económica, Luis Caputo afirmó que su principal preocupación es el contexto internacional. El ministro de Economía sostuvo que mantiene desde hace tiempo una visión negativa sobre la situación política y económica global.
“Mi lectura política del mundo es muy negativa y viene siendo negativa, en mi caso, desde hace mucho tiempo. Lo expreso cada vez que voy al G20 y se lo digo a los ministros”, afirmó y opinó que “el nivel de fundamentos de los países desarrollados hoy es muy malo”.
“Hoy los países emergentes o de Latinoamérica son más ortodoxos que los países centrales y yo veo situaciones que son un tema de tiempo”, expresó.

El funcionario relató además el contenido de las conversaciones que mantuvo en las reuniones del G20: “Dicen que no tenemos buenos fundamentos, pero la resiliencia económica y de los mercados es muy importante”. Caputo cuestionó esa definición como respuesta frente a los problemas de fondo de las economías desarrolladas.
“La resiliencia compra tiempo, no cambia los fundamentos”, afirmó el ministro. Luego agregó que esa capacidad ofrece un margen para que los responsables de la política económica modifiquen esos fundamentos. Las declaraciones de Caputo sumaron una advertencia sobre la fragilidad de las cuentas y las políticas de los países desarrollados. El planteo se conectó con la preocupación de Werning por los déficits fiscales y por la presión que esos desequilibrios ejercen sobre las tasas de interés.
Las prioridades del Central
Werning también se refirió a las prioridades del BCRA en la economía local. El vicepresidente afirmó que la institución concentra su atención en aspectos microeconómicos, pese a que los bancos centrales suelen asociarse con los debates sobre variables macroeconómicas.
“Hablamos mucho de la macro los banqueros centrales, pero hoy estamos enfocados 100% a la micro en el BCRA”, sostuvo. El funcionario dijo que la autoridad monetaria logró un contexto para continuar con el proceso de estabilidad y que el objetivo es fortalecer los mecanismos de transmisión monetaria. “Ya hemos logrado un contexto para continuar afianzando la estabilidad y lo que más nos importa es generar estos mecanismos de transmisión monetaria para que fluya el crédito interno”, afirmó.
El vicepresidente del BCRA también habló sobre la conducta de las empresas frente a la incertidumbre. Según dijo, algunas compañías optan por esperar ante riesgos negativos, aunque esa decisión puede generar un costo de oportunidad.
“Creo que Argentina lo que está mostrando también es mirar los riesgos hacia la derecha, es decir lo que puede salir bien, lo que está bien encaminado”, afirmó Werning. “Frente a los riesgos negativos muchas empresas se quedan esperando, pero hay un riesgo que es el costo de oportunidad”, añadió. El funcionario señaló que una compañía no debe esperar una acción del Estado, sino considerar que un competidor puede tomar decisiones antes.
Luis Caputo,Unión Industrial Argentina

¡Gritos, tensión y descontrol! La escandalosa pelea con la policía que compromete a Mauro Icardi en la denuncia por lesiones a su hija con Wanda Nara: “Los voy a hacer perder sus trabajos y los voy a denunciar”

“Desde hoy son parte del Cártel del Golfo”: el viaje que convirtió a migrantes nicaragüenses en reclutas del narco

Moreno: fueron a balear a un vecino por una disputa narco y mataron a un bebé de 10 meses

El estremecedor nocaut en una pelea de boxeo sin guantes que recorre el mundo: “Cayó a la lona como una estatua”

Un exjuez y mediador FIFA admite que el reglamento daba la victoria a Marruecos en la final de la Copa África

“Es volver a casa”: la definición del Vaticano sobre la gira que emprenderá el papa León XIV en América Latina

El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

Santiago Peña renunció a la Presidencia de Paraguay por el escándalo del Ueno Bank

Intendentes reclaman al Gobierno una mejor distribución de los subsidios al transporte y amenazan con ir a la Corte Suprema

Una estrella mundial sorprendió al revelar su fanatismo extremo por Boca: el increíble pedido que le hizo su hijo al cumplir 18 años

 POLITICA2 días ago
El Ministerio de Economía pasó a disponibilidad a más de diez empleados de planta permanente
- INTERNACIONAL2 días ago
Artemis IV: los detalles de cómo será la misión de la NASA que busca llevar astronautas a la superficie lunar en 2028
- POLITICA3 días ago
Pedro Sánchez le respondió a Milei: “El insulto no forma parte de mi forma de entender la política. Ahí lo dejo”