
ECONOMIA
Histórica caída de un gigante tecnológico en Wall Street: su acción se desplomó un 25%

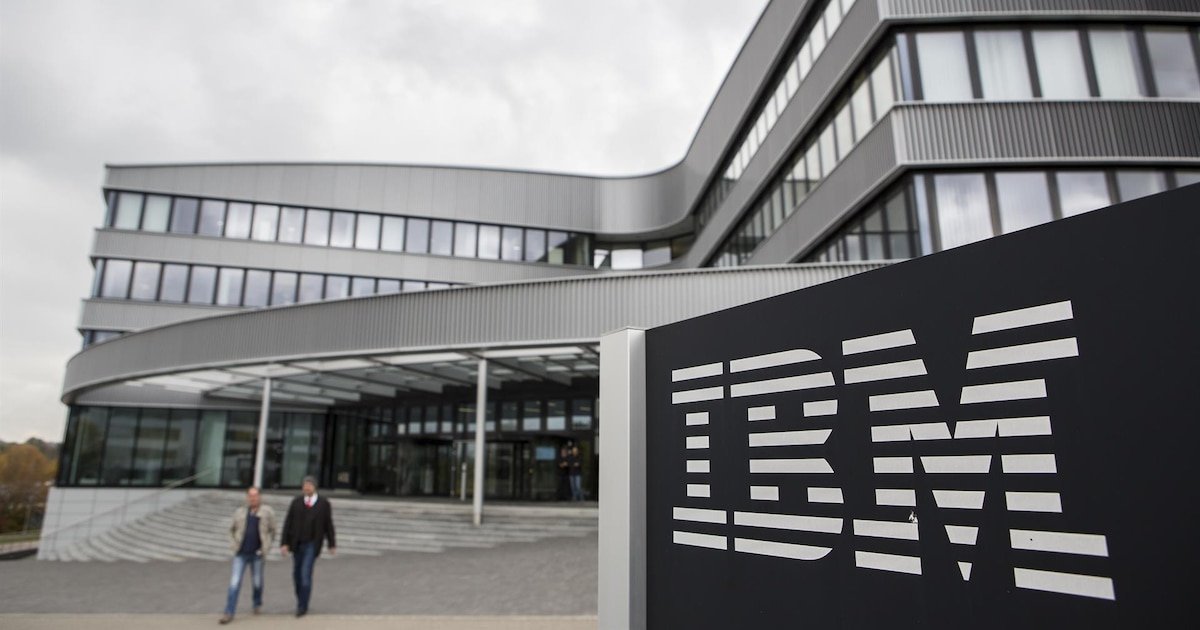
La cotización de IBM sufrió una histórica baja del 25% el martes luego de que su director ejecutivo, Arvind Krishna, admitió que los resultados preliminares del segundo trimestre fiscal no cumplieron con las expectativas. En el premercado del miércoles, la acción de “Big Blue” recuperaba apenas un 1,2%.
El retroceso bursátil se produjo cuando la empresa tecnológica anunció que los ingresos para el trimestre terminado en junio alcanzaron los USD 17.200 millones, apenas un 1% por encima del mismo periodo del año anterior.
El propio Krishna expresó en una carta dirigida a los inversores: “Este trimestre flaqueamos. No nos adaptamos ni actuamos con la suficiente rapidez, y numerosos acuerdos importantes no se cerraron en los plazos previstos, lo que generó la mayor parte de nuestro déficit», en referencia a los desafíos que enfrentó la compañía en el actual contexto de transformación tecnológica.
La caída de la acción llevó el valor unitario a 216,8 dólares durante la jornada, lo que generó alarma entre los principales actores del sector financiero. Las operaciones previas a la apertura de Wall Street ya mostraban una baja del 18%, que se profundizó hasta alcanzar el 24,11% apenas diez minutos después del inicio de la sesión. El desplome del martes representó la peor jornada para IBM desde el 19 de octubre de 1987, cuando la acción retrocedió un 23,7%.
Los motivos de la baja se vincularon, según la empresa, con cambios en los hábitos de inversión de sus principales clientes corporativos. IBM atribuyó los resultados a la necesidad de las compañías de priorizar compras de infraestructura tecnológica relacionada con inteligencia artificial, lo que desplazó el gasto desde productos tradicionales de mayor margen como los servidores centrales (“mainframes”) y el software asociado. La compañía informó que, hacia el final de junio, muchos clientes se adelantaron a la adquisición de hardware por temor a subas de precios, lo que alteró el flujo habitual de ventas y afectó especialmente a la línea de servidores centrales.
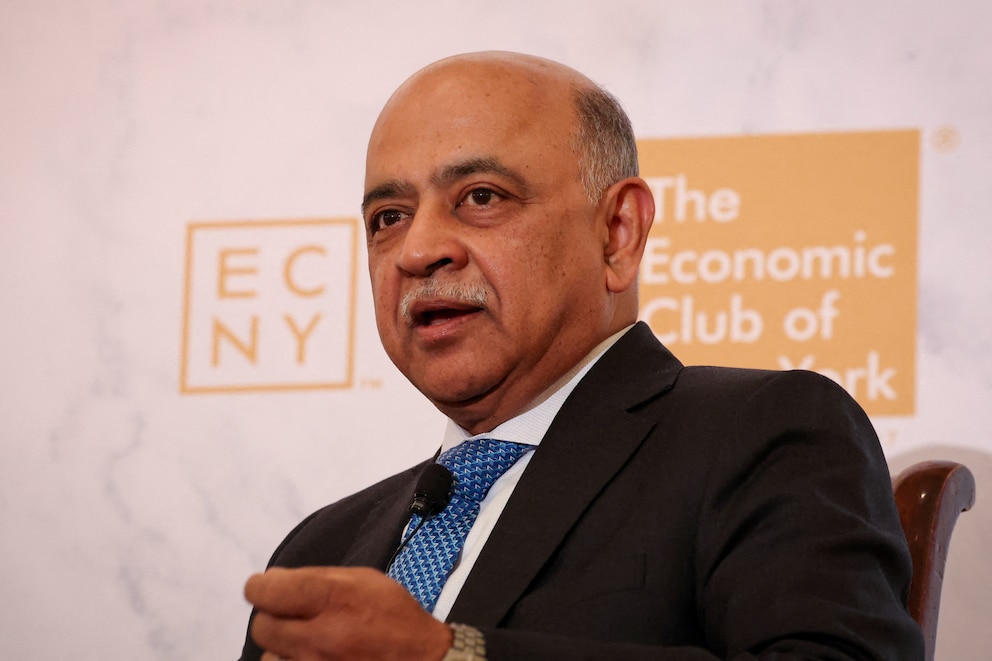
En la carta a los inversores, Krishna explicó que la empresa inició el lanzamiento de la próxima generación de su ordenador central de alto rendimiento, el z17, con la expectativa de completar el proceso durante el segundo trimestre. Sin embargo, el resultado no cumplió con las previsiones internas.
El ejecutivo indicó: “La realidad fue peor de lo que esperábamos, debido al menor rendimiento de nuestra línea Z y del software asociado, principalmente en el área de Procesamiento de Transacciones”, y vinculó esa situación a los ajustes en los planes de gasto de capital de los clientes.
Las consecuencias de este entorno se reflejaron en los distintos segmentos de negocio de IBM. La división de infraestructura, que agrupa el área de servidores, registró una caída del 7% en ingresos, mientras que el software aumentó solo un 5%, por debajo de las proyecciones empresariales. La unidad Red Hat, especializada en software de fuente abierta, fue uno de los pocos focos de crecimiento, con un incremento del 11% en su facturación. Además, el segmento de servidores y almacenamiento que no incluye a los servidores centrales subió un 37%, lo que mostró algunos cambios en la demanda interna de la firma.
IBM también señaló que los desafíos vinculados a la ciberseguridad influyeron en la demora y cancelación de acuerdos importantes durante el trimestre. La empresa destacó que “un número significativo de acuerdos no fue cerrado a tiempo”, lo que sumó presión al balance financiero presentado ante los inversores.
La reacción inmediata del mercado puso en primer plano las dificultades que enfrentan las grandes tecnológicas tradicionales en un entorno marcado por la transición acelerada hacia soluciones de inteligencia artificial y la competencia global por la infraestructura digital. La carrera para construir capacidades avanzadas de IA elevó la demanda de procesadores, sistemas de almacenamiento y servidores, lo que a su vez encareció los insumos y redujo la disponibilidad de componentes clave en toda la industria.
North America,NEW YORK







ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este martes 15 de septiembre
¿A cuánto se vende el dólar en bancos?
El dólar al público es negociado sin variantes a $1.530 para la venta en el Banco Nación. El Banco Central informó que en las entidades financieras el dólar minorista promedió $1.530,55 para la venta y $1.478,53 para la compra.
/economia/2026/09/15/a-cuanto-puede-llegar-el-dolar-en-octubre-sin-que-intervenga-el-gobierno-segun-la-nueva-banda-cambiaria/
/economia/2026/09/14/bajo-el-dolar-y-la-brecha-con-el-techo-de-la-banda-cambiaria-es-la-mas-amplia-en-16-meses/
/politica/2026/09/14/el-peronismo-pidio-citar-en-forma-urgente-al-presidente-del-banco-central-por-el-traslado-de-oro-al-exterior/
El BCRA compró USD 12 millones
El BCRA compró el lunes USD 12 millones en la plaza spot, el 2,4% de la oferta privada, mientras que las reservas internacionales brutas cedieron USD 58 millones, a USD 50.411 millones, en una sesión con baja de 1,9% para el oro, a USD 4,327.60 la onza.
ECONOMIA
A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza
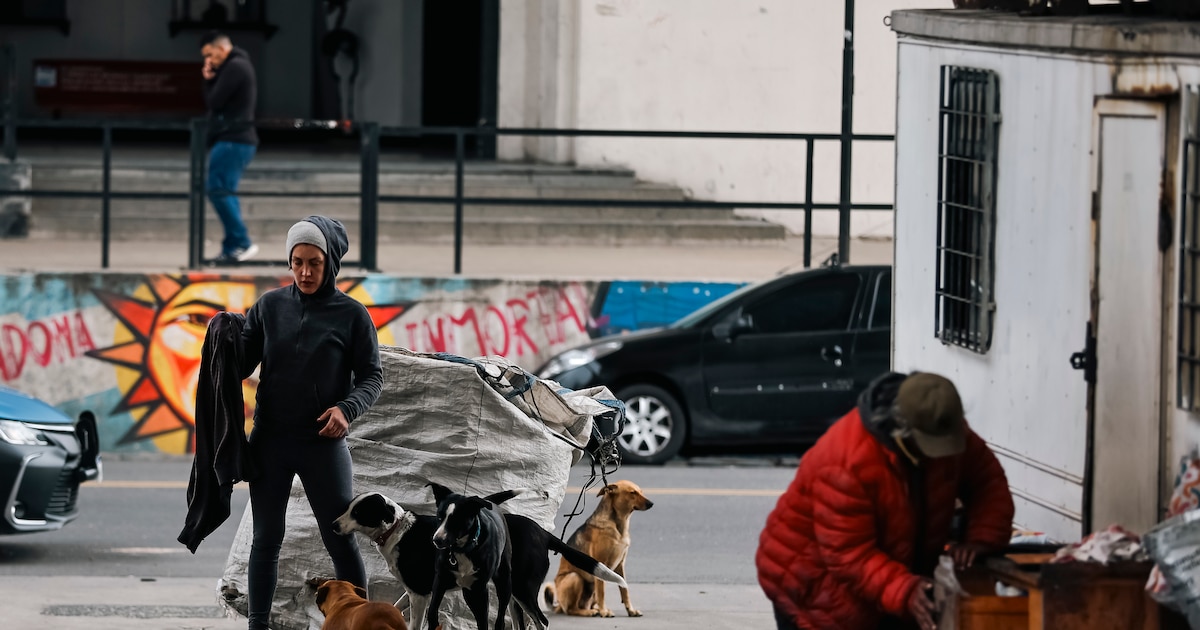

En un contexto marcado por la pérdida de empleo formal, la caída de los ingresos y una creciente precarización laboral, el Indec dará a conocer el próximo jueves 24 de septiembre los datos oficiales de pobreza e indigencia correspondientes al primer semestre de 2026. Las estimaciones privadas anticipan un empeoramiento de ambos indicadores, en un escenario en el que el deterioro de las condiciones económicas de los hogares volvió a ganar protagonismo.
Distintos especialistas observan un cambio de tendencia: la fase de descenso iniciada en la segunda mitad de 2024 se agotó. La pobreza tocó un mínimo de 26,9% en el tercer trimestre de 2025, subió a 29,9% en el cuarto y se habría ubicado en 30% en el primero de 2026. La indigencia siguió la misma trayectoria, pasando de 6% a 6,5%. El valor del segundo trimestre del año sería incluso mayor, ya que los trimestres pares no capturan el aguinaldo.
De este modo, según el Observatorio de la Deuda Social Argentina (ODSA) de la UCA, la pobreza del primer semestre oscilaría entre el 31% y el 32%, lo que implicaría entre 1,5 y 2 millones de nuevos pobres.
“La mejora previa del indicador se apoyó en dos motores que dejaron de funcionar. Por un lado, los ingresos reales se recuperaron parcialmente desde los primeros meses de 2024. Por el otro, los precios relativos jugaron a favor, ya que las canastas se incrementaban por debajo de la inflación. Este mecanismo se revirtió desde el último trimestre de 2025”, explicó Agustín Salvia, director del ODSA.
En paralelo, “la recuperación de los ingresos de los ocupados perdió dinamismo, en un contexto de estancamiento económico. A eso se suman un mercado de trabajo que sostiene relativamente la cantidad de empleo, pero reduce su calidad, con un avance de 2,2 puntos porcentuales en la tasa de informalidad y, en líneas generales, una mayor participación de ocupaciones inestables, asociadas a menores recursos”, señaló.
Por otro lado, advirtió que la medición de la pobreza del Indec parte de supuestos que podrían haber exagerado la caída registrada en los últimos años. Esto se explica fundamentalmente por una menor subdeclaración de los ingresos en la Encuesta Permanente de Hogares (EPH) y, en menor medida, por la falta de actualización de los ponderadores de la Canasta Básica Total (CBT).
“Que la baja se interrumpa incluso en la serie con la metodología oficial sugiere que la situación efectiva de los hogares podría ser menos favorable que la que reflejan los números publicados”, sostuvo Salvia.
Desde el Centro de Investigación y Acción Social (CIAS), el investigador Santiago Poy apuntó: “Todo sugiere que llevamos alrededor de tres trimestres seguidos con una situación socioeconómica más compleja”. Aunque cree que la pobreza aumentó respecto al 28,2% del segundo semestre de 2025, mostró cautela porque la EPH viene dando “sorpresas en la medición”.
El especialista remarcó que “algunos ‘motores’ de la baja de la pobreza se quedaron sin nafta”. Las canastas subieron por encima de la inflación y las principales ayudas sociales, como la AUH, siguen su marcha, pero no tienen mejoras significativas en términos reales. A su vez, programas como el Progresar, Acompañamiento Social y Volver al Trabajo perdieron cobertura.
“Entonces pasa a ser muy importante lo que ocurra en el mercado de trabajo y cómo lo capture la EPH. Los datos disponibles muestran que el empleo formal se redujo y los salarios empeoraron en relación al año pasado. El resultado de este semestre va a depender de cómo se comporte el sector informal, y si empieza a presentar signos de saturación”, subrayó Poy.
“Más allá de la evolución en el corto plazo, las fluctuaciones de las devaluaciones o picos de inflación, el problema de fondo es que tenemos casi el 30% de la población viviendo en la pobreza, una pauta que se consolidó a partir de la crisis de 2018 y que no se logra revertir”, añadió.
Matías Maito, director del programa de Capacitación y Estudios sobre el Trabajo y el Desarrollo (CETyD), de la Universidad Nacional de San Martín, afirmó que hay dos factores que van a impactar en los niveles de pobreza: el cambio en la composición del empleo y la pérdida generalizada de poder adquisitivo.

En cuanto al mercado laboral, se están destruyendo puestos formales, al tiempo que avanza la precarización. Si bien desde el Gobierno aseguran que esto responde a la elección de modalidades de trabajo más flexibles y que los monotributistas tienen ingresos similares a los empleados registrados, de los 500.000 nuevos puestos creados en los últimos años, solo el 5% pertenece a ese régimen.
El 95% restante correspondió, en su mayoría, a cuentapropistas informales y, en menor medida, a asalariados informales. Además, lo que percibe mensualmente un trabajador de este segmento equivale a apenas el 37% del de un empleado formal del sector privado.
En tanto, el nowcast de la Universidad Torcuato Di Tella estimó una tasa de pobreza de 31,3% para el semestre marzo-agosto, con un intervalo de confianza del 95%. Esa cifra se traduce en 9,4 millones de personas que viven en hogares urbanos pobres.
El informe precisó que la CBT acumuló una suba interanual de 34,7% en los primeros seis meses del año, frente a un incremento de 25% en el ingreso total familiar, una brecha que hizo retroceder el poder adquisitivo y elevó la incidencia de la pobreza.
En agosto puntualmente, la CBT aumentó 2,6%, por encima de la inflación, que fue de 1,7%, y un hogar compuesto por cuatro integrantes necesitó $1.605.497 para no ser pobre. Por su parte, la CBA también se incrementó 2,6%, por lo que esa misma familia debió contar con $726.469 para no caer en la indigencia.
ECONOMIA
“Hay dos economías, no dos velocidades”: el diágnóstico de un experto en finanzas y las luces de alarma de cara al 2027
Aunque con una expectativa de inflación en descenso y mejores ingresos de dólares por las exportaciones, la actividad económica aparece como el principal frente de preocupación para 2027. El economista Leonardo Anzalone, del Centro de Estudios Políticos y Económicos (CEPEC), alertó por el desempeño de la industria y el comercio, dos sectores vinculados con la creación de empleo.
Durante una entrevista con Infobae en Vivo, Anzalone analizó las perspectivas de la economía argentina para el próximo año, a la espera de las definiciones que pueda contener el proyecto de Presupuesto 2027. Su mirada combinó una previsión de menor inflación con advertencias por la evolución de la actividad, el desempleo y la distancia entre los sectores exportadores y aquellos que dependen del mercado interno.
El analista cuestionó la descripción de una economía “a dos velocidades”, una fórmula que suele usarse para explicar la diferencia entre los rubros que crecen y los que permanecen estancados o retroceden. Según planteó, la separación es más profunda y responde a la coexistencia de dos dinámicas económicas distintas.
“Nosotros creemos que no. Nosotros creemos que hay dos economías, no dos velocidades”, afirmó Anzalone.
Qué pasará con la inflación
Con respecto a la inflación, el economista señaló que, si no surge un shock externo de magnitud, puede continuar con una tendencia descendente durante 2027. No anticipó una desaceleración hasta niveles mínimos, pero sí una baja respecto de los registros actuales.
“Vemos una inflación que va a seguir un sendero de descenso”, sostuvo. Luego precisó su estimación: “Entre el 15% y el 20%”, en referencia a una proyección anual.
Anzalone explicó que los datos mensuales pueden mostrar variaciones, con períodos de subas y otros de bajas, pero consideró que la tendencia general se mantendrá hacia la desaceleración.
La evolución de los precios, de todos modos, no fue el principal factor de preocupación que mencionó durante la entrevista. Anzalone puso el foco en la actividad económica y en el margen que el Gobierno esté dispuesto a otorgar para impulsar el mercado interno, aun si esa decisión implica resignar parte de la baja inflacionaria. “No vemos tan convencido al Gobierno de querer sacrificar algunos puntitos de inflación en cambio de que mejore la actividad”, dijo.
La referencia adquiere relevancia ante un año electoral. Anzalone señaló que los gobiernos suelen dar mayor impulso a la actividad durante esos períodos, aunque no observó esa disposición de manera clara en el escenario que analizó para 2027.
La actividad económica, el punto débil
Para el economista del Cepec, el nivel de actividad representa “el punto débil del modelo”. Su diagnóstico se concentró en la diferencia entre los rubros que reciben impulso de las exportaciones y aquellos que dependen en mayor medida del consumo, la producción y el comercio interno.
Anzalone agrupó en un primer bloque al agro, la minería y el petróleo. Según señaló, esas actividades traccionan con fuerza. En un segundo grupo ubicó a la industria y el comercio, sectores que, en su análisis, siguen una dirección opuesta y concentran una parte relevante de la generación de puestos de trabajo.
“Una economía que tracciona muy fuerte, minería, petróleo, el agro, y otra economía que va diametralmente opuesta a esa, que es la que genera empleo: la industria, el comercio”, afirmó.
La distinción entre ambas realidades ocupa el centro de su advertencia para el próximo año. Mientras los sectores vinculados con la producción de energía, minerales y productos agrícolas pueden recibir ingresos adicionales por las exportaciones, la industria y el comercio atraviesan un escenario diferente.
El economista consideró que esa distancia debe reducirse. “Eso necesitamos que de alguna manera empiece a emparejarse, porque si no vas a seguir teniendo problemas de desempleo”, sostuvo.
Anzalone vinculó el desempeño de esos sectores con la capacidad de sostener los programas de estabilización. “Cuando a vos te aumenta el desempleo, y vamos a conocer los datos de pobreza, ayer se estuvo diciendo algo, con aumento, bueno, eso es lo que nos preocupa”, expresó.
Más dólares por la soja y el petróleo
Durante la entrevista, Anzalone también se refirió al efecto de los precios internacionales sobre la economía argentina. Indicó que la suba del petróleo y de la soja puede elevar el ingreso de dólares, un factor que consideró necesario para las cuentas externas y fiscales.
Como ejemplo, señaló que antes del conflicto en Medio Oriente el barril de petróleo cotizaba en torno a 60 o 62 dólares, mientras que hoy alcanza los 107 dólares. También comparó una soja cercana a 500 dólares con otra en torno a 400 dólares. “Eso representa un ingreso de dólares super importante”, afirmó sobre el precio del petróleo.
Según Anzalone, esos valores pueden beneficiar las cuentas fiscales y a las provincias que perciben recursos por regalías petroleras. En el caso de los productos agrícolas, el incremento de los precios internacionales también puede mejorar el flujo de divisas que recibe la Argentina.
El economista planteó, sin embargo, que el movimiento de las materias primas presenta efectos contrapuestos. El ingreso adicional de dólares puede favorecer a los sectores exportadores, pero el aumento de los precios internacionales también puede trasladarse a la inflación.
El impacto del contexto financiero externo
Anzalone mencionó además el contexto internacional y el posible impacto de una suba de la tasa de interés de la Reserva Federal de Estados Unidos. Según explicó, un aumento de ese costo financiero puede afectar el acceso al crédito de la Argentina y de los proyectos que requieren inversión externa.
El economista afirmó que una eventual suba de tasas tendría consecuencias en todo el mundo. Para la Argentina, el problema se amplía por el nivel de riesgo país. Si los responsables de la política económica buscaran financiamiento en el exterior para afrontar vencimientos, ese dinero sería más caro. “Argentina todavía tiene un riesgo país muy alto”, señaló.
Respecto de las inversiones en sectores como Vaca Muerta, la minería y otros proyectos vinculados con el Régimen de Incentivo para Grandes Inversiones (RIGI), Anzalone sostuvo que la evaluación debe hacerse caso por caso. Reconoció que el costo financiero puede representar una dificultad, aunque indicó que las compañías petroleras y mineras cuentan, en general, con capacidad para sostener inversiones.
El analista también relativizó el volumen de capitales que llegó al país. “Tampoco es que llegaron muchas inversiones. La formación bruta de capital, como decimos los economistas, en Argentina es la menor de Latinoamérica”, afirmó.
Mirá la entrevista completa a Leonardo Anzalone

“Tiene que ser una base manejada por Argentina”: el intendente de Ushuaia respaldó el proyecto para operar hacia la Antártida

Tiene 33 años y se puso de novio con una modelo de 20, luego de que su ex lo dejara porque no cumplía su deseo sexual: «Es verdad que ‘eso’ no pasaba»

Se reactiva el juicio por la muerte del obispo Ponce de León y en la Iglesia piden “verdad y justicia”

China expert warns Beijing wants Americans — not the CCP — to spread its message

Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este martes 15 de septiembre

Súper Niño: proponen usar fondos viales rurales para atender obras hídricas ante el riesgo de inundaciones y crecidas

Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre

Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla

Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis

El polémico video de Tiago PZK con La Joaqui cuando ella aún estaba de novia con Luck Ra que desató un escándalo

 SOCIEDAD2 días ago
Entre arroyos y countries: vecinos intentan salvar el último pulmón rural del conurbano antes de que cambie para siempre
- ECONOMIA2 días ago
Más allá de la música, el nuevo negocio de Pablito Lescano, el líder de Damas Gratis
- POLITICA2 días ago
Trump habló de una posible guerra por Malvinas y dijo que podría intervenir para resolverla


