ECONOMIA
Moody’s le mejoraría la nota de Argentina y el mercado prevé subas de bonos en dólares de hasta 7%


El mercado aguarda una buena noticia que podría llegar pronto y darle un impulso adicional a los activos bursátiles: otro upgrade en la calificación de la deuda argentina. La expectativa está puesta en una inminente mejora en la nota crediticia por parte de Moody’s, una de las tres principales calificadoras de riesgo a nivel global. Esta vez, sin efecto «sorpresa», la reacción de los inversores sería más moderada en comparación con los upgrades recientes, pero otro avance en los precios de los bonos en dólares comprimiría al riesgo país por debajo de la línea de 400 puntos básicos.
De acuerdo con analistas, luego de que en mayo y junio las agencias Fitch y S&P Rating subieran un escalón la nota de la deuda argentina a «B-«, la calificación de Moody’s quedó rezagada. Prevén que esta última aplicará un upgrade desde «Caa1» a «B3» para alinear la calificación con la de las otras agencias. La creciente expectativa apunta a que la decisión se anuncie muy pronto, durante los próximos días.
El eventual anuncio no sorprendería al mercado, por lo que no impulsaría un rally de igual magnitud a los que hubo recientemente, pero habrá un efecto inevitable: el upgrade ampliará el universo de inversores que compran deuda argentina. Muchos fondos internacionales, por reglas propias, no están habilitados a invertir en mercados con cierto nivel de riesgo. Por lo tanto, una mejora en la nota de crédito, que implica mayor confianza respecto al cumplimiento de la deuda, abre el camino para que más inversores se posicionen en activos argentinos, lo que impulsaría los precios y, por ende, bajaría más el riesgo país.
La mejora en la calificación de riesgo de la deuda no sólo impacta positivamente sobre los bonos soberanos en dólares, sino también sobre las acciones de las empresas: mejora la confianza y las expectativas de los inversores y las compañías pueden financiarse a tasas más bajas tras una compresión del riesgo país. Además, muchas empresas, sobre todo los bancos, poseen títulos de deuda soberana en dólares en sus carteras de inversión, por lo que una suba en los precios de estos activos incrementaría sus patrimonios y, por consiguiente, sus valuaciones.
Cuándo llegaría la buena noticia para la deuda argentina
Adcap cree que el anuncio de Moody’s sobre un upgrade para la calificación de la deuda argentina podría darse próximamente. La expectativa se basa en trascendidos y en el historial de fechas de revisiones de la agencia. El bróker de bolsa afirma que, de darse, podría convertirse en el nuevo catalizador para nuevos avances de los títulos de deuda soberana en dólares y una compresión adicional del riesgo país, que se mantiene apenas por encima de 400 puntos básicos, el nivel más bajo desde abril de 2018.
Delphos Investment también prevé que en estos días se abre una «ventana» para un posible upgrade de la deuda argentina por parte de Moody’s, que pasaría de «Caa1» a «B3» para alinearse al «B-» de las otras dos agencias. Afirma que «el momentum es positivo»: habitualmente, Argentina reacciona después de las mejoras en la calificación, en lugar de adelantarse, lo que ofrece potenciales subas en los precios de los títulos de deuda soberana en dólares.
«A contramano de la norma, los bonos soberanos de Argentina se mueven con lag frente a las calificadoras. El precio reacciona a la noticia de la mejora, en lugar de anticiparlo, como suele ocurrir en otras economías. Esto se vio recientemente con la reclasificación de Fitch a ‘B-‘ el 5 de mayo, cuando vimos una compresión de más de 40 puntos en los días siguientes al anuncio. Posteriormente, S&P convalidó su upgrade el 10 de junio y días después se registró una compresión adicional de más de 60 puntos«, detalla.
De acuerdo con la firma de asesoría financiera, una de las más importantes de la City, Moody’s quedó como «la tercera en discordia», ya que es la única entre las tres principales agencias de rating crediticio que aún no ha aplicado cambios para Argentina. En ese sentido, sostiene que otro upgrade que alinee a las tres calificadoras «provocaría un rally adicional» en los bonos soberanos en dólares.
El riesgo país argentino opera alrededor de 410 puntos básicos, mientras que el de los mercados con calificación «B» se ubica en torno a 290 puntos. Por lo tanto, de acuerdo con Delphos, el margen de compresión adicional es de 120 puntos para converger hacia el nivel de los países «B». Sin embargo, advierte que el espacio de un deterioro es mucho mayor: en caso de que el escenario se torne negativo y volviera a calificación «CCC», el riesgo país regresaría a la zona de 1.000 puntos. Pero, por ahora, el mercado no prevé un deterioro en la nota de riesgo y una mejora luce mucho más probable.
Qué bonos y acciones subirían más tras el upgrade
El analista Gustavo Ber estima que los bonos soberanos en dólares que reaccionarían con mayores subas tras la noticia de otro upgrade en la calificación crediticia serían los de mayor vencimiento. Es decir, los Bonares y Globales que caducan en 2035, 2038 y 2041, ya que son los más sensibles a compresiones en la sobretasa de riesgo. Calcula que el efecto sería más moderado en comparación con los upgrades anteriores, en el orden del 2% o 3%. En el caso de las acciones, las más beneficiadas serían las de los bancos, como Galicia y Macro, con eventuales subas en torno al 5%.
En tanto, el analista Martín Genero, a diferencia de los colegas, es menos optimista respecto al efecto inmediato de la eventual noticia, ya que esta vez no sorprendería al mercado. De todas maneras, afirma que el riesgo país podría retroceder hasta la zona de 300 puntos porque el nivel actual (poco más de 400 puntos) aún se encuentran entre 70 y 100 puntos por encima de los promedio de los países con calificación «B-«. Resalta que Argentina no es el país «B-» con menor riesgo, pero estima que podría converger hacia el promedio de su categoría.
Genero calcula que una compresión del riesgo país argentino que lo ubique alrededor de 300 puntos básicos implicaría las siguientes ganancias aproximadas en los títulos de deuda soberana en dólares:
- Bonar 2035 (AL35): 6,8%
- Bonar 2041 (AL41): 6,6%
- Global 2046 (GD46): 6,4%
- Global 2041 (GD41): 6,4%
- Bonar 2038 (AE38): 6,0%
- Global 2035 (GD35): 5,9%
Genero afirma que la convergencia hacia el riesgo país promedio de los países de categoría «B-» luce probable este año, teniendo en cuenta que no es electoral, con perspectivas de estabilidad cambiaria y «un gobierno que viene tomando decisiones que el mercado recepta de manera favorable». Precisa que la compresión podría ubicar al riesgo país entre 300 y 330 puntos básicos, pero mantiene como escenario base la caída de entre 70 y 100 puntos respecto a los niveles actuales. En ese sentido, calcula que una compresión de 100 puntos implicaría subas de los precios de los bonos soberanos en dólares de entre 5,9% y 6,8%.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos argentinos,riesgo país,calificación crediticia







ECONOMIA
Se dificulta el camino de la “desinflación”: los alimentos presionan y el alza de precios podría acercarse al 2% en septiembre


Corporate Events,Creative Use,South America / Central America
ECONOMIA
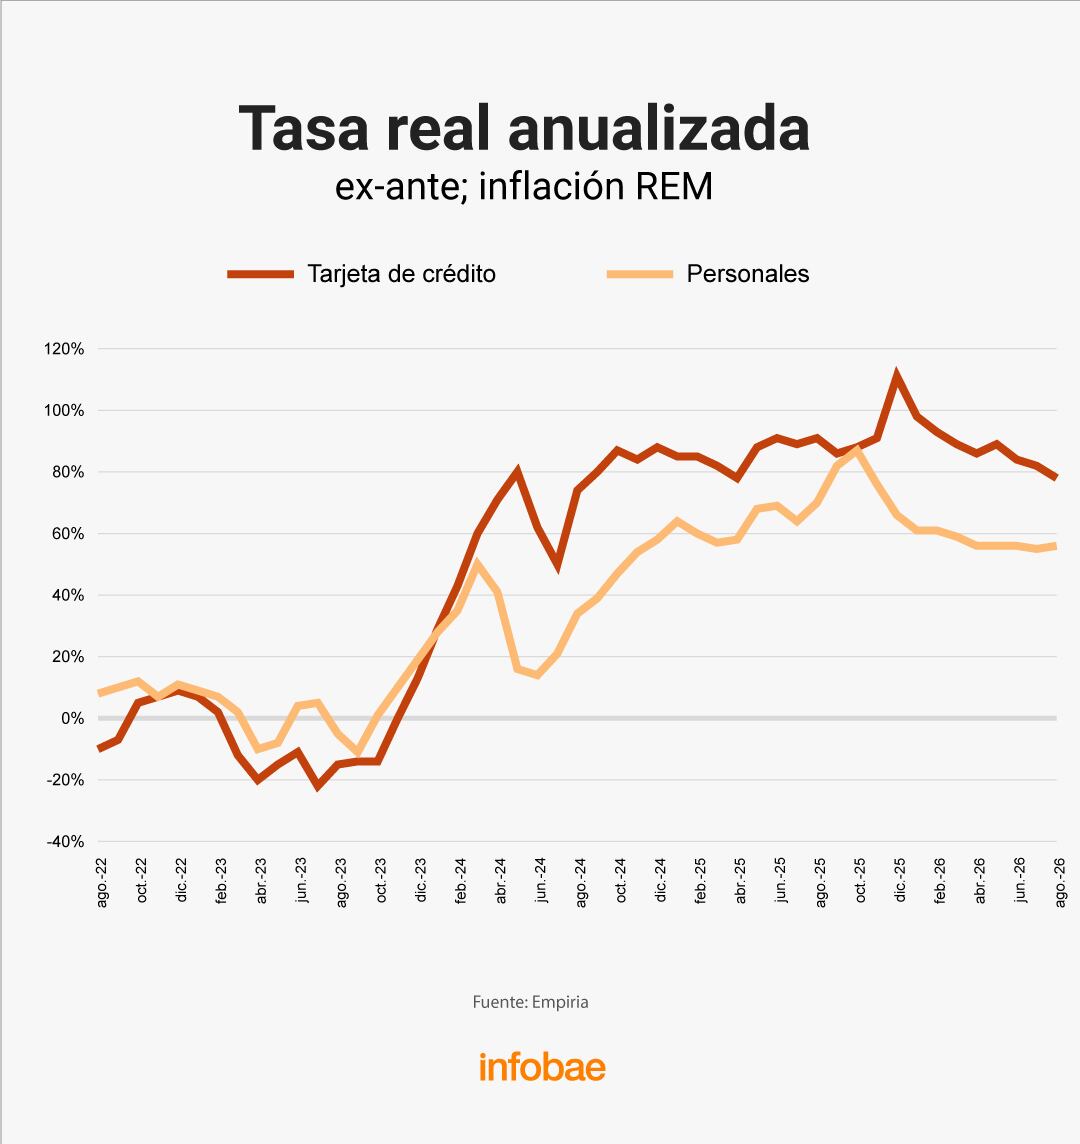
El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez
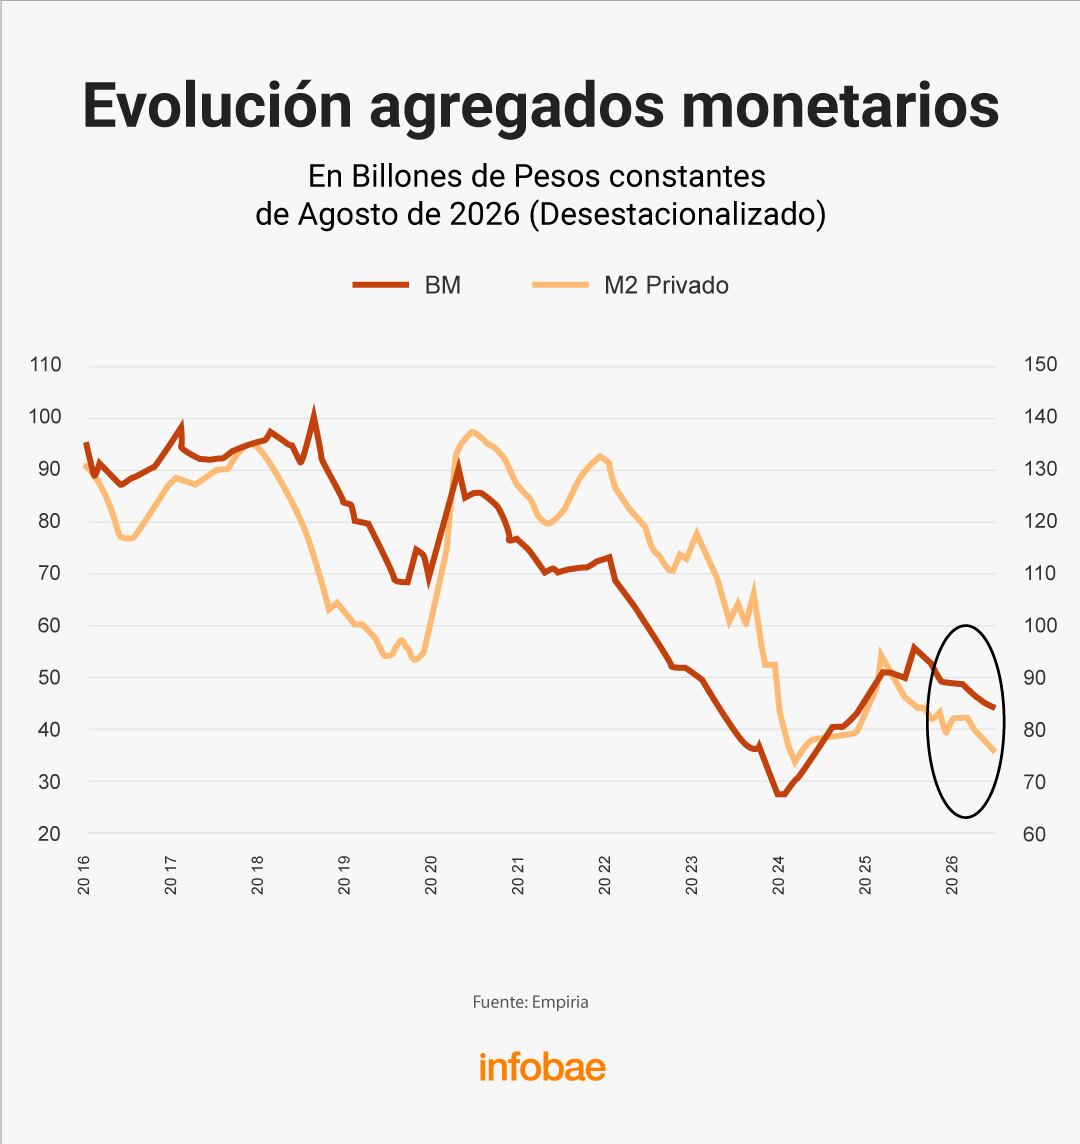
Las medidas son un reconocimiento al problema de la falta de crédito en la economía. Pero son apenas paliativos frente al fenómeno que comenzó a instalarse en abril de 2025, por la reticencia oficial a suministrar liquidez (Ieral)
El Banco Central tendría que garantizar liquidez en el corto plazo y mayor horizonte para el mediano (Ieral)
- Consolidación de la estabilidad macroeconómica, basada en el orden de las cuentas públicas
- Baja del riesgo país
- Crecimiento de la actividad económica
- Aumento de los ingresos disponibles de las familias
- Eliminación de impuestos distorsivos sobre los préstamos en los tres niveles de gobierno
- Moneda confiable
- BCRA independiente
- Una normativa adecuada en términos de regulación financiera
- Que el Congreso no apruebe normas que atenten contra el desarrollo del crédito, “como muchos de los proyectos de sobreendeudamiento presentados”
No creo que el Gobierno tenga muchas herramientas a disposición para impulsar el crédito, sobre todo porque no está dispuesto a coordinar la refinanciación de las familias en estado de mora (G. Lacunza)
dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina
ECONOMIA
Cuáles son las dos variables clave para saber qué ocurrirá en 2027 con el dólar, según un informe privado
A pesar de que el ministro de Economía, Luis Caputo, ya presentó el programa financiero para 2027 y asegura que no va a ser el típico de año electoral, hay dudas sobre lo que sucederá el año que viene con el dólar ante las elecciones presidenciales en donde Javier Milei buscará su reelección. En ese sentido, un informe privado marcó cuáles son las dos variables que determinarán la presión sobre el frente cambiario.
La consultora Invecq señaló que el seguimiento deberá centrarse en la liquidación de divisas originada en obligaciones negociables y préstamos, por un lado, y en la demanda de dólares por parte de los privados, por el otro. Ambos factores pueden restar o sumar tensión sobre las cuentas externas en un año que combinará vencimientos, necesidades de financiamiento y elecciones presidenciales.
La evaluación de la consultora partió de la previsión de una cuenta corriente positiva en base caja para 2027. Ese resultado sería menor al registrado en otros períodos, según la entidad, pero mantendría un aporte favorable dentro del esquema cambiario. El interrogante principal se concentra en la cuenta financiera y en el cumplimiento de los supuestos incluidos dentro del programa oficial.
“Si bien el Tesoro ya presentó el programa financiero para 2027, este contemplaba algunos supuestos optimistas. Además. Habrá que monitorear de cerca dos variables determinantes del sector privado, que quitarán o sumarán presión al balance cambiario:la liquidación por Obligaciones Negociables y préstamos, que como se mencionó viene siendo central desde fines de 2024 pero perdió fuerza notoriamente en los últimos dos meses; y la demanda de divisas por parte de los privados, que en años electorales suele crecer y ya se incrementó en julio”, destacaron en el informe de Invecq.
Liquidación de empresas y demanda de ahorristas
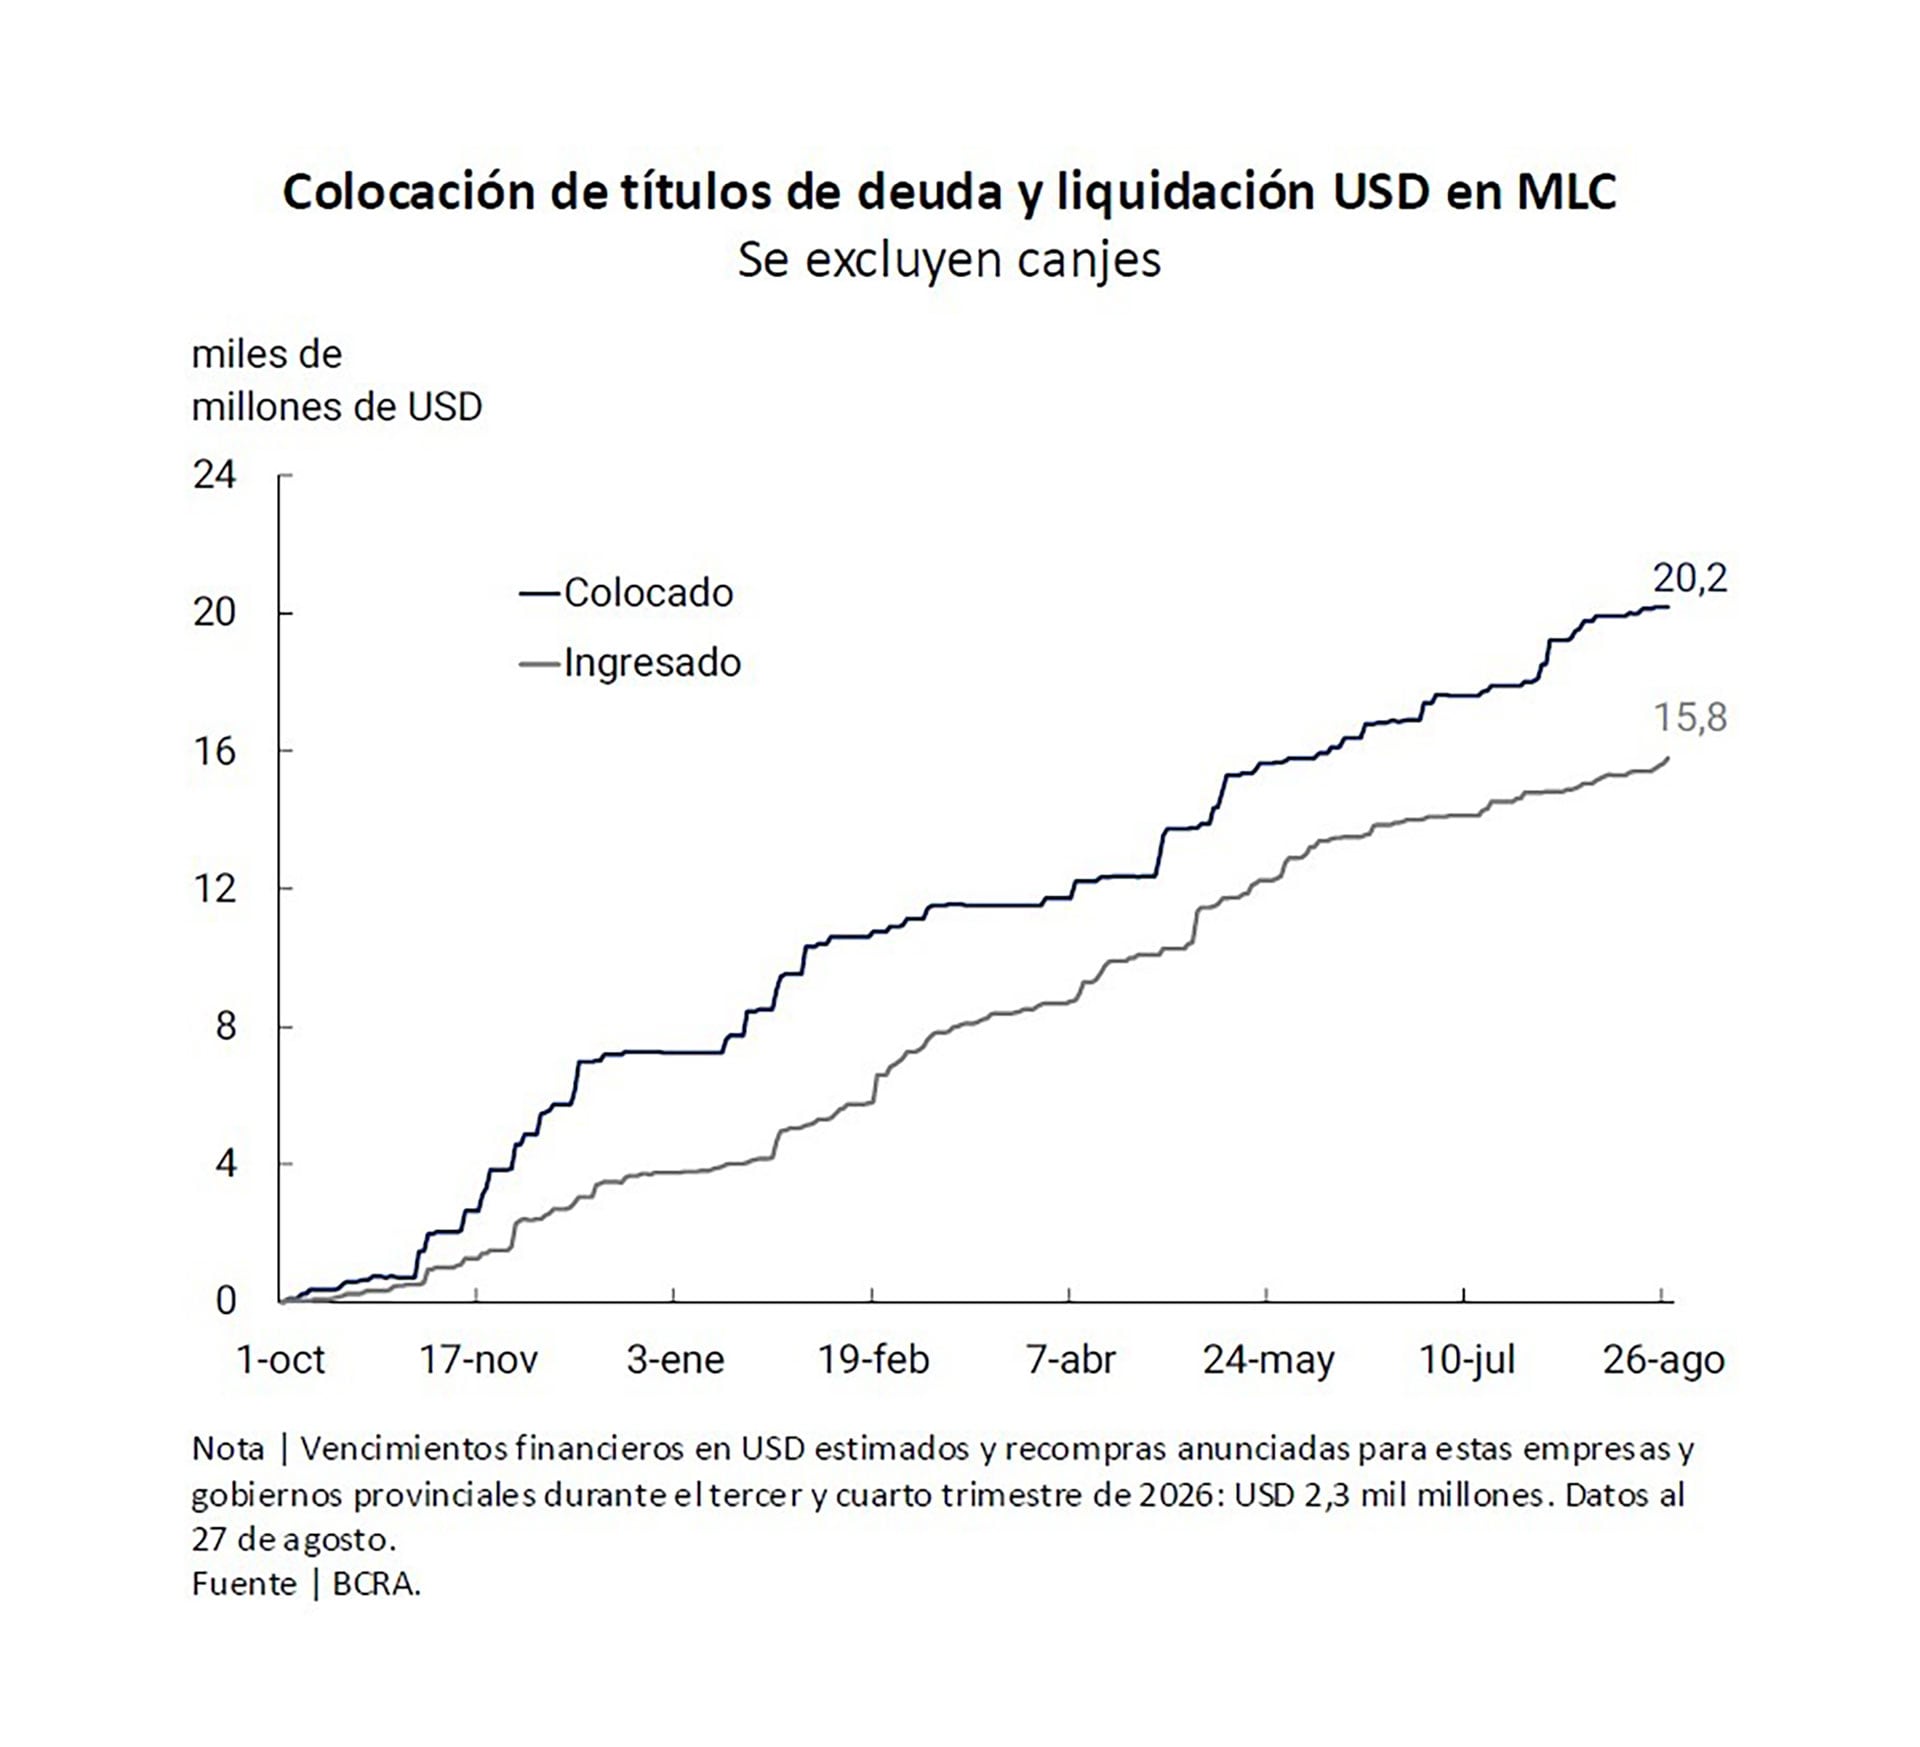
Invecq señaló que la liquidación de ONs y préstamos será un indicador relevante durante el próximo año . La consultora marcó que ese flujo tuvo un papel central desde fines de 2024, pero alertó que su aporte perdió fuerza en los dos últimos meses.
Las obligaciones negociables son instrumentos de deuda emitidos por empresas. Los préstamos, por su parte, también pueden originar ingresos de dólares cuando las compañías o los distintos actores del sector privado reciben financiamiento. La liquidación de esos recursos influye sobre la oferta de divisas.
En agosto de 2026, el Banco Central estimaba que aún restaban liquidar más de USD 4.400 millones de deuda corporativa. Esa cifra no contemplaba la reciente colocación de YPF por USD 1.200 millones, que también aportará —aunque no en su totalidad— a la oferta de divisas en el mercado y permitirá que la entidad continúe con la compra de reservas.
.responsive {width: 100%; height: auto;}
También la demanda de divisas de los privados forma parte de los factores que pueden presionar sobre las cuentas cambiarias. Cuando las compras de dólares para ahorro aumentan, crece la necesidad de divisas dentro del mercado. Según estimaron, de sostenerse la demanda anual para ahorro rondaría los USD 24.000 millones. Una cifra que resulta baja frente a lo demandado en septiembre (USD 4.600 millones) y octubre (USD 3.500 millones) de 2025, en medio de las elecciones (legislativas, no presidenciales como las de 2027).
Las dudas sobre el programa financiero
El ministro de Economía, Luis Caputo, ya presentó una planificación que contempla compras de divisas al Banco Central (BCRA), emisiones de deuda en el mercado local, desembolsos del Fondo Monetario Internacional (FMI), transferencias de organismos multilaterales, préstamos bilaterales y privatizaciones. La capacidad para reunir esos recursos será uno de los puntos que seguirá el mercado durante el próximo año.
El esquema financiero para 2027 parte de un saldo excedente de USD 3.700 millones del 2026. Sobre esa base, el Tesoro prevé realizar compras de dólares al Banco Central por USD 4.900 millones, una de las cifras que despertó mayor atención entre los analistas. También contempla un roll over dentro del sector público por USD 1.800 millones. A eso se suman desembolsos del Fondo Monetario Internacional (FMI) por USD 1.700 millones y transferencias de organismos internacionales por USD 4.200 millones.

Entre las restantes fuentes de financiamiento aparecen emisiones locales por USD 5.000 millones, préstamos bilaterales por USD 2.000 millones y privatizaciones por USD 1.500 millones. El conjunto de esos componentes integra la previsión oficial para cubrir las necesidades financieras durante 2027.
La City puso el foco sobre la posibilidad de que el Tesoro consiga captar USD 5.000 millones mediante colocaciones en el mercado local en un año electoral. El otro objetivo que concentró la atención fue el plan para comprar USD 4.900 millones al Banco Central. Para Nicolás Cappella, de Invertir en Bolsa (IEB), ambas metas figuran entre las más exigentes del programa financiero. El analista vinculó el resultado con el comportamiento del mercado frente a las elecciones presidenciales. “Va a depender mucho de cómo esté el ánimo del mercado de cara a las elecciones. Si hay un clima de optimismo, debería poder cumplirse. Si no, va a ser un poco más desafiante”, afirmó Cappella.
Desde Analytica también definieron como “desafiante” una emisión de USD 5.000 millones en el mercado local durante el próximo año. La consultora advirtió que la demanda de dólar ahorro puede crecer en un contexto electoral y reducir la disponibilidad de fondos para colocaciones de deuda pública.
Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),Currencies / Foreign Exchange Markets

Sobresueldos en la Armada: el hallazgo fortuito que destapó una trama de complicidades para desviar casi $ 1.000 millones

Se dificulta el camino de la “desinflación”: los alimentos presionan y el alza de precios podría acercarse al 2% en septiembre

Corset, encaje y portaligas: el sensual look de Evangelina Anderson en Miami

El juez Mariano Llorens: el legado de su padre peronista, la autoridad de los jueces y la implementación del sistema acusatorio

Si la ONU logra consensuar una Convención de Derechos de las Personas Mayores será en gran parte mérito de la Argentina

El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno