ECONOMIA
El riesgo país vuelve a rozar los 450 puntos: hay causas externas que lo impulsan, pero también factores locales

La expectativa de un riesgo país perforando los 400 puntos básicos, que parecía algo casi seguro hace solo un par de meses, repentinamente se evaporó. Ahora este indicador rebotó a niveles de 445 unidades, reflejando dos situaciones: un deterioro de los bonos argentinos en dólares y también la solidez de la tasa larga de los bonos norteamericanos.
A la hora de buscar las razones, en buena medida éstas provienen del mercado internacional. Con caídas bastante bruscas sobre todo en el mercado tecnológico de Estados Unidos (especialmente en las empresas muy relacionadas al sector de inteligencia artificial), la consecuencia fue un castigo a los activos considerados más riesgosos.
Los bonos argentinos están dentro de ese grupo y sufrieron caídas cercanas al 1 por ciento. Nada muy fuera de los normal para este contexto de Wall Street, pero que se suma a varios días ya más flojos, especialmente para los títulos de mayor duración. Ayer el Tesoro licitó un nuevo tramo del Bonar 29 y consiguió 309 millones de dólares. Una colocación discreta, que muestra que el apetito por deuda local se mantiene relativamente acotado.
La decisión de la Reserva Federal de mantener las tasas sin cambios no fue del todo bien recibida por el mercado. En realidad, los inversores se inquietaron en la conferencia de prensa posterior y que el voto directorio fue dividido: nueve votaron a favor de dejar todo igual y tres consideraron que era el momento para subir 0,25 puntos básicos, pero se impuso la mayoría.
Hubo caídas de más de 2,2% del índice Dow Jones (que agrupa a los papeles líderes del mercado) y del 1,7% del Nasdaq, que agrupa a las principales tecnológicas. En este escenario era casi imposible que los activos argentinos pudieran mantenerse a flote. Hubo caídas en bonos y también en acciones argentinas que cotizan en Wall Street, aunque con pérdidas marginales.
Pero no toda la presión sobre los bonos y el riesgo país proviene de afuera. El contexto local también empezó a generar mayor preocupación entre los inversores.
Los últimos indicadores de aceptación del Gobierno vinieron con fuertes bajas, algo que inquieta al mercado y, en particular, a los tenedores de bonos. Tanto el Índice de Confianza en el Gobierno (que elabora la Universidad Di Tella) como el de confianza ciudadana arrojaron en julio caídas muy significativas.
Se trata de dos indicadores claves, que muestran un deterioro tanto de la visión del “círculo rojo” como del público. En otras palabras, ni la baja de la inflación, la estabilidad cambiaria y el récord de exportaciones terminan de trasladarse al bolsillo ni al consumo.
En la medida que no haya una mejora del consumo interno será difícil que el Gobierno logre una mayor aceptación y despeje el escenario electoral.
Si la proyección para las elecciones del año que viene no le da una diferencia significativa al Gobierno, el trayecto hacia las elecciones generará no solo volatilidad cambiaria sino en los activos nominados en dólares. El impacto podría sentirse especialmente en los bonos dolarizados.
¿Es razonable esperar un riesgo país en torno a 400 puntos o incluso menos si las elecciones vienen ajustadas o hay elevadas posibilidades de ir a un balotaje? Todo indica que en ese escenario los bonos sufrirían significativamente. El año pasado además del salto cambiario el riesgo país trepó a más de 1.100 unidades. Todo eso fue antes que La Libertad Avanza gane las elecciones legislativas.
La mejora de la calificación por parte de las tres calificadoras más importantes le dio un envión a la deuda argentina y más inversores se animaron a comprar. Pero ahora ese impulso parece haberse agotado. Ahora la evolución de los bonos dependerá de una mejora en el clima internacional, pero también serán necesarias algunas señales que muestren una mayor consolidación del gobierno a nivel local.
South America / Central America,Government / Politics







Antes de dejarse llevar por una tendencia, hay que entender cómo funciona, qué riesgo implica y qué lugar podría ocupar dentro de una cartera
En caso de detectar potencial, se debe entrar con moderación, con capital dispuesto a perder
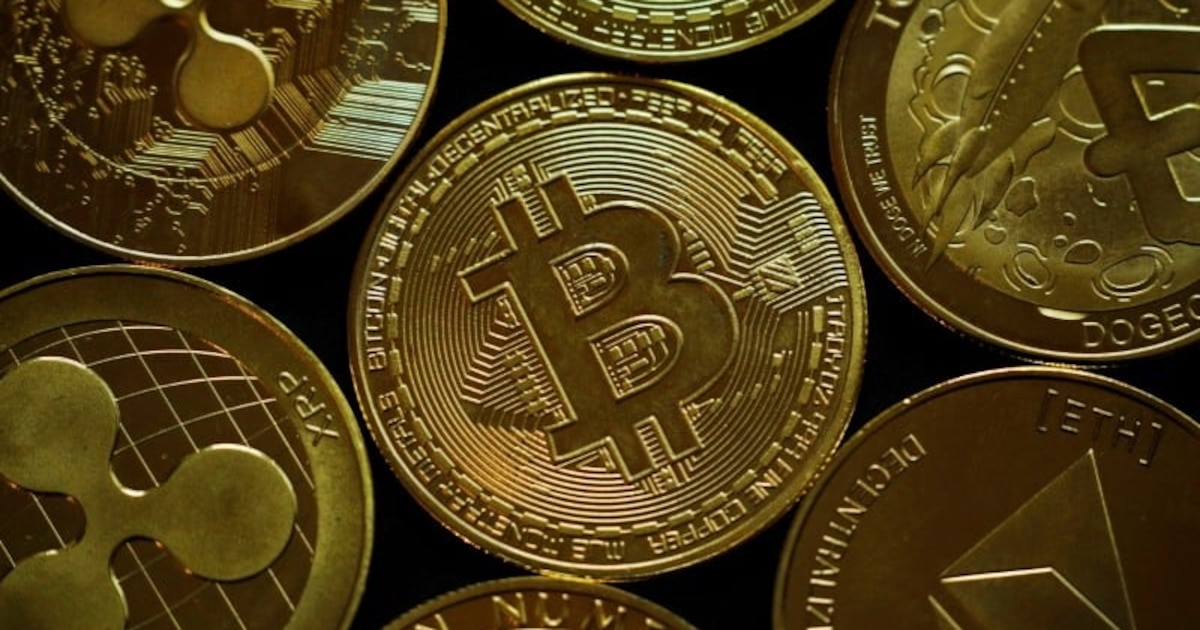
¿Qué está pasando con bitcoin y a dónde va?
Bitcoin venía formando máximos decrecientes y esa estructura comenzó a modificarse desde junio de 2026
Además de las señales técnicas, hay un factor que consideramos fundamental para entender el momento actual: la adopción
¿Bitcoin saliendo del fondo y las acciones tocando techo?
ECONOMIA
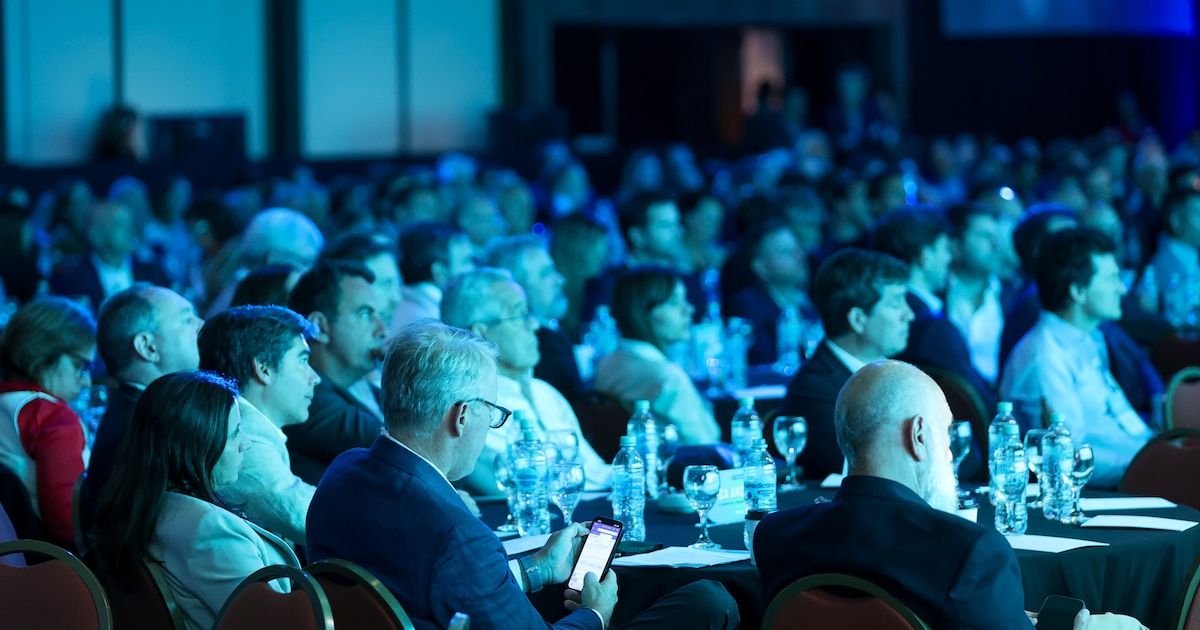
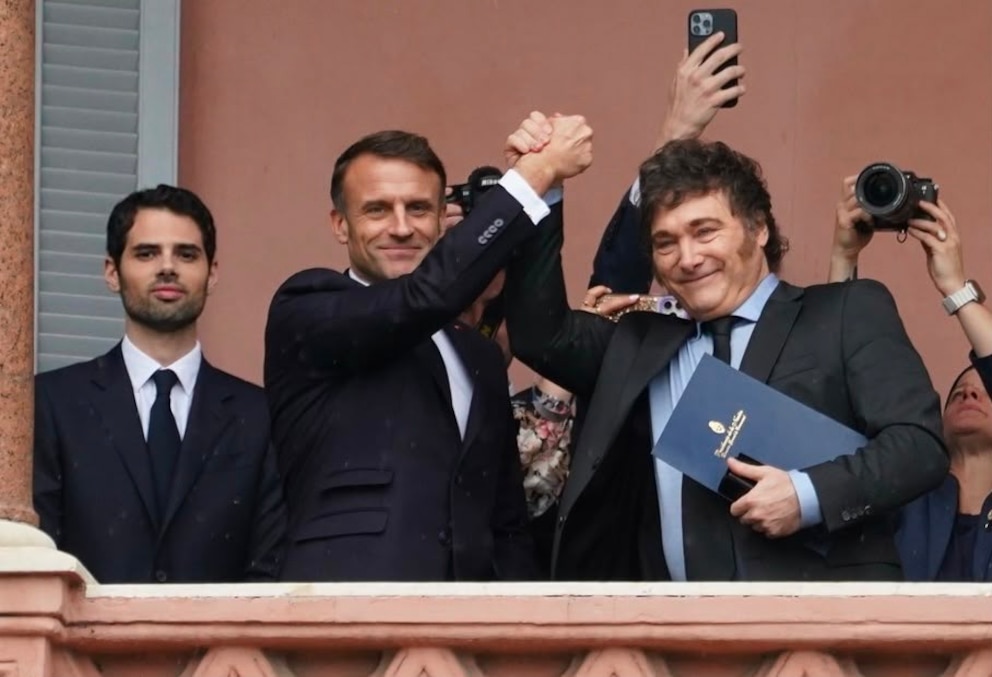
Arranca hoy el Coloquio de IDEA: Milei hablará desde París y los empresarios debatirán cómo sostener el crecimiento


Jaime Olivos
Coloquio IDEA
El dictamen que impuso el oficialismo no incluye refinanciación ni tope de tasas, como el de la oposición. La sesión del 7 de octubre será clave
Puntos importantes

El oficialismo logró dictamen para su proyecto sobre morosidad, priorizando la transparencia y educación financiera sin brindar alivio a las deudas vigentes.
La oposición impulsó una propuesta alternativa que propone la emergencia crediticia, topes a las tasas y planes de refinanciación para familias endeudadas.
La definición será en el recinto, donde ambas fuerzas buscarán votos aliados para imponer su visión sobre el mercado financiero y el endeudamiento.
congreso,diputados,morosidad,acto,adquisición,aéreas,aerolíneas,agroinsumos

POLITICA6 minutos ago
Roberto Edgar Volcán se sumó a La Libertad Avanza y quiere ser candidato a intendente de Puerto Iguazú

ECONOMIA16 minutos ago
Bitcoin despega: ¿qué debería tener en cuenta un inversor cuando un activo sube?

INTERNACIONAL30 minutos ago
“Bienvenidos los escritores que debaten”: comienza FILBA, el gran festival porteño de literatura

INTERNACIONAL32 minutos ago
Office of Personnel Management uncovers $500M in fraud and waste in federal health benefits programs

POLITICA39 minutos ago
Versiones cruzadas entre el Gobierno y el PRO sobre las diferencias que demoran un acuerdo electoral

POLITICA42 minutos ago
Surgen alertas en el Gobierno por los indicadores económicos y Milei busca cambiar la agenda con su viaje a París

INTERNACIONAL3 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

ECONOMIA4 días ago
El viento de frente internacional no pone freno al apetito por riesgo argentino

POLITICA3 días ago
El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

SOCIEDAD3 días ago