ECONOMIA
Una necesidad urgente para salvar vidas y potenciar la producción

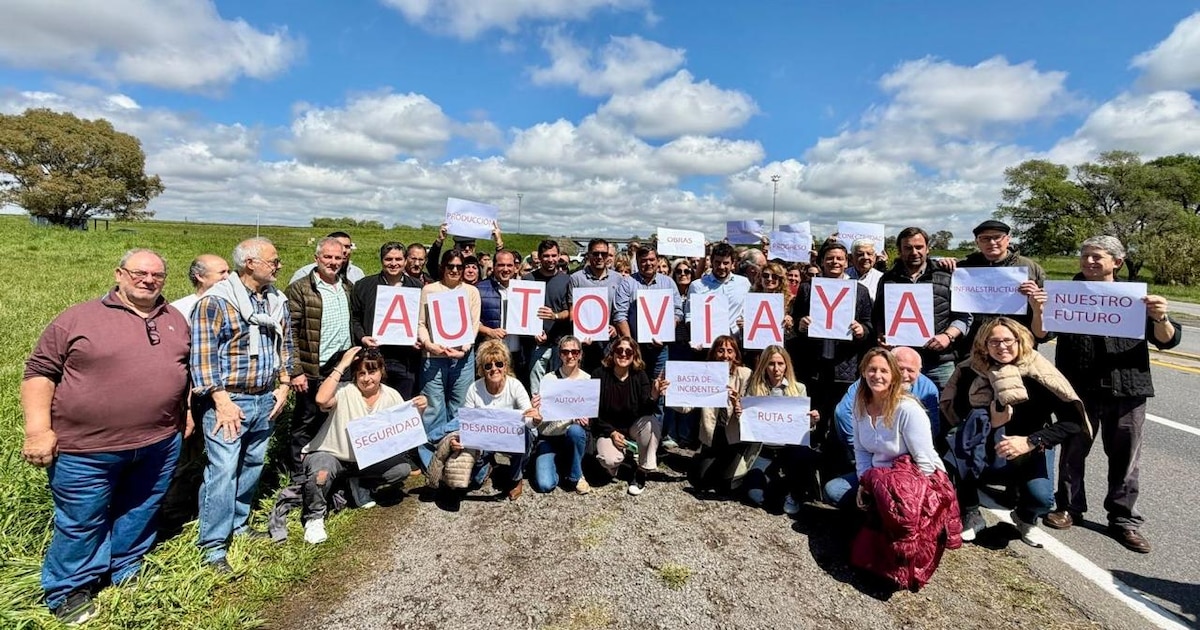
El desarrollo económico de la Argentina se nutre de la fuerza productiva de su interior. Cuando se habla de grandes hitos de crecimiento nacional, como el impacto de Vaca Muerta, la energía y la generación de divisas, suele soslayarse el entramado territorial que lo hace posible. Nuestra región, en el corazón de la provincia de Buenos Aires, forma parte indispensable de ese engranaje productivo a través de un eje vertebrador clave: la Ruta Nacional 5.
Para que el fracking funcione en la Patagonia se necesitan millones de toneladas de arena que viajan desde Entre Ríos hacia los yacimientos a bordo de miles de camiones de gran porte. La Ruta 5 es el conector estratégico e indispensable de ese corredor productivo. Sin embargo, lo que debería ser una autovía moderna y segura para acompañar la logística del país, hoy requiere medidas urgentes.
Este corredor no es solo una vía de tránsito; es una arteria productiva, social y humana. Por allí circula también la producción agropecuaria de nuestras ciudades, el comercio regional y el flujo logístico indispensable para los grandes proyectos del país, como el transporte de insumos estratégicos hacia el sur.
El verdadero perjuicio del estancamiento vial lo sufren a diario nuestros vecinos, productores, comerciantes e industrias locales: cada día de demora se traduce en mayores costos de flete, pérdidas de competitividad para nuestras PyMEs y, sobre todo, un riesgo permanente para la seguridad de miles de familias que la transitan.
Sin embargo, el fondo de la cuestión excede cualquier coyuntura presupuestaria. El reclamo por la Autovía en la Ruta 5 no es una bandera de confrontación, sino una causa justa e histórica de los municipios de la zona, que buscan desplegar todo su potencial productivo e integrarse de manera eficiente a la economía nacional.
Invertir en la Ruta 5 es apostar al desarrollo federal, a la radicación de inversiones en nuestras comunidades y a la preservación de vidas humanas. La región no puede permitirse seguir postergando una infraestructura que es el motor fundamental para el crecimiento de nuestro interior y de toda la Argentina.
UCR,Nueve de Julio,Ruta 5,autovía,protesta






ECONOMIA
Una semana en la que la política de Brasil impactó el mercado local: subieron los bonos y el riesgo país cayó 10 por ciento
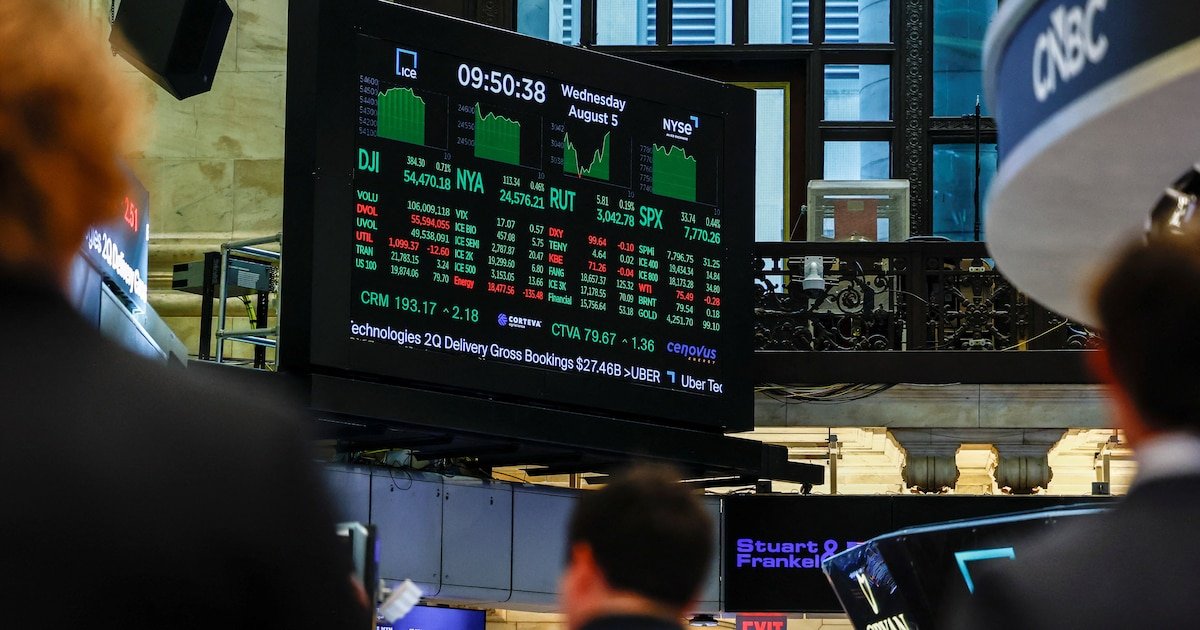
La dinámica de los negocios financieros en el exterior incidió en el comportamiento de los activos argentinos durante la última semana. Un respaldo de los inversores al resultado de la primera vuelta electoral en Brasil, donde el candidato Flávio Bolsonaro aventajó al actual presidente “Lula” da Silva, dio fuerza a una ganancia semanal de 8,8% en el índice Bovespa de la Bolsa de Valores de San Pablo, que finalizó el viernes en un récord histórico de 209.017 puntos, aún mayor en dólares si se considera la apreciación de casi 5% en el real brasileño.
Los activos argentinos se acoplaron con moderación al impulso del mercado del país vecino. El índice S&P Merval de la Bolsa de Comercio de Buenos Aires ganó un 2,2% en pesos, en los 2.828.027 puntos. Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street hubo balances positivos, como Loma Negra (+9,4%) y Mercado Libre (+6,7%), aunque otros títulos representativos, como YPF (-1,2%), Vista Energy (-1,3%) y Grupo Galicia (-1,1%), no capitalizaron la tendencia.
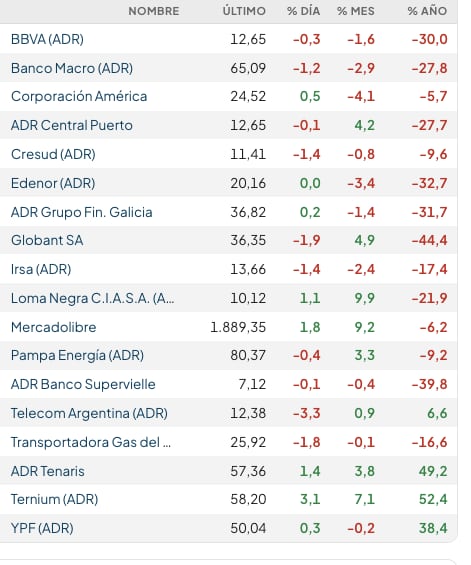
Los bonos soberanos en dólares -Bonares y Globales- estuvieron más firmes que las renta variable: promediaron una mejora de 3%, que se evidenció en el retroceso de casi 60 unidades en el riesgo país, otra vez debajo de los 600 puntos. El indicador de JP Morgan quedó en los 589 puntos para la Argentina, una baja de 9,1% en comparación al cierre del viernes 2 (548 puntos), y un 10% del máximo intradiario de la semana anterior (655 puntos, el más alto desde el 25 de noviembre del año pasado).
Un informe de IEB explicó que “el triunfo de Bolsonaro en la primera vuelta en Brasil impulsó un fuerte rebote de los activos argentinos, aunque el contexto global no acompañó, con la tasa del Tesoro de EEUU en niveles elevados. Aun así, el riesgo país comprimió casi 70 puntos y la renta fija local tuvo su mejor semana en tres meses, con subas en Bonares y Globales. Hacia adelante, una baja en las tasas globales y buenos datos de actividad serían los principales drivers. Para la licitación de hoy no esperamos que se incluya el AO29, el tramo más rezagado de la curva”.
El economista Gustavo Ber expresó que “el sorpresivo resultado de la primera vuelta electoral no solo fue celebrado por los mercados y el Gobierno argentino: también llevó a los operadores financieros a evaluar sus implicancias con una perspectiva más amplia. El resultado ofrece señales políticas de cara a 2027: abre perspectivas favorables para La Libertad Avanza, pero también plantea desafíos que exigen diseñar con anticipación una estrategia más precisa para buscar la reelección”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“También representa un resultado favorable para Milei, quien respaldó esa opción desde el comienzo -como ya había hecho con Trump- y ahora puede sumar otro acierto, además de estrechar vínculos con líderes de afinidad ideológica y orientación pro mercado”, argumentó Gustavo Ber.
“Las bolsas internacionales cerraron mayormente en alza, mientras los inversores siguieron de cerca las elecciones en Brasil y el inicio de la temporada de balances en EEUU, con expectativas de sólidos resultados corporativos. En Argentina, el Merval y los bonos soberanos rebotaron y el riesgo país volvió a ubicarse por debajo de los 600 puntos básicos, aunque las perspectivas de inflación y la revisión a la baja de las proyecciones de crecimiento mantienen la cautela sobre la economía local”, definió TSA Bursátil.
“Los rendimientos de los bonos del Tesoro estadounidense se comprimieron, particularmente en el tramo largo. El bono a treinta años descendió hacia 5,6%, mientras que la referencia a diez años cerró cerca de 5,23 por ciento. Esta moderación brindó un contexto más favorable para los activos emergentes y permitió una recuperación de los bonos soberanos argentinos”, consideró Vector Investments.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Juan Manuel Franco, economista jefe de Grupo SBS, indicó que “el dato de inflación minorista de CABA difundido el jueves mostró una marginal aceleración en la general, aunque el dato positivo fue la desaceleración de 0,4 punto a 1,7% mensual para el registro núcleo. Los relevamientos privados sugieren para la nacional una marginal aceleración en septiembre, lo que refuerza el view de que el sendero hacia una inflación de un dígito anual no será lineal y demorará un tiempo”.
“Hacia adelante, además de los factores exógenos como tasas y precios de commodities, el mercado ira dando mayor ponderación a variables vinculadas al humor social como el empleo y salarios reales privados pensando ya en el ciclo electoral 2027. En ese sentido, los datos de industria, construcción y minería para agosto sugieren un rebote para el EMAE ese mes, aunque la economía ‘en forma de K’ es notoria y la clave para el Gobierno pasará por cómo administrar los distintos trade offs en variables nominales y de la economía real”, agregó Franco.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Los activos argentinos continúan mostrando una clara divergencia: los bonos soberanos hard dollar siguen siendo vulnerables tras la reciente caída, mientras que los bonos en pesos continúan respaldados por un contexto cambiario regional más favorable, condiciones estables de financiamiento local y la perspectiva de una mayor acumulación de reservas por parte del BCRA”, dijo el equipo de Research de Adcap Grupo Financiero.
“Al mismo tiempo, el panorama macroeconómico se está debilitando. La fuerte revisión a la baja del crecimiento proyectado para 2026 en el REM, sin un ajuste comparable en las expectativas de inflación, refuerza nuestra visión de que los riesgos inflacionarios están cada vez más sesgados a la baja si la actividad económica continúa débil”, añadieron desde Adcap.
Segunda semana de baja para el dólar
El dólar mayorista, a 1.517 pesos, redondeó una la segunda semana en baja, tendencia a la que contribuyó la apreciación del real de Brasil, el principal socio comercial de Argentina. El tipo de cambio oficial opera ahora al mismo nivel de cierre de septiembre.
“En la semana que acaba de finalizar el tipo de cambio mayorista bajó 3 pesos (-0,2%), algo menos que los 5,50 pesos de caída registrada en la semana anterior”, comentó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El real brasileño subió 4,6% respecto del dólar norteamericano durante la última semana, después de las elecciones presidenciales. La divisa de EEUU cedió desde los 5,22 reales del viernes pasado a los 4,99 reales.
El BCRA fijó el techo de su régimen de bandas cambiarias en los 1.928,82 pesos. El tipo de cambio oficial quedó a 311,82 pesos o 27,1% del límite máximo para la flotación administrada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar terminó ofrecido a $1.535 para la venta en el Banco Nación, para regresar a su precio más bajo desde el 23 de septiembre. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.537,18 para la venta y 1.483,80 para la compra.
El dólar blue, a $1.540 para la venta, descontó a lo largo de la última semana descontó 20 pesos o 1,3 por ciento.
El Banco Central compró un total de USD 212 millones en cinco ruedas operativas, mientras que las reservas internacionales brutas crecieron en USD 904 millones, a USD 49.701 millones, el stock más alto desde el 17 de septiembre.
“La suba del riesgo país reduce la oferta de dólares, pudiendo sumar tensiones cambiarias y financieras. Dado que se achicarían las fuentes de divisas pero se mantendrían sus usos, es probable que la autoridad monetaria tenga que comprar más dólares en los próximos meses para evitar que caigan las reservas”, indicó un informe de la gerencia de Estudios Económicos del Banco Provincia.
“Si la oferta neta de dólares no se incrementa -algo poco probable, considerando que los términos de intercambio están en niveles récord y que la dolarización de cartera aumenta en años electorales-, una mayor demanda del Banco Central podría sumar presiones sobre el tipo de cambio”, acotó el reporte del Provincia.
Business,Corporate Events,North America
ECONOMIA
El oro de la polémica: reservas, “error de cálculo”, acusación cruzadas y otras claves del fuerte cruce entre el BCRA y la AGN


Banco Central de la República Argentina,Auditoría General de la Nación,Buenos Aires,Argentina
ECONOMIA
¿Los datos oficiales no reflejan la realidad económica?: cómo lee el Gobierno las cifras del Indec y la mirada de los economistas
Si su economía está teniendo muchos cambios estructurales, los desestacionalizados miden mal (Milei)
Si se mira el EMAE desestacionalizado, claramente está dando un nivel de volatilidad que no refleja la realidad. Están habiendo cambios estructurales en la economía y muestra un mes que sube y otro que baja (Caputo)

La economía local atravesó reiterados shocks que alteraron los patrones históricos sobre los que se calculan los indicadores de actividad (Menescaldi)
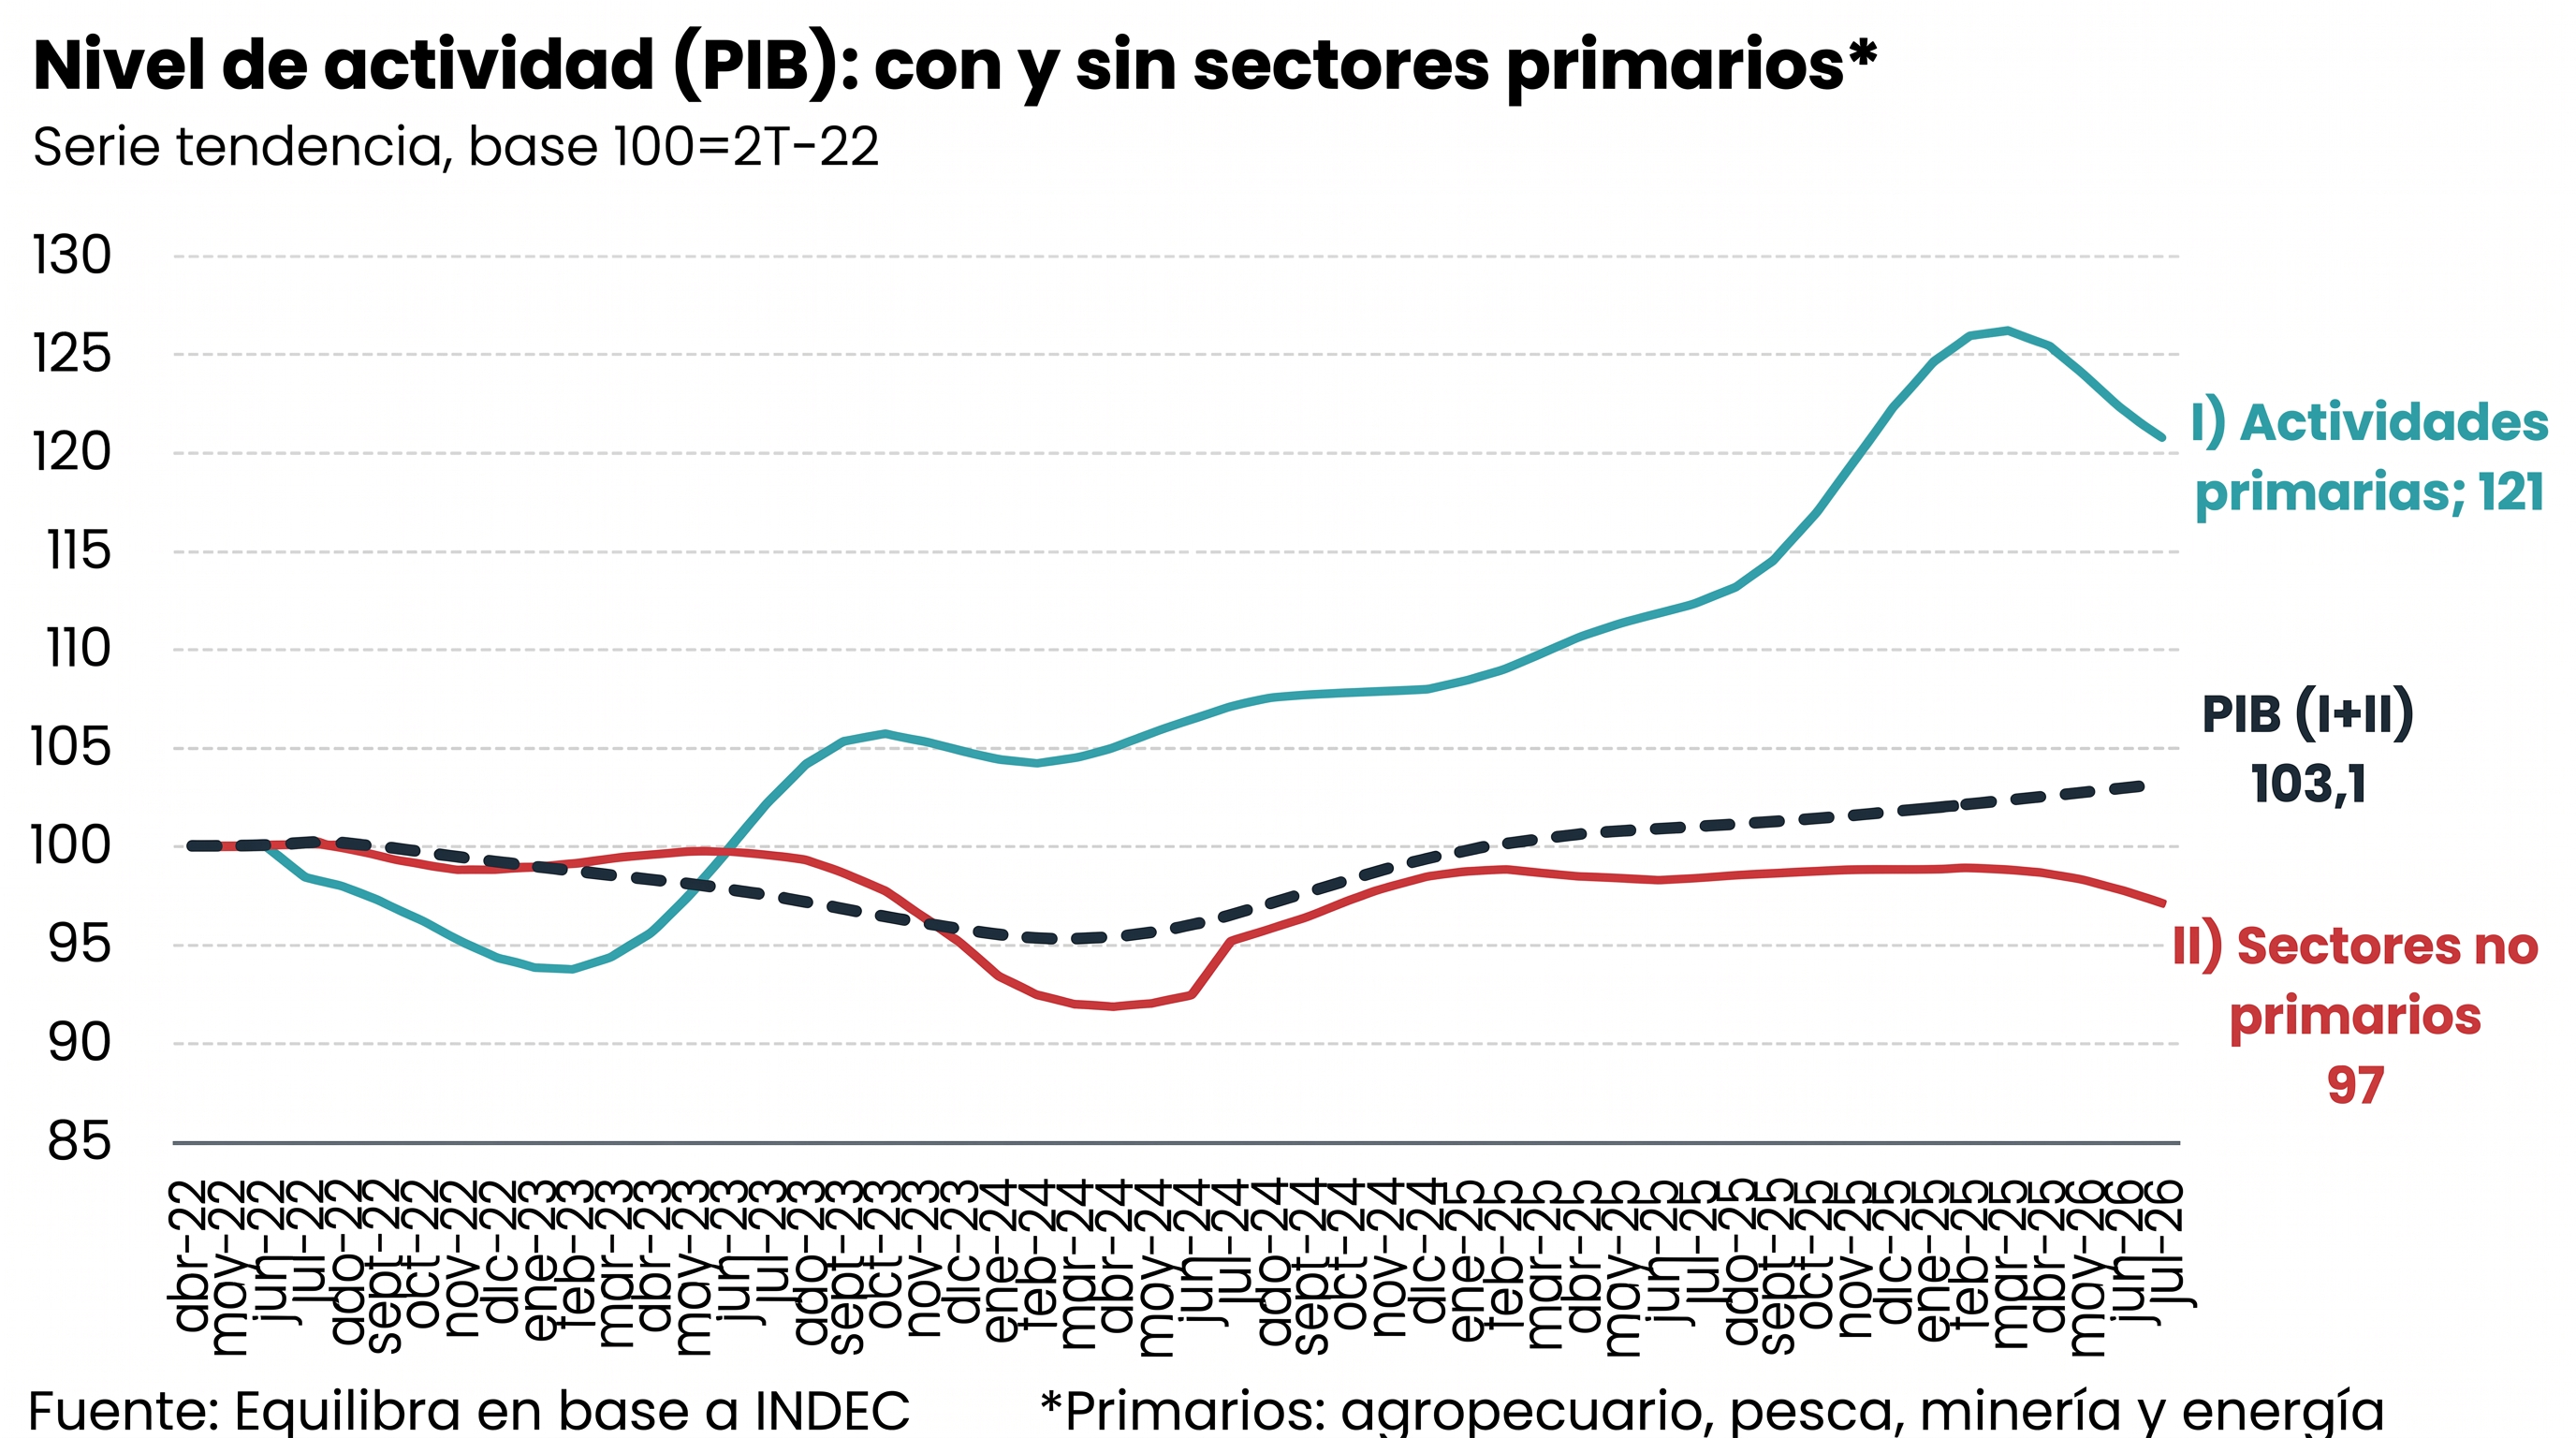
No me parece que el seguir la tendencia-ciclo sea algo muy útil (Tiscornia)
Javier Milei,Luis Caputo,EMAE,Argentina,actividad económica

Una semana en la que la política de Brasil impactó el mercado local: subieron los bonos y el riesgo país cayó 10 por ciento

Anita Martínez adelantó cómo será su rol junto a Marcelo Tinelli en Dale Match: “Jugar en el vivo, sin red, sin miedo”

Javier Milei cruzó a la oposición por el debate de jubilados, discapacidad y universidades: “Defienden cajas”

La revolución histórica del TC 2000: las nuevas marcas chinas y un gigante de la Fórmula 1 que podría sumarse

El oro de la polémica: reservas, “error de cálculo”, acusación cruzadas y otras claves del fuerte cruce entre el BCRA y la AGN

River Plate vs. Estudiantes (RC): formaciones, hora y dónde ver por tv

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil

Marcha contra la Corte: sectores del PJ, la izquierda, gremios y piqueteros protestan por el fallo que libera la venta de tierras para extranjeros

El discurso completo de Leo Messi en su despedida con Argentina: ‘Hoy me toca quizás el día más triste de mi carrera’

 DEPORTE2 días ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- SOCIEDAD2 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla
- INTERNACIONAL2 días ago
100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’