ECONOMIA
Alarma entre los deliverys de aplicaciones por las deudas que registra el sector por préstamos

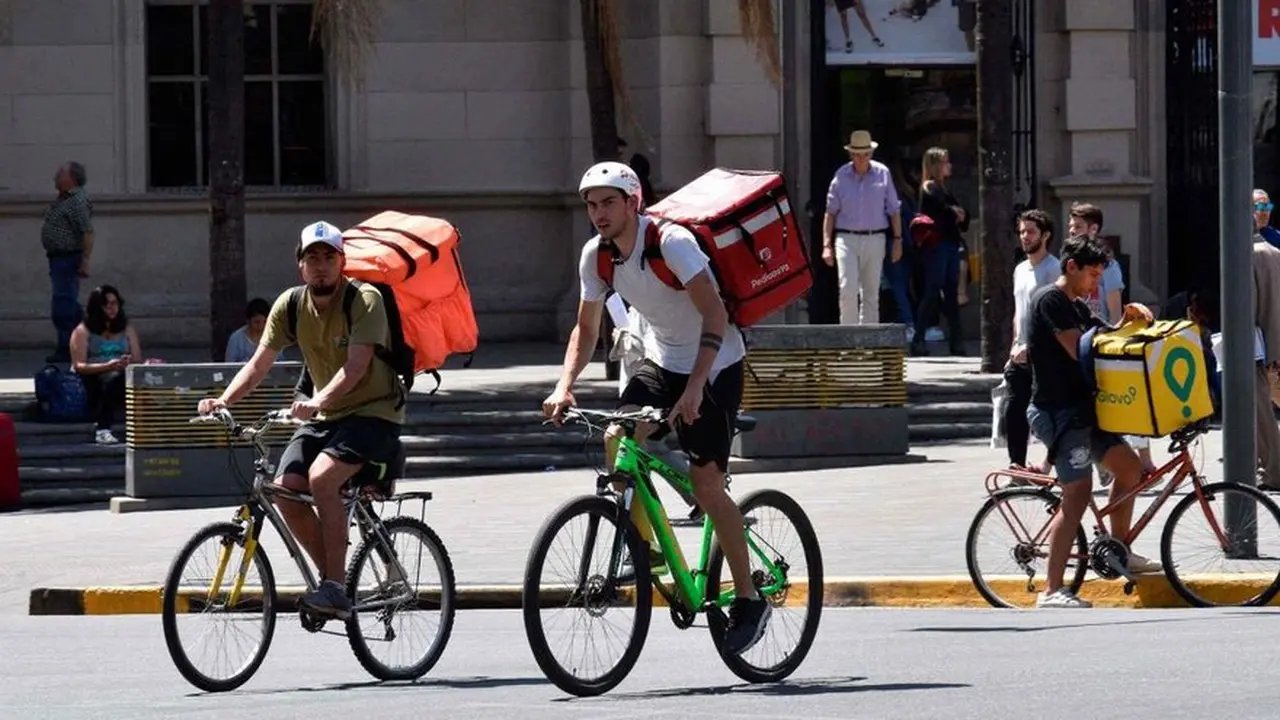
El ecosistema laboral de las plataformas digitales de mensajería y reparto a domicilio en la Argentina encendió las luces de alerta ante un fenómeno de endeudamiento creciente que afecta de forma directa a sus eslabones más vulnerables. El Sindicato de Trabajadores de Repartidores de Aplicaciones (Sitrarepa) denunció de manera pública la crítica situación financiera que atraviesan miles de repartidores debido al otorgamiento de créditos financieros diseñados por las propias empresas de delivery, cuyas tasas de interés pueden trepar hasta un alarmante 700 por ciento anual.
Al carecer de recibo de sueldo tradicional o de un historial comercial tradicional, los cadetes quedan completamente marginados del circuito bancario clásico por no poseer scoring crediticio, una exclusión estructural que abrió las puertas a un agresivo mercado de financiamiento no bancario dentro de las propias plataformas.
La secretaria general de Sitrarepa, Belén D’Ambrosio, analizó con crudeza el impacto de estas líneas de financiamiento al explicar que «las firmas multinacionales utilizan estos esquemas financieros como un mecanismo de presión operativa», ya que se trata de créditos de carácter estrictamente selectivo destinados a aquellos operarios que acumulan extensas jornadas de labor sobre sus vehículos.
La mayoría de estos microcréditos se gestionan con el único propósito de costear la compra, el mantenimiento o la reparación de las bicicletas y motocicletas, herramientas de trabajo indispensables sin las cuales los repartidores quedan imposibilitados de generar ingresos diarios. En declaraciones al matutino Clarín, la referente gremial advirtió sobre la dependencia extrema que se genera hacia las corporaciones y reclamó que estos préstamos de usura deberían estar regulados de forma urgente por el Estado.
El fenómeno de las aplicaciones actuando como prestamistas privados de su propia fuerza de trabajo fue reflejado con precisión en un informe técnico elaborado por el Banco Central dedicado a las entidades no bancarias que otorgan crédito. La autoridad de contralor monetario englobó esta dinámica dentro de la denominada «economía gig» o economía de plataformas, caracterizada por la digitalización de los flujos de dinero y la informalidad de los contratos. Según los datos estadísticos revelados por el BCRA, la cantidad de deudores insertos en este circuito se expandió un vertiginoso 122% durante el año 2025, consolidando una tendencia que ya venía registrando subas previas del 177% entre los períodos de 2023 y 2024.
El puntaje invisible de las apps y el nivel de endeudamiento
Los técnicos del Banco Central determinaron que, ante la falta de una carpeta crediticia convencional, las plataformas de mensajería construyen un scoring alternativo basado de forma exclusiva en la información y las métricas de desempeño que cada trabajador genera dentro de la interfaz digital.
Los factores que evalúa el algoritmo corporativo para convalidar la aprobación de un desembolso monetario se estructuran bajo las siguientes variables de productividad:
- Antigüedad del perfil: Los años de permanencia activa prestando servicios para la firma en cuestión.
- Tasa de aceptación de viajes: El porcentaje de pedidos aceptados de forma consecutiva, penalizando los rechazos del repartidor.
- Calificación del usuario: El puntaje promedio que otorgan los clientes particulares al momento de recibir el paquete.
- Carga horaria: La disponibilidad del repartidor para conectarse al sistema durante los picos de más alta demanda horaria o bajo condiciones climáticas adversas.
Los cálculos per cápita de la autoridad monetaria arrojaron que, hacia finales del año 2025, la deuda promedio para los monotributistas que prestan servicios en estas aplicaciones se ubicó en torno a los $900.000 por persona. El estudio concluyó de manera taxativa que los denominados trabajadores independientes representan el 54% de los tomadores de estos créditos y concentran más del 62% del saldo total otorgado, lo que demuestra que las plataformas están financiando a su propia base de trabajadores para sostener la continuidad de su logística callejera.
Flexibilidad laboral versus precarización y dependencia
Las corporaciones defienden la herramienta argumentando que estas líneas apuntan a dotar de inclusión financiera a un sector desatendido por la banca de consumo tradicional. Por ejemplo, desde la firma PedidosYa indicaron que abrieron la posibilidad de préstamos a repartidores en 2024, habiendo otorgado hasta la fecha un total de 57 mil créditos por una suma global de 84 millones de dólares en la región, aclarando que en el caso de los cadetes se trata de líneas con amortización a seis meses que no pueden comprometer más del 30% de sus ingresos mensuales. En paralelo, otras empresas buscan expandir sus herramientas financieras mediante alianzas corporativas, como el reciente convenio sellado entre el Banco Galicia y Rappi para ofrecer soluciones integrales de pago, financiamiento y bancarización tanto a repartidores como a los comercios minoristas adheridos.
Sin embargo, desde la perspectiva sindical, la realidad de las calles dista significativamente de los enunciados corporativos de inclusión. La titular de Sitrarepa, Belén D’Ambrosio, alertó que las comisiones por cada viaje continúan deprimidas y desvinculadas del valor real del pedido, percibiendo montos de apenas $1.500, $2.000 o $3.000 por entrega. «Tenemos situaciones de compañeros que extienden obligatoriamente su jornada laboral para poder devolver los préstamos contratados», graficó la dirigente, detallando que hoy en día un repartidor debe pedalear o conducir entre 10 y 12 horas diarias únicamente para cubrir los costos fijos estructurales de su actividad y abonar las cuotas de la propia aplicación, transformando la promocionada flexibilidad horaria en una nueva forma de subordinación financiera.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,repartidores,apps,delivery







ECONOMIA
Una medida de Economía pone límites a los despidos de trabajadores privados durante la campaña electoral 2027
Los cambios de último momento en el Fondo de Asistencia Laboral (FAL), el nuevo sistema para que las empresas afronten las indemnizaciones por despido incluido en la reforma laboral, dejó satisfechas a todas las partes involucradas. Por el lado del sector financiero, porque tendrá más tiempo para implementarlo y para acumular fondos bajo el nuevo régimen. Del lado del Gobierno, se suma un objetivo superior: el nuevo diseño del FAL impedirá que las facilidades del nuevo sistema se utilicen para despedir trabajadores durante la campaña electoral, en medio de un escenario de caída en el empleo formal.
Un decreto firmado por el ministro de Economía Luis Caputo dispuso dos cambios sobre la reglamentación del FAL, consensuados con los bancos. El primero, que el sistema empiece a regir el 1° de diciembre en lugar del 1° de noviembre. A la postergación, se sumó una segunda modificación clave: el período de carencia, originalmente de 6 meses, pasará a ser de un año. Se trata del plazo inicial en el que las empresas deberán aportar a su Fondo pero no lo podrán utilizar para financiar el pago de indemnizaciones. Se espera que con ese plazo de inversión sin tocar el dinero, cada empleador empiece a formar una masa crítica para indemnizar en el futuro .
Uno de los principales temores de quienes se oponen al FAL es que incentivará los despidos entre los sectores “perdedores” de la economía. Para las empresas, grandes o pymes, el FAL no implica mayores costos: lo que antes aportaban a Anses, ahora lo harán al FAL que elijan. Por ello, el costo de despedir a un trabajador comienza a diluirse, ya que el aporte se hace de todas maneras.
Antes de los cambios, las empresas iban a disponer del fondo para pagar indemnizaciones por despido a partir del 1° de mayo de 2027. Con las dos modificaciones del decreto sancionado esta semana, la nueva fecha en que las empresas podrán despedir utilizando el FAL se corre hasta el 1° de diciembre del año próximo, es decir, con la campaña electoral donde se decidirá la suerte de la reelección de Javier Milei ya finalizada.
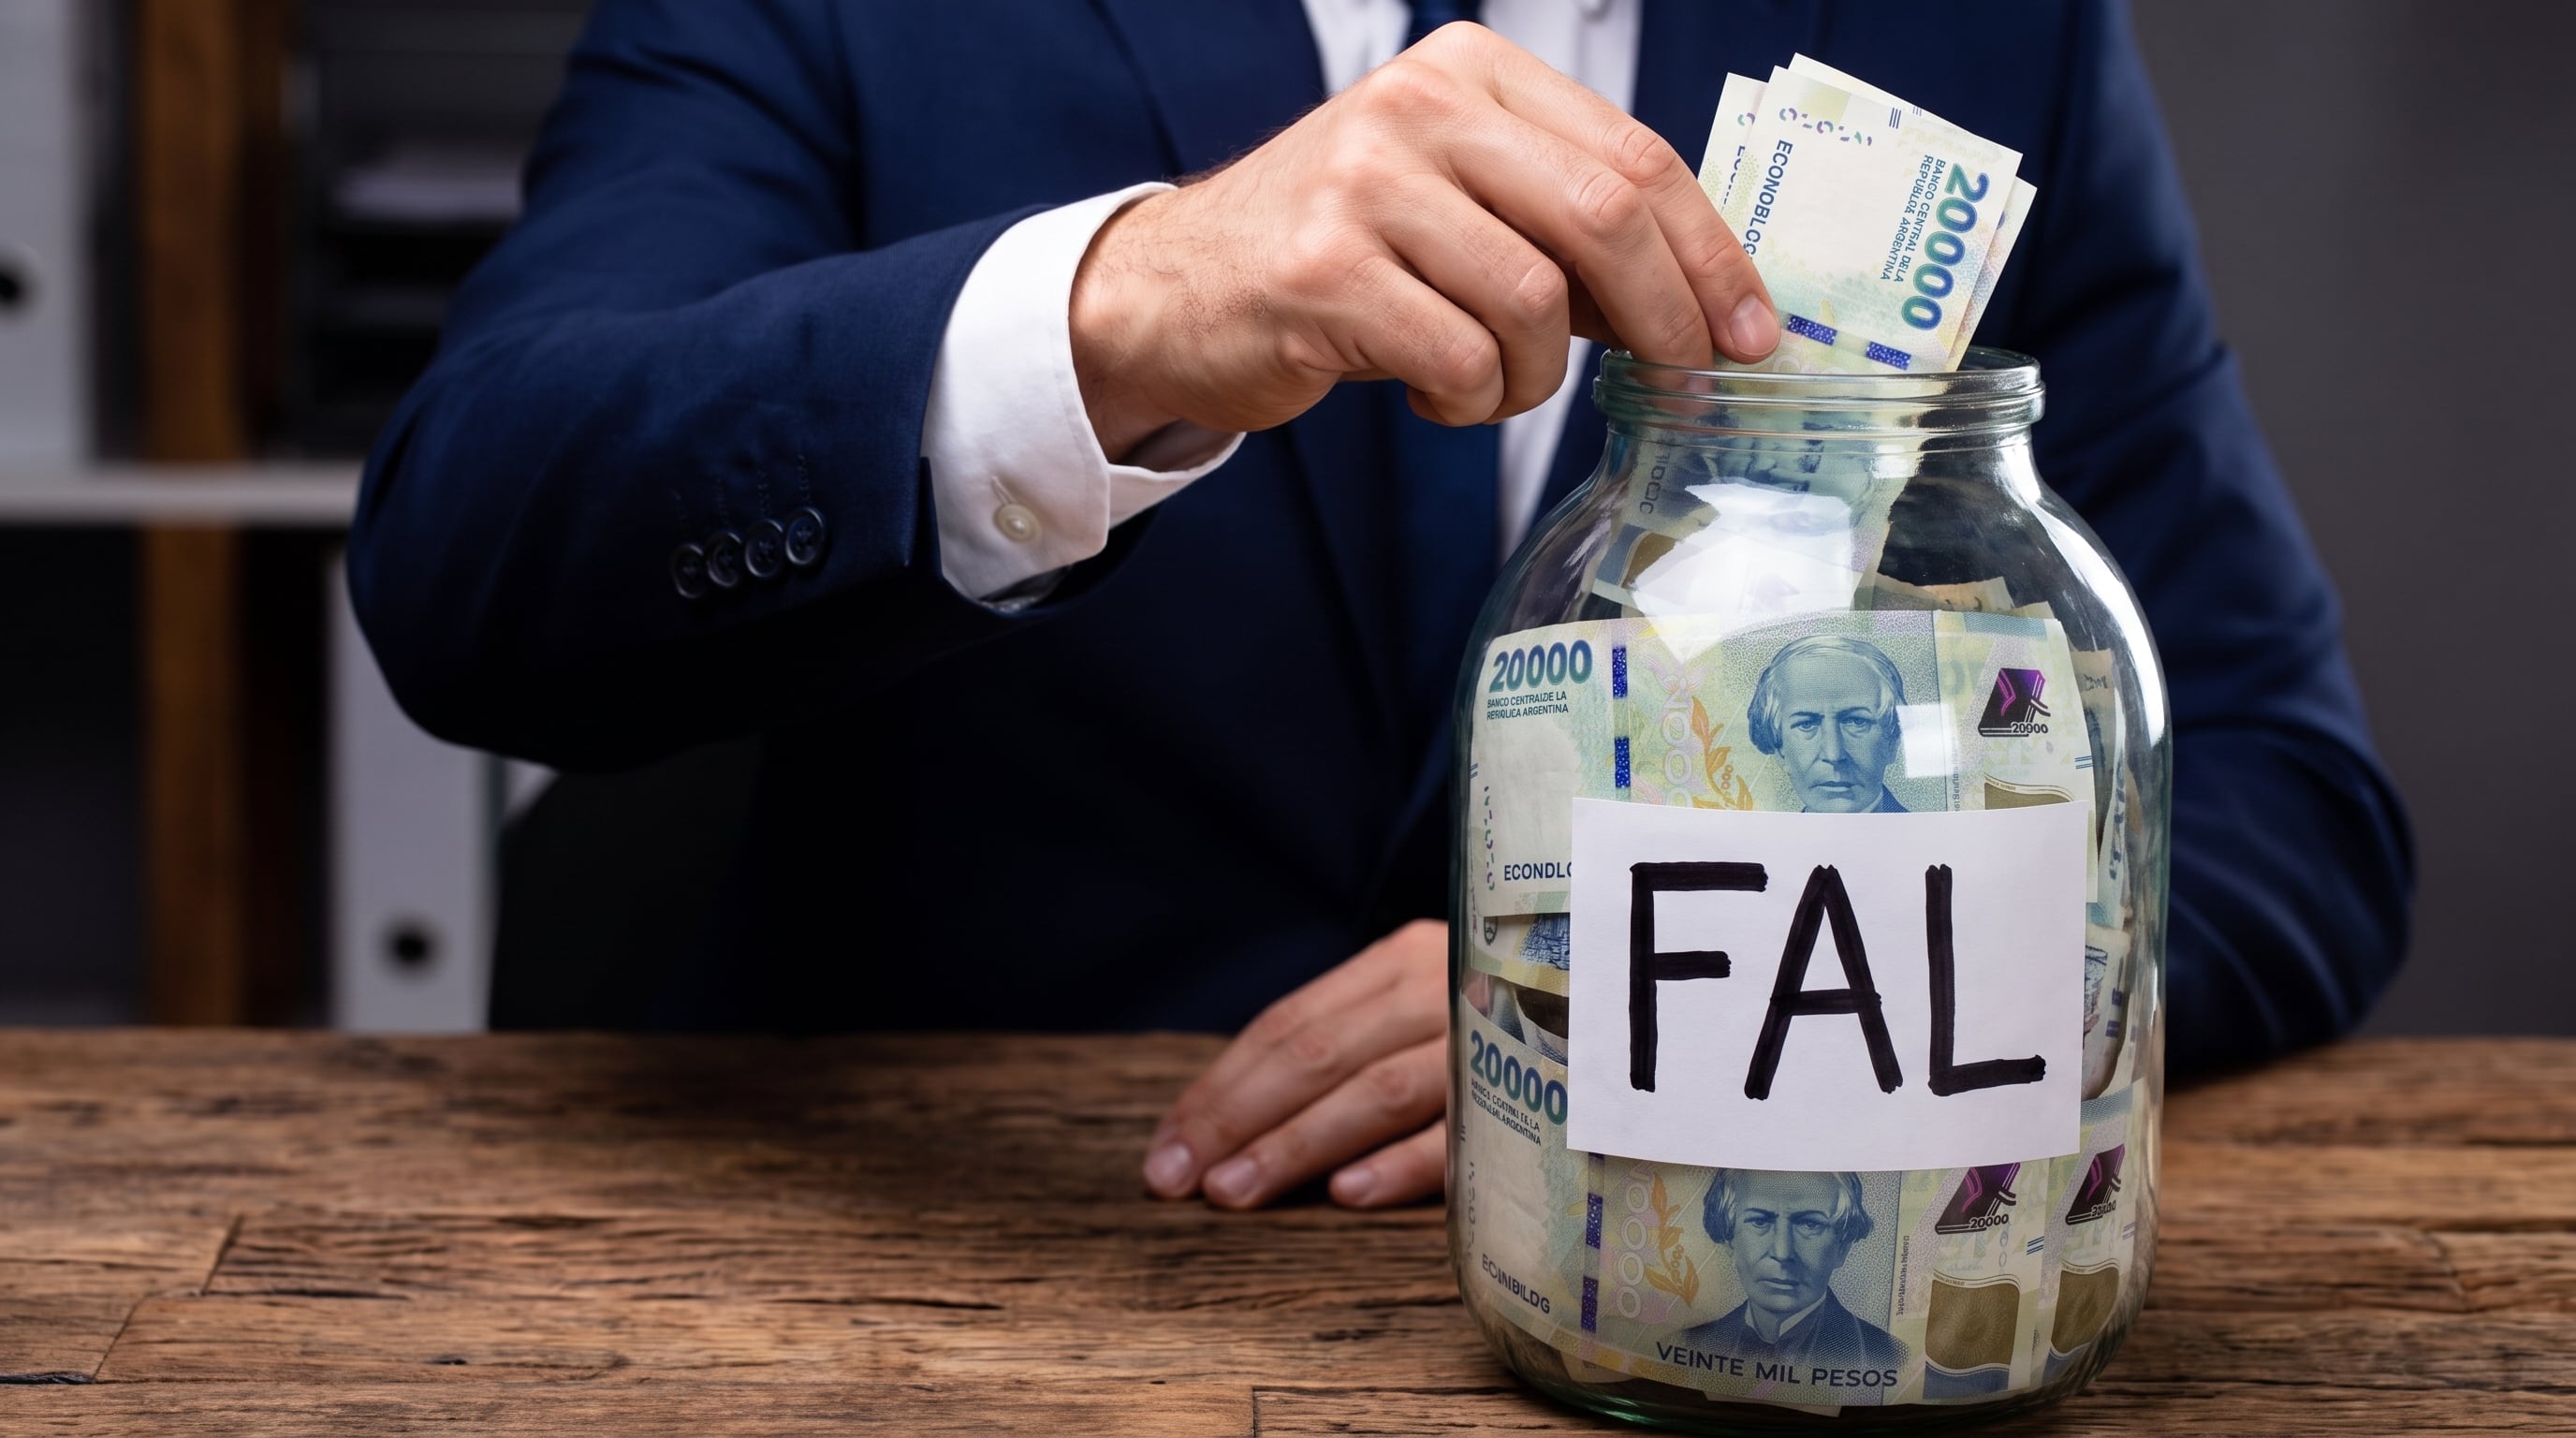
Como adicional, explicaron fuentes al tanto de la negociación entre el Gobierno y el sistema financiero que posibilitó los cambios, también habrá un beneficio fiscal. Caputo conservará la recaudación de noviembre y empezará a cederla para el FAL recién a partir de diciembre. Con el nuevo sistema, las grandes empresas destinarán el 1% de sus cargas sociales al Fondo; las pymes, el 2,5%. Ese dinero, que antes recaudaba Anses y ahora se invertirá en el mercado de capitales, se estima entre $250.000 millones y $300.000 millones mensuales.
“Cerró muy bien para todos”, señaló a Infobae una de esas fuentes. Para el gobierno, hay un mes más de recaudación y un riesgo menos de despidos masivos durante el año electoral. Para los bancos y las sociedades de Bolsa, el decreto otorga un mes más de plazo para implementar el complejo entramado operativo del nuevo sistema. Pero también duplica el fondo inicial: durante un año, ese aporte que mes a mes sumarán los empleadores no se puede tocar. Seguirá rindiendo en el mercado hasta consolidar una dinero que será del doble de lo previsto inicialmente.
Economía suma además otro beneficio: se asegura un fuerte nivel de demanda para los títulos públicos nacionales durante 2027. Aquí también jugó la letra chica de la reglamentación. El dinero del FAL puede destinarse únicamente a 4 activos: bonos nacionales, bonos provinciales o de CABA, obligaciones negociables privadas y depósitos bancarios. Para los bonos provinciales o privados hay un límite máximo y, además, un requisito casi insalvable: calificación AAA otorgada por dos calificadoras. Eso deja afuera a casi todos los bonos provinciales (a excepción de los de CABA) y limita los bonos privados a un puñado de grandes empresas.
Para los bonos nacionales no hay ningún requisito ni límite. Si lo desearan, los fondos del FAL podrían colocar todo su dinero en títulos públicos en pesos, con la única exigencia de no tener más de un 10% en bonos dollar linked. Con ello, queda claro el sesgo de la reglamentación que buscó Caputo para que los FAL demanden los títulos en cada licitación de deuda pública, tal como en la actualidad lo hace la Anses.
Cómo sigue el FAL
Con el nuevo cronograma, el sistema entra en su recta final. En el sistema financiero hubo alivio por el tiempo extra para trabajar en dos terrenos: lo operativo, con una implementación compleja para un negocio nuevo, y también lo comercial, con una dura pelea para conquistar a un universo de 550.000 empleadores privados. Fueron justamente las cámaras que reúnen a las sociedades gerentes de los fondos comunes de inversión, a los agentes de bolsa y a los fideicomisos las que impulsaron la gestión para conseguir un plazo mayor.
Hasta el 1° de diciembre, los bancos y las sociedades de bolsa seguirán la competencia. Hay muchas entidades ofreciendo bonificaciones de la comisión (que no puede superar el 1%) y otros beneficios. A la vez, los agentes de Bolsa apuntan a ofrecer un FAL específico para una empresa en particular, que se administre en forma individual y personalizada. Del más de medio millón de empleadores, se estima que hay 10.000 empresas con mucho personal que serán las más disputadas.
Un punto clave de la reglamentación es que los FAL, sean multiempresa o exclusivos de una sola compañía, deben administrarse en forma separada de los FCI que ya existen en el mercado. Según datos privados, en el ámbito de la Comisión Nacional de Valores (CNV) ya se registraron más de 100 nuevos fondos para el FAL. Cada banco que quiera jugar creó 2 o 3 nuevos fondos para que sus clientes puedan elegir dónde derivar sus aportes.
Una vez pasado el 1° de diciembre, la pelea tendrá un capítulo más: cómo se distribuirán las empresas que no eligieron ningún FAL. La reglamentación indica que la CNV les adjudicará “de oficio” un fondo para que deriven sus aportes a la hora de pagar los salarios. El mecanismo de asignación, a desarrollar entre la CNV y ARCA, aún no fue determinado en detalle. Los bancos no podrán rechazar a ningún empleador, por pequeño que sea.
pesos argentinos,ahorro,FAL
Con la economía estancada y la mira puesta en las elecciones, las provincias tienen margen para obras . El Gobierno apuesta a concesiones viales
Puntos importantes

La economía está estancada y necesita un motor de reactivación urgente.
La construcción y obra pública son vistas como herramienta clave para generar empleo y actividad, impulsadas por provincias y el sector privado.
Las provincias tienen potencial inversor, aunque desigual; el acceso a crédito y las concesiones son vitales para su ejecución.
luis caputo,construccion,Economía,Económica,Economia politica,Que es economía,Economía definición,Economía mundial

(Imagen Ilustrativa Infobae)


ANSES,jubilados,seguridad social,trámites,fila

CHIMENTOS7 minutos ago
¿Una macumba? La China Suárez quedó envuelta en un escándalo con Wanda Nara y la tensión es total: “Vas a terminar en el freezer”

ECONOMIA22 minutos ago
Una medida de Economía pone límites a los despidos de trabajadores privados durante la campaña electoral 2027

POLITICA28 minutos ago
Alemania aprobó una pensión para niños desde los 6 años: el Estado aportará 10 euros por mes hasta los 18

INTERNACIONAL36 minutos ago
El exembajador Diego Guelar analizó la crisis de Occidente y advirtió sobre el debilitamiento de los liderazgos europeos

DEPORTE39 minutos ago
Video: la canción de guerra en la llegada de Verón a Río de Janeiro

DEPORTE1 hora ago
El conflicto interno que estalló entre una figura del fútbol y sus compañeros de la selección: “Me echaron del grupo de Whatsapp”

POLITICA3 días ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

CLIMA3 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS4 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella

DEPORTE4 días ago
¿Dónde ver EN VIVO y ONLINE el Ferro vs Racing de Córdoba?

 POLITICA3 días ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CLIMA3 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA3 días ago
El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU