ECONOMIA
Alertan por aumentos inminentes de los celulares: cuáles son las causas de la suba de precios que golpeará a la Argentina

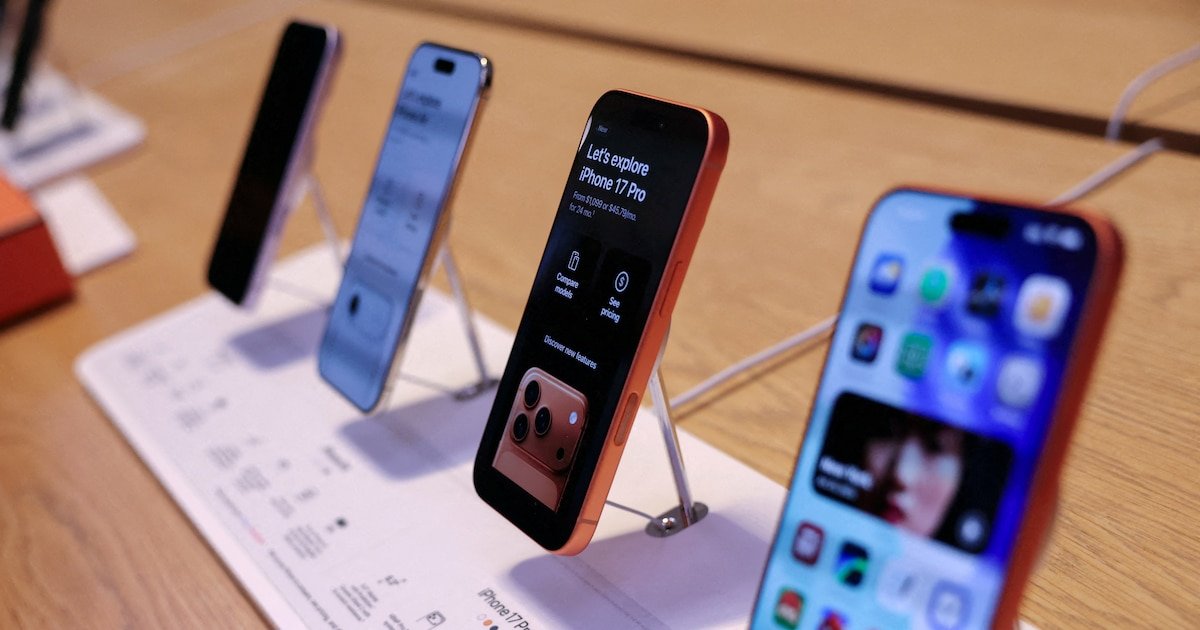
El mercado argentino de teléfonos celulares enfrenta subas inminentes en los precios, impulsadas por factores globales y locales que confluyen en un contexto desafiante para fabricantes, distribuidores y consumidores. La presión sobre los costos se intensificó en los últimos meses, principalmente por el encarecimiento de insumos estratégicos como las memorias DRAM y NAND, mientras que la eliminación de aranceles a la importación y la reducción de impuestos internos ayudaron pero no lograron traducirse en una baja sostenida para el público.
La dinámica de los precios en el segmento de la tecnología de consumo viene marcada por la evolución del mercado internacional de componentes. Según fuentes del sector, la cotización de las memorias y otros semiconductores trepó entre 150% y 200% en Argentina desde diciembre. Este salto afecta especialmente a los dispositivos de entrada de gama, donde los chips tienen mayor incidencia en el costo final. En equipos cuyo valor ronda los USD 100, la memoria llegó a representar entre 30% y 40% del costo antes del aumento; en la actualidad, cada chip puede costar entre 130 y 170 dólares, superando el precio total del propio teléfono.
Las empresas del sector reconocen que este fenómeno ejerce una presión directa sobre el “piso” de los precios. En otras palabras, los celulares de menor precio son los que más rápido reflejan el impacto de la suba de insumos, mientras que los modelos premium logran amortiguar el efecto gracias a la incorporación de componentes de mayor valor, como pantallas, cámaras y sensores. Las compañías evalúan estrategias para contener el traslado de estos aumentos, priorizando la fabricación de modelos con menos RAM y enfocándose en segmentos de mayor margen.
El contexto global aporta elementos adicionales que explican la situación. El crecimiento de la demanda de infraestructura para inteligencia artificial (IA) llevó a los grandes fabricantes de chips a priorizar la producción destinada a datacenters, por su mayor rentabilidad. Según fuentes del sector, este año alrededor del 70% de la fabricación mundial estará orientada a cubrir la demanda de centros de datos, lo que dejó a la industria electrónica con una oferta limitada y costos más altos. El estrés en la cadena de suministros global también incide, debido a factores como las restricciones en rutas aéreas, aumentos en el precio del petróleo y demoras logísticas.

En la Argentina, la situación se agrava por la debilidad del consumo interno y la competencia del contrabando, que limita el margen de maniobra para aplicar incrementos de precios. Las fuentes consultadas advierten que el traslado de la suba de insumos a los valores de venta no será lineal ni inmediato. El ajuste dependerá de la política comercial de cada marca, la estructura impositiva futura y la evolución de la cadena de suministro. La decisión sobre cuándo y en qué medida trasladar el aumento global al mercado local quedará sujeta a múltiples variables.
El sector recuerda que en los últimos meses la Argentina experimentó una baja progresiva de aranceles a la importación de celulares, con una reducción del 16% al 8% y la eliminación total en enero, además de una disminución de los impuestos internos del 19% al 9,5%. Este alivio tributario buscó generar mayor competencia y facilitar una baja de precios, aunque la suba internacional de semiconductores y memorias contrarrestó ese efecto. En la práctica, los precios locales apenas se movieron 20% en lo que va del año, si se compara con mayo de 2025, cuando aún impactaba el costo de los stocks importados bajo el régimen anterior. Las fuentes aclaran que, descontando ese efecto, la suba habría sido mayor.
Las empresas que ensamblan dispositivos en Tierra del Fuego y las que importan productos terminados implementaron recortes de producción y ajustes de inventarios. El mercado argentino de celulares terminó 2025 con unas 6,2 millones de unidades vendidas, pero la previsión para 2026 apunta a un descenso hasta las 5,3 millones. El primer trimestre de 2026 se ubicó entre los peores registros de la última década, con menos de un millón de unidades comercializadas, lo que representó una caída interanual del 16%. Las fuentes sectoriales anticipan que el mercado podría tardar varios años en recuperar los volúmenes previos, incluso en un escenario de recuperación gradual a partir de 2027.
El impacto sobre la oferta también se vio en la configuración de los modelos disponibles. Ante el encarecimiento de las memorias, los fabricantes priorizan líneas que requieren menos capacidad de almacenamiento o que permiten al usuario ampliar el espacio con tarjetas micro USB o servicios en la nube. Además, las compañías evalúan lanzar productos premium, donde el peso del chip se diluye en relación a otros componentes de mayor valor, para obtener mejores márgenes y amortiguar el costo de los insumos.
Fuentes de la Asociación de Fábricas Argentinas Terminales de Electrónica (AFARTE) descartaron una suba inmediata del 30% en los precios al consumidor, aunque reconocieron que los insumos continúan en alza y que las listas de precios evolucionan en línea con esa tendencia. “No hay mucho margen para ajustar hacia arriba”, señalaron, y advirtieron que incrementos desmedidos sólo potenciarían el contrabando y agravarían el golpe sobre un consumo ya deteriorado.
Desde el sector enfatizan que el mayor incremento se concentra en el costo de los semiconductores, con un promedio estimado de 30% en insumos clave, pero aclaran que el traslado al precio final dependerá de la estrategia de cada marca, la coyuntura impositiva y las condiciones de la cadena logística global. “El supply chain global está completo y absolutamente estresado”, resumió un directivo del área de abastecimiento, aludiendo a las dificultades para el transporte internacional y la volatilidad de los costos asociados.

En el plano internacional, las consultoras IDC y Counterpoint Research proyectan una caída histórica en las ventas de smartphones durante 2026, con descensos cercanos al 13% en la cantidad de unidades a nivel mundial. IDC ajustó sus previsiones y ahora estima que el volumen global oscilará entre 1.100 y 1.200 millones de celulares, el nivel más bajo en más de diez años. Counterpoint Research coincide en el diagnóstico y prevé una baja del 12% en la cantidad de unidades para este año.
El informe de IDC señala que, a fines de 2025, el mercado global se mantenía estable, con una caída marginal del 0,9%. Sin embargo, el cambio de escenario se profundizó en los últimos meses por el redireccionamiento de la producción de semiconductores hacia la infraestructura de IA y por la reconfiguración de las cadenas de suministro internacionales. El impacto afecta tanto a fabricantes de equipos terminados como a proveedores de componentes, y se refleja en los precios y en la disponibilidad de productos en todo el mundo.
La situación de la Argentina se inserta en este marco global, pero suma particularidades propias. El debilitamiento del poder de compra local y la constante presencia del contrabando limitan la posibilidad de trasladar toda la suba de costos al consumidor final. Las fuentes consultadas admiten que el futuro del mercado dependerá de la evolución de la demanda interna, la política impositiva y la capacidad de las empresas para adaptarse a un entorno cambiante.
En las conversaciones con fabricantes y distribuidores, surge una coincidencia: el segmento de celulares más económicos será el más afectado por el encarecimiento de los insumos, mientras que los modelos de gama alta podrán absorber parcialmente la suba. Las estrategias para mitigar el impacto abarcan desde el ajuste de inventarios hasta la focalización en productos con mayor valor agregado y la búsqueda de alternativas para ampliar el almacenamiento sin encarecer el dispositivo.
La competencia con el contrabando constituye un freno relevante para el traslado de los aumentos. En la medida que los precios oficiales suban, la brecha con los productos ingresados irregularmente puede ampliarse, generando distorsiones adicionales en el mercado y dificultando la recuperación del sector formal.
Las fuentes del sector insisten en que el traslado del incremento global al consumidor argentino no será automático ni uniforme. La magnitud y el momento de la suba dependerán de múltiples factores, y las empresas evalúan caso por caso la mejor forma de contener el impacto. Algunas firmas, como Samsung, fabrican internamente parte de sus propios semiconductores, lo que podría otorgarles una ventaja relativa en el acceso y costo de estos insumos, aunque la tendencia general apunta a un encarecimiento sostenido en la industria.
Los datos de ventas y la evolución de los precios en el primer semestre de 2026 delinean un escenario complejo para los próximos meses, con perspectivas de recuperación moderada a partir de 2027, aunque sin garantías de regresar a los niveles previos en el corto plazo.
North America







ECONOMIA
El boom de Vaca Muerta no para: aporta más del 70% del crudo y empuja a la Argentina hacia el millón de barriles diarios
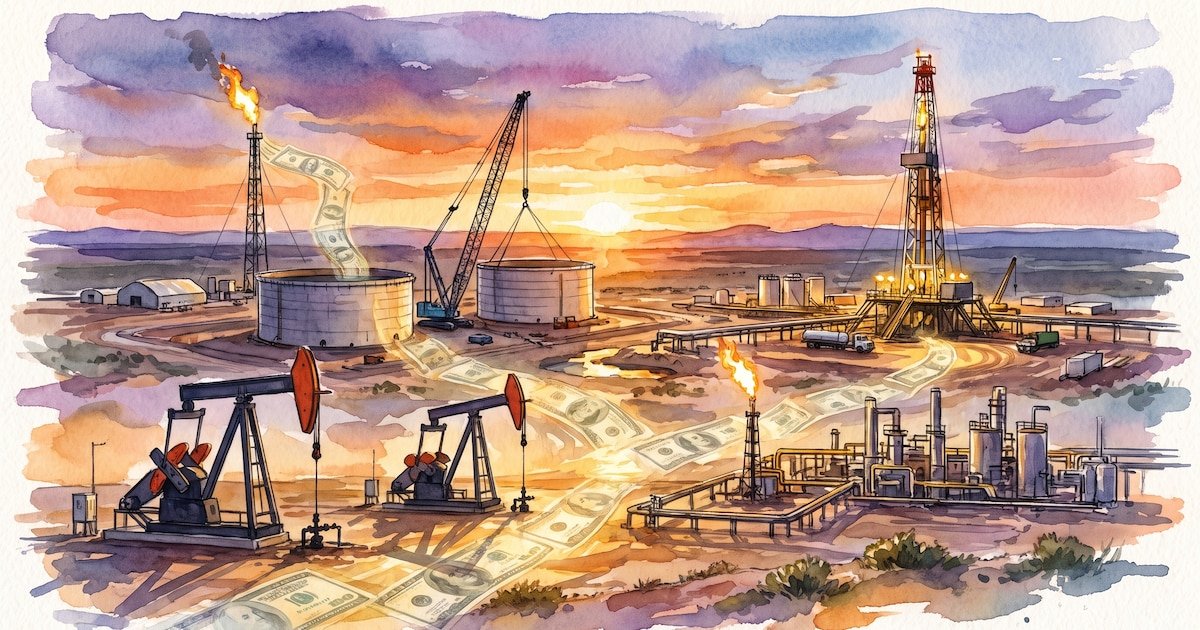
La velocidad con la que se acorta la distancia hacia el millón de barriles contrasta con los cálculos que manejaban las principales consultoras y organismos del sector hasta hace pocos meses
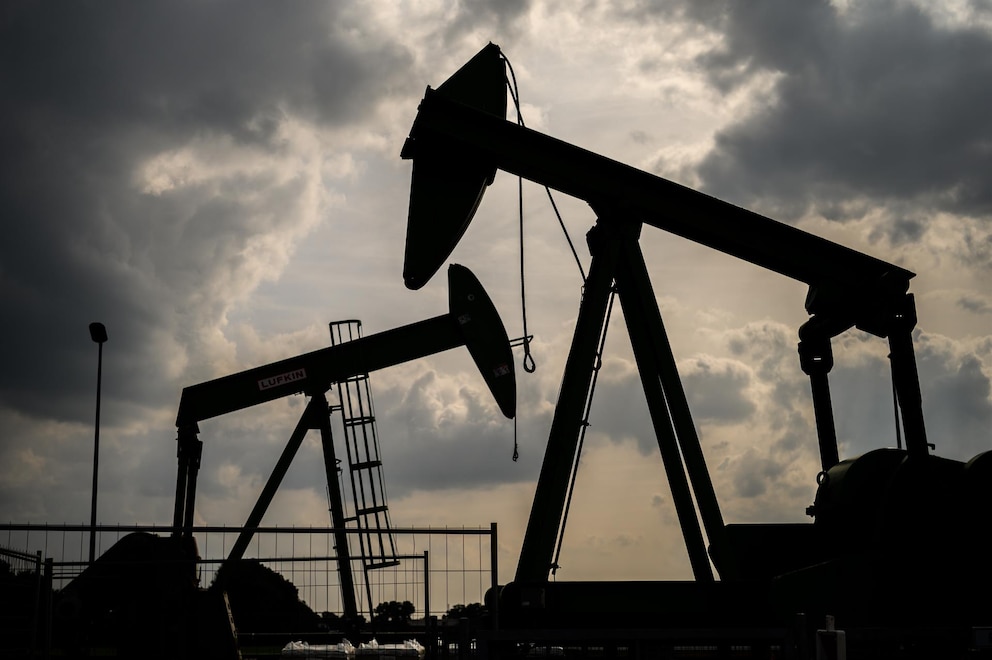

El aceite crudo de petróleo fue, nuevamente, el producto individual más destacado de septiembre, con ventas por USD 1.127 millones

Argentina alcanzará un superávit energético superior a USD 10.000 millones para este año, con una meta de exportaciones de hasta USD 50.000 millones hacia inicios de la próxima década (López Anadón)

Vaca Muerta,hidrocarburos,producción,exportación,dólares,yacimiento
ECONOMIA
Clima de Negocios: la industria cruje en medio del contexto recesivo, el dólar, el RIGI propio y la pulseada por sobrevivir
“Venimos pidiendo hace dos años medidas de reactivación e igualdad de condiciones: nivelar la cancha y bajar los impuestos”
“Si nos sentimos agraviados, respondemos. No ayuda tener conflictos abiertos que no cambian nada”
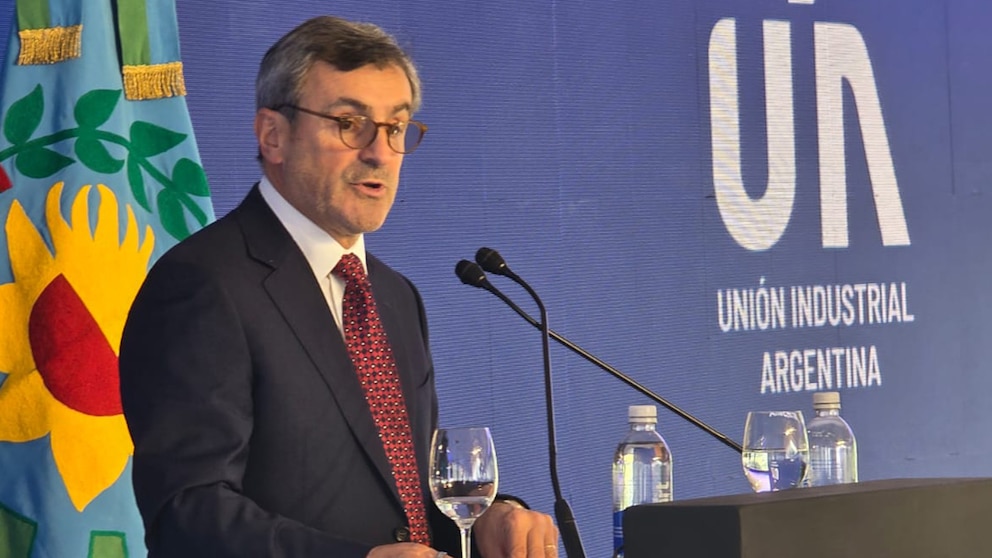
“Hay diferencias, pero nunca dejó de haber diálogo con los funcionarios”


“Me preocupa que caiga la actividad, porque genera menor recaudación, menor empleo y es un espiral negativo que a todos nos impacta. Por supuesto que estoy preocupado”
“Ojalá que en el año electoral se puedan discutir los problemas de la Argentina en profundidad. Sin ataques sin fundamento ni golpes bajos”
Martín Rappallini,UIA
ECONOMIA
Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.
Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

.responsive {
width: 100%;
height: auto;
}
La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.
Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.
Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.
Sin efectivo en las góndolas de supermercado
Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

.responsive {
width: 100%;
height: auto;
}
El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.
El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.
Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.

En medio de las negociaciones con LLA, el PRO rechazó discutir la suspensión de las PASO “a las apuradas”

Malik Beasley negocia un acuerdo de culpabilidad: el ex NBA podría admitir su rol en un esquema de apuestas ilegales

Tomás Aranda evoluciona favorablemente de su lesión y hay muchas chances de que llegue a la final de la Copa Sudamericana

Edgerunners 2 ha vuelto a poner a David Martinez en el centro de la conversación. Su showrunner tiene algo que aclarar sobre su destino

El boom de Vaca Muerta no para: aporta más del 70% del crudo y empuja a la Argentina hacia el millón de barriles diarios

¡Fuertísimo! Así fue el trío íntimo que Emanuel Ortega hizo con Josefina Lynch y su hermana, a espaldas de Julieta Prandi

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

Tensión por discapacidad: la Iglesia advierte sobre el dictamen del oficialismo y reclama la prórroga de la ley de emergencia

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- SOCIEDAD2 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias
- INTERNACIONAL3 días ago
“Cualquier negociación sólo puede ocurrir después de liberar a los presos políticos”: la petición de 140 expresos cubanos al régimen