






Pago de suma no remunerativa hasta diciembre
- $75.000 a partir de la categoría inicial, que se deberá abonar hasta el día 30 de octubre
- $75.000 a partir de la categoría inicial, que se deberá abonar en conjunto con la primera quincena de noviembre


Las negociaciones salariales en el sector de clínicas, sanatorios y establecimientos asistenciales llevan ya dos meses de discusión sin resolución. El resultado se traduce en la decisión de la Federación de Asociaciones de Trabajadores de la Sanidad Argentina (FATSA), que dispuso el estado de alerta y movilización en la actividad y cuestionó la postura de las patronales.
Los empresarios están representados por:
Voceros de las patronales calificaron la situación económico-financiera como «compleja», aceptando que otorgarán una suba en los ingresos del personal, aunque advirtiendo que «no podemos llegar a lo que pretende la organización gremial».
El escenario abre la profundización del conflicto, en una actividad donde las medidas de fuerza siempre están latentes ante la dificultad de recomponer los ingresos de los empleados bajo los convenios colectivos de trabajo 122/75, 107-108/75, 103/75, 459/09 y 742/16. Fuentes gremiales revelaron a iProfesional que «cada día se nota más la injerencia del ministerio de Economía sobre la secretaría de Trabajo, que se convirtió en una dependencia sin poder de decisión».
Para argumentar por qué declararon el estado de alerta, el secretario General de FATSA, Héctor Daer, detalló que «después de dos meses de negociaciones, las empresas continúan sin presentar una sola propuesta salarial que permita recomponer los ingresos de las trabajadoras y los trabajadores del sector».
Señaló además que mientras las empresas exigen cada vez más esfuerzo y compromiso al personal de salud, «se niegan sistemáticamente a discutir una mejora salarial que permita recuperar el poder adquisitivo perdido», subrayó.
Promediando las negociaciones con las patronales, la Federación veía la demora en llegar a un acuerdo por lo que exhortó a los trabajadores a través de un contundente comunicado. «Fuerza compañeros y compañeras, mantengámonos unidos, unidas, juntos vamos a alcanzar el acuerdo que merecemos. Que en todo el país resuene el grito de todos y todas las compañeras y compañeros como una advertencia a los empresarios: Sin salarios no hay salud«, remarcó.
Daer planteó que «con salarios cada vez más deteriorados, se profundiza el desfinanciamiento del sistema, se debilitan los equipos de salud y se pone en riesgo la calidad de la atención«, al tiempo que rechazó las explicaciones de las empresas sobre sus problemas económicos. En este punto, recomendó: «Si los recursos provenientes de financiadores como el PAMI, las prepagas u otros actores resultan insuficientes, los reclamos deben dirigirse a esos sectores y no a los trabajadores».
El ex cotitular de la CGT declaró: «Los trabajadores y trabajadoras no podemos ser la variable de ajuste, porque no somos el problema de un sistema que tanto los empresarios como el gobierno parecen no saber gestionar» y avisó que «no podemos esperar más, frente a una inflación que crece en cuanto a transporte y alimentos, mientras nuestros salarios llevan meses de congelamiento».
«Como ya dijimos, ‘Sin salarios no hay ni habrá salud’, por lo que exigimos una propuesta salarial ya», concluyó, por lo que se estima que, si la semana próxima no hay una oferta de las patronales, el gremio activará medidas de fuerza que afectarán a miles de usuarios.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,sanidad,paro
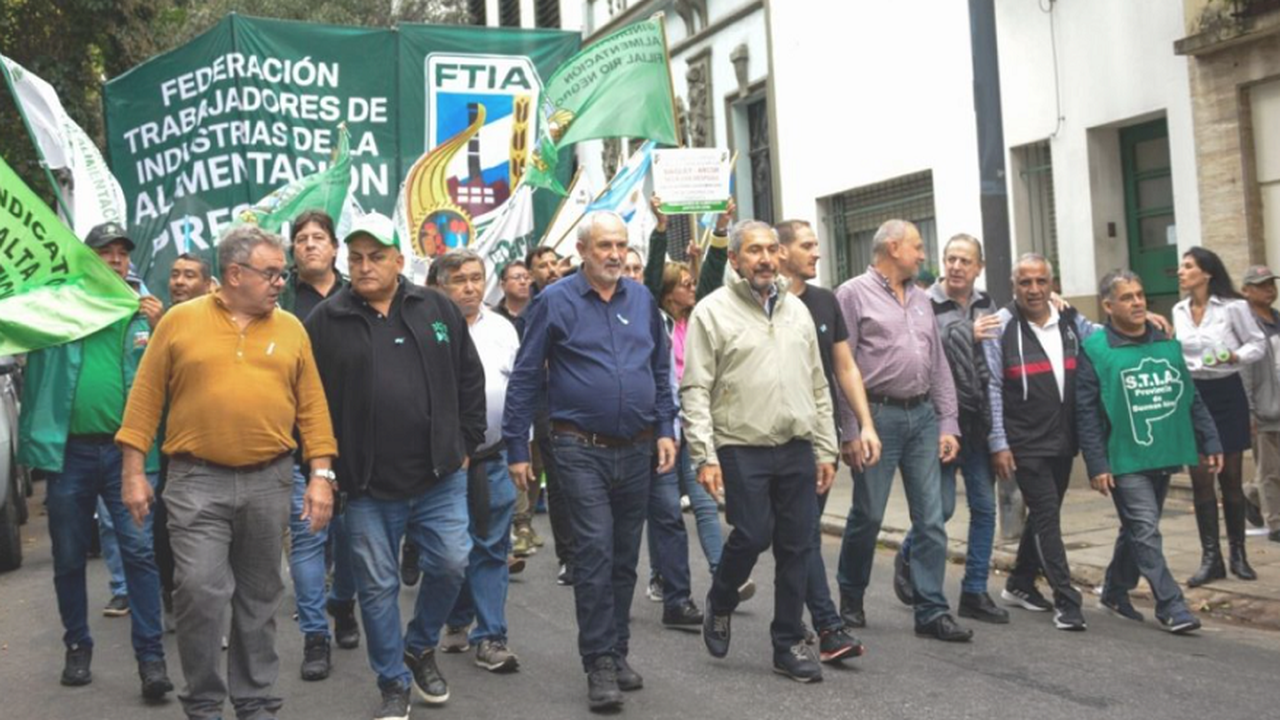
La mejora es del 7,35% para el último cuatrimestre del año, con el pago de una suma no remunerativa que se incorporará al salario inicial en diciembre

empleo,héctor morcillo,federación de trabajadores de la alimentación,Economía,Económica,Economia politica,Que es economía,Economía definición
El Banco Central dispuso cambios para la información que los bancos y las billeteras virtuales brindan a sus clientes sobre el rendimiento de su dinero depositado en sus cuentas e invertido en fondos comunes de inversión (FCI) de dinero o “money market”. Hasta ahora, existían diferencias en el modo de informar la rentabilidad de las cuentas remuneradas que utilizaba cada entidad financiera, por lo que el BCRA decidió unificarlo.
A partir del próximo 1° de noviembre, los bancos y las billeteras que ofrezcan cuentas remuneradas a través de FCI deberán informar “la variación del valor de la cuotaparte de los últimos 7 (siete) días corridos expresada como tasa nominal anual”, descontando los honorarios de administración y custodia. También deberán consignar “los datos identificatorios de tales fondos, su descripción y clase de cuotaparte”, señaló la norma del Central.
Las entidades financieras deberán informar esa tasa de interés a sus clientes “en todos los medios digitales en donde se preste este servicio”. Eso incluye las plataformas de homebanking, las apps para celulares de los bancos y las apps de las billeteras digitales.
“El acceso a la citada información deberá ser fácil y directo, en cuanto a visibilidad y tamaño, en esos medios, ubicada junto a la opción de inversión y donde se informe el rendimiento de tal fondo”, precisó el BCRA.
Hasta ahora, cada entidad informaba el rendimiento de su cuenta remunerada según su criterio. Algunas mostraban la tasa nominal anual (TNA) y otras la tasa efectiva anual (TEA). También mostraban el rendimiento en distintos períodos, según su conveniencia: le informaban al cliente la mayor tasa anualizada posible, ya sea en la última semana, el último mes u otro período. Algunas entidades incluso informan proyecciones de rendimientos futuros en lugar de rentabilidad pasada.
Todas esas “picardías” de bancos y billeteras a la hora de decirle a su cliente cuánto rinde su dinero invertido en un fondo común de inversión a través de una cuenta remunerada, ahora quedarán unificadas. Así, la comparación para saber qué entidad ofrece más rendimientos será más sencilla.
Un punto clave para el cliente es diferenciar las cuentas remuneradas con rendimiento variable de otras entidades que garantizan un interés fijo. Entre las primeras, el interés que genera la cuenta dependerá de cuánto rinda el fondo común de inversión, por lo que la tasa informada cambiará todos los días. Es el caso de billeteras, como Personal Pay, Mercado Pago, Lemon, Cocos o YPF App, y también de bancos tradicionales como Santander, Macro o Galicia.
En otros casos, las cuentas pagan un interés fijo, que cambiará cuando la entidad lo decida por razones comerciales. Este rendimiento garantizado se paga en entidades como Banco Nación, Banco Supervielle, Ualá, Carrefour Banco o Naranja X, entre otras. En este último caso, el cambio sancionado ayer por el BCRA no aplica.
Tanto en uno como en otro caso, es importante conocer si el rendimiento tiene algún límite o condición especial. Muchos bancos o billeteras ponen un tope: por ejemplo, ofrecen rendimientos hasta $ 2 millones, sin retribuir nada por encima de ese monto. Otras remuneran solamente el dinero a sus clientes de cuenta-sueldo o a quienes paguen un paquete de servicios determinado.
La norma que sancionó el Banco Central para mejorar la información al cliente los denomina “fondos comunes de dinero”, aunque en el mercado financiero se los conoce como fondos “money market”. Se trata de FCI cuya característica esencial es su liquidez inmediata, es decir, se puede disponer del dinero sin ninguna restricción. Otros fondos comunes requieren un plazo de 24 o 48 horas para retirar el dinero.
Las entidades financieras invierten el dinero de sus clientes en esta clase de fondos para ofrecerles algún rendimiento diario que los ayude a protegerse de la inflación y, al mismo tiempo, les permita disponer de su dinero cada vez que lo deseen.
Su objetivo principal es generar intereses invirtiendo en activos líquidos y de baja volatilidad. Estos fondos suelen invertir en instrumentos como plazos fijos (tanto tradicionales como precancelables), cauciones, cuentas remuneradas y otros fondos. Se trata de una inversión conservadora, a diferencia de FCI basados en acciones o bonos, que son mucho más volátiles.
Los fondos comunes “money market” acreditan los intereses en forma diaria, por lo que son especialmente adecuados para períodos inferiores a 15 o 20 días, si se considera que el plazo fijo más corto es a un mes de plazo.
Lo interesante de estos fondos es que funcionan, casi, como una caja de ahorro. El dinero está prácticamente a la vista. Cuando un usuario coloca plata en ellos se suscribe en forma inmediata y, al rescatar por la necesidad de hacer un pago, la acreditación en la cuenta es en el momento.
Banca digital,billetera virtual,finanzas,tecnología,pagos móviles,transacciones,economía,innovación,G Pay
Tras los aumentos, cuánto cobrará un empleado de comercio en noviembre 2026 Tras los aumentos, cuánto cobrará un empleado de comercio en noviembre 2
trabajo,maternidad,licencia,paternidad,Management,Software management,Manager,Project management



Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina


Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales


Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias