ECONOMIA
ANSES confirmó el aumento de agosto, pero no todos los jubilados cobrarán lo mismo

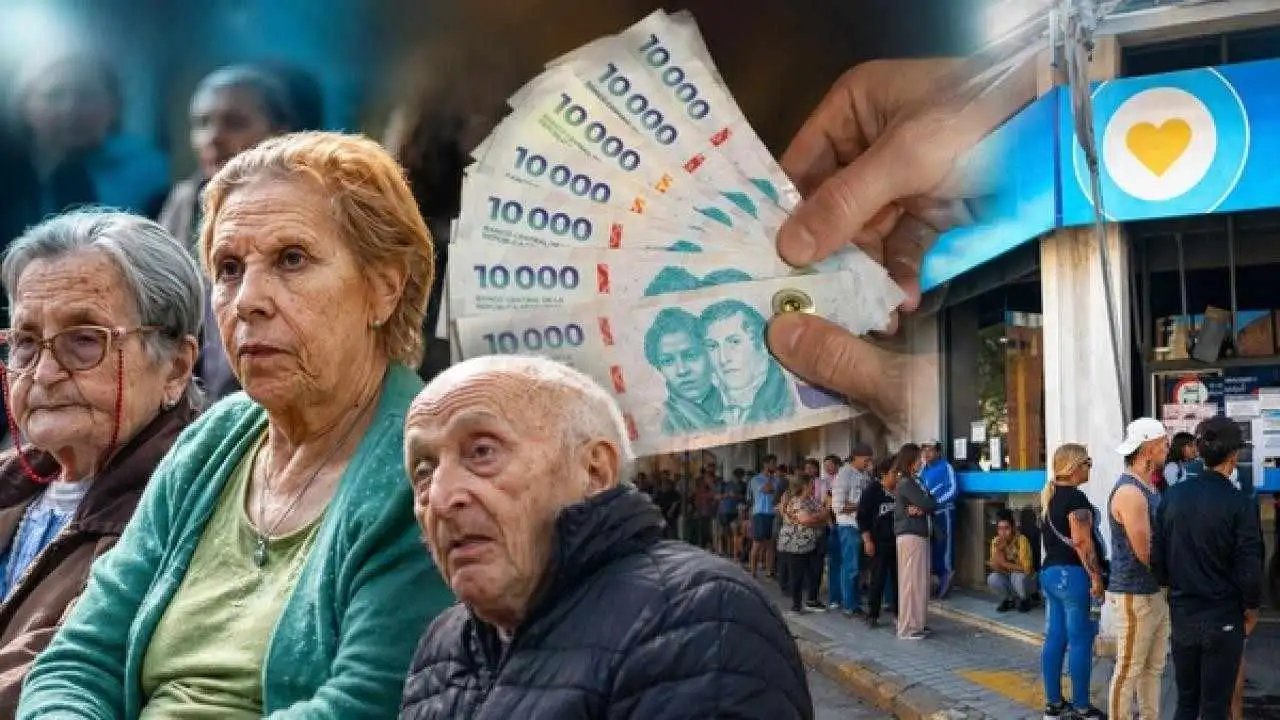
El Gobierno confirmó el aumento del 1,9% que recibirán los jubilados, pensionados y titulares de otras prestaciones previsionales administradas por la ANSES durante agosto. La actualización alcanzará a todos los haberes, aunque eso no significa que todos los beneficiarios perciban el mismo monto.
De hecho, una de las dudas más frecuentes entre quienes ya están jubilados o se encuentran próximos a iniciar el trámite previsional es cuánto cobrarán realmente después de cada aumento.
La respuesta depende de distintos factores, ya que el porcentaje de movilidad es igual para todos, pero el haber sobre el que se aplica varía según la historia laboral y la forma en que fue calculada la jubilación.
En ese contexto, el incremento anunciado volverá a reflejar la realidad habitual del sistema previsional argentino, donde dos personas que realizaron la misma cantidad de años de aportes pueden terminar cobrando haberes muy diferentes.
Cuánto cobrarán las jubilaciones y pensiones de ANSES en agosto
Con la actualización del 1,9%, los principales haberes previsionales quedarán establecidos de la siguiente manera:
- Jubilación mínima: $419.827,12
- Jubilación máxima: $2.823.588,96
- Pensión Universal para el Adulto Mayor (PUAM): $335.861,70
- Pensión No Contributiva (Invalidez y Vejez): $293.327,00
En el caso de quienes perciben la jubilación mínima, el ingreso final dependerá además de la continuidad del bono extraordinario, que el Gobierno viene otorgando a los haberes más bajos y que habitualmente se oficializa mediante decreto antes del inicio del calendario de pagos.
Por ese motivo, el haber previsional y el ingreso total que finalmente recibe un jubilado no siempre coinciden. El aumento por movilidad integra el haber permanente, mientras que el bono constituye un refuerzo extraordinario que no modifica la base sobre la que se calculan futuros incrementos.
El aumento será el mismo para todos, pero el haber cambia según cada jubilado
Uno de los errores más comunes consiste en pensar que el aumento mensual determina cuánto cobrará cada jubilado. En realidad, el porcentaje de movilidad únicamente actualiza el haber que cada beneficiario ya tiene reconocido.
Esto significa que dos jubilados recibirán el mismo incremento porcentual del 1,9%, pero el monto en pesos será diferente porque el cálculo se realiza sobre haberes distintos.
Por ejemplo, un jubilado que percibe la mínima verá reflejado un incremento menor en términos absolutos que quien cobra un haber superior, aunque ambos reciban exactamente el mismo porcentaje de actualización.
Esa diferencia no depende del aumento anunciado para agosto, sino de cómo ANSES determinó originalmente la jubilación al momento del otorgamiento del beneficio. Por otra parte, quienes les corresponda un valor por encima del mínimo, pero el monto sea inferior a una jubilación mínima junto con el bono, cobran un proporcional del bono, por lo que el incremento es «menor».
Por ejemplo, una persona que cobraba $450.000 de jubilación, con el incremento del 1,9% obtendrá $458.550. De repetirse el bono, este será proporcional hasta llegar a la suma de una jubilación mínima ($419.827,12 + $70.000 = $489.827,12), por lo que el bono será de $31.277,12, bastante por debajo de los $70.000.
Esto genera que el aumento, en términos reales, sea inferior al de una persona que cobraba la mínima, pese a que ambos cobrarían el mismo monto.
Por qué dos jubilados con los mismos años de aportes pueden cobrar montos muy distintos
Completar los 30 años de aportes exigidos para acceder a la jubilación ordinaria no garantiza percibir un haber determinado.
Aunque ese requisito permite acceder al beneficio previsional, el monto que finalmente reconoce ANSES depende de otros elementos que forman parte de la historia laboral de cada persona.
Entre ellos se encuentran:
- Las remuneraciones registradas durante la vida laboral
- Los salarios sobre los cuales se realizaron los aportes
- La cantidad de años efectivamente aportados, cuando supera el mínimo requerido
- La composición del haber inicial según las reglas previstas por la legislación previsional
Por ese motivo, dos trabajadores que desarrollaron carreras laborales muy distintas pueden llegar a la jubilación con los mismos 30 años de aportes, pero percibir ingresos considerablemente diferentes.
Un empleado que durante gran parte de su trayectoria registró salarios más elevados y realizó aportes sobre bases superiores probablemente obtenga un haber inicial mayor que otro trabajador cuyos ingresos fueron más bajos, aun cuando ambos cumplieron exactamente con el requisito mínimo de años exigido por la ley.
Esa es la razón por la que no existe un monto único para quienes se jubilan con 30 años de aportes y también explica por qué cada actualización por movilidad impacta sobre haberes diferentes.
Cómo calcula ANSES el haber inicial de cada jubilado
Una vez que la persona reúne los requisitos para acceder a la jubilación, ANSES no asigna un monto fijo para todos los beneficiarios, sino que realiza un cálculo individual previsto por la Ley 24.241.
Para determinar el haber inicial, el organismo combina distintos componentes establecidos por la normativa previsional. Entre ellos se encuentran la Prestación Básica Universal (PBU), la Prestación Compensatoria (PC) y, cuando corresponde, la Prestación Adicional por Permanencia (PAP).
Una vez determinado ese haber inicial, las posteriores actualizaciones por movilidad —como el 1,9% confirmado para agosto— se aplican sobre ese monto. Por ese motivo, todos los jubilados reciben el mismo porcentaje de aumento, pero el incremento en pesos varía según el haber que cada uno ya tenía reconocido.
En otras palabras, la movilidad previsional actualiza la jubilación, pero no modifica la forma en que fue calculada originalmente.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,anses,jubilaciones,salarios






ECONOMIA
Binance tuvo un pico de retiro de fondos pero ya normalizó su funcionamiento: qué deben saber los usuarios
Luego de haber sufrido un hackeo por más de USD 6.300 millones la semana pasada, Binance comenzó a normalizar su funcionamiento. De forma paulatina, la principal plataforma de criptoactivos del mundo rehabilitó desde ayer la posibilidad de que sus usuarios retiren los fondos de sus cuentas. “Tras un pico inicial, los volúmenes de retiro han disminuido y se están estabilizando como se esperaba, mientras que los volúmenes de depósitos han permanecido sustanciales”, explicó la empresa.
Durante la jornada de ayer, Binance “procesó USD 4.649 millones en retiros y USD 1.010 millones en depósitos, lo que resultó en un flujo neto de salida de aproximadamente USD 3.640 millones”. La empresa destacó que ese monto representa el 2,1% de los USD 171.000 millones en activos totales que administra. La empresa realizó una actualización de su “Prueba de Reservas” que estará disponible para los clientes en su sitio web hoy.
“Nuestro equipo continúa probando rigurosamente las redes y activos restantes. Sabemos lo importante que es el acceso seguro y confiable a tus fondos y compartiremos los detalles de la siguiente fase tan pronto como podamos. Tengan la seguridad de que las condiciones del mercado son estables. Gracias por tu paciencia y apoyo continuo”, publicó Binance en sus redes sociales.
De forma escalonada, Binance ya reanudó la posibilidad de retirar los fondos en Bitcoin y las principales criptomonedas, entre ellas las stablecoins como USDT y USDC. A ese proceso, en las últimas horas también añadió la posibilidad de retirar depósitos en decenas de monedas convencionales (“fiat”), entre ellas en dólares y en pesos argentinos. La disponibilidad de una moneda en una red determinada no implica que el activo quede habilitado para retiro en todas las cadenas compatibles. Por eso, los usuarios deben comprobar la red elegida antes de intentar el envío o el retiro de fondos.
La decisión fue acompañada de un mensaje claro de la compañía desde que trascendió la noticia del hackeo: responder por los fondos de sus clientes en el 100% de los casos. “Binance absorberá el impacto financiero de estos fondos robados, no nuestros usuarios”, señaló la compañía.
Al mismo tiempo, Binance anunció que implementará un sistema de bonos de recompensas por 20 millones de criptodólares (USDC) para premiar a quienes no retiraron sus fondos. De esa forma, algunos “usuarios elegibles” recibirán un bono de 100 USDC. También planea un premio para quienes hagan trading por cifras superiores a USD 10.000.
Lo que deben saber los usuarios argentinos
Según lo informado por Binance en las últimas horas y a la opinión de diversas fuentes del ecosistema cripto argentino consultadas por Infobae, los usuarios argentinos de Binance deberán tener en cuenta tres cuestiones.
La primera recomendación para los clientes es verificar el estado de sus activos desde los canales oficiales. Binance afirmó que absorberá el impacto del ataque y que ya repuso el 90% de los fondos comprometidos con recursos propios; el 10% restante se completará mediante compras de los activos con menor liquidez.
La plataforma anticipó además una actualización de su “Prueba de Reservas”, un mecanismo que permite contrastar los saldos de las cuentas con los activos informados por la empresa. Cuando esté disponible, los tenedores de Bitcoin, Ethereum, USDT, BNB, Solana, USDC, XRP, USD1, Ripple USD, Zcash y muchas otras criptomonedas podrán revisar el respaldo de su cuenta en particular.
La segunda precaución apunta a posibles intentos de fraude. Después de incidentes de alto impacto como el de Binance suelen circular correos electrónicos, mensajes de WhatsApp y publicaciones que aparentan provenir de la compañía y buscan obtener contraseñas, códigos de verificación o frases de recuperación. Los usuarios no deberían abrir enlaces recibidos de forma inesperada ni enviar fondos a direcciones sugeridas bajo la promesa de “proteger” sus tenencias. Para consultar novedades o realizar operaciones, conviene ingresar por la aplicación oficial o escribir directamente la dirección web de la plataforma. Ningún canal legítimo debe pedir claves, códigos de acceso o la frase de recuperación de una billetera.
Como tercera medida, especialistas del sector recomiendan activar la autenticación de dos factores y revisar qué entidad supervisa a la plataforma en la que se opera. Esa capa adicional exige un segundo código para ingresar a la cuenta y puede impedir accesos no autorizados incluso si una contraseña queda expuesta. También resulta conveniente verificar la red elegida antes de enviar o retirar criptomonedas. En un contexto de restablecimiento gradual de los retiros, confirmar esos datos antes de validar cada operación evita errores que, en transferencias de criptoactivos, pueden ser irreversibles.
Business,Corporate Events,Europe
ECONOMIA
CyberMonday 2026: cómo aprovechar los descuentos, las cuotas y el envío gratis a partir de hoy

- Comparar el precio del mismo producto en más de una tienda y revisar su evolución previa.
- Confirmar el costo y el plazo de entrega antes de avanzar al pago.
- Evaluar si las cuotas sin interés o los descuentos con tarjeta modifican el valor final.
- Chequear las condiciones de cambio, devolución y el botón de arrepentimiento.
- Consultar reseñas de otros compradores y las especificaciones del producto.
comercio electrónico,teléfono inteligente,aplicación móvil,ropa
La inflación acumuló dos meses con variación por debajo del 2%, pero los precios no frenan y el valor de los ahorros quietos disminuye a cada paso. En ese marco, los ahorristas llegaron a octubre con una pregunta clave: dónde conviene poner los pesos para que no pierdan valor y, en el mejor de los casos, generen algún rendimiento.
Las opciones son muchas, pero lo único claro es que dejar la plata quieta no es una opción para quien quiere cuidar su poder de compra. Con tasas de plazo fijo que rondan el 23% nominal anual, un dólar oficial se mueve con un ritmo propio, los bonos en pesos ofreciendo rendimientos dispares y las criptomonedas con su volatilidad típica, hay mucho que analizar antes de tomar una decisión de inversión.
El camino de cada ahorrista depende de su horizonte y de su tolerancia al riesgo, pero hay una referencia que ordena la comparación: el número de la inflación. Para saber cuál fue la mejor inversión de octubre, Infobae relevó cómo le fue a cada una de las alternativas más elegidas, tomando como ejemplo el caso de un ahorrista con un millón de pesos a su disposición.
Qué pasó con el dólar
El dólar sigue siendo un refugio contra la inflación a la vista de los ahorristas. Los últimos datos oficiales indican que sólo en septiembre los argentinos compraron USD 2.896 millones en billetes. Ahora bien, ¿realmente es una buena inversión? La respuesta cambia mes a mes, dependiendo de lo que pase con el tipo de cambio. En este caso, los números son claros.

El 1° de octubre, el dólar se vendía en el Banco Nación a $1.540, por lo que un ahorrista con $1 millón pudo comprar USD 649,35. El viernes 30 de octubre, último día hábil del mes, la cotización fue de $1.510 para la compra y de $1.560 para la venta. Es decir que si el ahorrista hubiera decidido venderle otra vez sus dólares al banco, hubiera recibido a cambio $980.518,5, lo que representa una caída de $19.481,5 y un rendimiento de -1,94% en el mes.
Es justo señalar que son pocos los inversores que compran dólares pensando en el corto plazo. Se trata, en general, de una inversión que apunta a conservar el valor de los ahorros en el largo plazo.
El rendimiento de los plazos fijos
A comienzos de octubre, la Tasa Nominal Anual (TNA) más alta del mercado para los plazos fijos era del 23 por ciento. Si bien la mayoría de las entidades financieras ofrecían rendimientos mejores, en este caso se tomará en consideración la mejor tasa posible.
Si el inversor con un millón de pesos en mano los hubiera depositado en un plazo fijo a 30 días, al finalizar el mes habría obtenido un rendimiento de $18.904,10, más el capital inicial, por supuesto (1,89% de rendimiento mensual).

Fueron siete los bancos que trabajaron con esa TNA a comienzos de octubre y ninguno aparece entre en la lista de los diez con mayor cantidad de clientes. Si se vuelve a tomar como ejemplo al Banco Nación, la cuenta cambia. En ese caso la TNA disponible era de 18,75%, lo que se traduce en un rendimiento mensual de $15.410 (1,54% de rendimiento).
Cuánto rindieron los bonos
Otra opción para los ahorristas es invertir en el mercado de valores. En octubre, el índice S&P Merval cerró con una caída del 7% acumulada en la Bolsa porteña, según datos publicados por Rava Bursátil. En el panel líder del Merval, el sector energético tuvo la mayor presión de venta. Entre los papeles más castigados se destacaron Edenor (-23%) y Transportadora de Gas del Norte (-12,4%). Las acciones bancarias principales, como Grupo Financiero Galicia -11%) y Banco Francés -7,9%), también cerraron el mes operando en terreno negativo.
En Wall Street, el comportamiento de los Certificados de Depósito Americanos (ADR) replicó el pesimismo observado en la plaza doméstica. Los títulos energéticos lideraron las caídas del mes, con desplomes pronunciados en el ADR de Edenor (caída del 25%) y retrocesos marcados en firmas como Transportadora de Gas del Sur (-8,8%) e YPF (-6,4%). También cayeron empresas financieras, como Galicia (-13,5%) y BBVA Argentina (-10%), reflejando la menor demanda de activos de riesgo argentinos en los mercados internacionales.

En resumen, quienes optaron por invertir en el mercado de valores salieron perdiendo en octubre, salvo por algunas pocas excepciones de empresas que mejoraron su valor.
El mundo cripto
Invertir en criptomonedas es quizás una de las decisiones más arriesgada que puede tomar un ahorrista. Es una jugada que puede salir muy bien o muy mal. La estabilidad no es una opción, a menos que se elija algún instrumento vinculados a una “stablecoin”.
Octubre no fue un buen mes para quienes participaron de ese mercado, en gran medida por lo ocurrido en los últimos días, con el multimillonario hackeo a Binance, que produjo una caída masiva de las cotizaciones.
Los valores de mercado indican que el bitcoin cerró octubre con un valor cercano a los USD 77.500, lo que se traduce en una caída de la cotización de 7,1% en el transcurso de octubre. Asimismo, se pueden evaluar muchos otros ejemplos. Otra de las criptomonedas más demandas, ethereum, se ubica en un valor cercano a los USD 2.250, tras sufrir una caída del 16,2% en octubre.
En síntesis, el dólar, las acciones y las criptomonedas ofrecieron rendimientos negativos en el mes de octubre. Entre los instrumentos analizados, sólo el plazo fijo permitió una mejora nominal de los ahorros, aunque habrá que esperar a que el Indec de a conocer la inflación del mes para saber si el rendimiento obtenido por esas inversiones lograron ganarle o no al avance de los precios.
Europe

Champions League: hora y TV de la fecha 4 con grandes cruces para varios argentinos

El mensaje de Sergio Lapegüe tras conocer a Lionel Messi: “No puedo más de la emoción”

Juicio a Cristina Kirchner, EN VIVO: la lectura de las acusaciones de las causas de Hotesur y Los Sauces, y las última noticias

Los ritmos de Centroamérica articulan herencias indígenas, africanas, europeas y afrocaribeñas a través de instrumentos y géneros locales

Binance tuvo un pico de retiro de fondos pero ya normalizó su funcionamiento: qué deben saber los usuarios

Cristina Kirchner no descartó presentarse como candidata y apuntó contra la Justicia: “Díganme dónde puse el dinero”

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»

El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional

Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón

 ECONOMIA2 días ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- POLITICA3 días ago
El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional
- SOCIEDAD3 días ago
Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón